Nebius: Die neue Cloud-"Zauberpille", echtes Gold oder Blase?
Zuvor hat Dolphin Jun nacheinander die beiden "Giganten" unter den neuen Cloud-Unternehmen, Oracle und CoreWeave (CRWV), abgedeckt. Diesmal wendet er sich dem "verrückten Wunderaktie" unter den neuen Cloud-Unternehmen zu – Nebius (NBIS).
Vom Umfang her ist NBIS ein "Kleiner": Der Umsatz im Jahr 2024 betrug nur etwa 90 Millionen US-Dollar (ohne das abgespaltene Toloka), was weniger als 1/20 von CRWV entspricht. Selbst nach dem erwarteten Umsatz im Jahr 2027 liegt NBIS immer noch unter der Hälfte von CRWV.
Aber bei der Marktkapitalisierung hat NBIS die Führung übernommen: Als CRWV im März 2025 an die Börse ging, betrug die Marktkapitalisierung von NBIS weniger als 1/3 von der von CRWV, Anfang Juni wurde sie zeitweise auf weniger als 1/8 zurückgedrängt. Nur ein Jahr später hat NBIS im Juni 2026 die Überholung vollzogen. Heute (Schlusskurs am 26. Oktober) beträgt sie etwa 42 Milliarden US-Dollar, fast 40 % höher als CRWV.
Bei der Bewertung ist der Kontrast noch auffälliger: Die Marktkapitalisierung von NBIS beträgt etwa das 3,5-fache des erwarteten Umsatzes im Jahr 2027, während die von CRWV nur das 1,1-fache beträgt. Für den gleichen Umsatz von einem Dollar ist der Markt bereit, NBIS etwa das 3-fache der Bewertung zu gewähren.
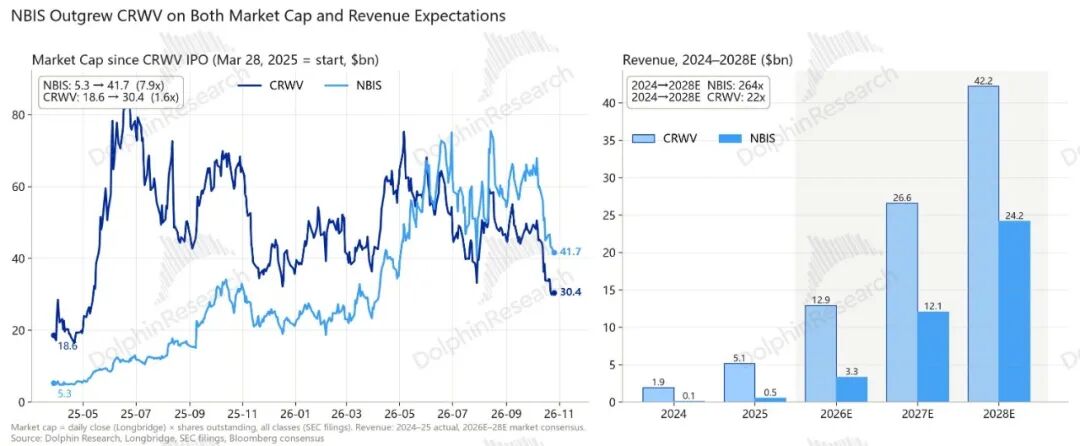
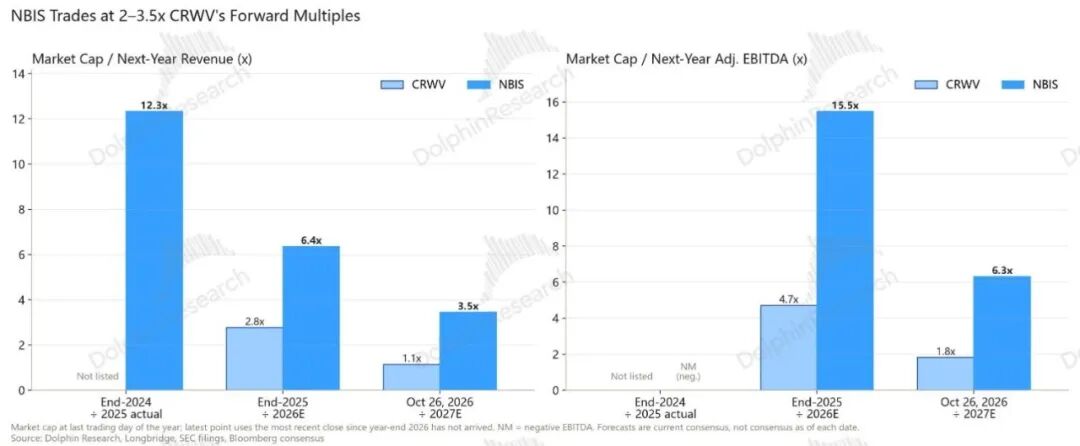
Mit geringerem Umsatz und niedrigerer Gewinnmarge, aber höherer Bewertung – wofür zahlt der Markt eigentlich bei NBIS? Dieser Artikel zerlegt Punkt für Punkt:
1) Welche Unterschiede gibt es zwischen den Gründungsteams, den Entwicklungsverläufen und der Bindung an NVIDIA der beiden Unternehmen?
2) Obwohl beide zu den Neo Cloud gehören, sind ihre Geschäftsmodelle, Wachstumsaussichten und Sicherheit gleich?
3) Auf den ersten Blick hat CRWV eine höhere Gewinnmarge – warum hat NBIS trotzdem eine Bewertungsprämie?
4) Rechenleistung und Capex: Wer expandiert schneller? Wer erhält Zugang zu Rechenzentren und Strom?
5) Die Grundlage von allem: Welches Unternehmen hat eine bessere Finanzierungsstruktur, Finanzierungskapazität und Bilanz?
6) Wie viel ist NBIS eigentlich wert?
Im Folgenden die detaillierte Analyse
I. Unterschiedliche Ursprünge – warum werden sie immer ähnlicher?
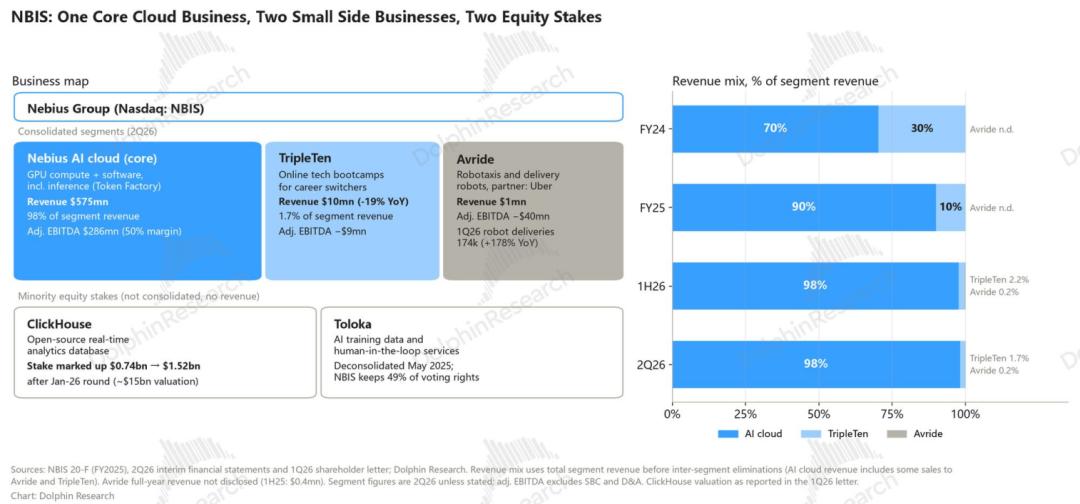
Das Geschäft von NBIS lässt sich zusammenfassen als "ein Hauptgeschäft, zwei Nebengeschäfte, zwei Beteiligungen". Das Hauptgeschäft ist die AI-Cloud (Nebius AI Cloud): Vermietung von GPU-Rechenleistung mit ergänzender Software wie der Inferenzplattform Token Factory. Im zweiten Quartal 2026 erzielte die AI-Cloud einen Umsatz von 575 Millionen US-Dollar, was 98 % des Gesamtumsatzes und den gesamten Gewinn beisteuerte.
Die beiden Nebengeschäfte sind das autonome Fahrgeschäft Avride und das Online-Berufsausbildungsgeschäft TripleTen, die beide noch Verluste machen: a. Avride umfasst selbstfahrende Autos und Lieferroboter für Gehwege, die hauptsächlich durch Zusammenarbeit mit Uber eingesetzt werden. Das Geschäftsvolumen wächst schnell, aber der vierteljährliche Umsatz beträgt nur etwa 1 Million US-Dollar, das bereinigte EBITDA im zweiten Quartal 2026 belief sich auf einen Verlust von etwa 40 Millionen US-Dollar.
b. TripleTen ist eine Online-Ausbildung für berufliche Fähigkeiten, die sich an Erwachsene richtet, die in technische Positionen wechseln wollen, und fügt kürzlich auch mehr AI-Inhalte hinzu. Im zweiten Quartal 2026 erzielte es einen Umsatz von 10 Millionen US-Dollar mit einem Verlust von etwa 9 Millionen US-Dollar.
Darüber hinaus hält NBIS Minderheitsbeteiligungen an zwei weiteren Geschäften – der quelloffenen Echtzeit-Analysedatenbank ClickHouse und dem AI-Trainingsdatenunternehmen Toloka. Beide wurden abgespalten und werden nicht mehr konsolidiert, sie beeinflussen den Nettogewinn nur durch Anlageerträge.
Bei der Umsatzstruktur machten die Nicht-Cloud-Geschäfte im Jahr 2024 noch etwa 30 % des Gesamtumsatzes aus. Aber mit dem rasanten Wachstum der AI-Cloud stieg ihr Umsatzanteil ab dem zweiten Quartal 2025 auf etwa 90 % und erreichte im zweiten Quartal 2026 bereits 98 %. NBIS ist im Grunde ein "reines" Cloud-Unternehmen geworden.
1.1 Management: Unterschiedliche Ursprünge, aber das gleiche Ergebnis
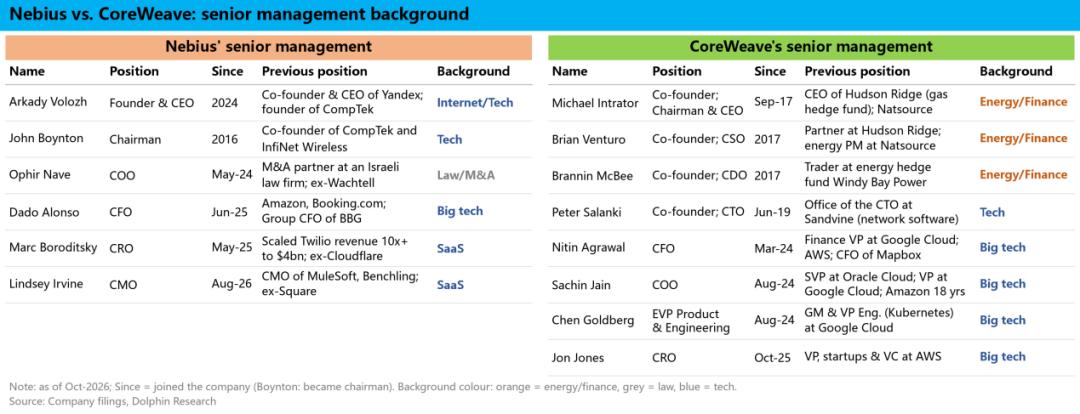
Zuerst die Schlussfolgerung: Die Ausgangspunkte der beiden Unternehmen sind fast gegensätzlich, aber nach dem Börsengang haben sie ihre Schwächen ausgeglichen, und ihre Expansionspfade sowie Managementkonfigurationen sind weitgehend konvergiert. Der Hintergrund von Unternehmen und Management ist kein wichtiger Grund für die Bewertungsunterschiede zwischen beiden.
Am Ausgangspunkt wurde CRWV von drei Energiehändlern gegründet und begann mit dem Mining, es ist gut darin, Strom zu erwerben und Finanzmittel zu beschaffen, was dem Muster "zuerst Geschäft aufbauen, dann Fähigkeiten ergänzen" entspricht;
NBIS stammt aus dem russischen Technologiegiganten Yandex. CEO Volozh ist Mitbegründer von Yandex und startet neu mit Tausenden von Ingenieuren und dem gesamten Cloud-Technologie-Stack, was dem Muster "zuerst Fähigkeiten aufbauen, dann Geschäft suchen" entspricht.
Auf dem Expansionspfad kopiert NBIS im Grunde CRWV: Große Aufträge bei großen Technologiekonzernen sichern → CFO aus großen Technologiekonzernen einstellen → Verträge nutzen, um Finanzmittel zu erschließen → an NVIDIA binden → GW-starke Stromversorgung sichern. Und die Zeitverzögerung verkürzt sich schnell: Bei dem großen Auftrag von Microsoft war es etwa 26 Monate später, bei dem großen Auftrag von Meta und der Beteiligung von NVIDIA betrug der Unterschied nur noch etwa eineinhalb Monate.
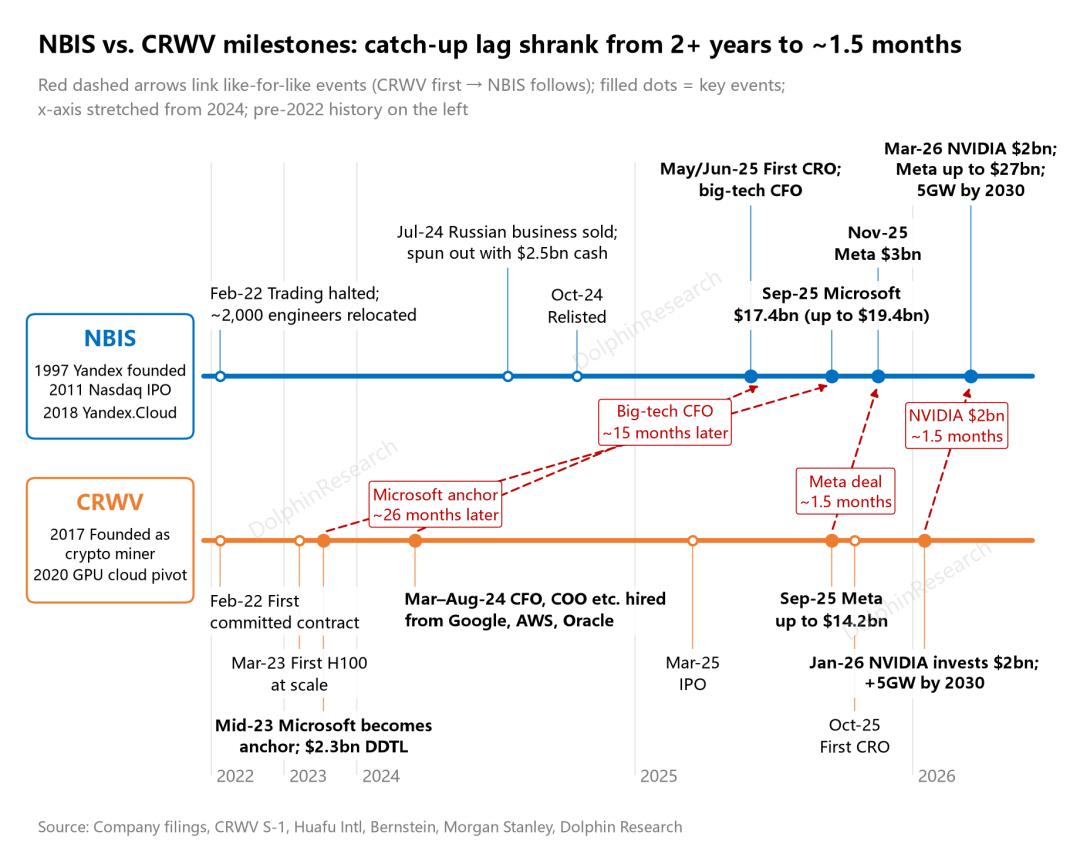
Im Management haben beide ihre Schwächen ausgeglichen: Ein Jahr vor dem Börsengang (2024) holte CRWV CFO, COO sowie Leiter für Produkt und Technik von Google Cloud, Amazon AWS, Oracle und anderen Unternehmen, um die Fähigkeiten für das Cloud-Geschäft zu ergänzen;
NBIS fehlte es an Erfahrung in der Kommerzialisierung und auf dem Kapitalmarkt. Ab 2025 holte es nacheinander einen CFO, der früher bei Amazon tätig war, sowie CRO (Chief Revenue Officer) und CMO (Chief Marketing Officer) von Twilio und MuleSoft.
Heute haben die beiden Unternehmen die gleiche Konfiguration von Berufsmanagern, der Unterschied besteht nur noch auf der Ebene der Gründer.
1.2 Bindung an NVIDIA: Beide erhalten Beteiligungen, aber CRWV ist stärker gebunden
In diesem Jahr hat NVIDIA jeweils etwa 2 Milliarden US-Dollar in beide Unternehmen investiert, die Beteiligungsquoten sind ähnlich, aber der Zeitpunkt des Einstiegs und die Tiefe der Geschäftsbindung unterscheiden sich stark.
CRWV ist der absolute "direkte Abkömmling" von NVIDIA, es kann sogar als außerbilanzielle Verbindlichkeit bezeichnet werden. NVIDIA war schon früh Aktionär; geschäftlich gibt es mehrere Bindungen:
a. NVIDIA ist der Hauptlieferant von CRWV; es mietet auch Rechenleistung von CRWV und ist damit dessen Kunde; es hat zudem zugesagt, den Teil der Kapazität zu kaufen, den CRWV nicht verkaufen kann, und sichert damit den Umsatz ab;
b. Ab diesem Jahr nutzt es sogar seine eigene Bilanz, um CRWV zu helfen, schneller Land, Strom und Rechenzentren zu erwerben. Man kann sagen, dass CRWV das Messer von NVIDIA ist, um die Blockade der Cloud-Giganten aufzubrechen.
NBIS hingegen ist eher eine spätere "Wette" von NVIDIA. Zuvor beteiligte sich NVIDIA nur mit kleinen Beträgen, erst in diesem Jahr beteiligte es sich groß angelegt über vorfinanzierte Bezugsrechte;
Die Zusammenarbeit konzentriert sich auf die technische Ebene, einschließlich bevorzugter Lieferung neuer Plattformen, Design von AI-Fabriken, Inferenzsoftware und Clusterüberwachung. Bei der technischen Behandlung gibt es kaum Unterschiede zwischen beiden, aber die Bindung in Betrieb und Kapital ist nicht sehr tief.
1.3 Der Bewertungsunterschied ist nicht so groß wie es aussieht
Bevor wir Punkt für Punkt vergleichen, entfernen wir zuerst den "Wasseranteil" im anfänglichen Bewertungsunterschied: Mehr als 60 % des scheinbar 3-fachen Bewertungsunterschieds stammen aus den unterschiedlichen Kapitalstrukturen der beiden Unternehmen.
CRWV expandiert durch Kredite: Nach dem Schlusskurs vom 26. Oktober macht die Marktkapitalisierung nur etwa die Hälfte des Unternehmenswerts (EV) aus (Marktkapitalisierung etwa 30,4 Milliarden US-Dollar, Nettoverschuldung etwa 28,4 Milliarden US-Dollar). Bei NBIS übersteigt das Bargeld auf dem Konto die Schulden, der EV beträgt etwa 45 Milliarden US-Dollar, etwas höher als die Marktkapitalisierung, da es Verwässerung durch NVIDIA-Bezugsrechte und im Geld liegende Wandelanleihen gibt (etwa 9,6 Milliarden US-Dollar), danach werden Nettoguthaben und Kapitalanlagen (etwa 6,3 Milliarden US-Dollar) abgezogen.
Nach Umrechnung in EV, berechnet nach dem erwarteten Umsatz 2027, beträgt der Wert für NBIS etwa das 3,7-fache und für CRWV etwa das 2,2-fache, der Unterschied schrumpft von etwa 3-fach auf etwa 1,7-fach.
II. Umsatzaussichten: CRWV ist stabiler, NBIS hat mehr Elastizität
Beim Umsatz kommt es auf zwei Punkte an: Erstens das Wachstum – welches Unternehmen hat mehr Elastizität; zweitens die Sicherheit – welches Unternehmen hat eine höhere Sichtbarkeit des Umsatzes und ist widerstandsfähiger gegen Abwärtsrisiken.
Zuerst die Schlussfolgerung: Die beiden Unternehmen haben zwei verschiedene Geschäftsmodelle, deren Vor- und Nachteile aus der gleichen Quelle stammen.
CRWV konzentriert sich auf langfristige Verträge mit "Zahlung unabhängig von der Nutzung", es betreibt Rechenzentren im Grunde als "Betreiber für Dritte" für mehrere große Kunden. Nutzungsmenge und Preis sind bei Vertragsunterzeichnung weitgehend festgelegt, etwa 80 % des erwarteten Umsatzes in den nächsten zwei Jahren sind bereits durch RPO (verbleibende Leistungsverpflichtungen) abgedeckt, das Risiko eines Branchenrückgangs wird mehr von den Kunden getragen, der Preis dafür ist eine schwächere Verhandlungsmacht und begrenzte Aufwärtselastizität.
Bei NBIS machen bedarfsorientierte Verträge und kurzfristige Verträge einen höheren Anteil aus, der Kundenkreis ist verteilter, es ähnelt eher einer traditionellen Cloud-Plattform: Es bündelt die Nachfrage vieler Kunden, legt die Preise selbst fest, und bei knapper Angebot-Nachfrage-Situation ist die Elastizität von Einzelpreisen, Umsatz und Gewinn größer; aber RPO deckt nur etwa die Hälfte des erwarteten Umsatzes in den nächsten zwei Jahren ab, Erträge und Risiken werden mehr selbst getragen – wenn sich Angebot und Nachfrage umkehren, fehlt der Schutz durch langfristige Verträge.
2.1 Vorhandene Aufträge: Der Umsatz von CRWV ist sicherer
Bei der relativen Wachstumsgeschwindigkeit ist NBIS viel schneller; aber bei dem absoluten Umfang ist CRWV immer noch viel größer. Selbst bei dem sequenziellen Zuwachs pro Quartal ist CRWV fast 2,8 Mal so groß wie NBIS.
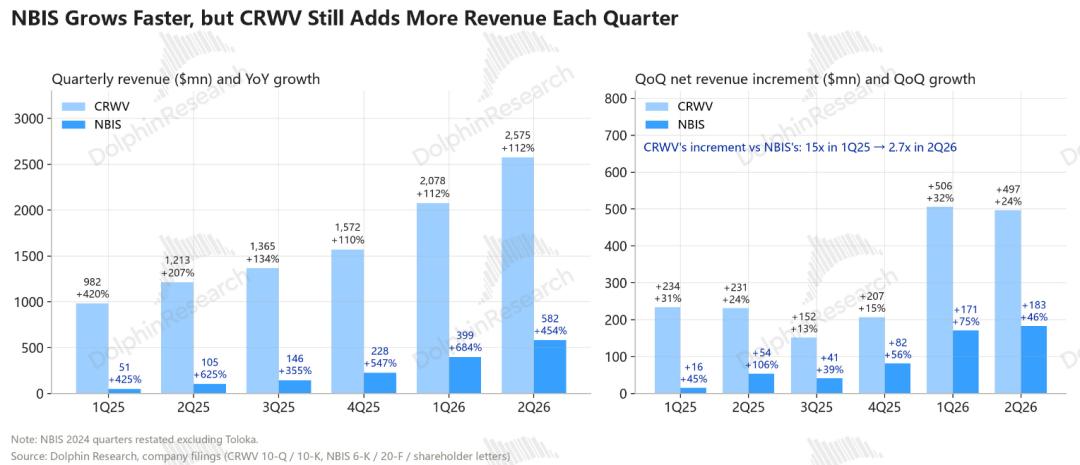
Noch wichtiger ist das zukünftige Wachstum: Der zukünftige Umsatz hängt von den vorhandenen Aufträgen (RPO) ab. In dieser Hinsicht hat CRWV deutliche Vorteile:
Das RPO-Volumen von NBIS beträgt nur etwa 1/3 von dem von CRWV, und etwa 85 % davon konzentrieren sich auf zwei Kunden: Microsoft und Meta; während die beiden größten Kunden von CRWV (Meta und OpenAI) zusammen etwa 54 % beisteuern.
Bis zum zweiten Quartal 2026 beträgt das RPO von CRWV 103,7 Milliarden US-Dollar, das von NBIS 37,5 Milliarden US