Es ist bereits 2026, warum stehen die Leute noch Schlange vor Damenbekleidungsgeschäften?
Vor einigen Monaten kündigte Wanwan an, in die Damenmodebranche einzusteigen, eine eigene Marke zu gründen und Cardigans für über 300 Yuan pro Stück zu verkaufen. Die Nutzer im Internet bewerteten dies als „zur falschen Zeit den falschen Weg einschlagen“, vergleichbar mit dem Beitritt zur nationalen Armee Chinas im Jahr 1949.
Vor zehn Jahren suchten die Kommentarbereiche überall nach den gleichen Kleidungsstücken wie ihre, und sie hatte keine Verpflichtung, sie zu teilen; zehn Jahre später seufzen die Leute, dass die Damenmodebranche am Ende ist, sobald Wanwan auf den Markt kommt.
In der einheimischen Damenmodebranche herrscht derzeit tatsächlich allgemeine Verzweiflung: Die stationären Geschäfte haben kaum Besucher, die E-Commerce-Angebote von Influencern stecken in einer Sackgasse, und Rücklaufquoten von über 50 % treten immer häufiger auf.
In diesem Umfeld strahlen jedoch jugendlich geprägte Fast-Fashion-Damenmodegeschäfte, angeführt von BM, WM, OM, BF, TWOI, eine eigene Dynamik der Wachstumsphase aus.
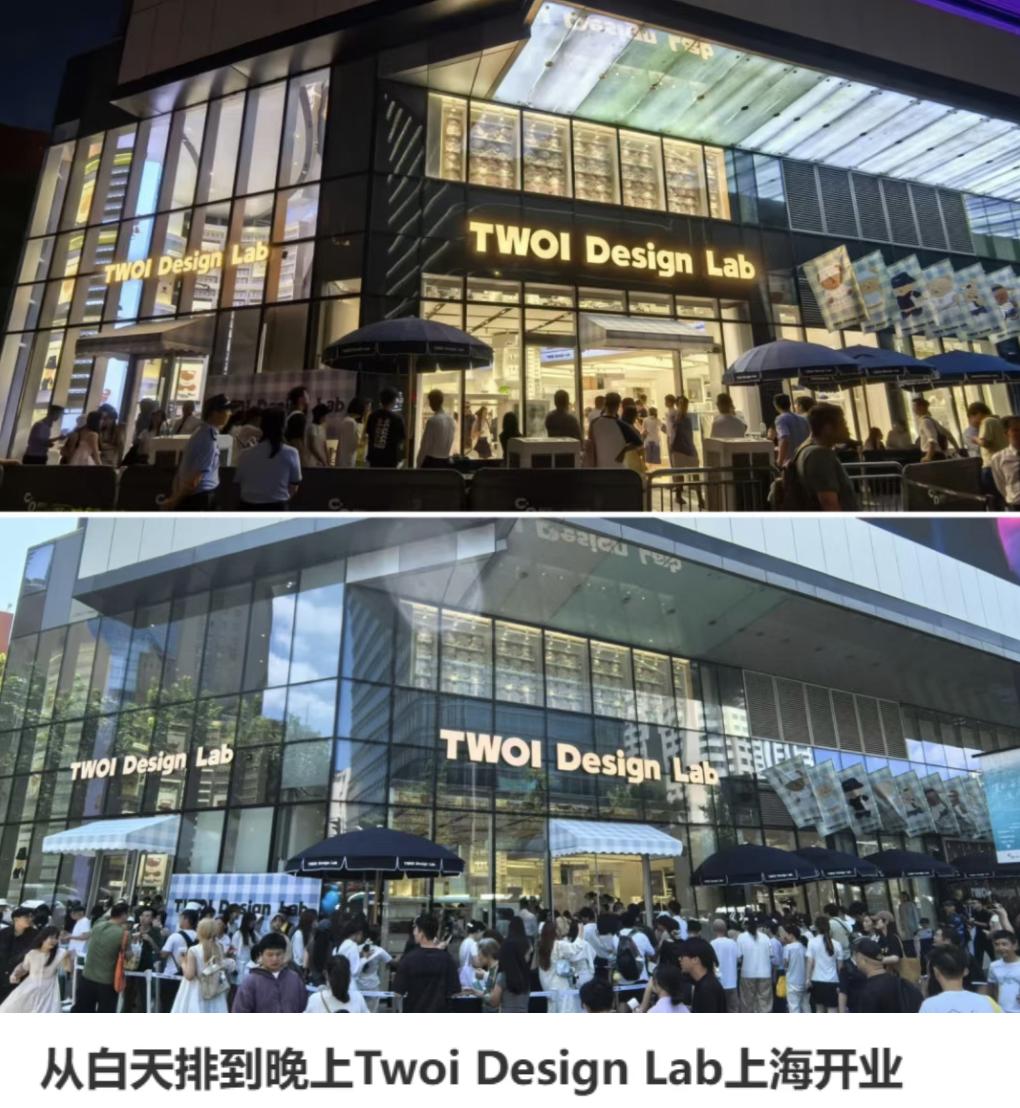
Im vergangenen Sommer, als der erste Laden von TWOI in Shanghai im Jing'an CP eröffnet wurde, berichteten Augenzeugen, dass das Chaos vor Ort vergleichbar mit dem Film „Busan Train“ war: Manche standen bis zu 8 Stunden in der Schlange vor der Tür, andere fielen bei fast 40 Grad Hitze in der Schlange in Ohnmacht.
Schließlich musste der Laden wegen der unkontrollierbaren Besucherzahl vorübergehend schließen. Der Inhaber entschuldigte sich mit der glücklichen Sorge und änderte die Eintrittsregeln: Man muss Eintrittskontingente über das Mini-Programm ergattern, eine Person ein Code, keine Begleitung erlaubt. Infolgedessen wurde der ursprüngliche Reservierungscode von 0,01 Yuan auf Hunderte von Yuan weiterverkauft.
Vor einiger Zeit eröffnete TWOI einen Laden in Aranya. Früh am Morgen, bevor die Angestellten überhaupt zur Arbeit kamen, hatte sich die Schlange vor der Tür mehrere Male um das Gebäude gewunden. Kurz nach der Eröffnung erhielt es den Titel „König der Warteschlangen in Aranya“, was die Leute unweigerlich fragen lässt:
Wir sind im Jahr 2026, wieso muss man noch für Damenmodegeschäfte um Eintritt kämpfen?
Mehrere andere Marken haben ebenfalls hohe Aufmerksamkeit erlangt:
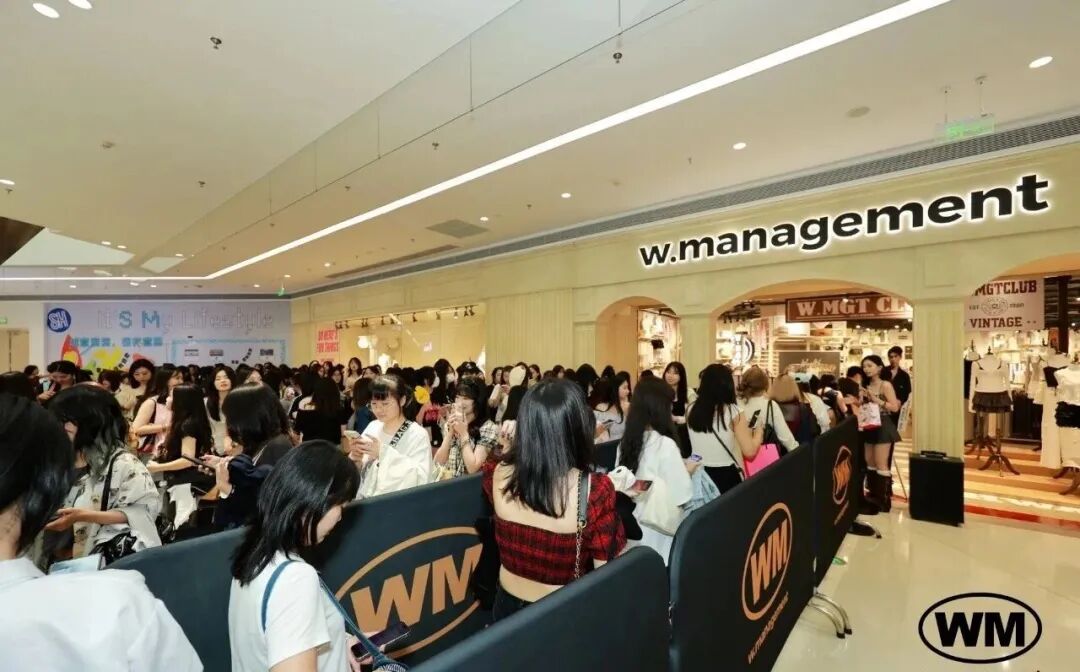
In Huaihai Parkson in Shanghai ist die Goldene Lage im Erdgeschoss OM zugewiesen; im Tianyi-Platz in Ningbo wurde das seit über einem Jahrzehnt betriebene H&M geschlossen und durch das Schild von WM ersetzt; im Causeway Bay in Hongkong wird der ehemalige Standort von H&Ms größtem asiatischen Flagship-Store von WM übernommen, mit einer Fläche von etwa 2800 Quadratmetern und einer monatlichen Miete von über 2 Millionen Hongkong-Dollar.
Es ist nicht schlimm, wenn man diese Buchstabenkombinationen nicht kennt – das Damenmodegeschäft im Einkaufszentrum mit dem höchsten Anteil an jugendlichen Kundinnen und den farbintensivsten Einkaufstüten ist genau eines davon.
Zwei aktuelle Nachrichten über Rücksendungen verdeutlichen zudem die extremen Gegensätze in der Branche.
Während andere Damenmodegeschäfte gezwungen sind, immer größere Etiketten an Kleidungsstücken anzubringen, um Rücksendungen zu reduzieren, hat BM den Kundinnen direkt mitgeteilt, dass die Anproberäume abgeschafft werden, keine Rückerstattungen möglich sind und man nur zwischen Umtausch und Gutschein wählen kann.
Alle sagen, dass Damenmodehändler ein hartes Leben führen – wieso können diese jugendlichen Trendmarken so selbstbewusst wie in einem Verkäufermarkt agieren?
Die chinesischen Nachahmer von BM
BM ist der Ursprung all dieser Marken.
Nach seinem Eintritt in China im Jahr 2019 wurde BM schnell zu einem Adjektiv für einen bestimmten Stil. Mit dem Hauptmerkmal „kurz, eng, freizügig“ und nur einer einzigen Kleidergröße wurde das Tragen von BM-Kleidung einst zum Maßstab für eine perfekte Figur, und die Marke hat das Schönheitsideal von „weiß, dünn, jung“ auf die Spitze getrieben.
Von der politisch unkorrekten Erzeugung von Figurangst in den frühen Jahren bis zu den jüngsten Gehorsamstests, bei denen keine Anprobe und keine Rückerstattung erlaubt sind, hat BM viel Kritik erhalten, aber die „BM-Mädchen“ sind nach wie vor begeistert.
Im Jahr 2023 eröffnete der Laden in Chengdu im Kulturpark Dongjiaoyi. Ein halbes Jahr nach der Eröffnung betrug der tägliche Durchschnittsbesuch immer noch 5000 Personen, was 1/5 des gesamten täglichen Besuchs des Parks entspricht[1].
Trotz dieser Beliebtheit gibt es bis heute nur 3 stationäre Geschäfte von BM auf dem chinesischen Festland, neben Chengdu nur in Peking und Shanghai – sie sind viel seltener als 5A-Touristenattraktionen. Andere Einkaufskanäle sind entweder die offizielle App oder Einkaufsagenten auf E-Commerce-Plattformen.
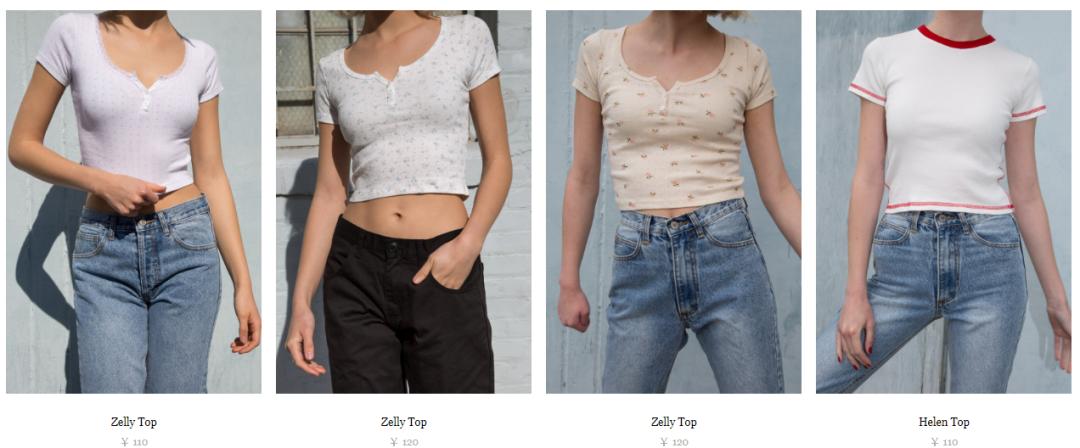
BM hat den chinesischen Markt, der sich stark nach jugendlicher Ausstrahlung sehnt, vollständig geöffnet, aber gleichzeitig eine zurückhaltende Expansion beibehalten. Die freigewordenen Lücken wurden schnell von den aufmerksamen chinesischen Nachahmern übernommen.
Nach 2022 hat BM seine „Schüler“ überall verteilt. Die chinesischen Nachahmer, die hauptsächlich aus Peking und dem Jangtse-Delta stammen, sind massenhaft aufgetaucht und populär geworden, und gemeinsam haben sie ein Geschäftsmodell namens „Lagerhaus-Damenmode“ zum Höhepunkt gebracht. WM, die Marke mit den meisten Filialen, hat bereits über 40 Geschäfte in fast 30 Städten eröffnet.
Die sogenannte Lagerhaus-Damenmode ist auf den ersten Blick eigentlich ein großes Einkaufszentrum für jugendliche Kleidung: Riesige Läden mit einer Fläche von tausenden Quadratmetern, zahlreiche Modelle, häufige neue Kollektionen, erschwingliche Preise und selbstständiges Auswählen.
Während in demselben Einkaufszentrum andere Damenmodegeschäfte noch 3 Verkäufer haben, die auf einen einzigen Kunden warten, bieten die Lagerhaus-Damenmodegeschäfte bereits Einkaufswagen an, damit die Kunden massenhaft einkaufen können.
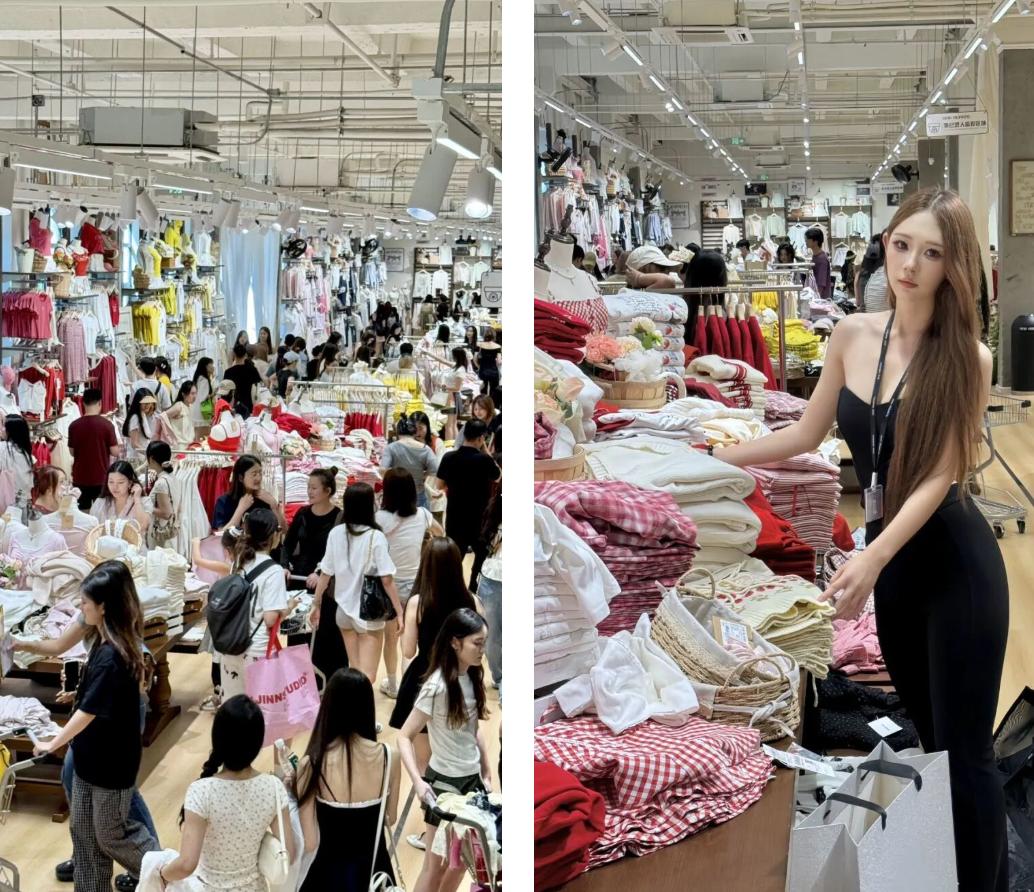
Der 3000 Quadratmeter große OM-Laden im Kulturpark Dongjiaoyi in Chengdu
Die chinesischen Nachahmer haben unter Beibehaltung der Kernmerkmale der Lagerhaus-Damenmode zwei Verbesserungen vorgenommen.
Erstens ist der Stil stärker unterteilt: Von amerikanischem Girlish-Stil bis zu koreanischem süß-coolen Stil, von Gothic bis zu Millennium-Stil ist alles vorhanden. Zweitens sind die Kleidergrößen vielfältiger: Wenn die Zielgruppe von BM hauptsächlich Mädchen mit einem zweistelligen Körpergewicht sind, versuchen die chinesischen Nachahmer, alle jungen Frauen anzusprechen.
Damit haben sie erfolgreich eine beispiellose Nische besetzt: Die Preise entsprechen noch denen von Fast Fashion, aber sie sind jugendlicher als Zara und trendiger als Uniqlo.
Zum Beispiel hat Zara in letzter Zeit einen Stil, der wie ein bevorstehender Misserfolg wirkt, während Uniqlo gerade eine große Konsolidierung durchläuft.
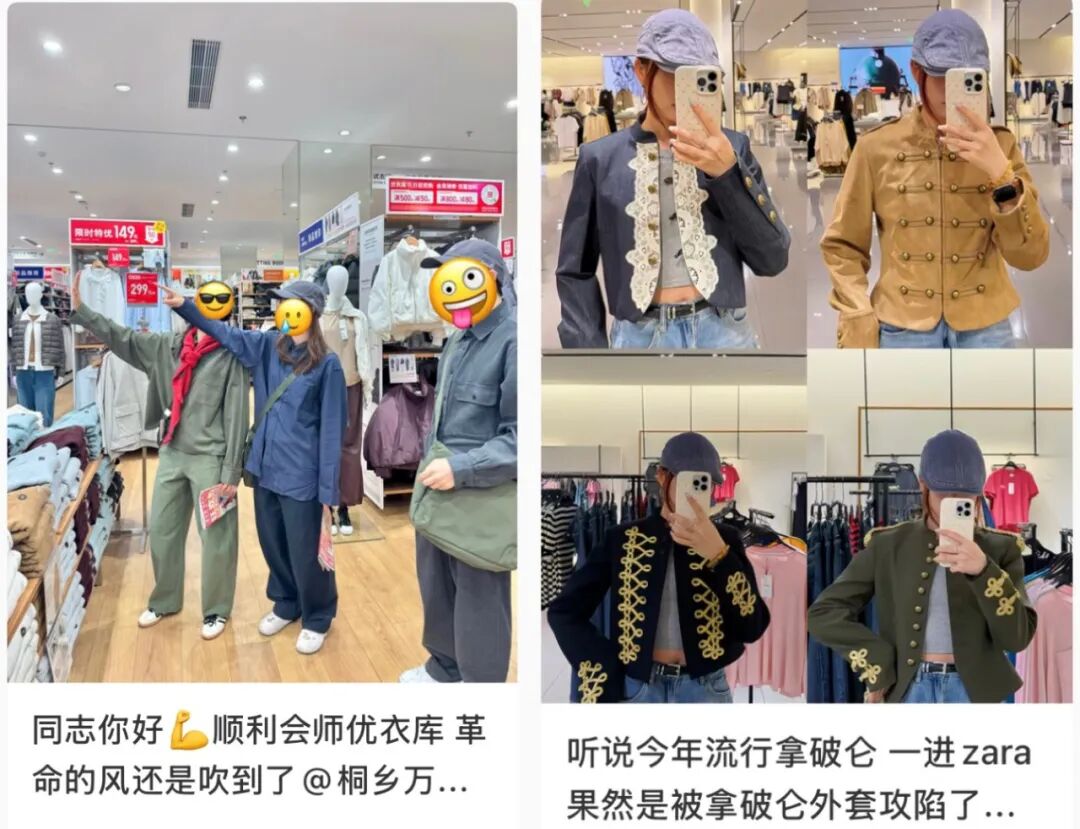
Im Vergleich dazu haben die früheren Fast-Fashion-Marken die jungen Frauen zwar auch gesehen und schon früh BM-Stil in ihren Regalen aufgenommen, aber ihre Ambitionen liegen nicht in diesem Bereich, wenn man die zukünftige Hauptrichtung betrachtet:
ZARA konzentriert sich darauf, große Geschäfte zu eröffnen, mit Designern zusammenzuarbeiten und sich in Richtung Luxusbereich zu bewegen; H&M passt gleichzeitig seine Geschäfte an und entwickelt hochwertige Linien; UR bemüht sich, die Positionierung von „Fast-Luxus-Mode“ zu finden und gleichzeitig den europäischen und amerikanischen Markt anzugreifen; selbst Uniqlo gibt sich nicht damit zufrieden, nur preiswerte Basiskleidung herzustellen, sondern holt Personal aus der Luxusbranche und bringt viele hochwertige Linien auf den Markt.
Die Gruppe von jungen Frauen um die zwanzig Jahre, die nicht als SVIP-Kunden betrachtet werden und sich aus Studenten und Berufsanfängern zusammensetzt, ist genau eine der aktivsten Gruppen auf dem Verbrauchermarkt. Ihre Kaufkraft mag begrenzt sein, aber ihre Einkaufsleidenschaft ist unbegrenzt.
Sowohl der Stil als auch der Preis der BM-Marken reichen aus, damit sie ausgiebig einkaufen können – kein Wunder, dass ihre Geschäfte so lebhaft sind.
Die schwierigen Zeiten der Vorgänger
Eine Woche nach der Eröffnung von TWOI in Aranya schrieb der Gründer von Aranya einen Glückwunscheintrag auf Weibo, verlieh ihm die Auszeichnung „höchster Flächenumsatz unter allen Markengeschäften“ und prognostizierte einen monatlichen Umsatz von über 20 Millionen Yuan.
Kurz darauf veröffentlichte Wanwan auch eine gute Nachricht über ihren GMV des ersten Monats: Der Erfolg von 10 Millionen Yuan hat die Öffentlichkeit dazu gebracht, für sie zu feiern – man feiert zuerst, dass sie „von der allgemeinen Kritik im Internet zu einem überraschenden Erfolg gekommen ist“, und setzt dann die große Hoffnung, dass „die Damenmodebranche endlich gerettet wird“.
Im Vergleich zu den meisten Konkurrenten ist dieser Erfolg zwar beeindruckend, aber die Monetarisierungseffizienz der ersten Generation von Influencern ist immer noch geringer als die der neuen Fast-Fashion-Marken.
Ein Testblogger hat berechnet, dass die Kosten für eine Hose von TWOI mit einem Preis von 325 Yuan etwa 66 Yuan betragen, was einem Gewinnspielraum von etwa dem Fünffachen entspricht – weit höher als das Niveau von 2,5 bis 3,5 Mal bei allgemeiner Fast Fashion[2].
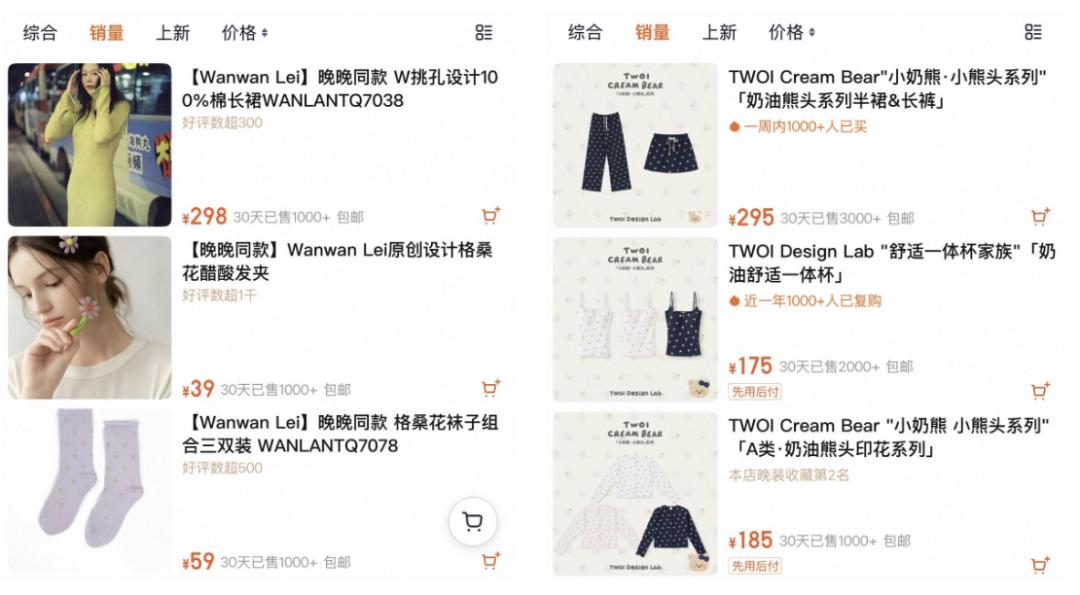
Dieses Geschäft hat einen eigenständigen „Milchgeld-Stil“: Auf den ersten Blick ähneln die Farbkombinationen einem Babygeschäft, die Schnitte sehen wie Pyjamas aus, und überall sieht man weiche Cremefarben, Bärenköpfe und Schleifen. Was das Preis-Leistungs-Verhältnis betrifft, liegt es wahrscheinlich noch unter dem von Wanwan:
Die guten Tage mit viel Verkehr und hohem Gewinn sind vollständig von den BM-Marken erlebt worden.
Wie allgemein bekannt ist, kämpfen die Damenmode-Konkurrenten online und offline ständig in ihren jeweiligen schwierigen Zeiten:
Online gibt es zwei große Schmerzquellen: zu teurer Verkehr und zu hohe Rücklaufquoten.
In den frühen Jahren machten die Kosten für bezahlte Werbung von Damenmodehändlern nur 10 % bis 15 % des GMV aus, bis zum Jahr 2026 sind sie auf 30 % bis 40 % gestiegen; die Rücklaufquoten sind ebenfalls erschreckend hoch. Branchendaten zeigen, dass die übliche Rücklaufquote von Damenmode im E-Commerce zwischen 50 % und 60 % liegt, und im Livestream-Kanal sogar bis zu 80 % erreicht[3][4].
Offline stehen die Geschäfte vor immer weniger Besuchern und der schweren Last der festen Kosten von physischen Geschäften.
Die physischen Geschäfte ähneln immer mehr kostenlosen Anproberäumen: Es ist zu einem festen Prozess geworden, Kleidung anzuprobieren, Fotos zu machen und online nach dem gleichen Modell zu suchen.
Wenn sich dann Lagerbestände ansammeln und die Liquidität schwierig wird, können E-Commerce-Händler notfalls noch extrem lange Vorbestellungsfristen nutzen, aber physische Geschäfte können nur zusehen, wie Miete und Nebenkosten sie aufzehren, bis sie schließlich zum Ausverkauf gezwungen sind.
Darüber hinaus schwebt das Damoklesschwert über der gesamten Branche: Die Nachfrage nach Damenmode ist zersplittert, und die Trends ändern sich extrem schnell. Man muss immer mit großen festen Summen an Geld auf flüchtige Modetrends setzen.
Der während der Nationalfeiertage populär gewordene „Einweg-Kleidungsstück“ ist das Produkt, bei dem beide Seiten von Angebot und Nachfrage in der Damenmodebranche keine anderen Lösungen mehr haben:
Die Verbraucher haben keine Hoffnungen mehr in Damenmode: Wenn man für 200 Yuan ein Kleid kauft und es trotzdem wie ein Blindbox-Experiment ist, kauft man lieber ein Dutzend Kleider für 200 Yuan und wirft sie weg, ohne es zu bedauern. Für Händler ist die Rendite bei regulärem Geschäftsbetrieb gering, also senken sie die Preise radikal – Kleider für 20 Yuan haben sogar eine niedrigere Rücklaufquote.