Das große KPI-Debakel der Automobilhersteller
„Die Hochsaison hat nicht den erwarteten Aufschwung gebracht – das ist das Schlimmste, was passieren kann.“
Gleich nach Ende Oktober haben die Automobilhersteller ihre Verkaufszahlen veröffentlicht. Bevor wir auf die konkreten Zahlen eingehen, werfen wir zuerst einen Blick auf den Gesamtmarkt.
Im Oktober belief sich der Einzelverkauf von Pkw im engeren Sinne auf rund 1,6 Millionen Einheiten, was einem Rückgang von 1,1 % gegenüber dem Vormonat entspricht. Im September lag die Zahl bei 1,618 Millionen Einheiten, der Jahresvergleichsrückgang beträgt 28 %. Zwei Monate in Folge liegt der jährliche Rückgang bei rund 28 %. Die Untergruppe des Chinesischen Pkw-Verbands prognostiziert, dass der Einzelverkauf von Pkw im Jahr 2026 bei 18,5 Millionen Einheiten liegen wird, was einem Rückgang von 22 % gegenüber dem Vorjahr entspricht.
Dies ist das erste Mal, dass der chinesische Automobilmarkt einen jährlichen Rückgang im zweistelligen Bereich verzeichnet.
Die Verkaufsziele der Automobilhersteller waren ursprünglich darauf ausgelegt, im „Goldenen September und Silbernen Oktober“ einen Aufschwung zu erzielen und zum Jahresende noch einmal einen Schub zu machen. Wenn die erste Welle nicht zustande kommt, fehlt die Basis für die zweite Welle.
Mit den oben genannten Zahlen wirkt die Erfüllungsrate der Effizienz der Automobilhersteller in den ersten zehn Monaten noch mehr wie ein rechnerisches Urteil.
Geely erreichte 2,5457 Millionen Einheiten, was einer Zielvorgabe von 3,45 Millionen Einheiten entspricht und eine Erfüllungsrate von 73,8 % bedeutet. Die Chery-Gruppe erreichte eine Erfüllungsrate von 78,2 %, was bereits das anständigste Ergebnis unter den traditionellen Automobilherstellern ist, aber ihre Exporte im Oktober machten mehr als zwei Drittel des Gesamtverkaufs aus.
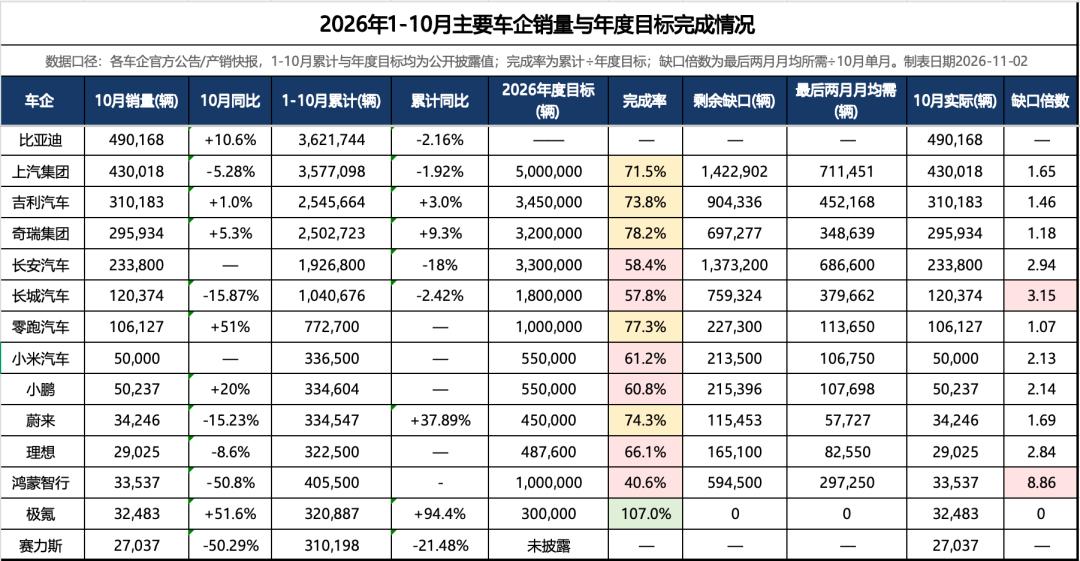
Erstellt von: SuperEV-Lab
Was die neuen Elektroauto-Marken betrifft, ist Zeekr das einzige Unternehmen in diesem Jahr, das seine Buchführung vorzeitig abschließen kann. Von Januar bis Oktober wurden 320.887 Einheiten ausgeliefert, bei einem Jahresziel von 300.000 Einheiten beträgt die Erfüllungsrate 107 %. Leapmotor liegt mit einer Erfüllungsrate von 77,27 % auf dem zweiten Platz, fehlt aber noch 227.300 Einheiten bis zum Ziel von 1 Million Einheiten. In den Monaten November und Dezember müssen durchschnittlich 113.700 Einheiten pro Monat ausgeliefert werden, was etwas höher liegt als der gerade im Oktober erzielte Rekord von 106.127 Einheiten.
Der Einzelverkauf im Oktober ging im Jahresvergleich um fast 30 % zurück. Das „Goldene September und Silberne Oktober“ verschwand zum ersten Mal auf diese Weise. Es bleiben nur noch zwei Monate Zeit, und für die meisten Unternehmen ist die Erfüllung des KPI ein unerreichbarer Traum.
01. Es ist keine Schande, den KPI nicht zu erfüllen
Nach allgemeinen Branchenkenntnissen muss man in den ersten 10 Monaten mehr als 80 % des Jahresziels erreichen, um in den letzten zwei Monaten noch Spielraum zu haben.
Im Jahr 2026 hat nur Zeekr diese Grenze überschritten.
Auf der Seite der neuen Elektroauto-Marken erzielte XPeng 50.237 Einheiten und stellte damit einen neuen historischen Monatsrekord auf, davon 13.326 Einheiten im Ausland, was einem Anstieg von 166 % gegenüber dem Vorjahr entspricht. Xiaomi überschritt die Marke von 50.000 Einheiten und stieg von 30.000 im August über 40.000 im September innerhalb von drei Monaten drei Stufen auf. Auf der anderen Seite erreichte NIO 34.246 Einheiten, Li Auto 29.025 Einheiten und HarmonyOS Intelligent Mobility 33.537 Einheiten, was einem jährlichen Rückgang von 50,8 % entspricht.
Leapmotor ist das stärkste Unternehmen unter den neuen Marken und steht stabil auf Platz 1. Von den sechs Unternehmen, die im letzten Jahr noch in derselben Liga gekämpft haben, beträgt der Verkauf des ersten Platzes in diesem Monat das 3,7-fache des letzten Platzes.
BYD verkaufte im Oktober 490.200 Einheiten auf Monatsbasis, was bereits ein historisch hohes Niveau darstellt, mit einem jährlichen Anstieg von 11 % und einem Exportvolumen von 170.000 Einheiten, das sich mehr als verdoppelte. Wenn man aber von dem Ziel von 5 Millionen Einheiten ausgeht, bedeutet das, dass die verbleibenden 1,3783 Millionen Einheiten in zwei Monaten untergebracht werden müssen, was durchschnittlich 689.000 Einheiten pro Monat entspricht.
Geely erreichte von Januar bis Oktober 2,5457 Millionen Einheiten bei einem Ziel von 3,45 Millionen Einheiten. Die verbleibenden 904.300 Einheiten geteilt durch zwei Monate ergeben einen monatlichen Durchschnitt von 452.000 Einheiten. Geely hat im Oktober gerade zum ersten Mal die Marke von 310.000 Einheiten pro Monat durchbrochen und muss den Wert um fast 46 % weiter steigern.
SAIC erreichte von Januar bis Oktober 3,5771 Millionen Einheiten bei einem Ziel von 5 Millionen Einheiten. Die Lücke beträgt 1,4229 Millionen Einheiten, was einem monatlichen Durchschnitt von 711.000 Einheiten entspricht. Great Wall erreichte von Januar bis Oktober 1,0407 Millionen Einheiten bei einem Ziel von 1,8 Millionen Einheiten. Die Lücke beträgt 759.300 Einheiten, was einem monatlichen Verkauf von 379.700 Einheiten entspricht, während das Unternehmen im Oktober nur 120.400 Einheiten verkauft hat.
Wenn man diese Divisionen einfach durchrechnet, sieht man sofort das Ergebnis: Die Zielmarke ist völlig außer Reichweite.
Anfang 2026 wurden die Ziele der Mainstream-Automobilhersteller allgemein auf „ein Wachstum von 20 % bis 50 % auf der Basis von 2025“ festgelegt. Das war in den letzten zehn Jahren das übliche Vorgehen: Der Markt wächst, die Ziele werden etwas schneller festgelegt als der Markt, um sich selbst dazu zu zwingen, Marktanteile zu gewinnen.
Aber der Markt im Jahr 2026 geht nach unten. Auf der einen Seite werden die Ziele nach „20 % Wachstum“ festgelegt, auf der anderen Seite entwickelt sich der Markt nach „22 % Rückgang“, dazwischen liegen Unterschiede von 40 bis 70 Prozentpunkten.
Angenommen, ein Automobilhersteller hat im Jahr 2025 1 Million Einheiten verkauft und sein Ziel für 2026 liegt bei 1,2 Millionen Einheiten, während der Markt von rund 23,7 Millionen Einheiten auf 18,5 Millionen Einheiten gefallen ist. Um das Ziel zu erreichen, müsste sein Marktanteil von 4,2 % auf 6,5 % steigen – ein Anstieg um 55 %.
Das lässt sich nicht einfach durch „mehr verkaufen“ lösen, das bedeutet, dass man zusätzliche 55 % Marktanteile von anderen abjagen muss.
Im letzten Quartal bleiben nur noch zwei Monate, selbst eine Zieländerung kann die Lücke nicht schließen. Also gibt es nur eine Schlussfolgerung: Es liegt nicht daran, dass die Automobilhersteller sich nicht anstrengen, sondern daran, dass der Nenner des Ziels und der Zähler des Marktes in entgegengesetzte Richtungen laufen – das ist das einfachste mathematische Problem.
02. Warum ist das passiert
Die Ziel-Liste von Anfang an wirkt im Rückblick wie ein optimistisches Memoir.
SAIC mit 5 Millionen Einheiten, BYD mit 5 Millionen Einheiten, Changan mit 3,3 Millionen Einheiten, Leapmotor mit 1 Million Einheiten, HarmonyOS Intelligent Mobility mit 1 bis 1,3 Millionen Einheiten. In einem Jahr, in dem der jährliche Einzelverkauf voraussichtlich einen zweistelligen negativen Wachstumsraten verzeichnet, liegen die impliziten Wachstumserwartungen dieser Zahlen allgemein im zweistelligen Bereich, teilweise sogar über 30 %.
Diejenigen, die die Ziele festlegen, wissen nicht, dass der Markt rückläufig ist. Einige Branchenanalytiker gehen davon aus, dass die Automobilhersteller die Schwierigkeiten erkennen, aber die Ziele sind nicht an die Endnachfrage gebunden, sondern daran, nicht hinter anderen zurückzubleiben. In einem Markt, in dem die Durchdringungsrate die Hälfte überschritten hat und das Wachstum zu einem Bestandswettbewerb geworden ist, haben die Ziele sich von Navigationsgeräten zu einer Haltung verwandelt, die dem Kapitalmarkt und der Lieferkette vorgeführt wird.
Noch entscheidender ist, dass im Jahr 2026 sogar die Werkzeuge zur Steigerung des Verkaufsvolumens entzogen wurden.
Am 1. Januar 2026 wurde die volle Befreiung von der Kraftfahrzeugsteuer für neue Energiefahrzeuge auf eine Halbierung der Steuer umgestellt, die Obergrenze für die Steuerermäßigung pro Fahrzeug sank von 30.000 auf 15.000 Yuan. Der Kaufrausch Ende 2025 hat die Nachfrage Anfang 2026 vorzeitig aufgebraucht, und der ursprünglich für das Jahresende erwartete Aufschwung ist auch nicht eingetreten.
Im Februar trat der „Leitfaden für die Einhaltung von Preisverhaltensregeln in der Automobilindustrie“ in Kraft. Der Verkauf unter Selbstkosten wurde eindeutig als großes Compliance-Risiko definiert, das Werkzeugkasten für Preiskriege wurde rechtlich eingeengt. Früher gab es noch einen letzten Trick, wenn der KPI nicht erfüllt werden konnte: Preissenkungen, Druck auf die Lagerbestände und Steigerung des Verkaufsvolumens. Im Jahr 2026 sind die Kosten für diesen Trick so hoch, dass die meisten Marktteilnehmer sie nicht tragen können.
Die Händler haben zuerst die Antwort gegeben: Die durchschnittliche Bruttomarge neuer Autos beträgt -21,4 %, fast 80 % der Händler verkaufen unter Einkaufspreis, der Lagerkoeffizient liegt bei 1,58, weit über der Warnlinie. Im ersten Halbjahr 2026 wurden mehr als 1.800 autorisierte Händlerfilialen geschlossen oder haben sich aus dem Netz zurückgezogen, durchschnittlich 10 Filialen pro Tag. Die Rückzugsgeschwindigkeit erreicht den Spitzenwert der letzten fünf Jahre.
In diesem Zustand der Vertriebskanäle würde eine Erhöhung der Großhandelszahlen in den letzten zwei Monaten durch Druck auf die Lagerbestände den Cashflow der Händler und den Restwert der Marke zerstören.
Die Gewinn- und Verlustrechnung unterstützt auch keinen Endspurt: Von Januar bis September 2026 beträgt die Umsatzrendite der Automobilindustrie 3,3 %, im September allein nur 1,4 %, was einem Tiefstand der letzten vier Jahre entspricht. Der Gewinn pro Fahrzeug bei Changan liegt zwischen 619 und 811 Yuan, bei Leapmotor bei 589 Yuan. Das Geld, das man mit dem Verkauf eines Autos verdient, reicht nicht einmal für ein anständiges Essen.
03. Die Größe ist nicht mehr das Wichtigste
Also stellen wir fest, dass das „Festlegen von KPI“ im Jahr 2026 zum ersten Mal unwirksam geworden ist.
In diesem Prozess ist nicht nur eine Gruppe von Zahlen unwirksam geworden, sondern es handelt sich um eine systemische Anpassung. Einige Unternehmen haben sich vorzeitig umgedreht und die Verkaufsziele in Umsatzziele umgewandelt, die die Betriebsqualität besser repräsentieren.
Zum Beispiel hat Dongfeng sein Jahresziel von 3,25 Millionen Einheiten auf 2,6 Millionen Einheiten herabgesetzt, Great Wall hat sein Verkaufsprüfziel von 2,49 Millionen Einheiten auf 1,8 Millionen Einheiten gesenkt, während es das Prüfziel eines Nettogewinns von nicht weniger als 10 Milliarden Yuan unverändert beibehält.
Diese Maßnahmen werden oft als Kapitulation interpretiert, aber die genauere Lesart ist: Wenn die Größe nicht mehr automatisch in Gewinn und Cashflow umgewandelt wird, ist es an sich schon eine Art Versäumnis, den Verkaufs-KPI weiterhin im Zentrum der Betriebslogik zu halten. Die Entscheidung von Great Wall ist besonders klar: Einen Teil des Verkaufs opfern, um die Gewinnindikatoren zu schützen.
Wenn man sich die schönen Erfüllungsraten von Januar bis Oktober ansieht, muss man zwischen Wasser und echter Qualität unterscheiden.
Die 77,27 % von Leapmotor beruhen auf extremer Kostenkontrolle und Produktionsrhythmus. Der Gewinn pro Fahrzeug beträgt nur 589 Yuan, aber es tauscht echte Produkte gegen echte Bestellungen ein, keine durch Lagerdruck erzeugten Großhandelszahlen. XPeng hat im Oktober zum ersten Mal die Marke von 50.000 Einheiten pro Monat durchbrochen, die Auslandslieferungen von 13.000 Einheiten stiegen um 166 % gegenüber dem Vorjahr, das Wachstum kommt von neuen Räumen, die durch Exporte erschlossen wurden, nicht von dem harten Abjagen von Marktanteilen aus dem Gesamtmarkt. Der erste Monat mit über 50.000 Einheiten bei Xiaomi stammt aus dem ersten vollen Auslieferungsmonat der Pengcheng-Serie, nicht aus einem Jahresend-Schub zur Steigerung des Verkaufsvolumens.
Die Erfüllungsrate von 78,2 % der Chery-Gruppe sieht hoch aus, aber ihre Struktur sagt viel aus: Im Oktober wurden 201.000 Einheiten exportiert, das dritte Mal in diesem Jahr, dass der monatliche Export 200.000 Einheiten übersteigt, Exporte machen den größten Teil des Gesamtverkaufs aus. BYD exportierte im Oktober 170.000 Einheiten, ein Anstieg von 103 % gegenüber dem Vorjahr; Geely exportierte 107.000 Einheiten, ein Anstieg von 158 % gegenüber dem Vorjahr.
Diese Wachstumszahlen sind nicht das Produkt der KPI-Erfüllung, sondern die zweite Kurve der Exporte federt die interne Konkurrenz im inländischen Bestand ab.
Auf der anderen Seite sank der Verkauf von HarmonyOS Intelligent Mobility im Oktober im Jahresvergleich um die Hälfte, es ist der fünfte Monat in Folge mit einem jährlichen Rückgang. Dongfeng Honda verzeichnete fortlaufende Rückgänge, GAC Toyota sank um fast 25 % gegenüber dem Vorjahr. Der Marktanteil japanischer Marken in China ist bereits unter 11 % gefallen. Die Differenzierung der Erfüllungsraten von Januar bis Oktober ist im Wesentlichen die Differenzierung zwischen „Wer tauscht noch echte Produkte gegen echte Nachfrage“ und „Wer stützt die Zahlen noch durch Trägheit“.
Das wahre Signal, das das Jahr 2026 gibt, ist nicht, dass man die Ziele einfach niedriger festlegen soll. Wenn die überwiegende Mehrheit der Marktteilnehmer in einer Branche die Ziele, die sie sich selbst zu Beginn des Jahres gesetzt haben, nicht erreichen kann, liegt das Problem nicht an der Höhe der Ziele, sondern daran, dass das Festlegen von Zielen selbst bereits von der betrieblichen Realität abgekoppelt ist.
In einer Situation, in