Alle hier anwesenden KIs sind „Müll“
KI-Unternehmen streben noch immer nach einer Bewertung in Billionenhöhe, während die Kreditratingagenturen bereits anfangen, die Stimmung zu dämpfen.
Am 30. Oktober wurde aus ausländischen Medien berichtet, dass der globale Investmentgigant Blackstone seine Erwartungen an das zukünftige Kreditrating von Anthropic geändert hat. Zuvor war Blackstone der Ansicht, dass dieses börsennotierte KI-Unternehmen voraussichtlich bis Ende dieses Jahres ein Investment-Grade-Rating erhalten würde, heute erwartet es jedoch, dass Anthropic auch nach Abschluss des Börsengangs möglicherweise in der BB-Klasse verbleibt, die als „Junk-Rating“ bezeichnet wird.
Am selben Tag passte S&P den Ausblick für das Kreditrating von Meta von „stabil“ auf „negativ“ an und warnte, dass seine expandierenden KI-Investitionen dazu führen könnten, dass der freie operative Cashflow über mehrere Jahre hinweg negativ ist.
Oracle wurde bereits im Juli dieses Jahres herabgestuft und ist nur noch einen Schritt vom Junk-Rating entfernt.
Auch die Finanzdaten beginnen, Druck zu zeigen.
In den ersten drei Quartalen dieses Jahres erreichte der kombinierte operative Cashflow von Microsoft, Alphabet, Amazon, Meta und Oracle einen historischen Höchststand, während die Kapitalausgaben fast verdoppelt wurden und 556,9 Milliarden US-Dollar erreichten – erstmals übertrafen sie den operativen Cashflow. Der kombinierte freie Cashflow der fünf Unternehmen wechselte von positiv zu negativ, und der Betrag der Aktienrückkäufe brach um 83 % ein.
KI generiert immer noch Einnahmen, und die Technologiegiganten verfügen nach wie vor über eine starke Fähigkeit, Gewinne zu erzielen. Aber dieser Investitionswettbewerb verlangt von ihnen, immer mehr Bargeld im Voraus einzusetzen und sogar die eigene Kreditwürdigkeit und die ihrer Partner in Anspruch zu nehmen.
Die Ratingagenturen beginnen, vor Risiken zu warnen, während die Wall Street weiterhin Kredite vergibt. Immer komplexere Finanzierungsvereinbarungen binden die Interessen und Schulden immer mehr Unternehmen aneinander. Ob die massiven Investitionen in KI letztendlich in ausreichende Barrenditen umgewandelt werden können, bleibt jedoch ein Problem, das die gesamte Branche nicht umgehen kann.
A.
Im Juni dieses Jahres vergab die US-Kreditratingagentur KBRA das Emittenten-Kreditrating BB+ an Anthropic – nur eine Stufe unter dem niedrigsten Investment-Grade-Rating BBB-, das immer noch zur spekulativen Kategorie gehört, also dem sogenannten „Junk-Rating“.
Betrachtet man nur die von Anthropic später veröffentlichten Betriebsdaten, fällt es schwer, das Unternehmen mit dem „Junk-Rating“ in Verbindung zu bringen.
Laut dem am 26. Oktober veröffentlichten Börsenprospekt erzielte Anthropic im ersten Halbjahr dieses Jahres einen Umsatz von 16,286 Milliarden US-Dollar, was einem Anstieg von 1300 % gegenüber dem Vorjahr entspricht, während der Betriebsverlust auf 693 Millionen US-Dollar verringert wurde.
Auf Kundenseite gab es bis Ende September mehr als 11.900 Kunden, die Anthropic in den vergangenen 12 Monaten mindestens 100.000 US-Dollar Umsatz eingebracht haben – vor einem Jahr waren es nur etwa 950. Darunter befinden sich mehr als 1900 Kunden, die mindestens 1 Million US-Dollar zum Umsatz beitragen.
Bei den Barreserven schnitt Anthropic nicht schlecht ab: Bis Ende Juni hielt das Unternehmen Barmittel und Barmitteläquivalente in Höhe von 112,4 Milliarden US-Dollar sowie kurzfristige Anlagen von etwa 19,3 Milliarden US-Dollar, was zusammen mehr als 130 Milliarden US-Dollar entspricht. Diese riesigen Barreserven wurden jedoch hauptsächlich durch externe Finanzierung aufgebaut – allein im ersten Halbjahr dieses Jahres erzielte Anthropic einen Nettobarmittelzufluss aus Finanzierungsaktivitäten von 110,8 Milliarden US-Dollar, der hauptsächlich aus der Ausgabe von Vorzugsaktien stammt.
Trotz dieses beeindruckenden Wachstums konnten die Erwartungen einiger Eigenkapitalinvestoren immer noch nicht erfüllt werden.
Laut Berichten aus ausländischen Medien beginnen einige Aktionäre und potenzielle Börseninvestoren, die Erwartung an die Börsenbewertung von Anthropic von etwa 2 Billionen US-Dollar auf 1,5 Billionen US-Dollar zu senken, da sich das sequenzielle Umsatzwachstum im dritten Quartal von etwa 145 % auf 45 % verlangsamt hat.
Gleichzeitig steigen die Rechenausgaben von Anthropic rasant an.
Allein im ersten Halbjahr dieses Jahres beliefen sich die Betriebskosten für Rechenleistung und Infrastruktur des Unternehmens auf 8,945 Milliarden US-Dollar, was 55 % des Umsatzes im gleichen Zeitraum entspricht und einem Anstieg von etwa 283 % gegenüber dem Vorjahreszeitraum entspricht.
Dem Prospekt zufolge hat Anthropic zugesagt, über mehrere Jahre hinweg mindestens 114,5 Milliarden US-Dollar, 110 Milliarden US-Dollar und 44,9 Milliarden US-Dollar Rechenleistung bei Google, Amazon und Microsoft zu beziehen. Die gesamten Mindestbezugszusagen belaufen sich auf 269,4 Milliarden US-Dollar.
Die Laufzeit der entsprechenden Verträge erstreckt sich von 2033 bis 2036 und enthält größtenteils Mindestzahlungsverpflichtungen. Selbst wenn die tatsächliche Nutzung der Rechenleistung unter dem vereinbarten Niveau liegt, muss Anthropic die entsprechenden Gebühren zahlen.
Darüber hinaus hat Anthropic mit SpaceXAI einen Rechenleistungsbezugsvertrag mit einem Höchstbetrag von 120,5 Milliarden US-Dollar abgeschlossen, der bis 2029 läuft und nach Ende der anfänglichen nicht kündbaren Frist mit einer Frist von 90 Tagen gekündigt werden kann. Der mit Broadcom unterzeichnete Geräte-Finanzierungsleasingvertrag sieht Leasingzahlungen von etwa 161,2 Milliarden US-Dollar ohne Zinsen vor, wobei die Leasingdauer grundsätzlich nicht kündbar ist.
Diese Verträge erstrecken sich über mehrere Jahre und haben unterschiedliche Zahlungsbedingungen, aber sie alle bedeuten, dass Anthropic in Zukunft enorme Ausgaben für Rechenleistung und Infrastruktur tragen muss.
Es ist noch ungewiss, ob die entsprechenden Einnahmen weiter wachsen können.
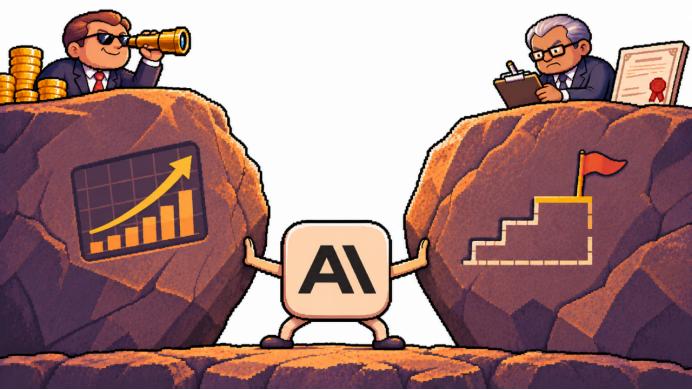
Im September dieses Jahres erhöhte das von Morgan Stanley geführte Bankenkonsortium die revolvierende Kreditlinie von Anthropic von 3,25 Milliarden US-Dollar auf 15 Milliarden US-Dollar und verlängerte die Laufzeit bis September 2031. Das bedeutet, dass Anthropic im Rahmen der Kreditlinie Kredite bei Banken aufnehmen, zurückzahlen und erneut aufnehmen kann.
Aber die Banken haben entsprechende Bedingungen gestellt: Gemäß der Vereinbarung muss Anthropic die Vermögenswerte des Unternehmens und einiger wichtiger Tochtergesellschaften als Sicherheit hinterlegen, und einige Tochtergesellschaften müssen die Kredite garantieren. Wenn das Unternehmen die Schulden nicht wie vereinbart zurückzahlen kann, können die Banken die Sicherheiten gemäß dem Vertrag verwerten oder von den Garantiegebern Rückzahlung verlangen. Darüber hinaus beschränkt die Vereinbarung Maßnahmen wie die Aufnahme neuer Schulden, den Verkauf von Vermögenswerten und die Ausschüttung von Mitteln an Aktionäre durch Anthropic.
Erst wenn Anthropic von mindestens zwei der drei Ratingagenturen Moody's, S&P und Fitch ein Investment-Grade-Kreditrating mit stabilem Ausblick erhält und andere vertragliche Bedingungen erfüllt, kann es die Aufhebung dieser Sicherheiten und Garantien beantragen. Selbst wenn Anthropic erfolgreich an die Börse geht, werden diese Finanzierungsbeschränkungen nicht automatisch aufgehoben.
Die neueste Einschätzung von Blackstone spiegelt zudem die Zweifel des Marktes wider, dass das Unternehmen kurzfristig ein Investment-Grade-Rating erhalten kann – zuvor erwartete Blackstone, dass Anthropic voraussichtlich bis Ende dieses Jahres ein Investment-Grade-Rating erhalten würde, heute geht es jedoch davon aus, dass das Unternehmen auch nach Abschluss des Börsengangs in der BB-Klasse verbleiben könnte.
Eigenkapitalinvestoren achten auf Wachstum, Fremdkapitalinvestoren auf Kreditwürdigkeit. Anthropic, das gerade den Börsengang vorantreibt, steht zwischen beiden Seiten und steht unter erheblichem Druck.
B.
Neben Anthropic beginnen auch Technologiegiganten mit etablierten Geschäftsmodellen, die sie stützen, unter dem Druck der KI-Kapitalausgaben unter Kreditdruck zu geraten.
Laut Berichten aus ausländischen Medien belief sich der kombinierte operative Cashflow der fünf Technologiegiganten Microsoft, der Google-Muttergesellschaft Alphabet, Amazon, Meta und Oracle in den ersten drei Quartalen dieses Jahres auf 542,9 Milliarden US-Dollar, was einem Anstieg von 29 % gegenüber dem Vorjahr entspricht und einen historischen Höchststand darstellt. Aber die Kapitalausgaben dieser fünf Unternehmen im gleichen Zeitraum haben sich fast verdoppelt und erreichten erstaunliche 556,9 Milliarden US-Dollar.
Dies ist das erste Mal seit Beginn der entsprechenden Statistiken im Jahr 2011, dass die kombinierten Kapitalausgaben der fünf Unternehmen den operativen Cashflow übersteigen.
Nach Abzug der Kapitalausgaben wechselte der kombinierte freie Cashflow der fünf Unternehmen von plus 143,5 Milliarden US-Dollar im Vorjahreszeitraum auf minus 14 Milliarden US-Dollar.
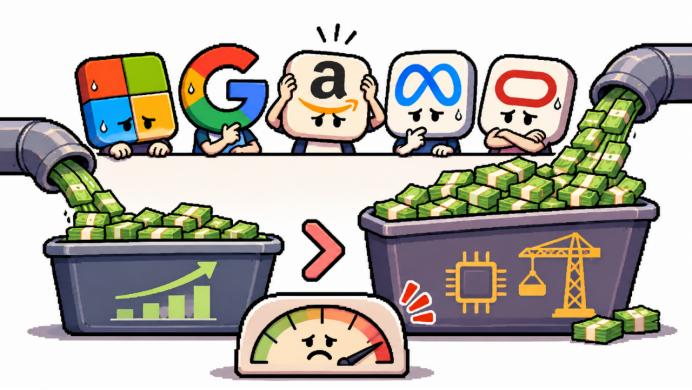
Die Ratingagenturen befürchten, dass diese massiven Kapitalausgaben noch viele Jahre andauern werden, was den finanziellen Druck der Unternehmen in Zukunft weiter verschärfen könnte.
Am 30. Oktober passte S&P den Ausblick für das Kreditrating von Meta von „stabil“ auf „negativ“ an und behielt das Kreditrating von AA- unverändert bei.
S&P wies darauf hin, dass Meta enorme Mittel für den Aufbau von KI-Infrastruktur einsetzt, aber im Vergleich zu anderen Technologiegiganten ist die Fähigkeit, KI-Investitionen zu monetarisieren, begrenzter. Es besteht nach wie vor Unsicherheit, ob in den nächsten Jahren Einnahmen erzielt werden können, die ausreichen, um die neuen Kosten zu decken.
Laut dem Finanzbericht für das dritte Quartal belief sich der operative Cashflow von Meta in diesem Quartal auf 32,79 Milliarden US-Dollar, während die Kapitalausgaben bis zu 34,91 Milliarden US-Dollar betrugen, was dazu führte, dass der freie Cashflow negativ wurde und 2,12 Milliarden US-Dollar erreichte.
Meta erwartet, dass die gesamten Kapitalausgaben in diesem Jahr zwischen 135 und 145 Milliarden US-Dollar liegen werden. S&P prognostiziert hingegen, dass die Kapitalausgaben von Meta im Jahr 2027 225 Milliarden US-Dollar übersteigen könnten, was zu einer Lücke beim freien operativen Cashflow von 71 Milliarden US-Dollar führt.
Meta stimmt der Einschätzung von S&P jedoch nicht zu und erklärt, dass KI die Leistung seines Werbegeschäfts bereits verbessert hat und in Zukunft neue Einnahmemöglichkeiten schaffen wird.
Oracle wurde tatsächlich herabgestuft.
Am 9. Juli dieses Jahres senkte S&P das Kreditrating von Oracle von BBB auf BBB-, was nur noch einen Schritt vom „Junk-Rating“ entfernt ist. Der Grund liegt ebenfalls in den massiven Kapitalinvestitionen, Schulden und langfristigen Leasingverpflichtungen, die durch den Aufbau der KI-Infrastruktur entstehen.
Am 28. Oktober veröffentlichte Oracle seinen Finanzierungs- und Cashflow-Plan für die nächsten vier Jahre: Es wird erwartet, dass die Kapitalausgaben in den Geschäftsjahren 2027 bis 2028 ihren Höhepunkt erreichen, und erst im zweiten Halbjahr des Geschäftsjahres 2028 wird der freie Cashflow positiv. Um diesen Übergang zu unterstützen, plant das Unternehmen, bis zum Geschäftsjahr 2030 zusätzlich nicht mehr als 20 Milliarden US-Dollar über die Kapitalmärkte zu finanzieren, davon 10 Milliarden US-Dollar aus Eigenkapitalfinanzierung und 10 Milliarden US-Dollar aus Fremdkapitalfinanzierung.
Neben der Auswirkung auf das Kreditrating beginnen die stetig expandierenden Kapitalausgaben auch den Spielraum der Technologiegiganten einzuschränken, Bargeld an Aktionäre zurückzugeben.
Statistiken von Reuters zeigen, dass sich der Gesamtbetrag der Aktienrückkäufe der fünf genannten Unternehmen in den ersten drei Quartalen dieses Jahres von 81,8 Milliarden US-Dollar im Vorjahreszeitraum auf 13,6 Milliarden US-Dollar drastisch verringerte, was einem Rückgang von 83 % entspricht. Darunter haben Alphabet und Meta in den ersten drei Quartalen dieses Jahres keine Aktienrückkäufe durchgeführt.
Zusammen mit den Bardividenden gaben die fünf Technologiegiganten nur 9,3 % des operativen Cashflows an die Aktionäre zurück, was unter dem Wert von 27,4 % im Vorjahreszeitraum liegt und den niedrigsten Stand seit mindestens 15 Jahren darstellt.
Die Technologiegiganten verdienen immer noch Geld, aber das verdiente Geld reicht immer weniger aus.
C.
Obwohl die Kreditratingagenturen nacheinander Warnungen ausgesprochen haben, haben die Finanzierungsaktivitäten an der Wall Street nicht aufgehört.
Das typischste Beispiel ist Blackstone: Blackstone hat die Erwartung an das zukünftige Kreditrating von Anthropic gesenkt und geht davon aus, dass das Unternehmen auch nach einem erfolgreichen Börsengang im