Die vielschichtigen Transaktionen hinter einer GPU berühren die empfindlichen Nerven der Technologieaktien.
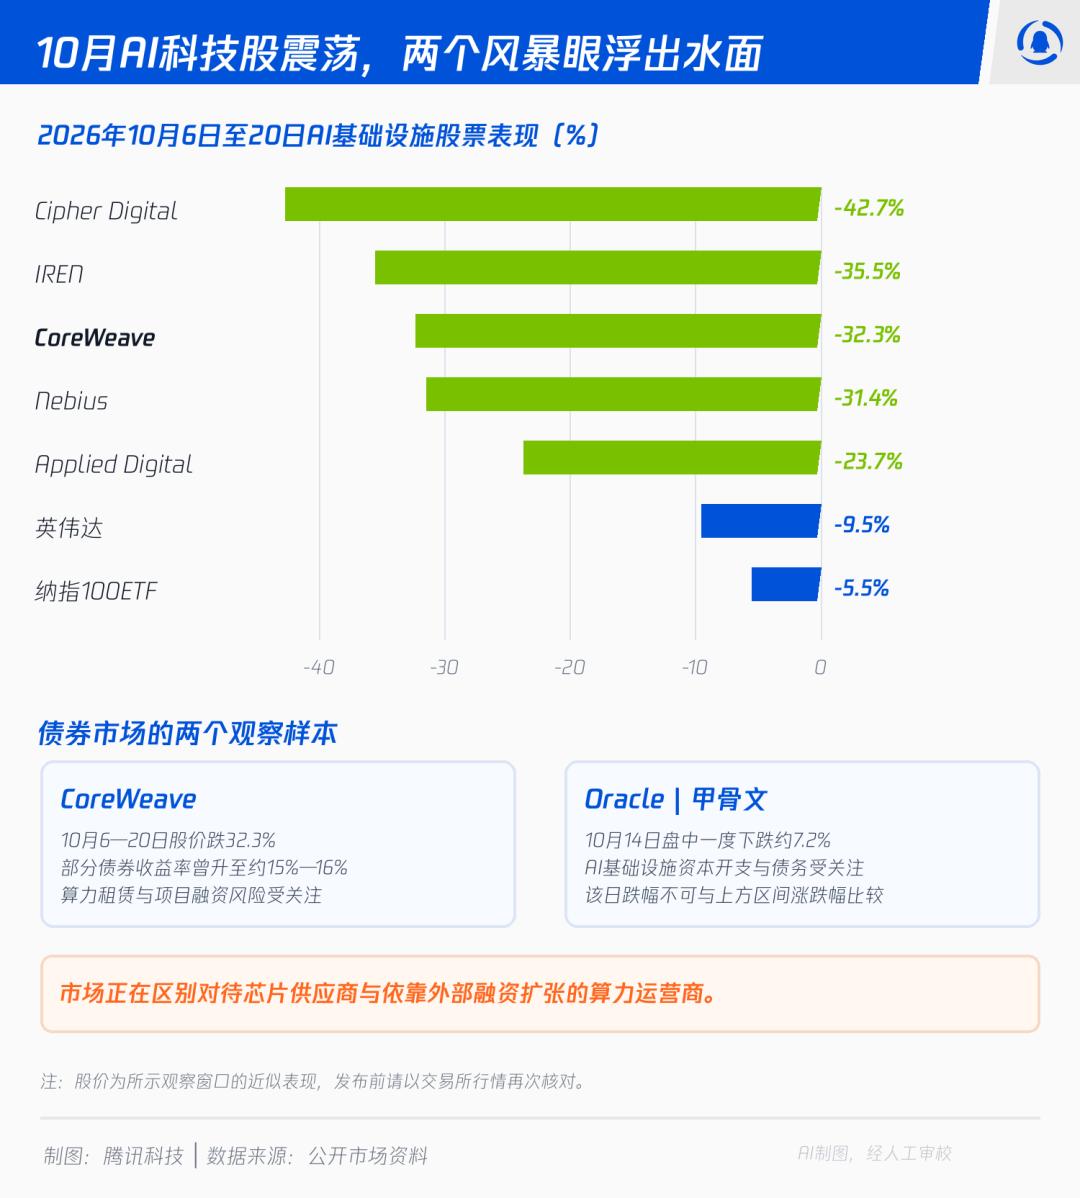
Am 30. Oktober erlitt der Technologiesektor der US-Börse erneut einen schweren Einbruch. Der Nasdaq-Index fiel an einem einzigen Tag um 2,86 %, Intel stürzte um 28,6 % ab, und auch Chip-Aktien wie Nvidia und AMD wurden davon betroffen. Im gesamten Oktober erlebten Technologieaktien die schwerste monatliche Korrektur seit März 2025.
In dieser Korrekturwelle wiesen die Unternehmen für KI-Infrastruktur die stärksten Schwankungen auf. Bei CoreWeave, das durch die GPU-Vermietung rasant aufgestiegen ist, wurden im Mitte Oktober Teile seiner unbesicherten Anleihen verkauft, wobei die Marktrendite zeitweise auf über 15 % kletterte. Am 28. Oktober stellte Axios zudem fest, dass der Druck am Anleihemarkt bereits auf Unternehmen übergegriffen hat, die für CoreWeave Rechenzentren bauen.
Auch Oracle steht im Fokus der Investoren. Dieser traditionsreiche Softwaregigant expandiert sein KI-Cloud-Geschäft massiv, aber seine umfangreichen Pläne zum Bau von Rechenzentren führen auch zu einem anhaltenden Finanzierungsbedarf. Am 28. Oktober stellte Oracle speziell auf dem Investoren-Tag einen Plan zur Kontrolle der Finanzierung vor, um die Bedenken des Marktes hinsichtlich der Kapitalausgaben und des Schuldenumfangs zu zerstreuen.
Gerade als der Anleihemarkt das Risiko von KI-Infrastrukturen neu bewertet, sammelt die Wall Street noch mehr Kapital ein.
Am 26. Oktober kündigten die Bank of America, Citigroup, Morgan Stanley und Blackstone eine Finanzierungsvereinbarung in Höhe von 63 Milliarden US-Dollar an, um Anthropic bei der Nutzung von KI-Chips und Netzwerkgeräten von Broadcom zu unterstützen. Nach der veröffentlichten Struktur finanzieren die Finanzinstitute die Gerätebeschaffung über ein eigens gegründetes Unternehmen und vermieten die Geräte anschließend an Anthropic. Broadcom unterstützt den zukünftigen Restwert der Geräte im vereinbarten Rahmen.
Auf der einen Seite werden Anleihen einiger Rechenleistungsunternehmen verkauft, auf der anderen Seite schreiten neue Finanzierungen in Höhe von mehreren hundert Milliarden US-Dollar weiter voran. Die Haltung des Marktes zu KI-Investitionen differenziert sich zunehmend: Kapital ist nach wie vor bereit, in diese Branche zu fließen, aber die Bedingungen, unter denen verschiedene Unternehmen und Projekte Finanzmittel erhalten, weisen deutliche Unterschiede auf.
Verfolgt man diese Transaktionen weiter, stellt sich heraus, dass hinter dem Weg einer GPU vom Chip-Hersteller über die Bereitstellung im Rechenzentrum bis zur Generierung von Einnahmen aus Rechenleistung bereits ein komplexes Finanzierungsgeflecht steht. Geräte können zu Sicherheitsvermögen werden, langfristige Verträge über Rechenleistung können Kredite absichern, und zukünftige Zahlungen von Kunden über mehrere Jahre dienen als Grundlage für die Schuldentilgung.
Während die Aktualisierung und der Austausch von Chips nur ein oder zwei Jahre dauern kann, können die damit verbundenen Kredite sechs bis sieben Jahre laufen. Wenn die Finanzmärkte beginnen, den langfristigen Wert dieser Geräte neu zu berechnen, kann der Druck von den Betreibern von Rechenleistung auf die Entwickler von Rechenzentren übergehen und sogar den nächsten Chip-Einkauf beeinflussen.
Die mehrschichtigen Transaktionen hinter einer GPU berühren die empfindlichen Nerven des gesamten Marktes für Technologieaktien.
01
Ein Kredit in Höhe von 8,5 Milliarden US-Dollar
CoreWeave und Oracle sind zu zwei Epizentren dieser Korrektur von KI-Technologieaktien geworden, hinter denen ein gemeinsames Problem steckt: Es wurden bereits riesige Bestellungen für Rechenleistung unterzeichnet, aber die GPUs und Rechenzentren, die zur Erfüllung dieser Bestellungen benötigt werden, erfordern im Vorfeld enorme Kapitalinvestitionen.
Das Modell von CoreWeave ist besonders typisch. Das Unternehmen vermietet GPU-Rechenleistung an Kunden wie Microsoft und Meta. Um die schnell wachsende Nachfrage zu befriedigen, muss es kontinuierlich Nvidia-Chips einkaufen, Rechenzentren bauen oder mieten und die Investitionen schrittweise über die Einnahmen aus der Rechenleistung in den nächsten Jahren zurückerhalten.
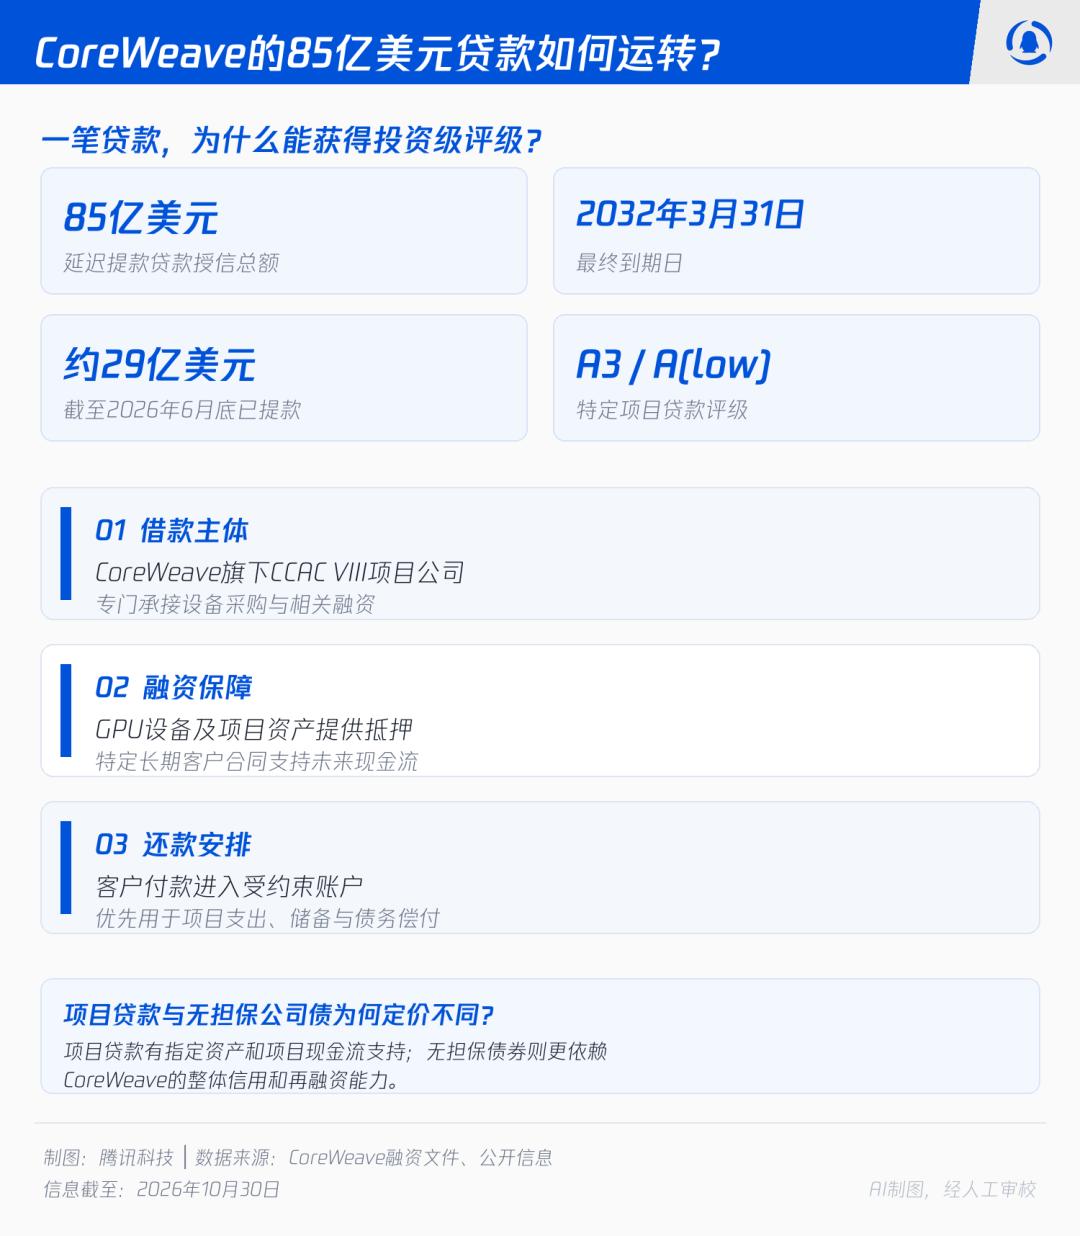
Am 30. März dieses Jahres unterzeichnete CoreWeave einen Kredit in Höhe von 8,5 Milliarden US-Dollar, der die Finanzstruktur hinter diesem Geschäft offenlegt.
Nach den bei der US-Börsenaufsicht SEC eingereichten Unterlagen ist der direkte Kreditnehmer die eigens gegründete Tochtergesellschaft von CoreWeave, CoreWeave Compute Acquisition Co. VIII (CCAC VIII). Es handelt sich um einen verzögerten Auszahlungskredit (DDTL 4.0), der hauptsächlich für den Kauf von GPU-Servern und zugehöriger Infrastruktur verwendet wird, um langfristige Verträge über Rechenleistung für bestimmte Kunden zu erfüllen. Die endgültige Fälligkeit ist der 31. März 2032.
Die 8,5 Milliarden US-Dollar stellen eine Kreditlinie dar, die nicht in einer Summe ausgezahlt wird. Bis Ende Juni 2026 wurden rund 2,9 Milliarden US-Dollar aus diesem Kredit in Anspruch genommen.
Diese Finanzierung umfasst mehrschichtige Transaktionsbeziehungen.
Zuerst geht es um die Geräte. CoreWeave kauft GPUs über die Projektgesellschaft, und die zugehörigen Server, Infrastrukturen und anderen Projektvermögenswerte werden Teil der Kreditsicherheit.
Als Nächstes stehen die Kundenverträge im Vordergrund. Der Kredit wird zudem durch bestimmte langfristige Verträge über den Bezug von Rechenleistung und zugehörige Rechte gestützt. Die Finanzinstitute bewerten nicht nur den Sicherheitswert der GPU selbst, sondern auch, ob die Kunden in Zukunft in der Lage sind, die Gebühren für die Rechenleistung kontinuierlich zu zahlen.
Darüber hinaus folgen die Kapitalgeber. Institutionen wie MUFG und Morgan Stanley sind an der Finanzierungsvereinbarung beteiligt, und Finanzinstitute wie Blackstone Credit & Insurance stellen Kapitalunterstützung bereit. Die arrangierende Bank, die verwaltende Bank und die endgültigen Kreditgeber haben jeweils unterschiedliche Aufgaben.
Schließlich geht es um die Rückzahlung. Der Kreditvertrag von CoreWeave sieht einen Mechanismus namens Cash Waterfall (Kapitalverteilungsstufen) vor: Die Projekteinnahmen fließen in ein gebundenes Konto, aus dem Betriebskosten, Schuldentilgung mit Zinsen und zugehörige Rücklagen vereinbarungsgemäß gezahlt werden. Erst wenn die Kreditbedingungen erfüllt sind, können die verbleibenden Mittel verteilt werden.
Die Kreditgeber erhalten dadurch nicht nur das Pfandrecht an den Geräten, sondern auch ein ganzes System von Beschränkungen und Schutzmechanismen für die zukünftigen Cashflows der Projekte.
Diese Finanzierungsvereinbarung führt auch zu einem interessanten Phänomen: Obwohl es sich um Schulden von CoreWeave handelt, unterscheidet sich die von der Wall Street vergebene Risikobewertung stark.
Im März dieses Jahres erhielt dieser Projektkredit von CoreWeave in Höhe von 8,5 Milliarden US-Dollar ein Investment-Grade-Rating wie Moody's A3, der variable Zinssatz lag bei dem SOFR-Basissatz plus 2,25 Prozentpunkten, und der anfängliche feste Zinssatz betrug etwa 5,9 %.
Aber Mitte Oktober wurde eine weitere unbesicherte Unternehmensanleihe von CoreWeave massiv verkauft, wobei die Marktrendite zeitweise auf über 15 % kletterte.
Der Unterschied liegt hauptsächlich in der Finanzierungsstruktur. Der erste Kredit wird durch GPU-Geräte, Projektvermögenswerte und langfristige Kundenverträge gestützt, und die Kreditgeber können über spezielle Konten die Reihenfolge der Schuldentilgung aus den Projekteinnahmen steuern; die zweite unbesicherte Anleihe verfügt nicht über einen gleichwertigen Schutz durch spezifische Vermögenswerte, sodass die Investoren das Gesamtgeschäft, die Schuldenlast und die zukünftige Refinanzierungsfähigkeit von CoreWeave stärker berücksichtigen müssen.
Die Wall Street ist nach wie vor bereit, Kapital für Investitionen in KI-Rechenleistung bereitzustellen, aber sie beginnt, das Risiko jedes einzelnen Kredits sorgfältiger zu berechnen.
Im Vergleich zu CoreWeave verfügt Oracle über ein ausgereiftes Softwaregeschäft und laufende Cashflows, aber die Expansion des KI-Cloud-Geschäfts führt ebenfalls zu einem enormen Bedarf an GPU-Einkäufen und dem Bau von Rechenzentren.
Angesichts der Bedenken der Investoren hinsichtlich der Kapitalausgaben und des Schuldenumfangs stellte Oracle am 28. Oktober auf dem Investoren-Tag einen Plan zur Kontrolle der Finanzierung vor und plant, vermehrt Lieferantenfinanzierung, Vorauszahlungen von Kunden und die Bereitstellung von Hardware durch Kunden zu nutzen, um den eigenen anfänglichen Kapitalbedarf zu senken.
Obwohl die Finanzierungswege unterschiedlich sind, versuchen sowohl CoreWeave als auch Oracle, dasselbe Problem zu lösen: Wie man mit niedrigeren Kapitalkosten die immer umfangreicheren Investitionen in KI-Rechenleistung unterstützt.
Mit der stetig wachsenden Größenordnung des GPU-Einkaufs sind Chip-Transaktionen tief mit den Finanzmärkten verbunden. Immer mehr Finanzinstitute beteiligen sich daran, stellen Kapital für den Aufbau von KI-Infrastruktur bereit und beginnen auch, das Risiko von Gerätewertverlusten und nicht wie erwartet ausfallenden zukünftigen Einnahmen zu tragen.
02
Die Wall Street wandelt GPUs zu neuen Finanzanlagen um
CoreWeave ist kein Einzelfall. Da die Größenordnung des Einkaufs von Rechenleistung mehrere Milliarden oder Hunderte Milliarden US-Dollar erreicht, bauen Banken, Versicherungen und private Kreditinstitute immer vielfältigere Finanzierungsvereinbarungen rund um KI-Chips auf.
Am 1. Oktober gab ein weiteres GPU-Cloud-Dienstleistungsunternehmen namens Lambda den Abschluss einer Festzinsfinanzierung in Höhe von 1,008 Milliarden US-Dollar mit Laufzeit bis Mai 2033 und einem Zinssatz von 6,78 % bekannt.
Dieser Kredit wird durch drei bereits festgelegte Projekte zur Bereitstellung von Rechenleistung gestützt, an denen zwei Kunden mit Investment-Grade-Kreditqualität beteiligt sind. GPU-Server, zugehörige Infrastrukturen und die Cashflows aus Kundenverträgen bilden gemeinsam die Grundlage für die Kreditsicherheit.
Im Vergleich zum Projektkredit von CoreWeave weist die Transaktion von Lambda eine weitere bemerkenswerte Veränderung auf: Sie lenkt die Finanzierung zu Versicherungen und Anlegern von festverzinslichen Wertpapieren und erhält die Investment-Grade-Ratings Moody's Baa1 und Morningstar DBRS A(low).
Michel Combes, CEO von Lambda, erklärte in der Finanzierungsmitteilung: Diese Art von Kapital, das in Infrastruktur investiert wird, berücksichtigt einen Zeitraum von Jahrzehnten.
Für ein GPU-Cloud-Unternehmen bedeutet der Zugang zu langfristigen institutionellen Anlegern wie Versicherungsfonds, dass seine Finanzierungsquellen nicht mehr auf traditionelle Banken und private Kreditfonds beschränkt sind.
Aber noch größere Transaktionen sind gerade aufgetaucht.
Am 26. Oktober kündigten die Bank of America, Citigroup, Morgan Stanley und Blackstone eine Finanzierungsvereinbarung in Höhe von 63 Milliarden US-Dollar an, um Anthropic bei der Bereitstellung von KI-Beschleunigern und Netzwerkgeräten von Broadcom zu unterstützen.
Die Transaktion wird über eine neu gegründete Zweckgesellschaft (SPV) durchgeführt. Diese Einheit kauft die Geräte mit dem von den Finanzinstituten zugesagten Kapital und vermietet sie anschließend an Anthropic. Broadcom unterstützt den Restwert der betreffenden Geräte.
Diese Vereinbarung unterscheidet sich deutlich vom traditionellen direkten Kauf von Chips durch Unternehmen: Eigentumsrecht, Nutzungsrecht, Kapitalgeber und Träger des Restwertrisikos können auf verschiedene Einheiten verteilt werden.
Diese Transaktion zeigt auch, dass das rund um KI-Chips entstandene Finanzierungssystem nicht mehr auf das Ökosystem von Nvidia beschränkt ist. Tatsächlich war Nvidia zuvor bereits auf andere Weise tief an der Finanzierung und Expansion von Kunden mit Rechenleistung beteiligt. Im Januar 2026 tätigte Nvidia eine zusätzliche Eigenkapitalinvestition von 2 Milliarden US-Dollar in CoreWeave; noch früher unterzeichneten die beiden Seiten einen Vertrag über den Einkauf von Rechenleistung mit einem anfänglichen Wert von 6,3 Milliarden US-Dollar, bei dem Nvidia unter vereinbarten Bedingungen einen Teil der nicht verkauften Rechenleistung von CoreWeave kauft.
Im Vergleich zur Art und Weise, wie Broadcom den Restwert der Geräte unterstützt, bietet Nvidia seinen Kunden durch Eigenkapitalinvestitionen und Zusagen zum Einkauf von Rechenleistung unterschiedliche Formen der Unterstützung. Die spezifischen Vereinbarungen der beiden Unternehmen sind unterschiedlich, aber beide zeigen einen Trend: Chiphersteller beteiligen sich zunehmend tiefer am Aufbau des nachgelagerten Marktes für Rechenleistung und tragen entsprechende geschäftliche Risiken.
Im Januar 2026 kündigte Nvidia an, Aktien von CoreWeave im Wert von 2 Milliarden US-Dollar zu kaufen, um die Zusammenarbeit zwischen den beiden Seiten zu vertiefen. Im September 2025 unterzeichnete Nvidia zudem mit CoreWeave eine Vereinbarung zum Einkauf von Rechenleistung mit einem anfänglichen Wert von 6,3 Milliarden US-Dollar, die vorsieht, bei Erfüllung von Bedingungen wie Lieferung und Verfügbarkeit einen Teil der Rechenleistung von CoreWeave zu kaufen, die nicht an andere Kunden verkauft wurde.
Daher hat Nvidia mehrere Rollen gegenüber CoreWeave: Chiphersteller, Aktionär und unter bestimmten Bedingungen auch Einkäufer von Rechenleistung.
Diese Vereinbarung hilft CoreWeave, das Risiko der ungenutzten Rechenleistung teilweise zu senken, und verschafft Nvidia mehr Ressourcen für Rechenleistung und Möglichkeiten für Ökosystem-Kooperationen. Aber Nvidia trägt ebenfalls das Risikoexposure, das durch Eigenkapitalinvestitionen und Einkaufsverträge entsteht.
Oracle verfolgt einen anderen Ansatz. Auf dem Investoren-Tag am 28. Oktober machte das Unternehmen klar, dass es künftig vermehrt Lieferantenfinanzierung, die Bereitstellung von Hardware durch Kunden und Vorauszahlungen von Kunden nutzen wird, um den eigenen anfänglichen Kapitalbedarf zu senken.
Lieferantenfinanzierung kann die Zahlungen für Geräte verzögern, Vorauszahlungen von Kunden bringen Bargeld im Voraus, und die Bereitstellung von Hardware durch Kunden kann die Menge an Geräten reduzieren, die Oracle selbst kaufen muss.
Die Gemeinsamkeit besteht darin, dass die Kapitalverantwortung für den GPU-Einkauf und den Bau von Rechenzentren von Lieferanten, Kunden, Betreibern und Finanzinstituten auf unterschiedliche Weise geteilt wird.