Mit den massivsten Investitionen aber nur bescheidenen Erträgen, ist Amazon bereits zum "Lohnarbeiter" von NVIDIA geworden?
Amazon veröffentlichte am frühen 30. nach Pekinger Zeit seinen Quartalsbericht für das dritte Quartal. Die Einschätzung von Delfin ist eher negativ: Die drei für den Markt wichtigsten Kennzahlen blieben hinter den Erwartungen zurück – das Wachstum von AWS lag unter den Erwartungen der Käuferseite. Die bullischen Investoren erwarteten ein Wachstum von über 43 % und eine Gewinnmarge von über 40 %, was beides nicht erreicht wurde.
Darüber hinaus verlangsamte sich das Werbewachstum auch nach Herausrechnung des Einflusses des Prime Day deutlich. Die Kapitalausgaben überstiegen die Erwartungen stark, sodass der freie Cashflow tief negativ ausfiel. Das Management gab an, dass die Kapitalausgaben im Jahr 2027 noch deutlich höher ausfallen werden als in diesem Jahr. Einzig der Gewinn übertraf wie gewohnt die Obergrenze der Prognose deutlich und war das einzige positive Highlight zur Rettung der Situation.
1. Gesamtleistung: Umsatz entspricht den Erwartungen, Gewinn übertrifft die Obergrenze der Prognose deutlich
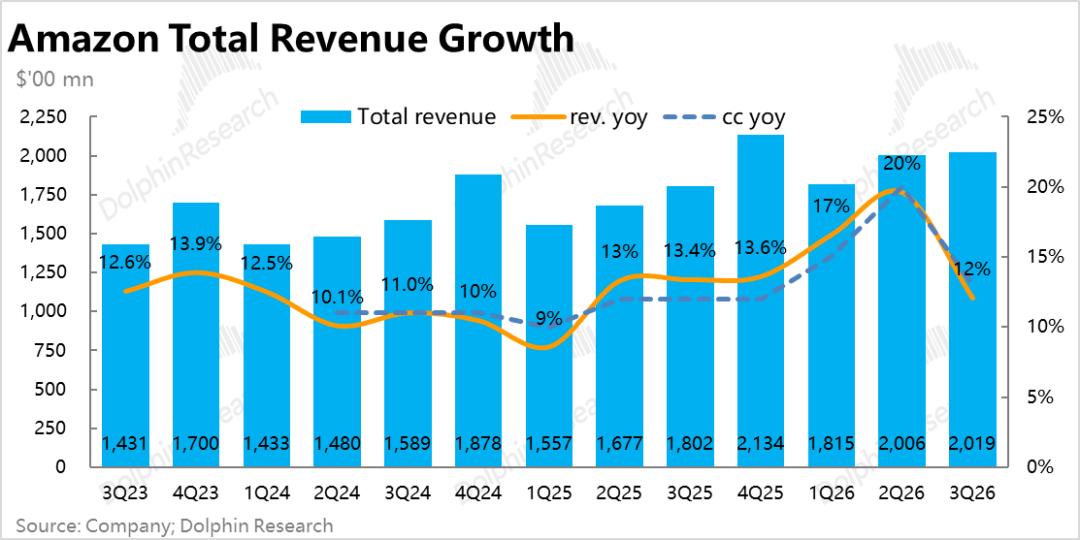
Der Gesamtumsatz in diesem Quartal belief sich auf 201,9 Milliarden US-Dollar, was einem Anstieg von 12,1 % gegenüber dem Vorjahr entspricht (bereinigt um Wechselkurseffekte +13 %) und im Wesentlichen mit der einheitlichen Prognose von Bloomberg übereinstimmt. Trendmäßig fiel das Wachstum deutlich von 19,6 % im Vorquartal zurück. Hauptgrund war die Verlegung des Prime Day in das zweite Quartal, was das Wachstum in diesem Quartal um etwa 4 Prozentpunkte belastete, hinzu kamen weitere 0,5 Prozentpunkte Belastung durch Wechselkurseffekte.
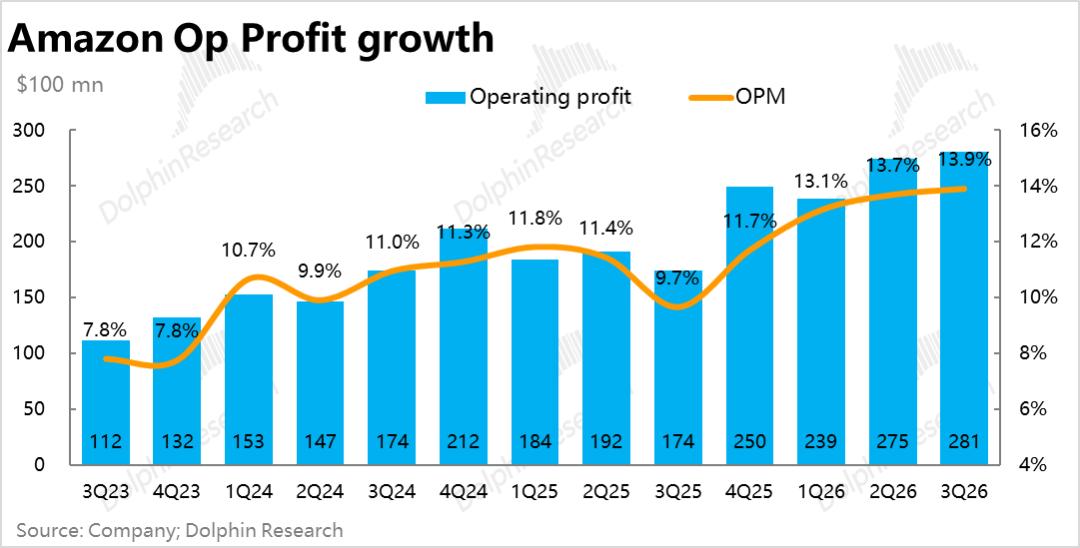
Das Betriebsergebnis betrug 28,1 Milliarden US-Dollar, ein Anstieg von 61 % gegenüber dem Vorjahr (im Vorjahreszeitraum waren einmalige Aufwendungen wie die FTC-Vergleichszahlung enthalten, sodass die Basis niedrig war), was etwa 8 % über der einheitlichen Prognose liegt und wie üblich die vorherige Obergrenze der Prognose übertrifft. Die Betriebsgewinnmarge von 13,9 % erreichte ein Allzeithoch und stieg gegenüber dem Vorquartal um weitere 0,2 Prozentpunkte.
2. AWS: Beschleunigt weiter, erreicht aber nicht die „Mindestmarke“ von etwa 43 % der Käuferseite
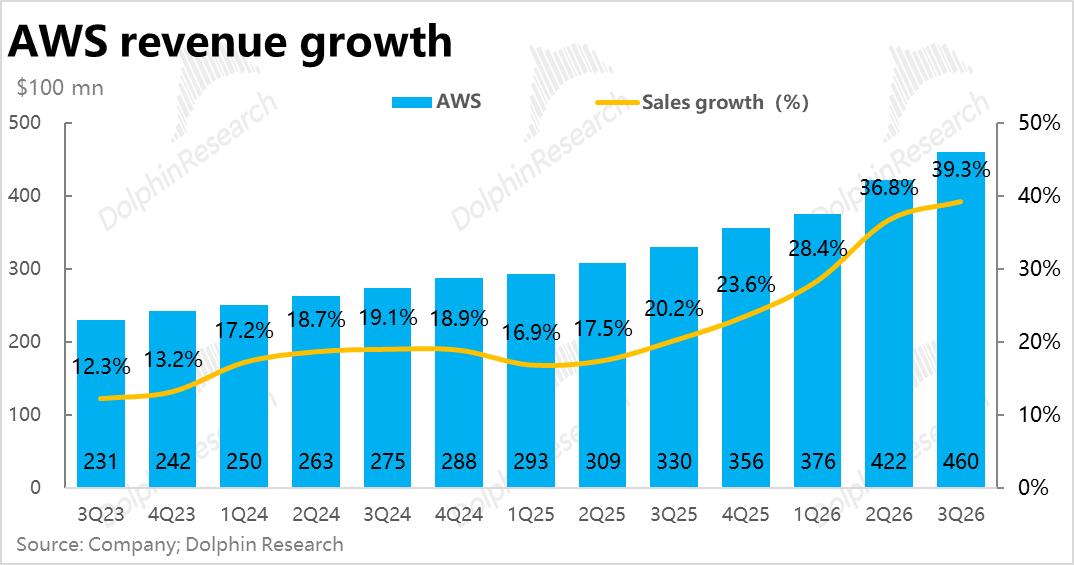
Der Umsatz von AWS belief sich auf 46 Milliarden US-Dollar, ein Anstieg von 39,3 % gegenüber dem Vorjahr, was eine weitere Beschleunigung um etwa 2,5 Prozentpunkte gegenüber dem Vorquartal bedeutet. Allerdings lag die allgemeine Erwartung der Käuferseite bei etwa 43 % (Spanne 42 % bis 44 %), sodass das tatsächliche Ergebnis um 3 bis 4 Prozentpunkte abwich. Der sequenzielle zusätzliche Umsatz betrug 3,75 Milliarden US-Dollar und lag unter den 4,65 Milliarden US-Dollar im zweiten Quartal, sodass das Wachstumsvolumen sogar schrumpfte. Das Management erklärte dies nur damit, dass die Inbetriebnahme der Kapazitäten zwischen den Quartalen ungleichmäßig verteilt sei.
Glücklicherweise gab das Management an, dass der Umsatz von AWS in den Jahren 2027 und 2028 jeweils über 40 % wachsen wird, was den Erwartungen der großen Banken für 2027 entspricht, aber deutlich über den Erwartungen von etwa 35 % für 2028 vor der Veröffentlichung der Ergebnisse liegt.
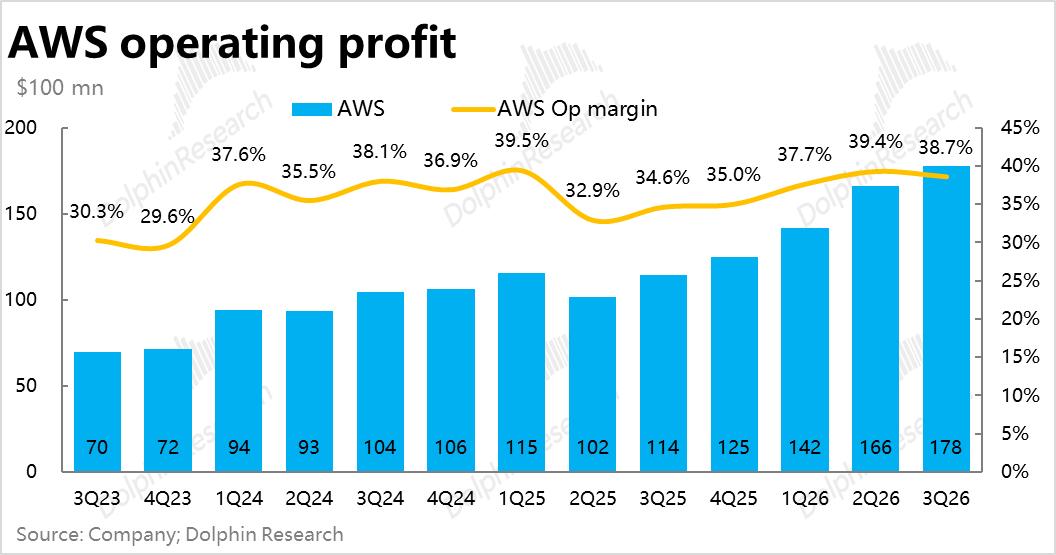
Das Betriebsergebnis des Segments betrug 17,8 Milliarden US-Dollar, etwa 12 % über der einheitlichen Prognose. Die Gewinnmarge von 38,7 % fiel gegenüber dem Vorquartal um 0,7 Prozentpunkte und erreichte auch nicht die psychologische Marke von etwa 40 % der Käuferseite. Allerdings war die Marge im Vorquartal ungewöhnlich hoch, da ein einmaliger Ertrag aus Energieverträgen von etwa 600 Millionen US-Dollar enthalten war. Nach Herausrechnung dieses Effekts lag sie bei etwa 38,1 %, sodass die Marge in diesem Quartal tatsächlich sequenziell gestiegen ist. Man kann also sagen, dass das Umsatzwachstum enttäuschte, aber der Gewinn die Situation rettete.
Auf der Telefonkonferenz wurde bekannt gegeben, dass der Auftragsbestand am Ende dieses Quartals 578 Milliarden US-Dollar betrug, ein sequenzieller Anstieg um 82 Milliarden US-Dollar und ein dreistelliges Wachstum gegenüber dem Vorjahr. Das Management betonte, dass die Kunden breit gestreut sind. In drei aufeinanderfolgenden Quartalen hat AWS netto jeweils etwa 100 Milliarden US-Dollar an neuen Aufträgen hinzugewonnen, und der aktuelle Auftragsbestand entspricht bereits dem 3,1-fachen des annualisierten Umsatzes von AWS, sodass die langfristigen Wachstumsaussichten gesichert sind.
3. Werbung: Auch nach Hinzurechnung des Prime Day verlangsamt sich das Wachstum deutlich
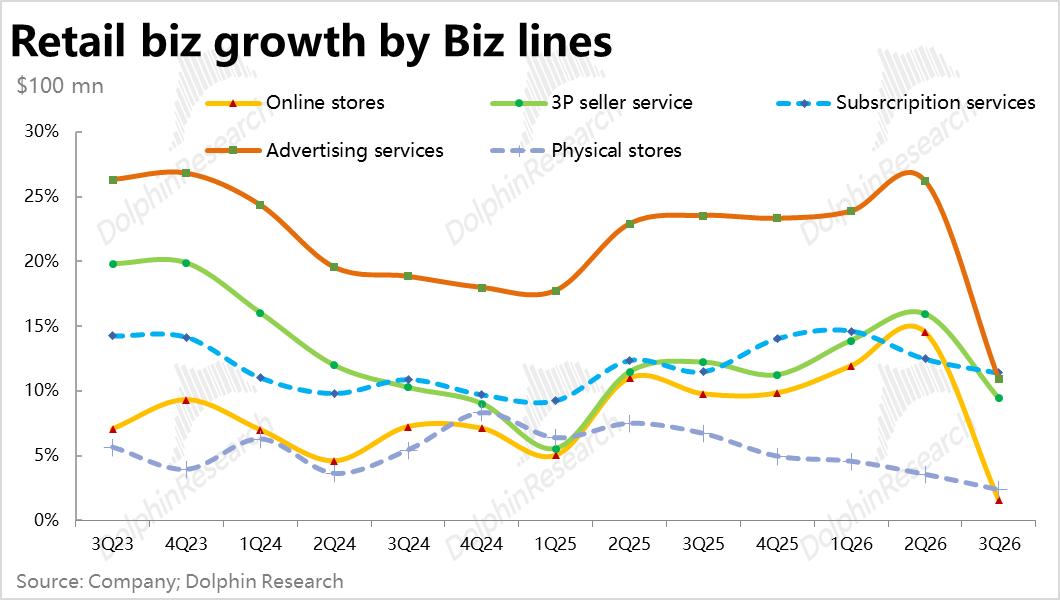
Der größte Wachstumsmotor im Einzelhandelssegment – die Werbeeinnahmen – beliefen sich auf 19,6 Milliarden US-Dollar, ein Anstieg von 10,9 % gegenüber dem Vorjahr (bereinigt um Wechselkurseffekte +12 %), was etwa 6 % unter der einheitlichen Prognose liegt und ein deutlicher Rückgang des Wachstums gegenüber dem Vorquartal bedeutet. Das Management erklärte die Gründe: Die Verlegung des Prime Day in das zweite Quartal führte zu einer sequenziellen Belastung von etwa 8,5 Prozentpunkten; im zweiten Quartal fanden die Spiele der ersten NBA-Saison statt, im dritten Quartal nicht.
Obwohl das Unternehmen prognostiziert, dass sich das Werbewachstum im vierten Quartal auf „hohe einstellige bis niedrige zweistellige Prozentwerte“ erholen wird, liegt es immer noch unter den Werten von über 20 % in mehreren vorherigen Quartalen.
In Kombination mit Kanaluntersuchungen gibt es zwei Gründe für die anhaltende Verlangsamung des Werbewachstums: Erstens hat die Gesamtkostenbelastung der Händler (Provisionen, Erfüllungskosten, Werbung) fast die Obergrenze erreicht, sodass das Wachstum der Suchwerbung auf der Plattform bereits begrenzt ist und durch Werbung auf nicht transaktionsorientierten Kanälen wie Videos und Twitch angetrieben werden muss. Zweitens ist der Einfluss von KI-Assistenten zwar begrenzt, lenkt aber den Datenverkehr von der Transaktionsplattform zur KI.
In anderen Einzelhandelsgeschäften beliefen sich die Einnahmen aus dem Online-Einzelhandel auf 68,5 Milliarden US-Dollar, ein Anstieg von 1,6 % gegenüber dem Vorjahr, was ebenfalls deutlich verlangsamt ist und hinter den Erwartungen zurückbleibt. Dagegen entwickelten sich das Wachstum der Dienstleistungen für Drittverkäufer und die Abonnementdienste relativ stabil und lagen über den Markterwartungen.
Warum schwächen sich Abonnement- und 3P-Dienste nicht ab? Delfin ist der Ansicht, dass Abonnementeinnahmen monatlich verteilt erfasst werden und kaum von Faktoren wie der Verlegung des Prime Day betroffen sind. Bei dem 3P-Geschäft wurden kürzlich Treibstoff- und Logistikzuschläge erhoben, um das Ergebnis zu stützen, sodass die Auswirkungen durch eine Erhöhung der Monetarisierungsrate ausgeglichen wurden (was zeigt, dass die Belastung der Händler tatsächlich zunimmt).
4. Einzelhandel nach Regionen: Nordamerikanische Marge übertrifft Erwartungen, internationale Geschäfte belasten das Ergebnis
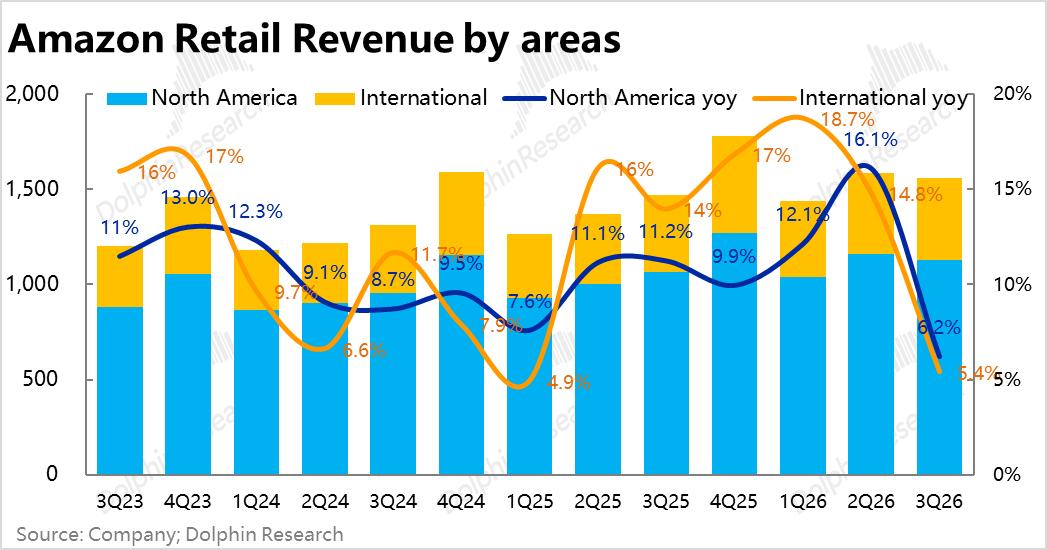
Nach Regionen betrachtet beliefen sich die Einzelhandelseinnahmen in Nordamerika auf 112,9 Milliarden US-Dollar, ein Anstieg von 6,2 % gegenüber dem Vorjahr, was der einheitlichen Prognose entspricht. Die internationalen Einzelhandelseinnahmen beliefen sich auf 43,1 Milliarden US-Dollar, ein Anstieg von 5,4 % gegenüber dem Vorjahr (bereinigt um Wechselkurseffekte +8 %), sodass das nominale Wachstum leicht hinter den Erwartungen zurückblieb.
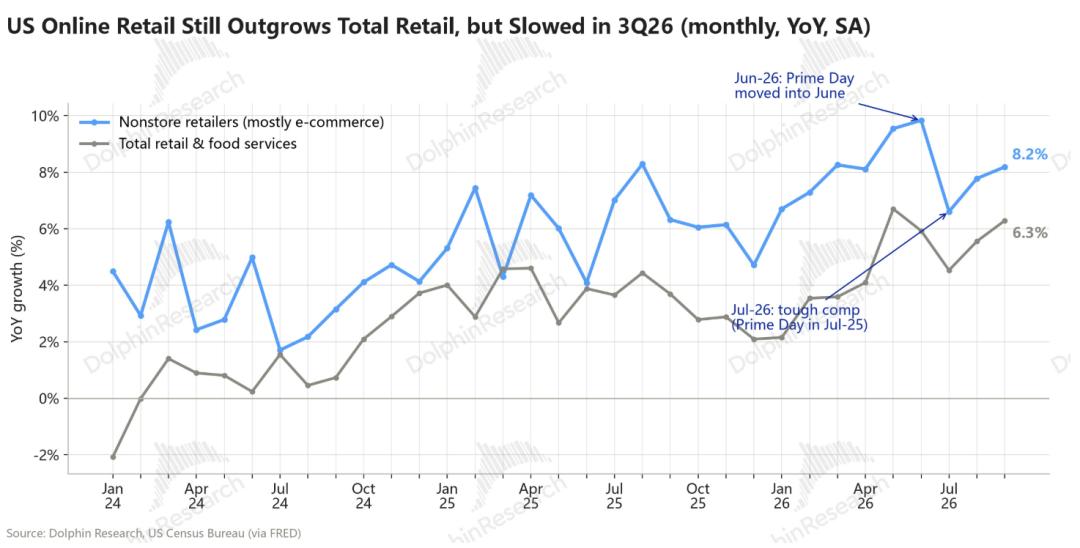
Verglichen mit der Gesamtleistung der Branche zeigen die saisonbereinigten Daten des US-Statistikamts, dass der Umsatz des nicht stationären Einzelhandels im dritten Quartal um 7,5 % gegenüber dem Vorjahr wuchs, nach +9,2 % im zweiten Quartal, sodass das Wachstum in beiden Quartalen zusammen 8,3 % betrug. Dagegen wuchs der Umsatz der nordamerikanischen Abteilung von Amazon im zweiten und dritten Quartal zusammen um etwa 11 % gegenüber dem Vorjahr, was etwa 3 Prozentpunkte über dem Wachstum des nicht stationären Einzelhandels liegt, sodass Amazon weiterhin Marktanteile gewinnt.
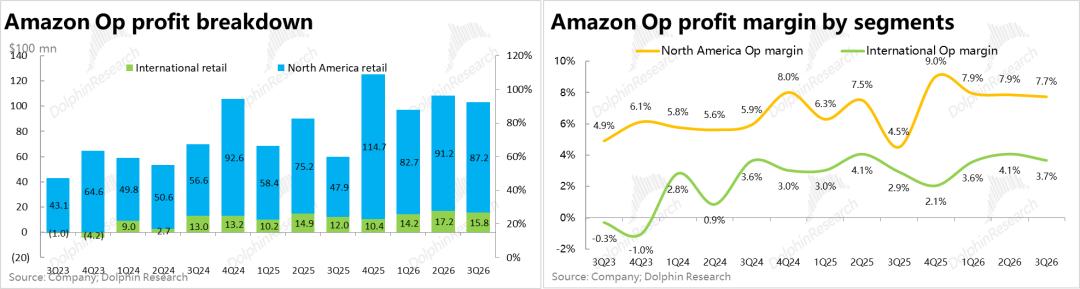
Auf der Gewinnebene belief sich das Betriebsergebnis in Nordamerika auf 8,72 Milliarden US-Dollar, die Marge von 7,7 % liegt etwa 1,1 Prozentpunkte über der einheitlichen Prognose. Obwohl die Marge sequenziell zu sinken scheint, enthielt das Vorquartal einen positiven Effekt aus einmaligen Steuerrückzahlungen. Nach Herausrechnung dieses Effekts stieg die Marge in diesem Quartal tatsächlich sequenziell an. Das internationale Betriebsergebnis betrug 1,58 Milliarden US-Dollar mit einer Marge von 3,7 %, was unter der einheitlichen Prognose von 4,5 % liegt, wobei Wechselkurseffekte etwa 130 Millionen US-Dollar an Belastung verursachten.
5. Kapitalausgaben übertreffen Erwartungen deutlich, 2027 werden noch mehr Ausgaben folgen, Cashflow liegt tief im negativen Bereich
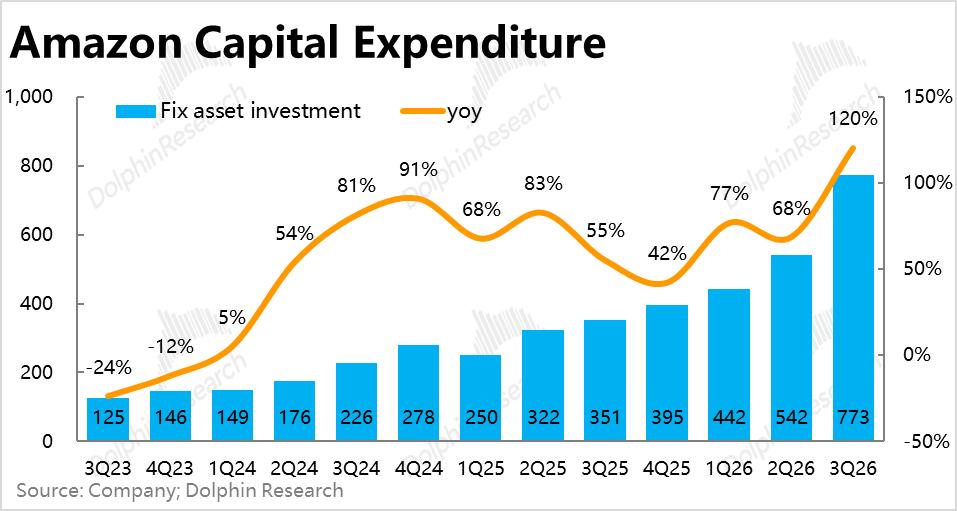
Die barwirksamen Kapitalausgaben in diesem Quartal beliefen sich auf 77,3 Milliarden US-Dollar, was 31 % über der einheitlichen Prognose liegt und gegenüber dem zweiten Quartal um weitere 43 % gestiegen ist, was die Erwartungen stark übertrifft. Das Management erklärte den Anstieg nicht direkt, sondern gab nur an, dass das Investitionstempo von der Sichtbarkeit der Nachfrage abhängt. Wir gehen davon aus, dass Preiserhöhungen bei Hardware wie Speichern und das Zahlungstempo mögliche Gründe sind.
Der operative Cashflow betrug 42,4 Milliarden US-Dollar, ein Anstieg von 19 % gegenüber dem Vorjahr, aber der freie Cashflow belief sich auf -33,5 Milliarden US-Dollar, liegt also tief im negativen Bereich und weit hinter den Erwartungen. In diesem Umfeld, in dem das Wachstum von AWS keine Überraschungen bot, wird der Markt zweifellos den Return on Investment in Frage stellen und sich Sorgen machen, dass die Finanzierung die Bilanz oder das Eigenkapital der Aktionäre beeinträchtigt. Tatsächlich hat Amazon bereits begonnen, häufig Finanzmittel aufzunehmen, und in diesem Quartal wurden neue langfristige Schulden von etwa 48,1 Milliarden US-Dollar hinzugefügt.
Gemäß der Jahresprognose werden die Kapitalausgaben im vierten Quartal etwa 49 Milliarden US-Dollar betragen, deutlich unter der einheitlichen Prognose von etwa 65 Milliarden US-Dollar, sodass sie auf das normale Niveau zurückkehren. Das zeigt, dass dieses Quartal tatsächlich ein Ausreißer war. Gleichzeitig wurde angegeben, dass die Kapitalausgaben im Jahr 2027 „deutlich höher“ ausfallen werden als im Jahr 2026 (vor der Veröffentlichung der Ergebnisse erwartete die Käuferseite etwa 325 bis 350 Milliarden US-Dollar), was darauf hindeutet, dass der Druck auf Cashflow und Finanzierung in Zukunft noch größer wird.