Meta beabsichtigt, fast 100 Milliarden US-Dollar zu beschaffen, und Oracle hat das „letzte Angebot“ vorgelegt.
Angesichts des „bodenlosen Lochs“ KI haben zwei Giganten unterschiedliche Antwortstrategien entwickelt.
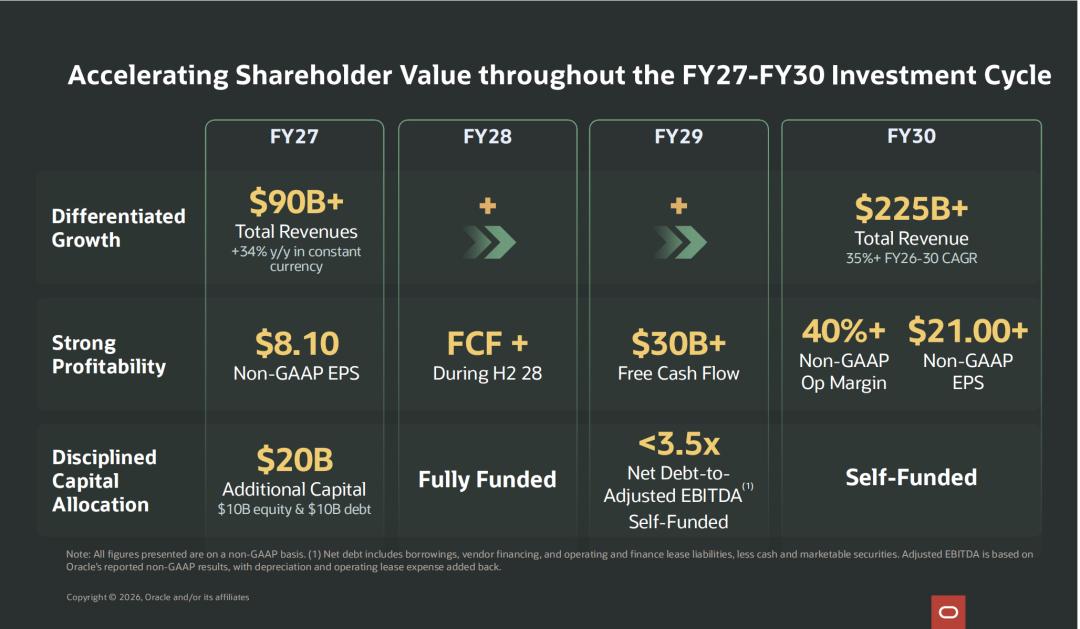
Am 28. Oktober kündigte Hilary Maxson, Finanzvorstand von Oracle, auf dem Investoren-Tag in Las Vegas an: Die zusätzliche Kapitalmarktfinanzierung, die im Rahmen dieses Investitionszyklus bis zum Geschäftsjahr 2030 noch benötigt wird, wird auf 20 Milliarden US-Dollar begrenzt.
Diese Zahl galt ursprünglich nur für den verbleibenden Finanzierungsplan des Geschäftsjahres 2027, nun bezeichnet sie sie als „die letzte Finanzierung, die zur Durchführung des verbleibenden Teils dieses Zyklus erforderlich ist“. Gleichzeitig veröffentlichte Oracle an diesem Tag eine Mitteilung, die auch einen Zeitplan für die Wende des freien Cashflows in der zweiten Hälfte des Geschäftsjahres 2028 vorlegte.
An diesem Tag schloss die Oracle-Aktie mit einem Anstieg von 10,73 %. Nach Berichten von CLS berichtete der institutionelle Analyst Anurag Rana, dass dieser Ausgabenplan und die Aussichten die Sorgen des Marktes über die weiterhin hohen Kapitalausgaben nach den nächsten zwei Jahren lindern dürften. In den folgenden zwei Handelstagen fiel der Aktienkurs jedoch um 3,45 % bzw. 6,37 %, bis zum Schluss am 30. Oktober näherte er sich wieder dem Niveau vor dem Investoren-Tag.
Am 26. Oktober, zwei Tage vor dem Investoren-Tag von Oracle, startete Meta eine neue Finanzierungsrunde.
Gemäß der Emissionsmitteilung von Meta und den anschließend veröffentlichten Preisergebnissen wurde das Volumen dieser Eigenkapitalfinanzierung von 35 auf 37,5 Milliarden US-Dollar ausgeweitet; zusammen mit dem geplanten Aktienverkaufsplan von bis zu 60 Milliarden US-Dollar beträgt das Gesamtvolumen maximal 97,5 Milliarden US-Dollar, ohne Überzuteilung. Ihre Verwendung umfasst die Unterstützung kontinuierlicher Investitionen in KI-Infrastruktur und persönliche Superintelligenz.
Am 21. Oktober veröffentlichte Meta seinen Quartalsbericht mit einem Umsatzwachstum von 26 %. Während Mark Zuckerberg erklärte, dass „unsere Investitionen Wirkung zeigen“, hob Meta die Untergrenze der Erwartung für die jährlichen Gesamtkapitalausgaben an.
Am 22. Oktober, dem Tag nach der Veröffentlichung des Finanzberichts, fiel der Aktienkurs von Meta um etwa 7 %, und an diesem Tag fiel auch der NASDAQ Composite Index um etwa 2,6 %. Nach Berichten von Reuters fürchten die Anleger um die Renditezeit der KI-Investitionen und befürchten zudem, dass die von Meta am Vortag angekündigte Regelung für stimmrechtslose Aktien der Klasse C den Weg für zukünftige Kapitalerhöhungen ebnet und die Rechte der bestehenden Aktionäre verwässert.
He Fan Caijing hat zuvor die Situation der Giganten diskutiert, die gleichzeitig ihre Investitionen erhöhen und nach Rückflüssen suchen. Es wurden Versuche verfolgt, die Rechenkosten durch selbst entwickelte Chips und vielfältige Einkäufe zu senken.
Einige Monate später steigen die Ausgaben immer noch weiter an.
Amazon behielt in diesem Quartalsbericht den Plan für jährliche Gesamtkapitalausgaben von etwa 220 Milliarden US-Dollar bei, und Alphabet behielt ebenfalls den Plan von 195 bis 205 Milliarden US-Dollar bei. Beide Unternehmen prognostizierten in ihren jeweiligen Telefonkonferenzen, dass die Kapitalausgaben im Jahr 2027 noch deutlich steigen werden.
Die Rechnung für dieses laufende Jahr ist noch nicht das Ende der Expansion.
Das Kapital achtet zunehmend auf die Länge der Wartezeit. Am 22. Oktober sagte Matthew Maley, Chefmarktstratege von Miller Tabak, gegenüber Reuters über die Rendite von KI-Investitionen: „Es wird den Menschen immer klarer, dass dies viel mehr Zeit in Anspruch nehmen wird.“
Auch Meta will neue Aktien ausgeben
Der Finanzbericht von Meta lieferte fast gleichzeitig Gründe für Optimismus und Besorgnis.
Am 21. Oktober Ortszeit veröffentlichte Meta die Leistung für das dritte Quartal, das am 30. September 2026 endete. Im Berichtszeitraum belief sich der Umsatz des Unternehmens auf 64,601 Milliarden US-Dollar, ein Anstieg von 26 % gegenüber dem Vorjahr; davon betrugen die Werbeeinnahmen 63,061 Milliarden US-Dollar, ein Anstieg von 26 % gegenüber dem Vorjahr, wobei die Anzahl der Werbeeinblendungen und der Durchschnittspreis um 10 % bzw. 14 % stiegen.
KI hilft diesem „traditionellen“ Geschäft bereits, seine Leistung zu verbessern.
In der anschließenden Telefonkonferenz zum Finanzbericht erläuterte Susan Li, Finanzvorstand von Meta, dass eine Reihe von Verbesserungen der Empfehlungen für Instagram Reels im dritten Quartal die Wiedergabedauer um mehr als 4 % erhöhten. Dabei sortiert das neue Modell gleichzeitig eine Gruppe von Videos anstatt sie einzeln zu bewerten, und das System wurde um umfangreichere Signale zur Wiedergabedauer ergänzt.
Aber weitere KI-Investitionen müssen noch länger warten.
Der neu eingeführte persönliche KI-Agent Muse von Meta kann beim Einkauf helfen und sich auch mit Diensten wie E-Mails und Kalendern der Benutzer verbinden. Zuckerberg erläuterte in der Telefonkonferenz, dass eineinhalb Monate nach der Einführung bereits mehr als 10 Millionen Menschen in den USA und Kanada die Einrichtung abgeschlossen haben.
In der Fragerunde stellte Mark Mahaney, Analyst von Evercore ISI, Fragen zur Kommerzialisierung. Seine Frage war direkt: Meta hat in der Vergangenheit oft zuerst die Nutzer und das Nutzungsvolumen neuer Produkte vergrößert und dann erst an das Geldverdienen gedacht, während die Betriebskosten von Muse viel höher sein könnten – kann dieses Mal der gleiche Rhythmus beibehalten werden?
Zu dieser Frage prognostizierte Zuckerberg, dass dieses Mal „die Kommerzialisierung früher als üblich eingeleitet wird“. Er erklärte, dass sowohl die Kosten von Muse als auch das Ausmaß der Geschäftsmöglichkeiten sehr groß sind. Das Unternehmen muss gleichzeitig seine Einnahmen steigern und die Recheneffizienz verbessern, um die Rechenkapazität weiter auszubauen und das Produkt mehr Nutzern zugänglich zu machen.
Susan Li räumte gleichzeitig ein, dass die Investitionen des Superintelligenz-Labors „mehr Zeit benötigen, um Renditen zu erzielen, als das Kerngeschäft“.
Muse ist kein Einzelfall, bei den Barausgaben von Meta hat sich diese Veränderung bereits strukturell ausgewirkt.
Laut Finanzbericht generierten die betrieblichen Aktivitäten im dritten Quartal 32,786 Milliarden US-Dollar Bargeld, die Kapitalausgaben erreichten 34,906 Milliarden US-Dollar, und der freie Cashflow betrug -2,12 Milliarden US-Dollar. Meta hat zudem die Untergrenze der Erwartung für die jährlichen Gesamtkapitalausgaben von 130 auf 135 Milliarden US-Dollar angehoben, während die Obergrenze bei 145 Milliarden US-Dollar bleibt. (Die hier genannten Kapitalausgaben umfassen den Hauptbetrag von Finanzierungsleasing.)
Meta hat auch die Rückzahlung von Bargeld an die Aktionäre reduziert.
Gemäß dem von Meta eingereichten 10-Q-Bericht für das dritte Quartal wurden in den ersten drei Quartalen 2025 etwa 26,2 Milliarden US-Dollar Bargeld für den Rückkauf von Stammaktien der Klasse A ausgegeben; im Vergleich dazu betrugen diese Ausgaben im gleichen Zeitraum dieses Jahres null. Aus demselben Dokument geht hervor, dass Meta von November letzten Jahres bis Mai dieses Jahres zweimal Anleihen im Gesamtwert von 55 Milliarden US-Dollar emittiert hat.
Meta behält das Geld für Aktienrückkäufe, nimmt Geld über Anleihen auf und hat die Finanzierung noch nicht abgeschlossen.
Gemäß der Preismitteilung umfasst die Emission von 37,5 Milliarden US-Dollar 12,5 Milliarden US-Dollar an zwangswandelbaren Vorzugsaktien sowie eine Vereinbarung zum Forward-Verkauf von Stammaktien im Wert von 25 Milliarden US-Dollar. Meta gab anschließend bekannt, dass die Emission der entsprechenden Depotaktien am 29. Oktober abgeschlossen wurde, und die betreffenden Vorzugsaktien müssen künftig in Stammaktien umgewandelt werden; Letztere leisten Meta anfangs keine Zahlungen, und die Einnahmen werden voraussichtlich bei der Abrechnung am oder vor dem 19. November 2027 erzielt.
Ein weiterer Aktienverkaufsplan von bis zu 60 Milliarden US-Dollar soll stimmrechtslose Aktien der Klasse C verwenden, die voraussichtlich frühestens im ersten Quartal 2027 nach Beginn des Handels der Aktien der Klasse C gestartet und schrittweise an den Markt verkauft werden.
Unternehmen, die Rechengeräte verkaufen, haben ebenfalls Finanzierungspläne vorgelegt.
Meta gab ursprünglich bekannt, dass Nvidia, AMD und Broadcom beabsichtigen, gemeinsam bis zu 5 Milliarden US-Dollar an Stammaktien zu zeichnen. Am 27. Oktober kündigten Nvidia und AMD jeweils an, in dieser Eigenkapitalemission 3 Milliarden US-Dollar bzw. 1 Milliarde US-Dollar zu investieren.
Dennoch erklärt das Bargelddefizit von 2,1 Milliarden US-Dollar pro Quartal nicht das Finanzierungsvolumen von fast 100 Milliarden US-Dollar.
Aus dem Quartalsbericht von Meta geht hervor, dass das Unternehmen Ende September noch über etwa 82,5 Milliarden US-Dollar an Bargeld, Bargeldäquivalenten und Wertpapieren verfügte, und der kumulierte freie Cashflow in den ersten drei Quartalen betrug noch positive 11 Milliarden US-Dollar.
Das Unternehmen verfügt noch über Bargeld und kann weiterhin Schulden aufnehmen – warum fügt Meta dann noch eine Eigenkapitalfinanzierung hinzu?
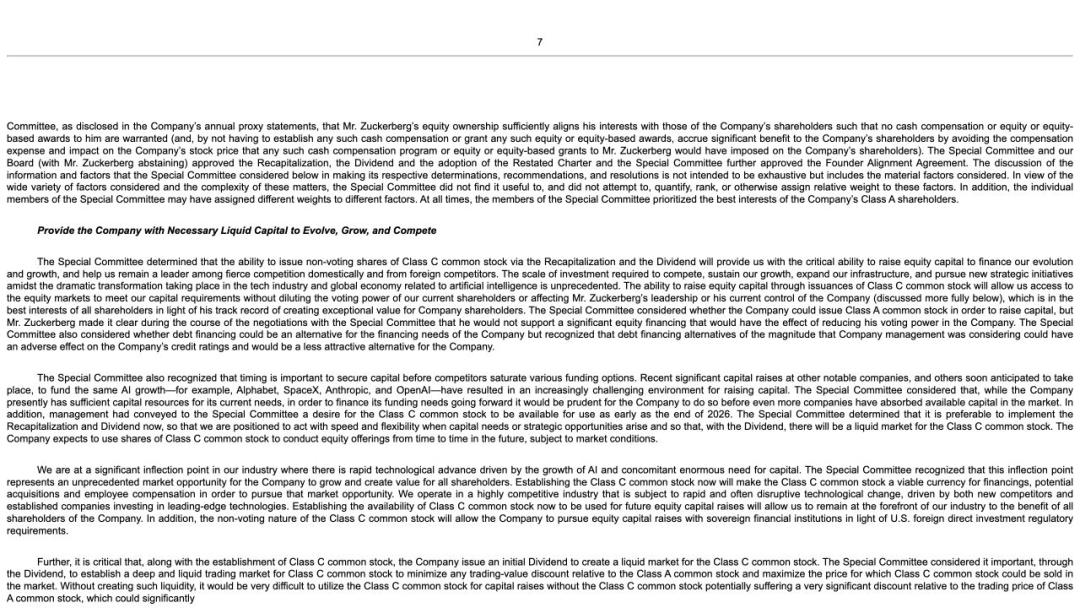
Die vorläufige Informationserklärung zur Kapitalumstrukturierung, die Meta am 21. Oktober bei der US-Börsenaufsicht SEC eingereicht hat, liefert eine direktere Erklärung: Der Sonderausschuss ist der Ansicht, dass das vorhandene Kapital zur Deckung des aktuellen Bedarfs ausreicht, aber in Zukunft möglicherweise mehr Mittel benötigt werden. Eine starke Kreditaufnahme in dem von der Geschäftsleitung in Betracht gezogenen Umfang könnte die Kreditwürdigkeit beeinträchtigen. In dem Dokument werden zudem Alphabet, SpaceX, Anthropic und OpenAI namentlich genannt, und es wird vorgeschlagen, zu handeln, bevor mehr Wettbewerber Mittel vom Markt aufnehmen.
Die Emissionsmitteilung vom 26. Oktober listete weiterhin operative Cashflows, Investment-Grade-Schulden, strategische Partnerschaften und Eigenkapital als Finanzierungsquellen auf. Meta definierte diese Eigenkapitalfinanzierung als Ergänzung zu den bestehenden Kanälen.
Zuckerberg hat noch eine Bedingung. Aus der vorläufigen Informationserklärung zur Kapitalumstrukturierung vom 21. Oktober geht zudem hervor, dass er keine großangelegte Eigenkapitalfinanzierung unterstützt, die seine Stimmrechte erheblich verwässern würde. Die stimmrechtslosen Aktien der Klasse C erhielten damit ihren Zweck: Neue Aktionäre können Geld bereitstellen, erhalten dafür aber keine Stimmrechte, sodass die bestehende Kontrollstruktur erhalten bleibt.
Aber die Kapitalerhöhung wird dennoch die wirtschaftlichen Rechte der ursprünglichen Aktionäre verwässern.
Meta hat mehr Finanzierungskanäle für die nächste Investitionsrunde vorbereitet. Auch Oracle muss weiterhin Geld beschaffen, aber dieses Mal versucht es zu beantworten: Wie viel Geld muss man noch vom Kapitalmarkt nehmen, um diese Expansionsrunde abzuschließen?
Oracle beginnt, eine Obergrenze für die Finanzierung festzulegen
Diese Antwort gab es vor 48 Tagen noch nicht.
Am 10. September, in der Telefonkonferenz zum ersten Quartal des Geschäftsjahres 2027 von Oracle, fragte Brad Zelnick, Analyst der Deutschen Bank, nachdrücklich: Warum kann Oracle die Kapitalausgaben nach dem Höhepunkt in den Geschäftsjahren 2027 bis 2028 senken, während Konkurrenten ihre Investitionen noch erhöhen? Kann es einen höheren Spitzenwert geben? Wann wird der freie Cashflow positiv?
Maxson antwortete damals: „Wir haben noch keinen genauen Zeitpunkt genannt und beabsichtigen nicht, dies heute zu tun.“ Sie erläuterte gleichzeitig, dass die Projekte nach ihrer Reife Bargeld generieren werden, aber der gesamte freie Cashflow des Unternehmens hängt davon ab, wie viel Geld weiterhin zur Unterstützung des Wachstums investiert wird.
Dass ein Rechenzentrum anfängt, Einnahmen zu generieren, kann nicht bestimmen, wie viel Geld die nächste Reihe von Rechenzentren kosten wird. Das, worauf Zelnick nachdrücklich fragte, ist genau, ob es zwischen diesen beiden Dingen einen Endpunkt gibt.
Am 28. Oktober legte Oracle sowohl den Zeitpunkt als auch das Limit vor.
Gemäß der Mitteilung zum Investoren-Tag, die das Unternehmen an diesem Tag veröffentlichte, prognostiziert Oracle, dass die Kapitalausgaben in den Geschäftsjahren 2027 bis 2028 ihren Höhepunkt erreichen und im Geschäftsjahr 2029 zurückgehen werden; der freie Cashflow wird voraussichtlich in der zweiten Hälfte des Geschäftsjahres 2028, also zwischen Dezember 2027 und Mai 2028, positiv und ab dem Geschäftsjahr 2029 wird das Wachstum durch den eigenen Cashflow unterstützt.
Davor wird die zusätzliche Kapitalmarktfinanzierung, die im Rahmen dieses Investitionszyklus bis zum Geschäftsjahr 2030 noch benötigt wird, auf 20 Milliarden US-Dollar begrenzt, wobei Eigenkapital und neue Schulden voraussichtlich jeweils etwa die Hälfte ausmachen. Dies schließt die Refinanzierung alter Schulden und die bereits im ersten Quartal des Geschäftsjahres 2027 abgeschlossene Aktienfinanzierung in Höhe von 20 Milliarden US-Dollar nicht ein.
