Baijiu, ist der Wendepunkt endlich eingetreten?
In den letzten Jahren ist der Baijiu-Sektor auf wenig würdige Weise abgestürzt. Das Thema „Das goldene Zeitalter des Baijiu ist vorbei – wann erreicht es den Tiefpunkt?“ ist seit langem ein zentraler Diskussionspunkt auf dem Markt.
Seit Oktober scheint der Baijiu-Sektor eine gewisse Erholung zu erleben.
Am 30. Oktober stieg der gesamte Baijiu-Sektor stark an, der CSI Baijiu-Index legte um mehr als 5 % zu. Huangtai Wine Industry, Gujing Gongjiu und Yingjia Gongjiu verzeichneten alle ein tägliches Höchstwachstum von 10 %, Luzhou Laojiao erreichte nach neun Monaten erneut das tägliche Limit, Kweichow Moutai stieg um mehr als 2 % und erzielte den höchsten Aktienkurs seit fast einem halben Jahr.
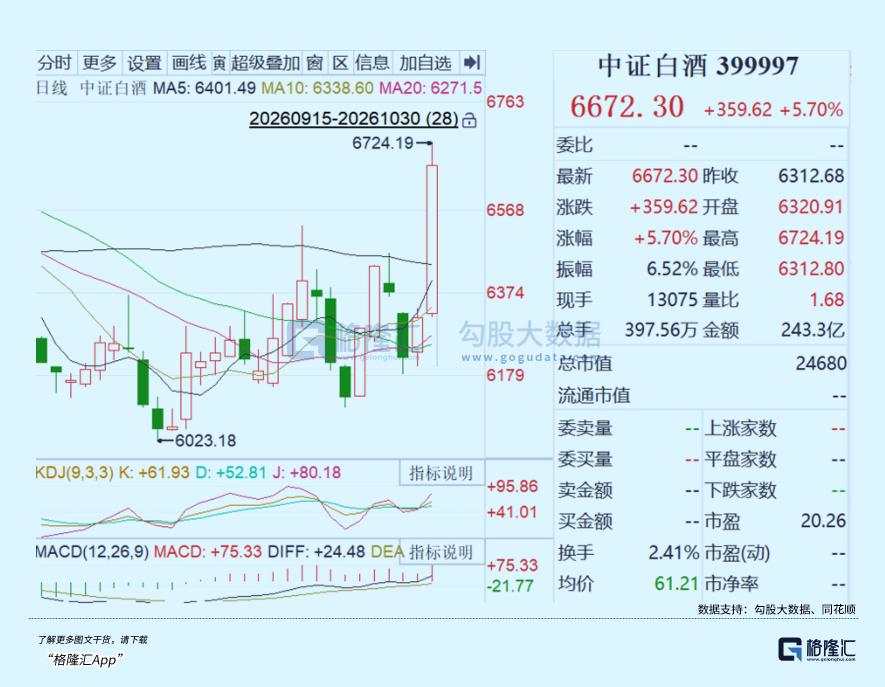
Bereits am 29. Oktober wurden die sogenannten schlechtesten Quartalsberichte der Baijiu-Branche der letzten Jahre vollständig veröffentlicht.
Die Zahlen in den Leistungsübersichten sehen nicht gut aus, aber die Aktienkurse verzeichneten gemeinsam das tägliche Höchstlimit – was bedeutet diese Abweichung?
Nach fast fünf Jahren anhaltender Anpassung: Hat die Baijiu-Branche endlich den Wendepunkt erreicht?
01
In der vergangenen Woche haben Baijiu-Unternehmen nacheinander ihre Quartalsberichte für das dritte Quartal veröffentlicht.
Betrachtet man nur die Vorjahresvergleichswerte, so ist die Leistung der meisten Baijiu-Unternehmen tatsächlich schwach.
Luzhou Laojiao erzielte in den ersten drei Quartalen einen Umsatz von 14,668 Milliarden Yuan und einen den Aktionären zurechenbaren Nettogewinn von 5,671 Milliarden Yuan, was einem Rückgang von 36,58 % bzw. 47,31 % gegenüber dem Vorjahr entspricht. Der Rückgang im dritten Quartal hat sich gegenüber dem Vorjahr weiter vergrößert.
Der Nettogewinn von Gujing Gongjiu im dritten Quartal ging gegenüber dem Vorjahr sogar um 68 % zurück. Es ist keine Übertreibung, diesen Quartalsbericht als den schlechtesten der letzten Jahre zu bezeichnen.
Aber es tauchen auch positive Signale auf.
Der den Aktionären zurechenbare Nettogewinn von Luzhou Laojiao im dritten Quartal betrug 1,332 Milliarden Yuan, was einem sequenziellen Wachstum von 111,12 % gegenüber 631 Millionen Yuan im zweiten Quartal entspricht. Der sequenzielle Anstieg des Umsatzes erreichte ebenfalls 71,45 %.
Shanxi Fenjiu und Shede Wine Industry haben ebenfalls einen Richtungswechsel im sequenziellen Vergleich vollzogen. Der Nettogewinn von Shede Wine Industry im dritten Quartal betrug 49,55 Millionen Yuan, womit es sequenziell von einem Verlust zu einem Gewinn wechselte. Der Vorjahresanstieg betrug 72,44 %, und die Bruttomarge stieg gegenüber dem Vorjahr um 4,7 Prozentpunkte.
Die Leistung von Yingjia Gongjiu zeigte sogar ein seltenes doppeltes Wachstum: Der Umsatz im dritten Quartal betrug 1,413 Milliarden Yuan, was einem Anstieg von 4,25 % gegenüber dem Vorjahr entspricht. Der den Aktionären zurechenbare Nettogewinn betrug 414 Millionen Yuan, ein Anstieg von 8,58 % gegenüber dem Vorjahr.
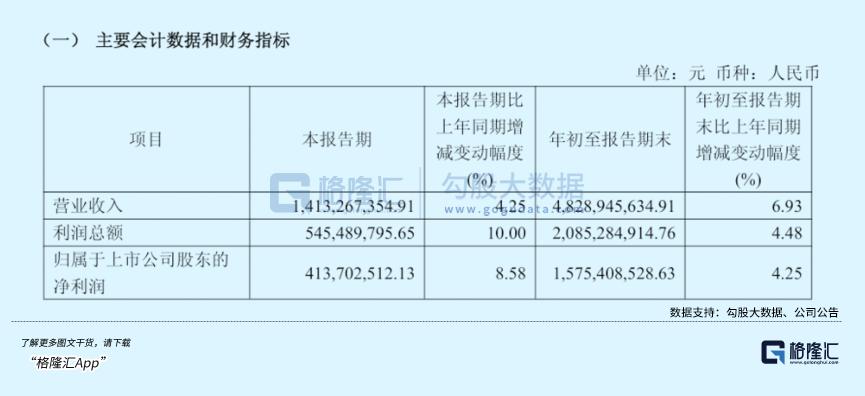
Darüber hinaus betrug der Saldo der vertraglichen Verbindlichkeiten von Yingjia Gongjiu im dritten Quartal 454 Millionen Yuan, was einem Anstieg von 30 Millionen Yuan gegenüber Ende des zweiten Quartals entspricht. Der aus Verkäufen erzielte Barmittelzufluss betrug 1,56 Milliarden Yuan, und der operative Netto-Cashflow belief sich auf 516 Millionen Yuan, was einem Anstieg von 9,3 % gegenüber dem Vorjahr entspricht.
Der sequenzielle Anstieg der vertraglichen Verbindlichkeiten bedeutet, dass Händler auch in der Nebensaison bereit sind, Geld an die Brennereien zu überweisen. Der gleichzeitig verbesserte Cashflow zeigt auch, dass diese Rückzahlungen nicht durch Kreditverkäufe und Lagerdruck erzeugt werden.
Vor dem Hintergrund der insgesamt schwachen Bereitschaft zur Rückzahlung in der Branche können regionale Marktführer aufgrund der starren Nachfrage der Grundversorgung in ihren Heimatprovinzen den positiven Kreislauf des Cashflows in den Vertriebskanälen schneller abschließen.
Im Vergleich dazu tragen die weitgehend national agierenden Marken noch die Kosten der aktiven Bereinigung, und ihre Leistungsentwicklung sieht relativ schlecht aus.
Der operative Cashflow von Wuliangye im dritten Quartal kehrte mit 2,2 Milliarden Yuan gegenüber dem Vorjahr in den positiven Bereich zurück, aber die vertraglichen Verbindlichkeiten sanken sequenziell um 1,5 Milliarden Yuan. Die Verkaufsrückzahlungen beliefen sich auf 7,21 Milliarden Yuan, und die Forderungsfinanzierung ging sequenziell um 6,5 Milliarden Yuan stark zurück.
Hinter diesen Zahlen steht, dass die Baijiu-Unternehmen das Tempo der Rückzahlungen aktiv verschärfen, nicht mehr blind Lagerbestände in die Vertriebskanäle drücken, sondern die Kanäle zuerst die Lagerbestände abbauen lassen. Ein Teil des Leistungsrückgangs im einzelnen Quartal ist genau der Preis dieser aktiven Entscheidung.
Aber andererseits hat der Leistungsrückgang im einzelnen Quartal den Kanälen möglicherweise einen Atemraum verschafft.
Ein Teil der schlechten Daten der Quartalsberichte spiegelt tatsächlich wider, dass die echte Nachfrage nach Baijiu nach wie vor schwach ist. Andererseits reduzieren die Baijiu-Unternehmen aktiv den Druck auf die Vertriebskanäle und entfernen den „Wasseranteil“ in den Finanzberichten, der durch früheren Lagerdruck entstanden ist.
Nach mehreren aufeinanderfolgenden Quartalen der Nachfragekontraktion und des Lagerabbaus in den Vertriebskanälen bedeutet die sequenzielle Rückkehr zu positiven Werten der Leistung einiger Baijiu-Unternehmen möglicherweise nicht, dass der Wendepunkt bereits erreicht ist.
Aufgrund der niedrigen Basis im vierten Quartal dürften einige Baijiu-Unternehmen wieder positive Werte erzielen, aber die Richtung bleibt die Bodenbildung, keine Umkehr.
Insgesamt lässt sich aber dennoch feststellen, dass die Risiken der Branche vollständig freigesetzt wurden und die Merkmale des Bodens des Baijiu-Zyklus immer deutlicher werden.
Die Erholung wird jedoch sicherlich nicht von einem Tag auf den anderen eintreten.
Bei regionalen Marktführern sind die Konsumszenen auf dem Heimatmarkt stärker auf öffentliche Bankette und den täglichen Konsum ausgerichtet, sodass die Nachfragestabilität höher ist und der Weg des Lagerabbaus in den Vertriebskanälen kürzer ist.
Die weitgehend national agierenden Marken haben in den letzten Jahren längere Vertriebsketten und eine schwerere Last an Lagerbeständen aufgebaut, sodass der Bereinigungsprozess natürlich mehr Zeit benötigt.
Aus Sicht der Preisklassen bildet sich zudem zunehmend eine Struktur aus, bei der die beiden Enden stark und die Mitte schwach sind.
Feitian Moutai erzielte in vielen Regionen ein zweistelliges Wachstum gegenüber dem Vorjahr bei den Verkaufszahlen und ist eines der wenigen Ultra-Premium-Einzelprodukte, das weiterhin positives Wachstum verzeichnet.
In den niedrigen Preisklassen verzeichnen Produkte im Massensegment unter 100 Yuan wie Fenjiu in Glasflaschen und Yingjia Dong 6 einen stabilen oder sogar leicht steigenden Verkauf, angetrieben durch die Nachfrage nach Eigenkonsum und Familienessen.
Im Vergleich zum früheren Erholungstempo der Branche, das meist von führenden Baijiu-Unternehmen wie Moutai, Wuliangye und Luzhou Laojiao angetrieben und definiert wurde, unterscheidet sich das Tempo dieser Erholung offensichtlich stark von dem der Vergangenheit.
Aber die schlimmste Zeit ist möglicherweise bereits vorbei.
02
Nach dem Höhepunkt der Branchenkonjunktur im Jahr 2021 ist Baijiu dem früheren Zyklusverlauf nicht entkommen.
Die gesamte Branche entwickelte sich nacheinander von schwächerer Nachfrage, fallenden Großhandelspreisen, angesammelten Lagerbeständen in den Vertriebskanälen bis zur Bereinigung der Finanzberichte – nur dass dieser Weg dieses Mal länger dauerte als in früheren Zeiten.
Im dritten Quartal 2026 ist diese Kette bereits in der letzten Phase angelangt, aber noch nicht abgeschlossen.
Um wirklich zur Erholung zu gelangen, muss dieser Prozess ebenfalls abgeschlossen werden.
Abgesehen von der teilweisen Erholung in den Quartalsberichten zeigen Daten aus den Vertriebskanälen während des vergangenen Doppel-Feiertags von Mondfest und Nationalfeiertag 2026, dass der Gesamtverkauf der Baijiu-Branche gegenüber dem Vorjahr um etwa 10 % zurückging. Obwohl er gegenüber dem Vorjahr noch rückläufig ist, lag der Rückgang im gleichen Zeitraum 2025 bei etwa 20 % und 2024 bei etwa 30 %.
Der Rückgang hat sich zwei Jahre in Folge verringert, was zeigt, dass die abwärts gerichtete Steigung der Nachfrageseite abnimmt.
Bei den Großhandelspreisen stabilisierte sich der Großhandelspreis für lose Flaschen von Feitian Moutai nach den Feiertagen bei etwa 1710 Yuan, der Großhandelspreis für ganze Kisten bei etwa 1725 Yuan. Der Großhandelspreis für Wuliangye Pu Wu liegt bei etwa 780 Yuan, und der Großhandelspreis für hochprozentiges Guojiao 1573 beträgt etwa 830 Yuan.
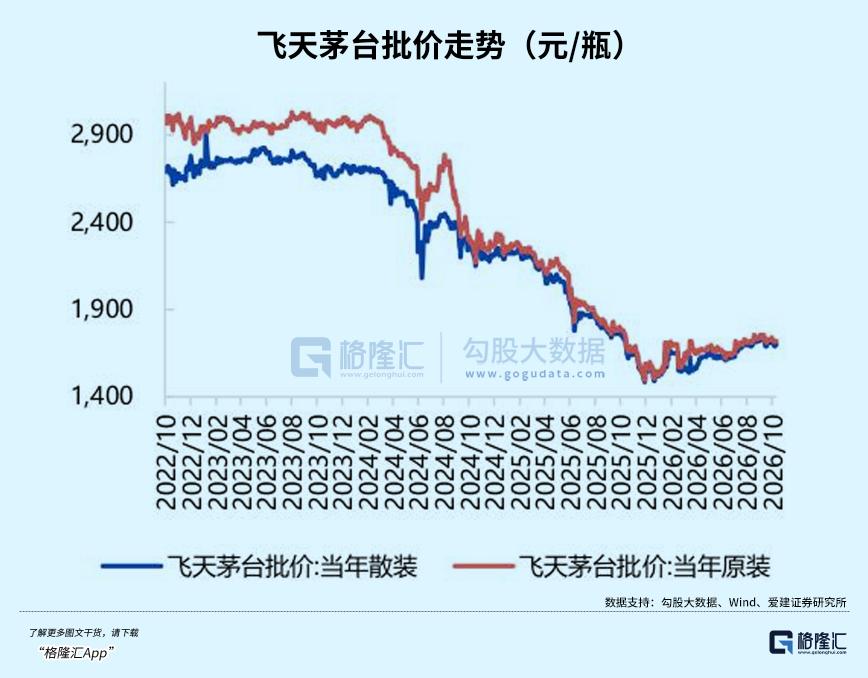
Vor dem Hintergrund der stetig fallenden Großhandelspreise in den letzten zwei Jahren ist die Bestätigung des Preisbodens eine sehr wichtige Veränderung.
Noch entscheidender sind die Lagerbestände: Aus Branchensicht sind die Lagerbestände in den Vertriebskanälen nach fast zwei Jahren aktiven Abbaus auf ein historisch niedriges Niveau gesunken.
Die Händler von Moutai arbeiten im Grunde mit niedrigen oder sogar keinen Lagerbeständen. Die Lagerbestände der Händler von Wuliangye sind gegenüber dem Vorjahr auf ein Niveau von etwa 10 % bis 15 % gesunken.
Die Lagerbestände in den meisten Regionen sind wieder in einen vernünftigen Bereich zurückgekehrt, das Verhalten der Händler, Waren zu Niedrigpreisen abzuwerfen, hat deutlich abgenommen. Der Lagerzyklus der Branche bewegt sich von der Phase des aktiven Lagerabbaus in die Anfangsphase des passiven Lagerabbaus.
Aber die Rückkehr der Lagerbestände in einen vernünftigen Bereich bedeutet nicht, dass die Nachfrage steigt. Es gibt noch eine entscheidende Variable: Entscheiden sich die Händler nach der Normalisierung der Lagerbestände für Nachbestellungen oder für eine weitere Verkleinerung ihrer Bilanz?
Die Daten zu den vertraglichen Verbindlichkeiten aus den Quartalsberichten liefern einen groben Einblick.
Die vertraglichen Verbindlichkeiten regionaler Marktführer wie Yingjia Gongjiu und Gujing Gongjiu sind sequenziell gestiegen. Die vertraglichen Verbindlichkeiten von Jinhui Wine erreichen 820 Millionen Yuan, was einem starken Anstieg von 30,3 % gegenüber dem Vorjahr entspricht. Dies zeigt, dass die Rückzahlungen an die Endverbraucher und die Bereitschaft zur Lagerauffüllung in den Vertriebskanälen sich tatsächlich erholen – das bedeutet, dass die lokale Nachfrage möglicherweise bereits den Tiefpunkt erreicht hat.
Derzeit ist der absolute Stand der Lagerbestände an fertigen Produkten in der gesamten Branche jedoch noch nicht niedrig, und die Erholung des Vertrauens in die Vertriebskanäle ist noch lange nicht so weit fortgeschritten, dass sie groß angelegte Überweisungen zum Wareneinkauf unterstützen könnte.
Das vierte Quartal und die Hochsaison zum Frühlingsfest 2027 werden entscheidende Punkte sein, um die Wende des Lagerzyklus zu prüfen.
In diesem Sinne sind der Preisboden und der Lagerboden möglicherweise vorläufig bestätigt, aber der Nachfrageboden muss noch durch Zeit überprüft werden.
Genau in diesem Spalt, in dem der Boden der Fundamentaldaten allmählich sichtbar wird, die Erholung aber noch nicht bestätigt ist, übernehmen Bewertung und Dividende die Preisbildung für die Baijiu-Unternehmen und bestimmen, ob man sich im Bodenbereich früh positionieren kann .
Nach dem Anstieg in der letzten Zeit ist das rollende Kurs-Gewinn-Verhältnis des CSI Baijiu-Index auf etwa 22 gestiegen, liegt aber unter dem historischen Median von 28,82 und befindet sich auf einem Perzentil von 23,96 % in den letzten zehn Jahren.
In den letzten zehn Jahren war Baijiu an weniger als einem Viertel der Handelstage billiger als heute.
Aus Sicht des Kurs-Buchwert-Verhältnisses liegt es sogar auf einem sehr niedrigen Perzentil von etwa 5 % in den letzten zehn Jahren.
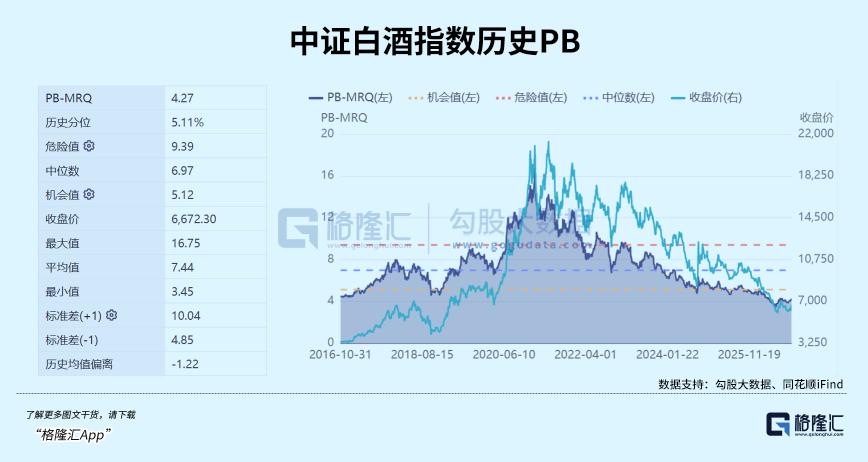
Gleichzeitig ist der Anteil der Institutionen, die im Baijiu-Sektor positioniert sind, auf ein historisch niedriges Niveau gesunken, und die Struktur der Aktienanteile hat sich vor den Fundamentaldaten bereinigt.
Die Dividendenrendite steigt jedoch kontinuierlich an.
Die Dividendenrendite des CSI Baijiu-Index erreicht 4,45 %. Die Dividendenrendite von Luzhou Laojiao übersteigt 7 %, die von Wuliangye 6 % und die von Shanxi Fenjiu 5 %.
Derzeit schwankt die Rendite der 10-jährigen Staatsanleihen um 1,6 %. Der Spread zwischen der Dividendenrendite des Baijiu-Sektors und der 10-jährigen Staatsanleihe erreicht den höchsten historischen Bereich, und die Ausschüttungsquote der führenden Baijiu-Unternehmen steigt weiter an.