An einem einzigen Tag sind 500 Milliarden Yuan an Marktwert verloren gegangen, die KI-Technologieaktien erleiden einen massiven Einbruch, und die großen KI-Unternehmen stehen plötzlich vor einem Kapitalmangel.
In den letzten zwei Tagen erlitten die globalen Technologieaktien im KI-Bereich erneut einen schweren Einbruch. Google stürzte um 12,64 % ab und verzeichnete den größten täglichen Rückgang seit dem Börsengang, wobei innerhalb eines Tages fast 500 Milliarden US-Dollar an Marktwert vernichtet wurden; Intel verlor nach Börsenschluss mehr als 20 %, und der NASDAQ-Index sowie der Philadelphia-Semiconductor-Index schwächten sich gleichzeitig ab. Obwohl sie unter derselben dunklen Wolke stehen, liegen die Ursachen für die Rückgänge unterschiedlich: Google fiel, weil der freie Cashflow auf -9,07 Milliarden US-Dollar negativ wurde und zwei Quartale in Folge negativ ausfiel, während Intel unter der Prognose für das vierte Quartal und Lieferengpässen litt. Doch beide Entwicklungen deuten auf dieselbe Veränderung hin: Nachdem die Aktienkurse ihre Höchststände erreicht haben, zahlt der Markt nicht mehr nur für KI-Geschichten, sondern prüft nun Punkt für Punkt die Fähigkeit zur Umsetzung der Versprechen.
Das Auffälligste an dieser Korrektur ist, dass die Nachfrage nicht verschwunden ist. Die Aufträge sind noch vorhanden, und die Gewinne steigen weiter: Der Nettogewinn von Nanya New Materials in den ersten drei Quartalen stieg im Vergleich zum Vorjahr um das Achtfache, und CoreWeave verfügt über einen Auftragsbestand von 103,7 Milliarden US-Dollar. Dennoch reicht das Geld immer weniger aus: Die Zahlungen von A-Hersteller verbleiben in den Zahlungsfristen der Kunden, die Anleiherendite von CoreWeave stieg auf 16 %, und Google sowie Meta begannen, Aktien auszugeben und Anleihen aufzunehmen, um Lücken zu schließen. Am anderen Ende der Kette sichert Nvidia mit Vorauszahlungen die Produktionskapazitäten, während sechs Lieferanten ihre Aufträge auswählen – auf derselben Kette wählen einige die Aufträge aus, während andere von den Aufträgen ausgewählt werden. Es gibt nur eine Trennlinie: Wie der Kunde bezahlt.
In den letzten zwei Jahren fragte der Markt „Wie schnell kannst du wachsen?“; heute fragt er „Wie viel Kapital muss für das Wachstum vorgeschossen werden, wie hoch ist die Kapitalrendite und reicht der Cashflow, um Zinsen und Abschreibungen zu decken?“. Die KI-Industriekette tritt in eine Phase der umfassenden Bilanzierung ein. Gewinne sind auf dem Papier, aber der Cashflow ist das Überlebenselixier. In diesem Artikel rechnen wir diese Rechnung durch.
Ein seltener, auffälliger Vergleich
In der ersten Hälfte des Jahres 2026 legte Nanya New Materials eine beeindruckende Bilanz vor. Der Hersteller von Kupferkaschierten Laminate erzielte im dritten Quartal einen Umsatz von 3,54 Milliarden Yuan, was einem Anstieg von 160,62 % im Vergleich zum Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn im einzelnen Quartal betrug 990 Millionen Yuan, ein Anstieg von 1295,94 % im Vergleich zum Vorjahr; der den Aktionären zurechenbare Nettogewinn in den ersten drei Quartalen belief sich auf 1,451 Milliarden Yuan, ein Anstieg von 817,72 % im Vergleich zum Vorjahr.
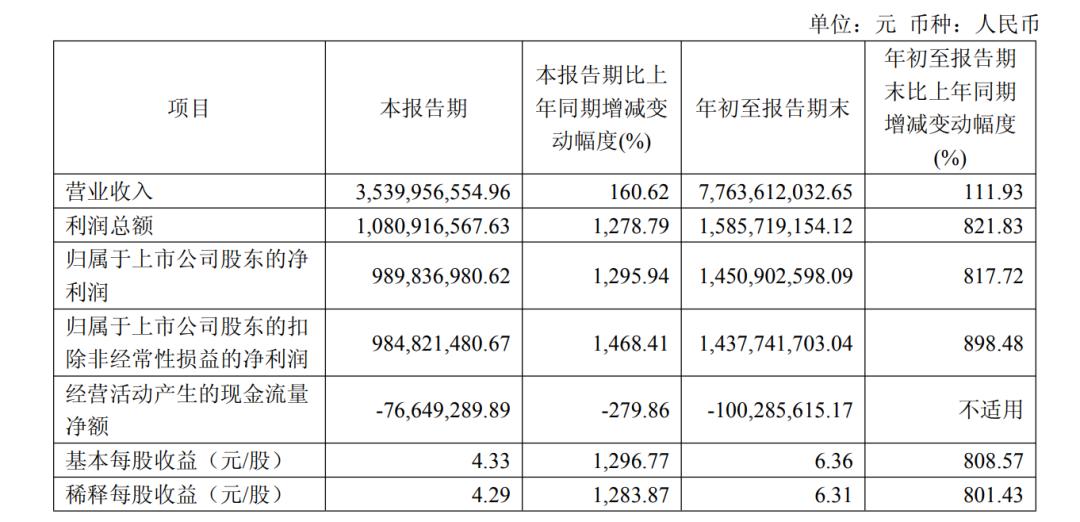
Quelle: Nanya New Materials
Wenn man nur die Gewinn- und Verlustrechnung betrachtet, sieht das so aus, wie ein Unternehmen aussieht, das sich im Aufwind der KI-Entwicklung befindet: KI-Server treiben Menge und Preis von Hochgeschwindigkeits-Kupferkaschierten Laminaten nach oben, und die Bruttomarge erholte sich von 4,24 % im Jahr 2023 stetig auf 18,87 % – eine perfekte Geschichte.
Doch wenn man sich die Kapitalflussrechnung ansieht, ändert sich das Bild plötzlich: Der Netto-Cashflow aus betrieblicher Tätigkeit in den ersten drei Quartalen beträgt etwa -100 Millionen Yuan. Das Unternehmen selbst erklärt, dass sich die tatsächliche Inkassoperiode auf etwa vier Monate beläuft, wenn man die Kreditfristen für Kunden und das auf Akzeptwechseln basierende Abrechnungsmodus berücksichtigt. Die Waren sind verkauft, die Einnahmen erfasst, aber das Geld verbleibt noch in den Zahlungsfristen der Kunden.
Die Gewinne steigen sprunghaft an, aber kein einziger Cent ist wirklich in der Kasse angekommen. Das ist nicht das Unglück eines einzelnen Unternehmens, sondern ein weitverbreitetes Phänomen in dieser aktuellen KI-Industriekette. Wenn man nur die Gewinn- und Verlustrechnung betrachtet, kann man die heutige KI-Industriekette nicht mehr verstehen.
Es gibt kein Zufall: Auf der anderen Seite des Pazifiks spielt sich bei CoreWeave, dem „ersten Aktienwert für KI-Rechenleistung“, dieselbe Geschichte ab. Die GPU-Mieten werden immer teurer, der Mietpreisindex für H200 ist seit Jahresbeginn mehr als verdoppelt, und selbst die 2020 vorgestellte A100 hat nicht nach dem üblichen Muster traditioneller Hardware an Wert verloren. Das Unternehmen erzielte im zweiten Quartal 2026 einen Umsatz von 2,575 Milliarden US-Dollar, der sich im Vergleich zum Vorjahr verdoppelte, und der Auftragsbestand (RPO) beträgt satte 103,7 Milliarden US-Dollar.
Quelle: Internet
Und dann? Seit Oktober ist der Aktienkurs um etwa 30 % gefallen, der Spread der fünfjährigen CDS erreichte ein neues Allzeithoch von etwa 1195 Basispunkten, einige Anleihen fielen auf 79 % des Nennwerts, und die Endfälligkeitsrendite überschritt 16 %.
Der negative Cashflow von Nanya New Materials wirkt auf den ersten Blick wie ein Buchhaltungsproblem, aber bei genauer Betrachtung handelt es sich um ein Geschäftsmodellproblem.
Die Erklärung des Unternehmens ist offen: Es gewährt Kunden eine Kreditfrist von etwa vier Monaten, und die Abrechnung erfolgt hauptsächlich über Akzeptwechsel. Übersetzt bedeutet das: Die Waren werden zuerst abtransportiert, das Geld wird später bezahlt.
Daraus ergibt sich folgendes Bild in der Bilanz: Zum Ende der ersten Hälfte des Jahres betrugen die Forderungen aus Lieferungen und Leistungen 3,554 Milliarden Yuan, die Summe aus Wechseln und Forderungen aus Lieferungen und Leistungen belief sich auf 4,43 Milliarden Yuan, was fast dem gesamten Jahresumsatz auf den Konten entspricht. Dagegen betrug der Cashflow aus dem Verkauf von Waren im ersten Halbjahr nur 1,338 Milliarden Yuan, und die Inkassorate liegt unter 30 %.
Die Position des Herstellers von Kupferkaschierten Laminaten in der Industriekette bestimmt, dass er die gesamte Kette vorfinanzieren muss: Bei vorgelagerten Lieferanten von elektronischer Kupferfolie, Glasfasergewebe und Harz kauft er in der Regel gegen Barzahlung oder mit kurzen Zahlungsfristen ein, während er bei nachgelagerten großen PCB-Herstellern lange Zahlungsfristen und Abrechnungen per Wechsel akzeptiert. Die vorgelagerten Parteien verlangen schnelles Geld, die nachgelagerten zahlen langsam – je höher die Konjunktur in der mittleren Position ist, desto mehr muss vorgeschossen werden. Von 2023 bis 2025 stieg das Betriebskapital, das Nanya New Materials für jeden Yuan Umsatz selbst vorstrecken muss, von 0,41 Yuan auf 0,51 Yuan.
Quelle: Internet
Aber wenn die Forderungen aus Lieferungen und Leistungen das 14,8-fache des Jahresnettogewinns erreichen, ändert sich die Natur der Sache. Das ist nicht mehr nur ein Problem der Abrechnungsgewohnheiten, sondern ein Problem fehlender Verhandlungsmacht. Das hohe Wachstum wurde mit der Bilanz erkauft: Die kurzfristigen Kredite stiegen von 350 Millionen Yuan zu Beginn des Jahres auf 950 Millionen Yuan, und die Gesamtvermögenswerte expandierten innerhalb eines Halbjahres um 32 %. Die Eigenkapitalrendite (ROE) sieht sehr gut aus, aber sie wird durch Hebelwirkung gestützt.
CoreWeave: Dieselbe Krankheit, teureres Heilmittel
Wenn Nanya New Materials als „leichter Fall“ gilt, dann ist CoreWeave ein „schwer erkrankter Patient“ mit derselben Ursache.
Seine Notlage lässt sich in einem Satz zusammenfassen: Die KI-Nachfrage ist so stark, dass es ständig Kredite aufnehmen muss, um Aufträge in lieferbare Rechenleistung umzuwandeln.
Das Geschäftsmodell des GPU-Vermieters ist kontraintuitiv. Für ein leichtgewichtiges SaaS-Unternehmen bedeuten neue Aufträge mehr Cashflow; für CoreWeave bedeuten neue Aufträge, zuerst Milliarden von Dollar für GPUs auszugeben, Stromverträge zu unterzeichnen und Rechenzentren zu bauen. Im zweiten Quartal 2026 erzielte das Unternehmen einen Umsatz von 2,575 Milliarden US-Dollar, wovon 640 Millionen US-Dollar – genau ein Viertel – als Zinsen an Gläubiger gezahlt wurden. Der GAAP-Nettoverlust in diesem Quartal belief sich auf 626 Millionen US-Dollar.
Noch schmerzhafter ist der Preis des Geldes: Die meisten Schulden haben Zinssätze zwischen 9 % und 11 %. UBS schätzt, dass CoreWeave im Jahr 2027 etwa 1300 MW an zusätzlicher Kapazität hinzufügen und Kapitalausgaben von etwa 46,9 Milliarden US-Dollar tätigen muss, und selbst im Basisszenario müssen weitere Schulden von etwa 21,4 Milliarden US-Dollar aufgenommen werden. Die Ausweitung des CDS-Spreads bedeutet, dass die Kosten für die nächste Geldaufnahme nur noch höher ausfallen werden. UBS hat die Prognose für die Zinsausgaben im Jahr 2028 von 6,43 Milliarden US-Dollar auf 8,3 Milliarden US-Dollar angehoben.
Quelle: Internet
Hier gibt es ein Detail, das leicht übersehen wird: Der CDS stieg erstmals im Juni 2026 sprunghaft an, was mit der Diskussion über die „Rendite der unternehmerischen KI-Ausgaben“ zusammenfiel; im Oktober schoss er erneut in die Höhe, was auf Sorgen über die „Wachstumsrate der Einnahmen aus großen Modellen“ zurückzuführen ist. Das heißt, der Kreditmarkt fürchtet nie, dass die Nachfrage verschwindet, sondern dass die Kapitalrendite dieses Geschäfts nicht ausreicht.
Die Einnahmen aus KI-Rechenleistung werden in einer festgelegten Reihenfolge verteilt: Zuerst nehmen die Chiphersteller die Zahlungen für die GPU-Verkäufe ein, dann die Hersteller von Stromversorgungs- und Transformatorgeräten die Zahlungen für die Infrastruktur (die Preise für elektrische Ausrüstung in den USA sind seit 2019 um 69 % gestiegen, während die Produktionskapazität um 9 % gesunken ist – Transformatoren sind knapper als GPUs), dann die Vermieter der Rechenzentren die Mieten, dann die Gläubiger Zinsen von 9 % bis 11 %, und große Kunden drücken die Bedingungen aufgrund ihres großen Einkaufsvolumens. Erst ganz am Ende kommen die Stammaktienaktionäre an die Reihe. Die Einnahmen können sich verdoppeln, aber wenn der größte Teil des Werts neuer Projekte von den vorherigen Parteien verteilt wird, bleibt für die Aktionäre nur ein Zahlenspiel übrig.
Risikoverbreitung: Vom Rand bis zu den Giganten
Der Kurseinbruch von CoreWeave und der CDS auf einem historischen Höchststand lassen sich noch als „individuelles Risiko eines hoch verschuldeten Randakteurs“ entschuldigen. Aber wenn Alphabet und Meta ebenfalls über die Bezahlweise für den KI-Ausbau nachdenken müssen, ändert sich die Situation.
Das zweite Quartal 2026 von Alphabet ist ein markantes Beispiel: Der Umsatz übertraf die Erwartungen, die Einnahmen von Google Cloud stiegen im Vergleich zum Vorjahr um 82 %, und der Betriebsgewinn verdreifachte sich, aber der Aktienkurs fiel nach Börsenschluss um 5 %. Der Markt reagierte nicht auf die Geschäftsergebnisse, sondern auf zwei ungewöhnliche Dinge: Die Prognose für die gesamten Kapitalausgaben wurde auf 195 bis 205 Milliarden US-Dollar angehoben; noch auffälliger ist, dass dieses Unternehmen, das seit zwanzig Jahren seinen Betrieb aus dem operativen Cashflow selbst finanziert und nebenbei Aktien zurückkauft, in diesem Quartal einen freien Cashflow von -5,9 Milliarden US-Dollar erzielte und dafür Aktien im Wert von 49,6 Milliarden US-Dollar und vorrangige Anleihen im Wert von 20,3 Milliarden US-Dollar emittierte. Zum ersten Mal wurde dem Markt bewusst, dass Google für seine KI-Expansion externes Geld aufnehmen muss.
Quelle: Internet
Meta geht noch einen Schritt weiter. Im dritten Quartal 2026 wandelte sich der freie Cashflow von +10,6 Milliarden US-Dollar im Vorjahreszeitraum in -2,12 Milliarden US-Dollar um. Das Unternehmen hat die Untergrenze der Prognose für die gesamten Kapitalausgaben auf 135 Milliarden US-Dollar angehoben und plant die Emission von nicht stimmberechtigten Aktien, um den KI-Ausbau zu finanzieren. Die Ausgabemaschine ist bereits so groß, dass der eigene Cashflow sie nicht mehr sättigen kann.
Die