Mit jedem verkauften Tier erleidet man einen Verlust. Muyuan Co., Ltd. erlitt in den ersten drei Quartalen einen massiven Verlust von 9,3 Milliarden Yuan. Warum hält es trotzdem noch durch?
Am Abend des 29. Oktober veröffentlichte Muyuan Co., Ltd. seinen Quartalsbericht für die ersten drei Quartale 2026: Der Umsatz in den ersten drei Quartalen belief sich auf 92,00 Milliarden Yuan, was einem Rückgang von 17,52 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn betrug -9,319 Milliarden Yuan, verglichen mit 14,779 Milliarden Yuan im gleichen Zeitraum des Vorjahres, was einem Rückgang von 163,05 % gegenüber dem Vorjahr entspricht; der nicht aus wiederkehrenden Geschäften stammende, den Aktionären zurechenbare Nettogewinn betrug -9,107 Milliarden Yuan.
Sogar Muyuan Co., Ltd. erleidet enorme Verluste, daher wird die Situation für andere führende Schweinezuchtunternehmen nur noch schwieriger. Wens Co., Ltd. verzeichnete in den ersten drei Quartalen 2026 einen den Aktionären zurechenbaren Nettoverlust von 4,961 Milliarden Yuan, verglichen mit einem Gewinn von 5,256 Milliarden Yuan im gleichen Zeitraum des Vorjahres, allein im dritten Quartal belief sich der Verlust auf 596 Millionen Yuan. New Hope hat seinen Quartalsbericht für das dritte Quartal noch nicht veröffentlicht, aber im ersten Halbjahr belief sich der den Aktionären zurechenbare Nettoverlust bereits auf 1,702 Milliarden Yuan, verglichen mit einem Gewinn von 755 Millionen Yuan im gleichen Zeitraum des Vorjahres, was einem Wechsel von Gewinn zu Verlust gegenüber dem Vorjahr entspricht.
Wenn wir den Blick auf 22 börsennotierte Schweinezuchtunternehmen erweitern: Im ersten Halbjahr 2026 verzeichneten 15 Unternehmen einen Umsatzrückgang gegenüber dem Vorjahr, 20 Unternehmen einen Rückgang des Nettogewinns gegenüber dem Vorjahr und 21 Unternehmen Verluste. Darunter belief sich der Gesamtverlust der drei führenden Schweinezuchtunternehmen Muyuan Co., Ltd., Wens Co., Ltd. und New Hope im ersten Halbjahr auf 12,146 Milliarden Yuan.
Ein Tier verkaufen, ein Tier verlieren
Der Leistungsrückgang der führenden Schweinezuchtunternehmen hat nicht erst in diesem Jahr begonnen.
Am Beispiel von Muyuan Co., Ltd. betrug der den Aktionären zurechenbare Nettogewinn im gesamten Jahr 2025 15,487 Milliarden Yuan, in den ersten drei Quartalen 2025 14,779 Milliarden Yuan. Aus diesen beiden veröffentlichten Zahlen lässt sich ableiten, dass der Nettogewinn im vierten Quartal 2025 nur noch etwa 700 Millionen Yuan betrug, während er im dritten Quartal 2025 noch 4,249 Milliarden Yuan betrug. Das bedeutet, dass ab dem vierten Quartal 2025 der Gewinnpuffer der führenden Schweinezuchtunternehmen weitgehend aufgebraucht ist.
Im Jahr 2026 bewegten sich die Schweinepreise dauerhaft unter der Kostenlinie. Laut den Überwachungsdaten von Zhuochuang Information fiel der durchschnittliche Handelspreis von mageren Mastschweinen im ganzen Land am 23. März 2026 zeitweise auf 9,71 Yuan pro Kilogramm und erreichte damit ein historisches Tiefstniveau; der niedrigste Tagespreis im ersten Quartal erreichte 9,41 Yuan pro Kilogramm, der niedrigste Wert seit fünfzehn Jahren. Bis Ende Oktober pendelte der durchschnittliche Preis von mageren Mastschweinen im ganzen Land noch im Bereich von 9,08 bis 9,88 Yuan pro Kilogramm, und die erwartete Erholung vor der traditionellen Hochsaison für die Herstellung von eingelegtem und geräuchertem Fleisch ist nicht eingetreten.
Aber die durchschnittlichen Gesamtkosten der Branche liegen bei 12 bis 13 Yuan pro Kilogramm. Laut den Daten von Analysten von Zhuochuang Information, die von der China Business News zitiert werden, liegt die Gewinnschwelle der meisten Zuchtunternehmen bei 11,6 bis 12,0 Yuan pro Kilogramm, die der führenden Unternehmen bei etwa 11,5 Yuan pro Kilogramm; Zhu Zengyong, Forscher am Pekinger Institut für Tierhaltung und Veterinärmedizin der Chinesischen Akademie der Agrarwissenschaften, bestätigte ebenfalls, dass die durchschnittlichen Gesamtkosten der Branche etwa 12 bis 13 Yuan pro Kilogramm betragen. Selbst bei Muyuan Co., Ltd., dem anerkannten "Meister der Kostenkontrolle", lagen die Gesamtkosten im September nur "etwas unter 11,5 Yuan pro Kilogramm", die Liquiditätskosten bei etwa 10,3 Yuan pro Kilogramm.
Das bedeutet, dass bei Schweinepreisen von 9 bis 10 Yuan für jedes Kilogramm Schweinefleisch, das Muyuan Co., Ltd. verkauft, ein Verlust von mehr als 1 Yuan in der Bilanz erfasst wird; bei Unternehmen, deren Kosten noch über 12 Yuan liegen, beträgt der Verlust pro Kilogramm fast 2 Yuan. Umgerechnet auf das Schlachtgewicht von Standardmastschweinen liegt der unvermeidbare Verlust pro Tier zwischen 200 und 400 Yuan, und kleine und mittlere Betriebe mit höheren Kosten erleiden noch größere Verluste.
Die Strategie "Mengenausgleich für Preisrückgänge" funktioniert in diesem Preisbereich fast vollständig nicht mehr. Im September verkaufte Muyuan Co., Ltd. 6,423 Millionen kommerzielle Schweine, was einem Anstieg von 15,24 % gegenüber dem Vorjahr entspricht, aber der Umsatz sank um 6,01 %. Das bedeutet, dass das 15 %ige Umsatzwachstum vollständig durch den fast 20 %igen Preisrückgang aufgezehrt wurde. Unterhalb der Kostenlinie bedeutet jeder zusätzliche verkaufte Kopf die Erfassung eines zusätzlichen Verlusts, und die Schlachtmenge wandelt sich von einem "Wachstumsmotor" zu einem "Verlustverstärker".
Wie wurde der Schweinepreis am Tiefpunkt "gehalten"
Der Schweinepreis wird von Angebot und Nachfrage bestimmt, aber die Art von Angebot und Nachfrage in dieser Runde unterscheidet sich von jeder früheren Schweinezyklus.
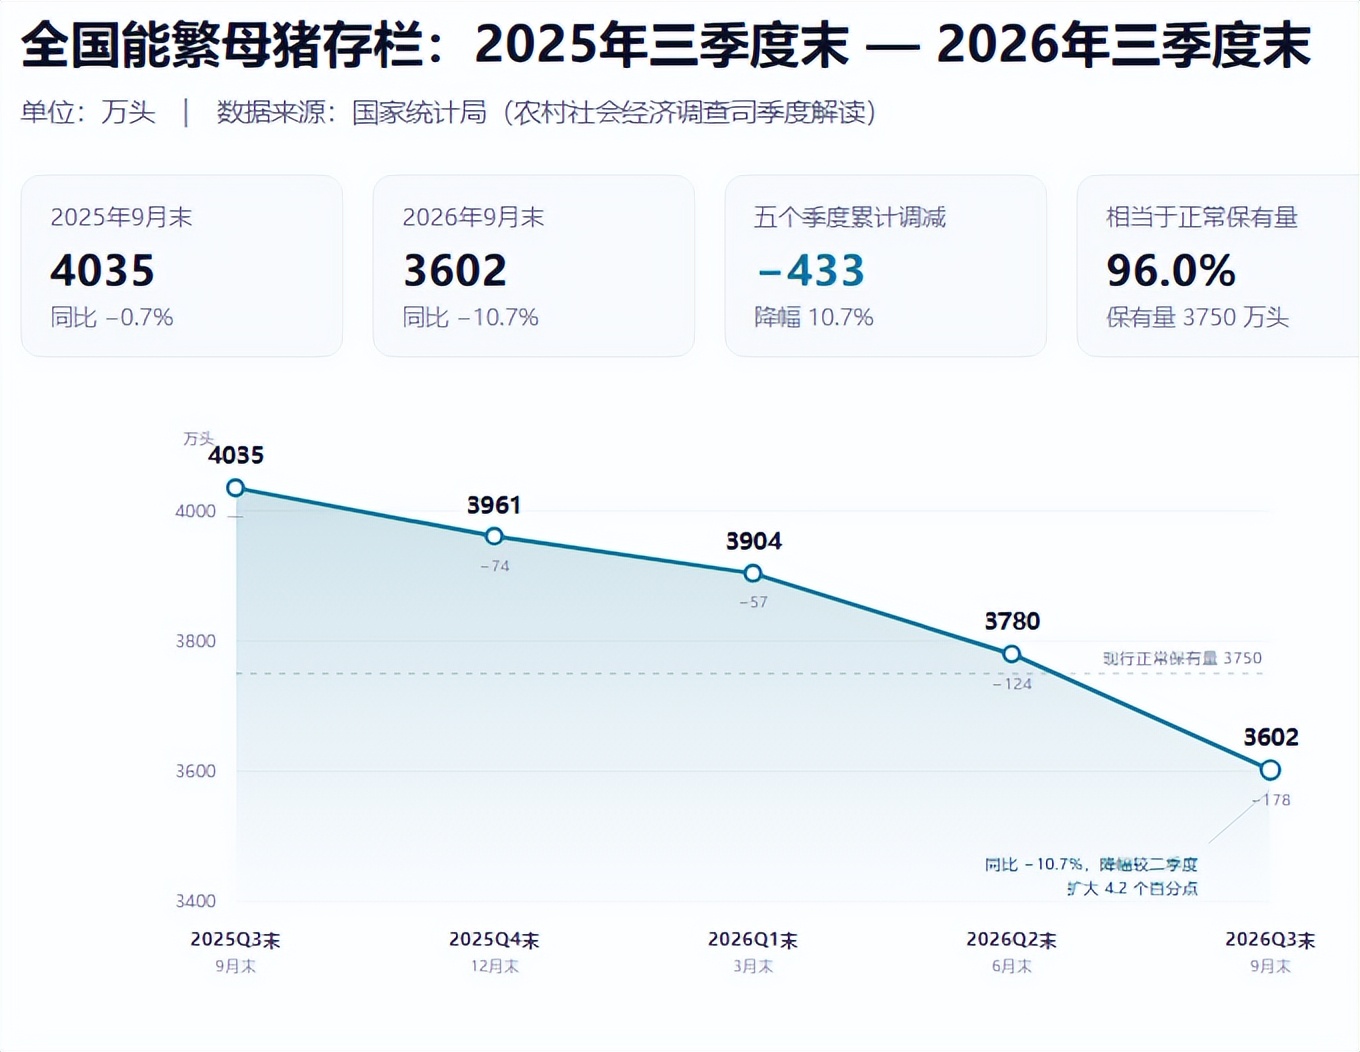
Sehen wir uns zuerst die Angebotsseite an. Ende des dritten Quartals 2026 belief sich der Bestand an zuchtfähigen Sauen im ganzen Land auf 36,02 Millionen Tiere, was einem Rückgang von 4,33 Millionen Tiere gegenüber dem Vorjahr entspricht, einem Rückgang von 10,7 %, was 96,0 % der normalen Bestandshöhe von 37,5 Millionen Tieren entspricht. Dies ist das erste Mal seit der Einrichtung des Kapazitätssteuerungsmechanismus, dass diese Zahl die "rote Linie" wesentlich unterschreitet. Nach traditionellen Erfahrungen reicht ein Abbau von 10,7 % aus, um den Preis zu stützen, aber diesmal ist das nicht geschehen.
Der Grund liegt in der Kompensation der Tierzahl durch die Effizienz. Laut Untersuchungen von Zhuochuang Information ist der durchschnittliche PSY-Wert der Branche derzeit von früheren 18 bis 20 Ferkeln pro Sau auf etwa 28 gestiegen, einige hocheffiziente Betriebe erreichen 30, jede Sau "gebärt mehr Nachkommen und diese überleben besser", so dass der reduzierende Effekt des Rückgangs der Sauenzahl durch die Steigerung der Einzelleistung weitgehend aufgehoben wird. Gleichzeitig bleibt das durchschnittliche Schlachtgewicht hoch: Im Oktober betrug das durchschnittliche Schlachtgewicht der Schweine in den Stichprobenunternehmen etwa 125 Kilogramm, was immer noch über dem Niveau des Vorjahres liegt. Die zuvor zurückgehaltenen großen Schweine und die Tiere aus der zweiten Mastphase werden kontinuierlich freigesetzt, so dass das tatsächliche Fleischangebot bei gleicher Tierzahl nicht abnimmt, sondern sogar steigt.
Sehen wir uns nun die Nachfrageseite an. Etwa 45 % des Schweinefleischverbrauchs entfallen auf den Gastronomiebereich, 55 % auf private Haushalte. Beide Kanäle schwächten sich 2026 gleichzeitig ab.
Auf Haushaltsebene zeigen Daten der nationalen Statistikbehörde, dass der durchschnittliche Schweinefleischverbrauch pro Kopf in privaten Haushalten von 30,5 Kilogramm im Jahr 2023 auf 26,6 Kilogramm im Jahr 2025 gesunken ist, was einem kumulierten Rückgang von 12,8 % entspricht, und der Schweinefleischverbrauch ist in einen langfristigen Trend des Rückgangs nach Erreichen des Höhepunkts eingetreten. Der Substitutionseffekt von Geflügel und Rindfleisch zeigt sich weiterhin: Im Jahr 2025 erreichte der durchschnittliche Geflügelverbrauch pro Kopf in privaten Haushalten 13,2 Kilogramm, und sein Anteil steigt weiter. Auf Unternehmensebene liegt das Wachstum der Gastronomieeinnahmen nahe Null, die Beschaffung von Gemeinschaftsverpflegung ist konservativ, die Auslastung der Schlachtbetriebe lag zeitweise nur bei etwa 32 % (Überwachungsdaten von Zhuochuang Information und Mysteel), der Lagerbestand an gefrorenem Fleisch ist gegenüber dem Vorjahr hoch, und die negative Rückkopplung zwischen frischem Verkauf und gefrorenem Fleisch drückt den Schweinepreis weiter.
Der Schweinefleischverbrauch hat sich von der zyklischen Schwankung gelöst, dass "bei fallenden Preisen mehr gegessen wird". Was den Verbrauch einschränkt, sind nicht die Preise, sondern langsame Variablen wie Bevölkerungsstruktur, Ernährungssubstitution und Einkommenserwartungen. Wenn die Angebotsseite den Kapazitätsabbau durch Effizienz kompensiert, während die Nachfrageseite trendmäßig sinkt, findet der Preis unterhalb der Kostenlinie ein nicht kurzlebiges "neues Gleichgewicht".
Warum ist dieses Tief außergewöhnlich lang?
Dieser Abwärtszyklus begann im Dezember 2022 und hat im Oktober 2026 bereits mehr als 45 Monate gedauert, mehr als das Doppelte der traditionellen "Abwärtsphase von etwa zwei Jahren". Der Kapazitätsabbau wird seit mehr als einem Jahr gefordert, aber die Wirkung überträgt sich lange nicht auf die Preise. Der Grund liegt darin, dass sich die Subjekte und die Logik des Marktaustritts geändert haben.
Im Jahr 2024 überschritt der Skalierungsgrad der Schweinezucht 70 %, und Konzerne haben die Kleinanleger als absolutes Subjekt des Angebots abgelöst. Im Zeitalter der Schweinezucht durch Kleinanleger hing der Marktaustritt hauptsächlich von der Gewinn- und Verlustrechnung ab: Nach einigen Monaten Verlusten schlachteten sie die Sauen, räumten die Ställe und verließen den Markt, so dass das Angebot schnell schrumpfte. Im Zeitalter der Schweinezucht durch Konzerne hängt der Marktaustritt von der Bilanz ab: Sauenställe und Mastställe sind schwere Vermögenswerte, die Schließung eines Stalls bedeutet eine Wertminderung der Vermögenswerte und eine erneute Prüfung der Kreditgewährung durch die Banken, während die Leistungsbewertung des Managements an Schlachtmengen und Marktanteilen ausgerichtet ist. Der schnelle Marktaustritt der Kleinanleger, "nach einigen Monaten Verlusten die Sauen zu schlachten", wird durch den langsamen Marktaustritt der Konzerne ersetzt, "die Produktion nicht zu drosseln, solange der Cashflow nicht unterbrochen ist", so dass der Kapazitätsabbau natürlich verlängert wird.
Die Cashflow-Reserven der Konzerne haben ebenfalls den Markttiefpunkt verzögert. Einerseits haben die Schweinezuchtunternehmen durch frühere Gewinne einen gewissen Cash-Puffer angesammelt; andererseits haben sinkende Preise für Mais und Sojaschrot die Gesamtkosten der führenden Unternehmen weiter gesenkt. Bei dem gleichen Schweinepreis von 9 Yuan sind die Verluste geringer als in früheren Zyklen. Das Schweine-Futter-Verhältnis liegt derzeit im ersten Warnbereich für übermäßigen Rückgang von 4,4 bis 4,7:1. In der Vergangenheit bedeutete dieser Bereich "baldige staatliche Vorratsaufkäufe und bevorstehende Preiserholung", heute ähnelt er eher einem langfristig aufrechterhaltbaren Normalzustand.
Gleichzeitig können börsennotierte Schweinezuchtunternehmen ihren Cashflow durch Aktien- und Anleihefinanzierungsinstrumente ergänzen, und Banken und lokale Behörden ziehen unter der Logik der "Risikoprävention" keine Kredite systematisch zurück. Am Beispiel von Muyuan Co., Ltd. belief sich der Barbestand Ende September auf 22,888 Milliarden Yuan, die Bilanzsumme betrug 55,89 %, was noch im kontrollierbaren Bereich liegt.
Das tieferliegende Problem ist das Gefangenen-Dilemma. Wens Co., Ltd. hat in einer Analyse festgestellt, dass einige Marktteilnehmer ein Glücksgefühl haben und darauf hoffen, dass andere Marktteilnehmer zuerst aus dem Markt ausscheiden und sie selbst ihre Produktion gegen den Trend ausweiten. Wenn jedes Unternehmen glaubt, dass der Schweinepreis letztendlich steigen wird, bedeutet eine Drosselung der Produktion jetzt, Marktanteile und Cashflow an Konkurrenten abzugeben.
Daher drosselt jedes Unternehmen "rational" nicht die Produktion, und die gesamte Branche steckt in einem Gleichgewicht fest, in dem niemand zuerst handeln will. Viele Unternehmen lagern noch gefrorenes Fleisch zu niedrigen Preisen ein, halten die Tiere länger zur Gewichtszunahme zurück und betreiben eine zweite Mastphase, um den "gegenwärtigen Verlust" in eine "Wette auf die Zukunft" zu verwandeln. Diese Maßnahmen beseitigen das Angebot nicht, sie verschieben das Angebot nur von heute auf morgen. Das gefrorene Fleisch im Lager und die großen Schweine in den Ställen werden bei jeder Preiserholung zu neuem Verkaufsdruck.
Nicht mehr nur "durchhalten, bis der Schweinepreis wieder steigt"
Wens Co., Ltd. schätzt, dass der Schweinepreis voraussichtlich um das Frühlingsfest herum einen Konsolidierungswendepunkt erreichen wird, was eine eher optimistische Prognose in der Branche ist. Aber Wens Co., Ltd. hat gleichzeitig einen anderen Satz gesagt: Wenn im nächsten Jahr weiterhin allgemein keine Gewinne erzielt werden, wird ein umfassender Kapazitätsabbau stattfinden, und der Schweinepreis könnte in eine Phase des schnellen Anstiegs eintreten. Der Schlüssel liegt darin, dass der "umfassende Kapazitätsabbau" die Voraussetzung für den Anstieg des Schweinepreises ist, und die Schweinezuchtunternehmen müssen zuerst "bis zu diesem Tag durchhalten".
In dieser Situation bereiten sich die führenden Unternehmen bereits auf verschiedene Weise vor.
Erstens: Mit Cashflow Zeit gewinnen