Amazon Q3-Finanzbericht: Geld verdient mit KI, ausgegeben für KI – die Ausgaben innerhalb eines einzigen Quartals entsprechen dem Dreifachen des Gesamtwerts von Baidu.
Am 29. Oktober veröffentlichte Amazon seine Ergebnisse für das dritte Quartal: Der Umsatz im einzelnen Quartal belief sich auf rund 201,9 Milliarden US-Dollar, was einem Anstieg von 12 % gegenüber dem Vorjahr entspricht, das Betriebsergebnis lag bei rund 28,1 Milliarden US-Dollar, ein Plus von 61 %; Die Wachstumsrate des AWS-Cloud-Geschäfts stieg sogar auf 39,3 %.
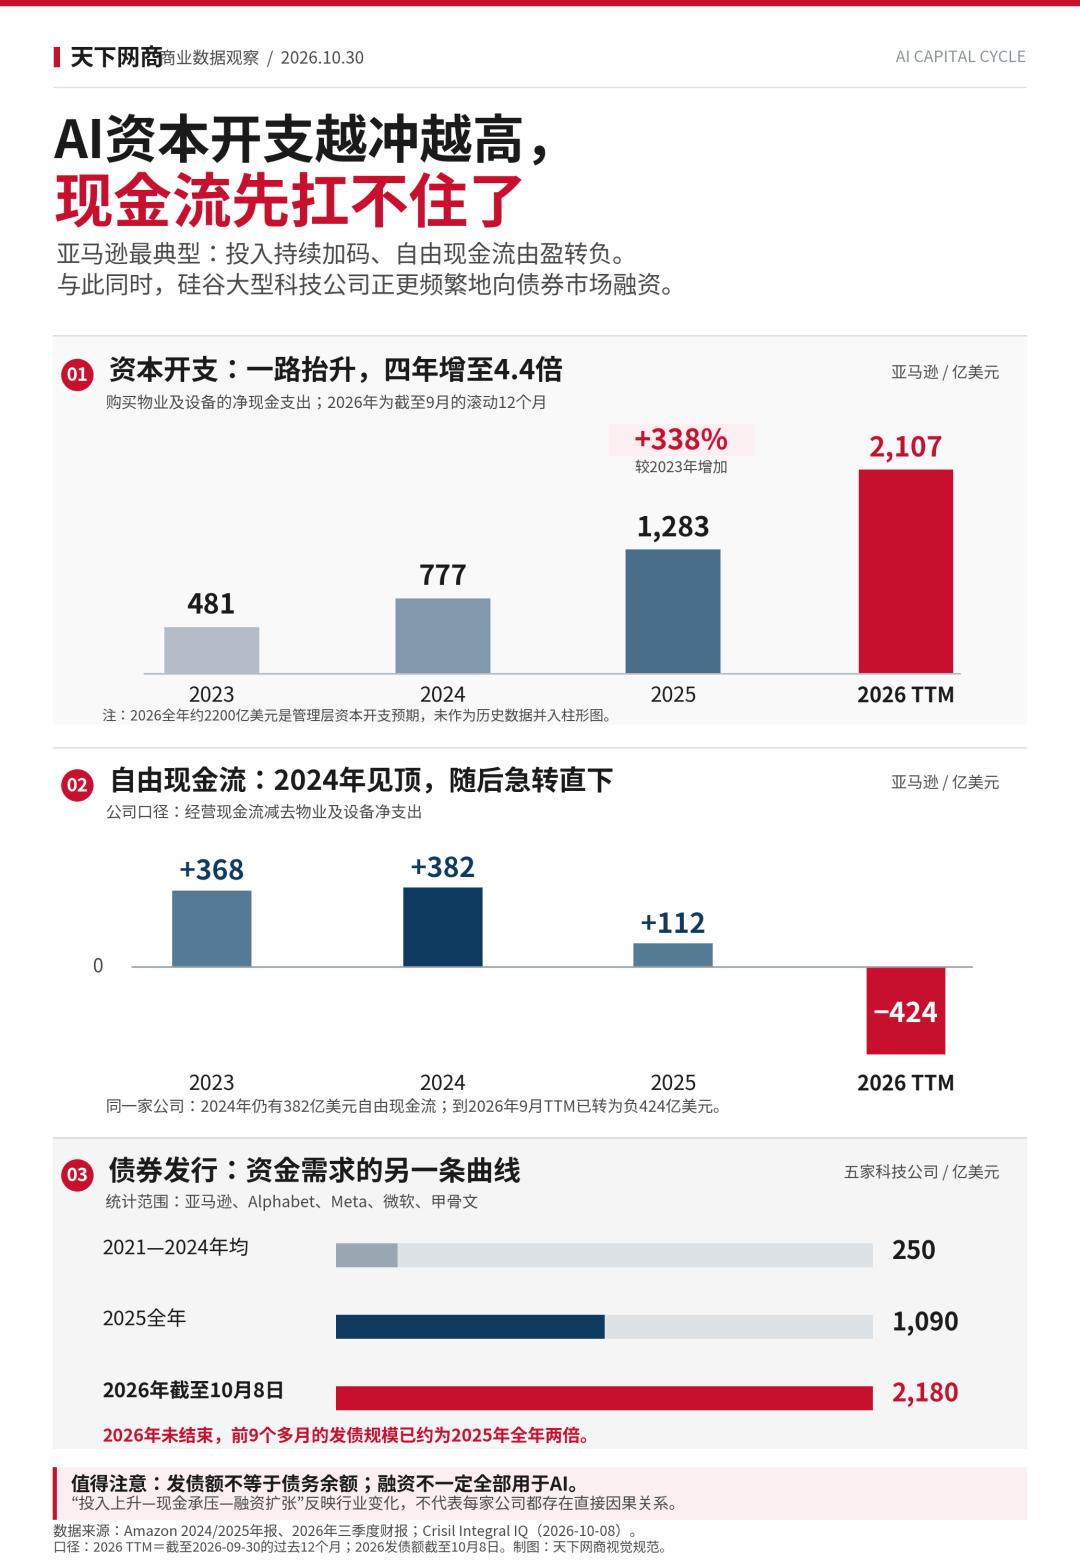
In den vergangenen 12 Monaten bis Ende September belief sich der Nettoabfluss des freien Cashflows von Amazon auf rund 42,4 Milliarden US-Dollar. Das bedeutet, dass das durch die Geschäftstätigkeit des Unternehmens erwirtschaftete Bargeld die laufenden Ausgaben für Geräte und Infrastruktur nicht mehr decken kann.
Je schneller das Cloud-Geschäft wächst, desto höher sind die Infrastrukturkosten
AWS ist nach wie vor der stärkste Wachstumsmotor von Amazon. Der Umsatz im dritten Quartal belief sich auf rund 46 Milliarden US-Dollar, was einem Anstieg von 39,3 % gegenüber dem Vorjahr entspricht, der höchste Wachstumswert seit fast fünf Jahren, und die Wachstumsrate hat sich bereits sechs Quartale in Folge beschleunigt. AWS trägt rund 23 % zum Konzernumsatz bei, erwirtschaftet aber rund 63 % des Betriebsergebnisses.
Andy Jassy, CEO von Amazon, sagte auf der Telefonkonferenz zur Vorstellung der Quartalsergebnisse, dass sich der Auftragsbestand von AWS mit unterzeichneten, aber noch nicht umsatzwirksam bestätigten Bestellungen auf 578 Milliarden US-Dollar beläuft; Er erwartete außerdem, dass die Umsatzwachstumsrate von AWS in den Jahren 2027 und 2028 über 40 % liegen wird – natürlich handelt es sich hierbei nur um vorausschauende Einschätzungen des Managements auf Basis bestehender Bestellungen, nicht um bereits realisierte Ergebnisse.
Die Rechenleistung entsteht aber nicht aus dem Nichts in den Quartalsberichten. Im dritten Quartal beliefen sich die Kapitalausgaben von Amazon auf rund 77,3 Milliarden US-Dollar, fast das 2,2-fache des Vorjahreszeitraums. Verglichen mit dem Marktwert zum Börsenschluss am 29. Oktober entsprechen 77,3 Milliarden US-Dollar grob dem Marktwert von drei Baidu. Das Unternehmen hat einen Plan für die barwirksamen Kapitalausgaben des Gesamtjahres 2026 von rund 220 Milliarden US-Dollar vorgelegt – Jassy sagte, dass die Investitionen im Jahr 2027 noch „deutlich steigen“ werden.
Darüber hinaus übersteigt das Geld, das Amazon in diesem Jahr zu investieren plant, bereits den aktuellen annualisierten Umsatzumfang von AWS von rund 184 Milliarden US-Dollar.
Das Geld wird weiterhin verdient, aber beim freien Cashflow entsteht eine Lücke
Betrachtet man nur den operativen Cashflow, ist Amazon nach wie vor stark: In den vergangenen 12 Monaten belief sich der Umsatz auf rund 168,3 Milliarden US-Dollar, ein Plus von 29 % gegenüber dem Vorjahr. Das Problem liegt darin, dass die netto barwirksamen Ausgaben für den Erwerb von Immobilien und Anlagen im gleichen Zeitraum rund 210,7 Milliarden US-Dollar erreichten. Nach der von Amazon veröffentlichten Berechnungsmethode ergibt die Subtraktion der beiden Werte einen Nettoabfluss des freien Cashflows von rund 42,4 Milliarden US-Dollar – im Vorjahreszeitraum gab es noch einen Nettozufluss von rund 14,8 Milliarden US-Dollar.
Betrachtet man die Entwicklung der vergangenen Jahre, wird die Veränderung noch deutlicher. Die Nettokapitalausgaben von Amazon beliefen sich im Jahr 2023 auf rund 48,1 Milliarden US-Dollar, 2024 auf rund 77,7 Milliarden US-Dollar und 2025 auf 128,3 Milliarden US-Dollar; Im rollierenden 12-Monats-Zeitraum bis Ende September 2026 sind sie bereits auf rund 210,7 Milliarden US-Dollar angestiegen, was dem 4,4-fachen des Wertes von 2023 entspricht.
Der freie Cashflow fiel von einem Höchstwert von 36,8 Milliarden US-Dollar Nettozufluss im Jahr 2023 und 38,2 Milliarden US-Dollar im Jahr 2024 auf 11,2 Milliarden US-Dollar im Jahr 2025 – und dann auf den aktuellen negativen Wert von 42,4 Milliarden US-Dollar im rollierenden 12-Monats-Zeitraum.
Es ist kein allmählicher Rückgang seit 2023, sondern eine abrupte Wende nach 2024.
In der Vergangenheit konnten Gewinnerzielung und Expansion oft gleichzeitig stattfinden. Jetzt fließt das Geld weiterhin ununterbrochen ein, aber die Rechnungen für Rechenzentren und Server werden früher fällig. Die Abschreibungen auf Server können über mehrere Jahre in die Kosten eingerechnet werden, aber die Ausgaben für den Bau müssen sofort bezahlt werden.
Von der Eigenfinanzierung zur Kreditaufnahme am Anleihemarkt
Amazon ist nicht das einzige Unternehmen, das auf zeitliche Unterschiede beim Cashflow stößt. Alphabet (Muttergesellschaft von Google) tätigte im dritten Quartal Kapitalausgaben von rund 51,4 Milliarden US-Dollar, der Nettoabfluss des freien Cashflows belief sich auf rund 9,1 Milliarden US-Dollar. Auch bei Meta gab es im dritten Quartal einen Nettoabfluss des freien Cashflows von rund 2,1 Milliarden US-Dollar.
Die Finanzierungsaktivitäten senden jedoch ein weiteres Signal. Nach Statistiken von Crisil Integral IQ für die fünf Unternehmen Amazon, Alphabet, Meta, Microsoft und Oracle emittierten sie zwischen 2021 und 2024 durchschnittlich Anleihen im Wert von rund 25 Milliarden US-Dollar pro Jahr; im Jahr 2025 stieg dieser Wert auf rund 109 Milliarden US-Dollar; Bis zum 8. Oktober 2026 belief sich das kumulierte Emissionsvolumen in diesem Jahr bereits auf rund 218 Milliarden US-Dollar. Noch vor Ende des Jahres hat das Emissionsvolumen bereits das Doppelte des Vorjahreswerts erreicht.
Die Veränderungen bei Amazon sind besonders konkret: Die im ersten Halbjahr 2026 emittierten Anleihen in US-Dollar, Euro, Schweizer Franken und Kanadischer Dollar beliefen sich nach dem bei der Offenlegung angegebenen Gegenwert in US-Dollar auf insgesamt rund 66,9 Milliarden US-Dollar. Anschließend gab das Unternehmen bekannt, nach Ende Juni weitere 25 Milliarden US-Dollar an US-Dollar-Anleihen emittiert zu haben – das Unternehmen, das früher hauptsächlich auf seinen eigenen Cashflow für die Expansion zurückgreifen konnte, öffnet heute häufiger seine Finanzierungswerkzeuge.
Der Vorteil langfristiger Anleihen liegt darin, dass die Ausgaben auf viele Jahre verteilt werden können, der Preis dafür sind Zins- und Rückzahlungsverpflichtungen für die kommenden Jahrzehnte.
Auch Eigenkapitalfinanzierungen treten zunehmend in Erscheinung. Meta legte am 27. Oktober die Preise für rund 25 Milliarden US-Dollar an Stammaktien und 12,5 Milliarden US-Dollar an zwangsumwandelbaren Vorzugsaktien fest, insgesamt rund 37,5 Milliarden US-Dollar. Allerdings werden die Stammaktien im Rahmen einer Terminverkaufsvereinbarung ausgegeben, Meta erwartet, die entsprechenden Beträge erst bei der künftigen Abrechnung zu erhalten. Zu diesem Zeitpunkt hielt Meta noch über rund 82 Milliarden US-Dollar an Barmitteln, Barmitteläquivalenten und Wertpapieren. Es ist nicht so, dass das Bargeld bereits erschöpft ist, sondern das Unternehmen erweitert aktiv seine Finanzierungskanäle, um Raum für noch umfangreichere KI-Investitionen zu schaffen.
Kreditaufnahme bedeutet keine Finanzkrise, und ein sprunghafter Anstieg der Finanzierung bedeutet auch nicht, dass große Technologieunternehmen sofort nicht mehr in der Lage sind, ihre Schulden zurückzuzahlen. Aber wenn Anleihen, Vorzugsaktien, langfristige Mietverträge und kooperativer Bau zunehmend zur Unterstützung von Investitionen in Rechenleistung eingesetzt werden, erstrecken sich die Risiken von den heutigen Kapitalausgaben auf künftige Zinsen, Refinanzierungen bei Fälligkeit und die Geschwindigkeit der Geldrückflüsse.
Nach der Veröffentlichung der Quartalsergebnisse und der schnellsten AWS-Wachstumsrate seit fast fünf Jahren erhielt die Aktie keine positive Bewertung – am selben Tag schloss die Amazon-Aktie mit einem Minus von 4,25 %. Der Markt sieht zwei gleichzeitig zutreffende Tatsachen: Das Cloud-Geschäft wächst tatsächlich schneller, aber in den kommenden Jahren muss noch deutlich mehr Geld ausgegeben werden.
Das Einzelhandelsgeschäft bietet dem Unternehmen einen gewissen Puffer. Amazon gab an, dass die Werbeeinnahmen im dritten Quartal nach Ausschluss von Währungseffekten um rund 12 % gestiegen sind, und das Unternehmen erwartet, dass die Wachstumsrate im vierten Quartal wieder in einen höheren Bereich von über 10 % zurückkehren wird. Diese Geschäfte können nach wie vor einen enormen Cashflow generieren, können aber zunehmend den Appetit auf KI-Kapitalausgaben nicht mehr decken – für die längerfristigen Finanzierungsrisiken liegt die wahre Antwort nicht im Moment der Anleiheemission, sondern darin, ob Kunden nach der Inbetriebnahme der Rechenzentren tatsächlich weiterhin Zahlungen leisten.
Für das Silicon Valley ist dies vielleicht keine Geschichte von „nicht in der Lage sein, Geld zu leihen“, sondern von „immer stärkerer Notwendigkeit, sich das Geld der Zukunft im Voraus zu leihen“. Amazon hat bereits bewiesen, dass es eine ausreichende Nachfrage nach KI gibt; Noch nicht bewiesen ist, wie schnell diese Nachfrage den heute gegossenen Beton und die installierten Chips wieder in freien Cashflow verwandeln kann – und ob sich das alles am Ende lohnt.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Tianxia Wangshang“ (ID: txws_txws), Autor: Tianxia Wangshang, veröffentlicht mit Genehmigung von 36Kr.