Auch bei Kreditkarten kann man dem Versicherungsverkauf nicht entkommen.
In jüngster Zeit ist die Kreditkartenbranche erneut zum Hauptziel strenger Strafmaßnahmen der Finanzaufsicht geworden
Seit dem 23. Oktober haben die Kreditkartenzentren zahlreicher Aktienbanken, darunter China Merchants Bank, Shanghai Pudong Development Bank und Industrial Bank, nacheinander Strafbescheide mit unterschiedlichen Geldbeträgen erhalten.
In den vergangenen Jahren sind unter dem doppelten Druck der Branchenzyklusanpassung und der verschärften Aufsicht Strafen in Höhe von Millionen oder sogar Zehn Millionen Yuan für Kreditkartenzentren aufgrund zentraler Risikokontrollprobleme wie Kreditgewährung, Inkasso und Kapitalfluss keine Seltenheit.
Diesmal sind es jedoch genau einige Strafen mit geringem Betrag, die sich auf Probleme grundlegender Abläufe beziehen, die es wert sind, genauer betrachtet zu werden.
In derselben Charge von Strafbescheiden wurden zwei Kreditkartenzentren wegen Verstößen gegen die Vorschriften im Bereich des Versicherungsvermittlungsgeschäfts bestraft, wobei die Probleme direkt auf grundlegende Ablauffehler wie das Fehlen eines unabhängigen Kontos für den Erhalt von Versicherungsprovisionen und unvollständige Inhalte der Kundeninformationsschreiben abzielen. Davor sind die Beschwerden über Versicherungspolicen von Kreditkartenzentren in sozialen Medien auch zunehmend angestiegen.
Man muss wissen, dass die Versicherungsvermittlung kein neues Phänomen in der Kreditkartenbranche ist – vor fast 20 Jahren haben Kreditkarten und Versicherungen bereits begonnen, zusammenzuarbeiten. Diese führenden Kreditkarteninstitute sind seit vielen Jahren in diesem Bereich tätig und echte Experten, wie können sie dann noch in Fallen geraten?
Die Wurzel des Problems liegt im Überlebensangst der gesamten Branche. Nach mehreren Jahren der Anpassung leidet die Branche immer noch unter dem doppelten Druck von „steigenden Risiken“ und „schrumpfendem Umfang“. Institute können nicht mehr davon profitieren, „mehr Karten auszugeben“ und „mehr Ratenzahlungen abzuwickeln“, sondern müssen „mehr Dienstleistungen verkaufen“, um die Lücke zu schließen, was auch der Weg der Einzelhandelsintegration und des umfassenden Betriebs ist, der in den letzten Jahren große Aufmerksamkeit erregt hat.
In diesem Prozess ist die Offenlegung von Compliance-Problemen nur die Oberfläche, wichtiger ist die Umstellung des Geschäftsmodells und der Betriebsgedanken – das Wesen des umfassenden Betriebs sollte darin bestehen, dass Kunden mit Bedarf leichter angemessenen Schutz erhalten, statt dass Institute leichter Verkaufstransaktionen unter Ausnutzung von Informationsunterschieden abschließen können.
Hinter mehreren unscheinbaren kleinen Strafen verbirgt sich ein tiefgreifender Wandel, den die gesamte Kreditkartenbranche durchlebt.
Kreditkarten: Warum werden Versicherungen verkauft?
Wenn man heute zurückblickt, ist die Tatsache, dass Kreditkarten und Versicherungen zusammenkommen, fast unvermeidlich. Denn der Verkauf von Versicherungen über Kreditkarten war einst ein „gutes Geschäft“ mit niedrigen Kosten und hoher Rendite.
In der goldenen Ära der Expansion der Kreditkartenbranche stiegen die Anzahl der ausgegebenen Karten und die Kundenzahl rasant, und jedes Kreditkartenzentrum verfügte über eine große Menge an realnamigen Kunden, hochfrequenten Servicekontaktpunkten sowie ausgereifte Outbound-Anruf- und Zahlungssysteme.
Die Nutzung von Versicherungen als Produkt zur zweiten Monetarisierung bestehender Kunden ist fast eine der kostengünstigsten Quellen für Nichzinserträge – es müssen keine neuen Kunden gewonnen werden, das Vertriebsnetz kann direkt wiederverwendet werden, die Umwandlung kann per Telefonanruf abgeschlossen werden, und hohe Vermittlungsprovisionen können erzielt werden.
Ein weiterer nicht zu übersehender branchenspezifischer Hintergrund ist, dass viele Verkaufsteams früher Kreditkartenzentren ursprünglich von Versicherungsunternehmen „abgeworben“ wurden.
Letztere verfügten bereits über ein relativ ausgereiftes Vertriebssystem und eine Logik für Verkaufsgespräche, von der persönlichen Akquise vor Ort bis zum Aufbau von Telefonvertriebsplattformen gab es entsprechende Methoden, genau die Fähigkeiten, die die Kreditkartenbranche in der Expansionsphase zu diesem Zeitpunkt am dringendsten benötigte – mehr Nutzer in kürzerer Zeit zu erreichen und einen größeren Umfang zu erzielen.
Für Versicherungsunternehmen bietet der Kreditkartenkanal hingegen eine skalierbare und erreichbare zielgerichtete Kundengruppe, wodurch die Kosten für die Kundengewinnung von Null an zum Aufbau von Vertrauen eingespart werden.
Insbesondere verfügt die Kreditkartenkundengruppe im Allgemeinen über eine stabile Zahlungsfähigkeit, und Transaktionsszenarien wie Reisen und Konsum passen perfekt zu Produkten wie Unfallversicherung, Verspätungsversicherung und Rückzahlungsschutzversicherung, sodass die Umwandlungseffizienz weit höher ist als bei fremden Kanälen.
Aber das „Fast-Consumer“-Telefonvertriebsmodell trägt seit seiner Geburt „Risikopotenziale“ in sich.
Versicherungsprodukte, insbesondere langfristige und komplexe Krankenversicherungen und sparorientierte Produkte, erfordern von Natur aus ausreichende Informationsoffenlegung, Bedarfsbewertung und Gesundheitsangaben, während die Umwandlungslogik des kurzfristigen Telefonvertriebs von Natur aus dazu neigt, den Schutz zu übertreiben, Einschränkungen abzuschwächen und Entscheidungen zu vereinfachen.
Zum Beispiel werden kostenpflichtige Versicherungen als „Upgrade der Kartenrechte“ verpackt, die langfristige Zahlungsverpflichtung wird mit „wenigen Yuan pro Monat“ abgeschwächt, und Haftungsausschlüsse sowie Rücktrittsverluste werden nur kurz erwähnt.
Öffentliche Strafinformationen aus dem Jahr 2022 zeigten bereits, dass die Kreditkartenzentren von drei Banken, Huaxia, Guangfa und Industrial Bank, wegen irreführender Verkaufspraktiken wie der Übertreibung von Versicherungsleistungen im Rahmen des Vermittlungsgeschäfts für Versicherungsverkäufe per Telefon jeweils mit einer Geldstrafe von 100.000 Yuan belegt wurden.
Diese Art von Strafe ist kein Einzelfall. Aus Sicht der Aufsichtsbestrafungen und Beschwerden im Versicherungsverbrauch ist die irreführende Versicherungsverkäufe seit jeher ein häufiges Problem, wobei Identitätsverwechslung, Übertreibung von Versicherungsleistungen, automatische Verlängerung der Versicherung ohne ausdrückliche Zustimmung und gebündelter Verkauf häufige Streitpunkte sind.
Aus diesem Grund hat das 2019 veröffentlichte „Verwaltungsmaßnahmen für das Vermittlungsgeschäft von Versicherungen durch Geschäftsbanken“ Anforderungen wie getrennte Rechnungslegung, vollständige Erfassung und zentralisierte Verwaltung von Provisionen sowie nachverfolgbare Verkäufe klargestellt, und die außerbuchmäßige Rechnungslegung und Betriebsführung verboten, um zu verhindern, dass Institute für das Geschäftsvolumen Kosten ohne Rücksicht auf Verluste in Kauf nehmen.
Da die Aufsicht die Beschränkungen für das Verkaufsverhalten weiter verschärft und der Druck durch hohe Beschwerden zunimmt, geht das extensive Telefonvermittlungsmodell allmählich zurück.
Im Jahr 2021 kündigte das Kreditkartenzentrum der Industrial Bank als erstes an, den telefonischen Vermittlungsverkauf von Versicherungsprodukten einzustellen; im Jahr 2023 kündigte die Bank of China ebenfalls an, das Versicherungsvermittlungsgeschäft über den Kreditkarten-Telefonkanal zu beenden; im Jahr 2025 stellte das Kreditkartenzentrum der China Merchants Bank den Verkauf einiger Vermittlungsprodukte mit einer Versicherungsdauer von einem Jahr ein.
Die kurzfristigen Provisionen, die durch Informationsunterschiede erzielt wurden, wurden letztendlich in Form von Beschwerden, Korrekturmaßnahmen und Markenverlusten zurückgezahlt.
Neue Tricks, alte Probleme
Das Abflauen der Telefonvertriebswelle bedeutet jedoch nicht, dass der Versicherungsverkauf für das Kreditkartengeschäft nicht mehr wichtig ist. Schließlich dauert die große Prüfung der Transformation der Kreditkartenbranche noch an.
Aus den Betriebsdaten des Zahlungssystems der Zentralbank geht hervor, dass die Anzahl der nationalen Kreditkarten und kombinierten Kredit- und Darlehenskarten vom historischen Höchstwert von 807 Millionen Karten am Ende des dritten Quartals 2022 auf 677 Millionen Karten im zweiten Quartal 2026 gesunken ist, was einem kumulierten Rückgang von etwa 130 Millionen Karten gegenüber dem Höchstwert entspricht.
Gleichzeitig überlagern sich mehrere Faktoren wie die schwächere Kreditnachfrage, der steigende Druck durch notleidende Kredite und die anhaltende Verengung des Nettozinssatzes, sodass das traditionelle Ertragsmodell von Kreditkarten, das auf Zinsen und Ratenzahlungsgebühren beruht, unter anhaltendem Druck steht.
In der ersten Hälfte des Jahres 2026 standen die Zinserträge aus Kreditkarten börsennotierter Aktienbanken unter Druck, sodass die Erschließung des Werts bestehender Kunden und die Ergänzung vielfältiger Einnahmequellen zu einem gemeinsamen Thema der gesamten Branche geworden sind.
Versicherungen als typisches Geschäft, das Kunden und Szenarien wiederverwendet, werden natürlich nicht leicht aufgegeben – es taucht in verschiedenen Formen und Ausprägungen in verschiedenen Geschäftsszenarien auf.
Insbesondere da Online zum Hauptkriegsfeld für Kreditkarten geworden ist, um Kunden zu erreichen und zu bedienen, können Online-eigene Szenarien wie Kreditkarten-Apps, offizielle öffentliche Konten, Transaktionsbenachrichtigungen und Rechnungsseiten zu „Stützpunkten“ für den Verkauf werden.
Differenzierte Produktverpackungen machen den Versicherungsabschlussprozess bequemer, die Szenarioeinbettung natürlicher und ermöglichen zudem genauere Produktempfehlungen auf Basis von Konsumprofilen der Nutzer, was als effizientere Betriebsweise erscheint.
Es ist zu beachten, dass obwohl alle Modelle scheinbar „Kreditkarte + Versicherung“ sind, die Identität des Kreditkarteninhabers (eine oder mehrere der Positionen Versicherungsnehmer, Versicherter oder Begünstigter) und die Verantwortung, die die Bank übernehmen muss (Bewerbung, Erklärung, Bedarfsanalyse, Informationsübermittlung, Kundendienst), unterschiedlich sind.
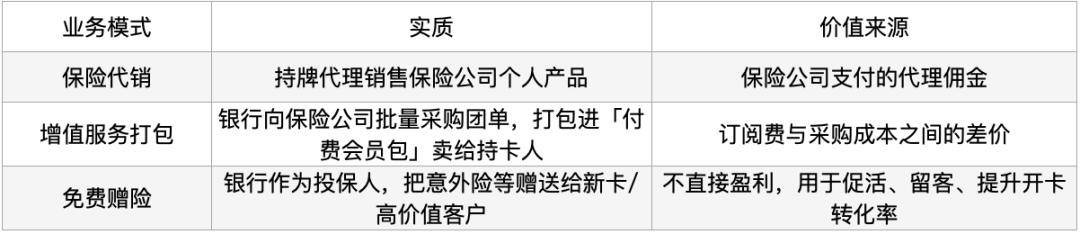
Im Prozess der schnellen Iteration der Modelle überlagern sich neue und alte Risiken, wodurch viele gemeinsame Schwachstellen offengelegt werden.
Erstens: Unklare Produktgrenzen. Kostenlose Versicherungsrechte und kostenpflichtige Vermittlungsprodukte sind im Rechtezentrum gemischt, sodass Nutzer leicht kostenpflichtige Versicherungen fälschlicherweise als Upgrade der Kartenrechte einstufen; Seitliche Standardauswahl und automatische Verlängerung der Versicherung in der Seitengestaltung nutzen zudem leichter die Aufmerksamkeitsfaulheit der Nutzer, sodass ein Versicherungsabschluss ohne eigene Willensentscheidung entsteht.
Zweitens: Schwächung der Informationsoffenlegung. Wie im Zeitalter des Telefonvertriebs werden auf Online-Seiten wichtige Informationen wie Haftungsausschlüsse, Rücktrittsverluste und Zahlungszyklen oft in langen Texten versteckt, sodass Nutzer mit einem Klick versichern, ohne die Rechte und Pflichten des Produkts vollständig zu kennen, was auch zu einem häufigen Bereich für nachfolgende Beschwerden wird.
Drittens: Fehlen grundlegender Compliance-Maßnahmen. Das Versicherungsvermittlungsgeschäft sollte eigentlich aufsichtsrechtliche Anforderungen wie unabhängige Konten, getrennte Rechnungslegung und nachverfolgbare Verkäufe erfüllen, aber die Finanzbuchhaltung und Prozesssteuerung einiger Institute haben nicht Schritt gehalten, sodass grundlegende Probleme wie die Vermischung von Versicherungsprovisionskonten mit eigenen Betriebsmitteln und unvollständige Informationsbestandteile weiterhin bestehen.
Tatsächlich wurden von den 2023 veröffentlichten „Verwaltungsmaßnahmen für das Versicherungsverhaltensverkauf“, die das erzwungene Bündeln von Produkten und die seitliche Standardauswahl ausdrücklich verbieten, über die „Verwaltungsmaßnahmen für das Vermittlungsgeschäft von Geschäftsbanken“ aus dem Jahr 2025, die eine strenge Trennung des Vermittlungsgeschäfts von anderen Geschäften in Bezug auf Konten, Kapital und Rechnungslegung vorschreiben und verlangen, dass der Name des Kooperationsinstituts an einer auffälligen Stelle auf der ersten Seite von Werbematerialien für Vermittlungsprodukte angegeben wird, bis hin zu den „Verwaltungsmaßnahmen für die Angemessenheit von Produkten von Finanzinstituten“, die im Februar 2026 in Kraft traten und die Klassifizierung und Einstufung von Versicherungsprodukten, die Bewertung der Bedürfnisse von Versicherungsnehmern und die Angemessenheitsabgleich weiter regulieren, die relevanten Geschäftsanforderungen ständig verschärft.
Das Auftreten dieser Runde von Strafbescheiden liegt im Wesentlichen daran, dass das Geschäft zwar neue Szenarien angenommen hat, die Betriebsmaßnahmen und Gedanken jedoch noch nicht mit den neuen Anforderungen Schritt gehalten haben.
Die Zeiten haben sich geändert
Aus der großen Perspektive der Branchentransformation geht die Beziehung zwischen Kreditkarten und Versicherungen längst über den Rahmen des Traffic-Geschäfts hinaus, bei dem „Produkte verkauft werden, um Provisionen zu verdienen“.
Eine markante Veränderung ist, dass die Organisationsform von Kreditkarten insgesamt umgestaltet wird.
Bis Ende 2025 haben 7 von 17 Banken, die ursprünglich unabhängige spezialisierte Kreditkartenzentren eingerichtet hatten, die Zusammenlegung und Auflösung abgeschlossen, 5 haben die Anpassung gestartet, und die verbleibenden Institute haben den unabhängigen Bewertungsmechanismus allgemein geschwächt.
Wenn das vertikale Kreditgewinnzentrum allmählich in das große Einzelhandelssystem integriert wird, wandelt sich die Positionierung von Kreditkarten von einem einzelnen Kreditprodukt zu dem Eingang, mit dem die Bank Einzelhandelskunden am häufigsten erreicht.
Diese Runde der Anpassung spiegelt sich auch direkt in Personalveränderungen wider. Aus öffentlichen Informationen geht hervor, dass bis Oktober 2026 vier führende Institute, darunter die Bank of Communications, Guangfa Bank, China Merchants Bank und Industrial Bank, innerhalb des Jahres die Nachfolge des „Spitzenmanagers“ der Kreditkartenzentren abgeschlossen haben, und die neuen Generaldirektoren verfügen im Allgemeinen über einen kombinierten Lebenslauf in Zweigstellen-, Einzelhandels- oder Vermögensverwaltungsbereichen.
Das typischste Beispiel ist Li Mingdong, der neue Generaldirektor des Kreditkartenzentrums der China Merchants Bank. Vor seiner Ernennung war er Generaldirektor der Vermögensplattformabteilung und der Einzelhandelskundenabteilung der Zentrale der China Merchants Bank. Seine Nachfolge wird vom Markt auch als Signal interpretiert, dass China Merchants Bank die Szenarien von Vermögensverwaltung und Kreditkarten verbindet und die Koordination des großen Einzelhandels vertieft.
Hinter der Auflösung und Zusammenlegung von Organisationen sowie dem Wechsel von Führungskräften steht die Umstellung der Betriebsgedanken – die Rolle und der Wert der Versicherungsvermittlung müssen dringend neu bewertet werden.
Früher war sie eine zusätzliche Provisionsergänzung für Kreditkartenzentren, wobei die Umwandlungsrate und die Erstjahrespräm