Die Nachfrage nach KI-Chips übersteigt das Angebot, dennoch stürzt Intel um 20 % ab.
Am 29. Oktober Ortszeit in den USA veröffentlichte Intel seinen Finanzbericht für das dritte Quartal 2026. Aus dem Bericht geht hervor, dass der Umsatz von Intel in diesem Quartal 16,51 Milliarden US-Dollar erreichte, was einem Anstieg von 21 % gegenüber dem Vorjahreszeitraum entspricht; der Nettogewinn betrug 3,32 Milliarden US-Dollar, was einem Rückgang von 18 % gegenüber dem Vorjahreszeitraum entspricht; das verwässerte Ergebnis pro Aktie lag bei 0,60 US-Dollar, was einem Rückgang von 33 % gegenüber dem Vorjahreszeitraum entspricht.
Nach Abzug von Posten wie Erträgen aus Kapitalbeteiligungen, Restrukturierungskosten und aktienbasierten Vergütungen belief sich der Nettogewinn von Intel im dritten Quartal nach Non-GAAP-Rechnungslegung auf 2,756 Milliarden US-Dollar, was einem Anstieg von 169 % gegenüber dem Vorjahreszeitraum entspricht; das verwässerte Ergebnis pro Aktie lag bei 0,52 US-Dollar, was einem Anstieg von 126 % gegenüber dem Vorjahreszeitraum entspricht und über den früheren Markterwartungen von 0,40 US-Dollar liegt.
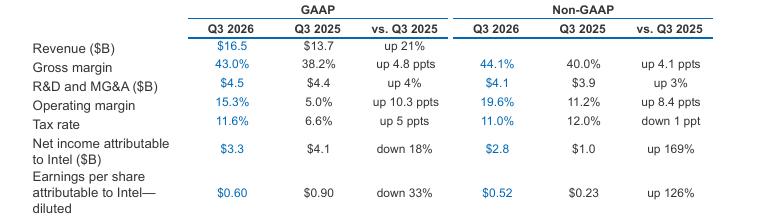
Gleichzeitig erreichte die Bruttomarge von Intel in diesem Quartal 43 %, nach Non-GAAP-Rechnungslegung 44,1 %, was einem Anstieg von 4,8 bzw. 4,1 Prozentpunkten gegenüber dem Vorjahreszeitraum entspricht.
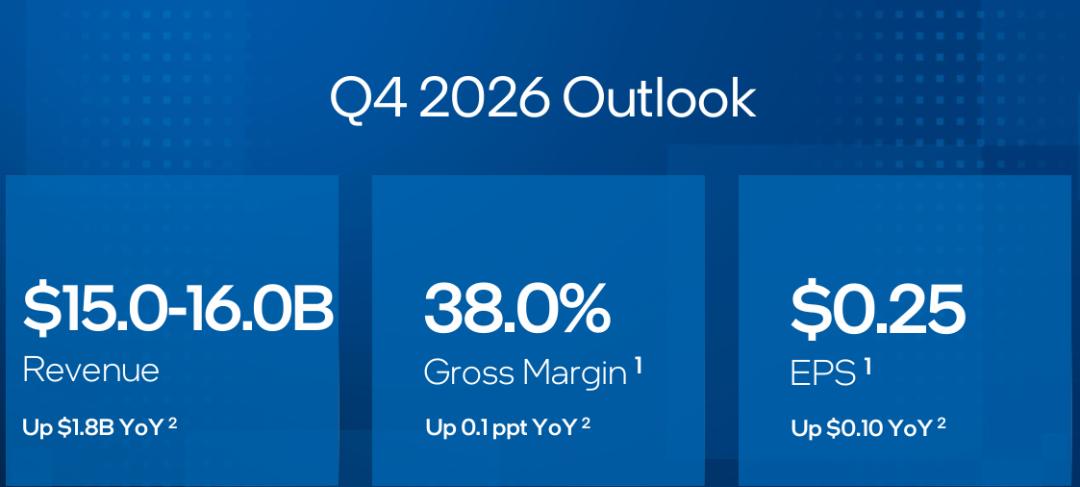
Dennoch hat das Umsatzwachstum keine anhaltende Aufwärtskorrektur der Markterwartungen bewirkt. Das Unternehmen erwartet einen Umsatz zwischen 15 und 16 Milliarden US-Dollar für das vierte Quartal, und das Ergebnis pro Aktie nach Non-GAAP-Rechnungslegung liegt nur bei 0,25 US-Dollar, deutlich unter den Erwartungen von Wall Street von einem Umsatz von rund 17,07 Milliarden US-Dollar und einem Ergebnis pro Aktie von 0,43 US-Dollar.
Vor der Veröffentlichung des Finanzberichts war der Aktienkurs von Intel im regulären Handel am 29. Oktober bereits um 3,6 % gefallen und schloss bei 92,07 US-Dollar. Nach der Veröffentlichung der Leistung und der Prognose fiel der Aktienkurs im Nachhandel zeitweise um mehr als 20 %.
Der direkte Grund für den starken Rückgang des Aktienkurses liegt darin, dass die Umsatz- und Gewinnerwartungen für das vierte Quartal deutlich unter den Markterwartungen liegen. Obwohl die Nachfrage nach KI-Servern stark ist, bereiten die schwache PC-Geschäftsentwicklung, die begrenzte CPU-Versorgung und der Kapazitätsverlust durch den Unfall im israelischen Werk den Investoren Sorgen, ob Intel die KI-Nachfrage nachhaltig in Einnahmen und Gewinne umwandeln kann.
01 Xeon-Chips verkaufen sich hervorragend, während das PC-Geschäft zurückfällt
Die Abteilung für Datencenter und Künstliche Intelligenz (DCAI) ist das am schnellsten wachsende Geschäftsfeld von Intel in diesem Quartal.
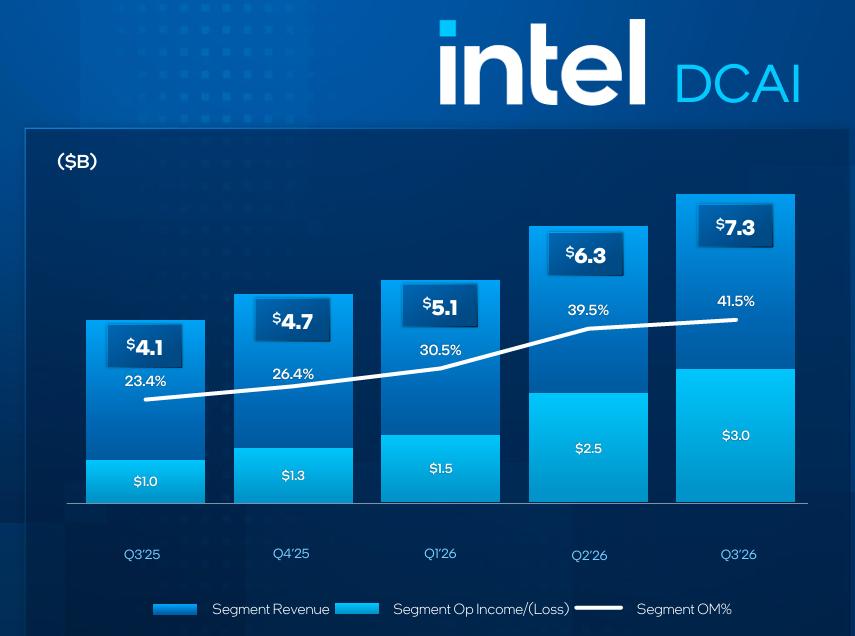
Im dritten Quartal erreichte der Umsatz dieser Abteilung 7,318 Milliarden US-Dollar, was einem Anstieg von 78 % gegenüber dem Vorjahreszeitraum entspricht; das Betriebsergebnis betrug 3,039 Milliarden US-Dollar, was sich gegenüber 964 Millionen US-Dollar im gleichen Zeitraum des Vorjahres mehr als verdreifachte, und die Betriebsmarge erreichte 41,5 %.
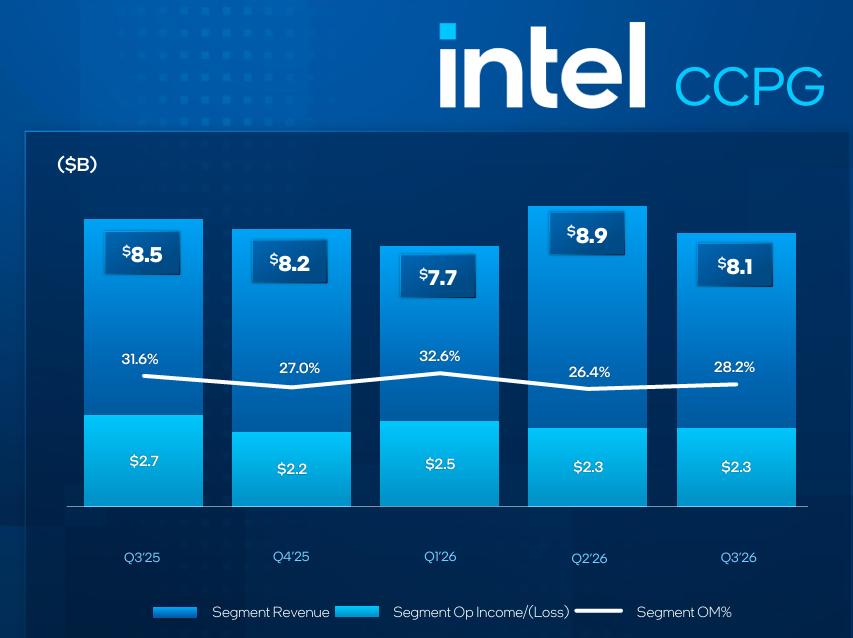
Der Umsatz der Abteilung für Client-Computing und physische KI (CCPG) belief sich auf 8,097 Milliarden US-Dollar, was einem Rückgang von 5 % gegenüber dem Vorjahreszeitraum entspricht; das Betriebsergebnis betrug 2,285 Milliarden US-Dollar, was unter den 2,694 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres liegt, und die Betriebsmarge betrug 28,2 %.
Die steigende Nachfrage nach Datencentern hängt mit dem Boom beim Aufbau von KI-Infrastruktur zusammen. Mit der Zunahme von KI-Modell-Inferenz und Anwendungen von intelligenten Agenten müssen Server Aufgaben wie Aufgabenplanung, Datenverarbeitung, Speicherverwaltung und andere allgemeine Rechenarbeiten übernehmen, sodass die Konfigurationsnachfrage nach CPUs in KI-Serversystemen entsprechend steigt.
Pat Gelsinger, CEO von Intel, erklärte im Finanzbericht, dass trotz des kurzfristigen Drucks in der PC-Branche die Nachfrage nach CPUs des Unternehmens weiterhin stark ist. Die oberste Priorität des Unternehmens besteht derzeit darin, das Angebot zu erhöhen, um die Nachfrage nach Xeon-Prozessoren zu decken und gleichzeitig das Produktportfolio und die Roadmap zu stärken.
David Zinsner, Finanzvorstand von Intel, erklärte ebenfalls, dass das Datencenter-Geschäft im dritten Quartal das stärkste Umsatzwachstum des Unternehmens seit 15 Jahren erzielt hat und Umsatz, Bruttomarge und Ergebnis pro Aktie alle die früheren Prognosen übertroffen haben.
Das Angebot ist nach wie vor ein wichtiger Faktor, der das Wachstum begrenzt. Intel hat zuvor angegeben, dass die Wachstumsgeschwindigkeit der Nachfrage nach Server-CPUs die Ausbaugeschwindigkeit des Angebots einiger Produkte übersteigt. Das Unternehmen erhöht derzeit die Fabrikausbeute, verbessert die Ausbeuterate und verkürzt die Produktionszyklen, um das Angebot an Xeon-Prozessoren zu erhöhen.
Auf Produktseite treibt Intel den nächsten Generation Xeon-Prozessor Diamond Rapids voran, der für Hochleistungsrechnen, KI-Inferenz und unternehmensweite Workloads ausgelegt ist. Intel hat auf dem OCP Global Summit auch das rack-level Design auf Basis von Xeon-Prozessoren und die eigenständige GPU-Produktreihe D für KI-Inferenz vorgestellt.
Auf dem Client-Markt ist die Situation anders. Der Umsatz von Intel mit PC-Chips belief sich im dritten Quartal auf 8,1 Milliarden US-Dollar, was einem Rückgang von 5 % gegenüber dem Vorjahreszeitraum entspricht und unter der früheren Markterwartung von rund 8,98 Milliarden US-Dollar liegt.
Zinsner erwartet, dass sich die Verlangsamung des PC-Marktes mindestens bis zur ersten Hälfte von 2027 fortsetzen wird. Der Anstieg der Preise für Speicherchips belastet auch den PC-Gesamtmarkt. Die steigenden Kosten für Arbeitsspeicher und Speicher könnten die Verkaufspreise von Endgeräten in die Höhe treiben und damit die Kaufbereitschaft der Verbraucher beeinträchtigen.
02 Umsatz aus dem Foundry-Geschäft steigt um 58 %, der Quartalsverlust beträgt dennoch 1,85 Milliarden US-Dollar
Der Umsatz von Intels Foundry-Geschäft belief sich im dritten Quartal auf 6,697 Milliarden US-Dollar, was einem Anstieg von 58 % gegenüber dem Vorjahreszeitraum entspricht. Diese Zahl enthält jedoch interne Fertigungsgeschäfte und kann nicht direkt als Umsatz aus dem Foundry-Geschäft von externen Kunden betrachtet werden.
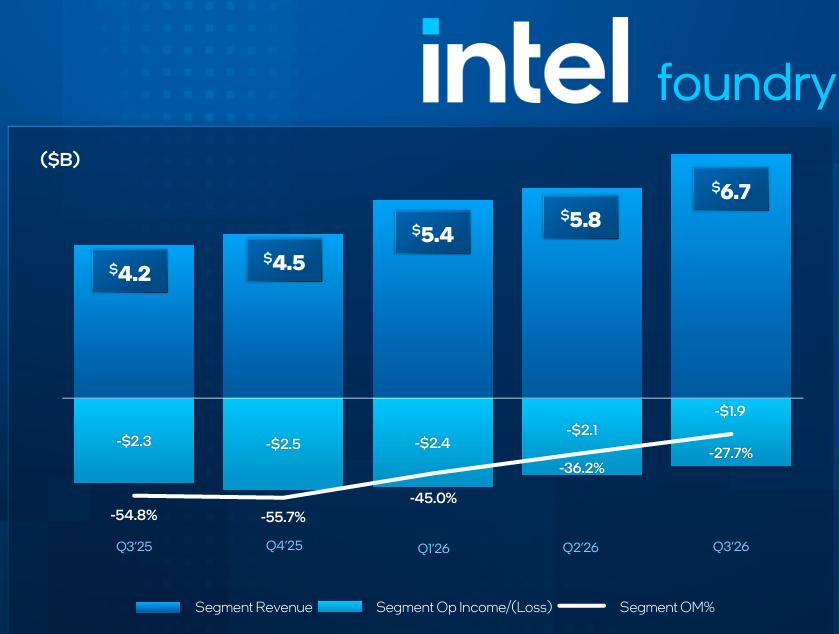
Die internen Fertigungskosten, die die Produktabteilung von Intel an die Foundry-Abteilung zahlt, werden ebenfalls in den Foundry-Umsatz eingerechnet. Im dritten Quartal belief sich der Betrag der gegenseitigen Aufrechnung der internen Transaktionen zwischen der Produktabteilung und der Foundry-Abteilung auf 6,291 Milliarden US-Dollar. Nach Abzug der internen Transaktionen ist der Umsatz im konsolidierten Abschluss der tatsächlich vom Unternehmen nach außen bestätigte Gesamtumsatz.
Aus Sicht der Ertragslage steht das Foundry-Geschäft nach wie vor unter großem Druck. Im dritten Quartal verzeichnete diese Abteilung einen Betriebsverlust von 1,853 Milliarden US-Dollar, der sich gegenüber 2,321 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres verringerte, und die Betriebsverlustquote betrug etwa 27,7 %.
Bei fortschrittlichen Herstellungsverfahren ist Intel 18A bereits in die Massenproduktion eingetreten. Intel hat zuvor angekündigt, dass die dritte Generation Core Ultra Prozessoren (Panther Lake) im 18A-Verfahren in die Massenfertigung eingetreten sind. Dieses Produkt nutzt die Hoch-NA-EUV-Lithographietechnologie (High Numerical Aperture Extreme Ultraviolet Lithography) von ASML.
Im zweiten Quartal dieses Jahres hat Intel zudem den Xeon 6+ Prozessor vorgestellt, der das erste Server-Produkt im 18A-Verfahren ist.
Nach 18A treibt Intel die beiden nächsten Verfahren 18A-P und 14A voran. Das Unternehmen hat zuvor offengelegt, dass 18A-P bereits in die Risikoproduktion eingetreten ist, um Leistung, Stromverbrauch und thermische Eigenschaften weiter zu optimieren. Im dritten Quartal veröffentlichte Intel die Version 0.9 des Prozess-Design-Kits (PDK) für das 14A-Verfahren, um potenziellen Kunden die Chip-Entwicklung und -Verifizierung zu ermöglichen.
14A ist der Schlüssel für Intels Wettbewerb bei fortschrittlichen Herstellungsverfahren in der nächsten Phase. Im Vergleich zu 18A muss 14A die Fertigungskapazitäten weiter verbessern und externe Kunden für die Nutzung gewinnen. Intel hat zuvor erwartet, dass Kunden zwischen der zweiten Hälfte von 2026 und der ersten Hälfte von 2027 sukzessive die Entscheidung für das 14A-Verfahren treffen werden.
Fortschrittliches Packaging ist ein weiterer Geschäftsweg. Intel treibt Packaging-Technologien wie EMIB-T voran und arbeitet mit dem chinesischen Unternehmen Lens Technology zusammen, um die Kombination von Glasverarbeitungstechnologie und fortschrittlichem Halbleiter-Packaging zu erforschen.
Joshua Buchalter, Analyst bei TD Cowen, ist der Ansicht, dass die fortschrittliche EMIB-T-Packaging-Technologie von Intel wertvolle externe Marktchancen schafft und das Unternehmen plant, das entsprechende Kundengeschäft im nächsten Jahr auszuweiten. Er weist jedoch gleichzeitig darauf hin, dass der entscheidende Faktor, der die Bewertung des Intel Foundry-Geschäfts wirklich beeinflusst, nach wie vor darin liegt, ob es gelingt, großvolumige Kunden für die Front-End-Waferfertigung zu gewinnen.
03 Kapitalausgaben steigen auf 20 Milliarden US-Dollar, 2027 sollen sie weiter steigen
Intel erweitert seine Fertigungsinvestitionen erneut.
Im dritten Quartal erreichten die Kapitalausgaben des Unternehmens 4,219 Milliarden US-Dollar, was über den 2,956 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres liegt. Im gleichen Zeitraum belief sich der Cashflow aus betrieblicher Tätigkeit auf 5,082 Milliarden US-Dollar, und der bereinigte freie Cashflow betrug 1,639 Milliarden US-Dollar.
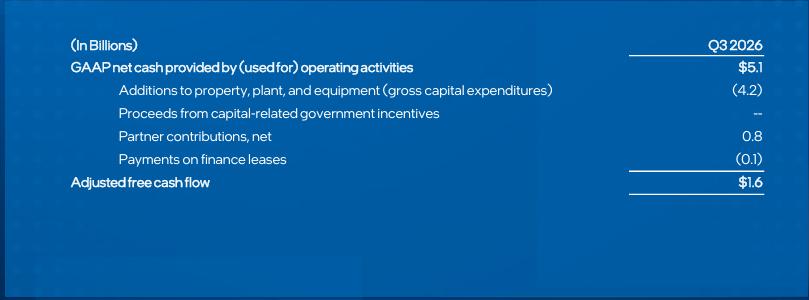
Intel hat die Prognose für die gesamten Kapitalausgaben im Jahr 2026 von zuvor 18 Milliarden US-Dollar auf 20 Milliarden US-Dollar angehoben. Zinsner erklärte, dass Intel zur Deckung des künftigen Wachstumsbedarfs von Produkt- und Foundry-Geschäft die Kapitalinvestitionen im Jahr 2027 deutlich weiter steigern wird.
Die Investitionsschwerpunkte umfassen Fertigungsanlagen, Reinraumflächen und Substratkapazitäten. Intel muss die Produktionskapazitäten für fortschrittliche Herstellungsverfahren erweitern und gleichzeitig die Auslastung bestehender Fabriken erhöhen, um die Nachfrage nach Xeon-Prozessoren und anderen Produkten zu decken.
Der Finanzbedarf für Fertigungsinvestitionen steigt jedoch. Intel hat im August eine öffentliche Aktienemission im Umfang von rund 23 Milliarden US-Dollar abgeschlossen, um das künftige Wachstum zu unterstützen und die Bilanz zu stabilisieren. Nach dem Finanzbericht für das dritte Quartal hat die öffentliche Aktienemission dem Unternehmen einen Netto-Cash-Einnahme von rund 22,617 Milliarden US-Dollar beschert.
Dies führt auch zu einem Problem: Intel muss ein Gleichgewicht zwischen der Erhöhung der Produktionskapazität und der Kontrolle des Kapitalverbrauchs herstellen.
Im Gegensatz zu vermögensleichten Chipdesign-Unternehmen wie Arm muss Intel langfristige Ausgaben für Fabrikbau, Gerätebeschaffung, Verfahrensentwicklung und Kapazitätserweiterung tragen. Von der Investition bis zur Erzielung stabiler Einnahmen müssen neue Produktionskapazitäten Schritte wie Geräteinstallation, Verfahrensverifizierung, Kundenzertifizierung und Hochlauf der Massenproduktion durchlaufen.
Wenn die Nachfrage nach Server-CPUs nachhaltig stark ist, können neue Produktionskapazitäten in Einnahmen umgewandelt werden; wenn die PC-Nachfrage weiter schwach ist oder die Realisierungsgeschwindigkeit der Bestellungen von externen Foundry-Kunden unter den Erwartungen liegt, können Investitionen in Anlagevermögen die Margen und die Kapitalrendite weiter senken.
Die Veränderung der Bruttomarge spiegelt diesen Druck ebenfalls wider. Die Bruttomarge von Intel nach Non-GAAP-Rechnungslegung im dritten Quartal erreichte 44,1 %, was einem Anstieg von