Endlich hat auch Amazon seinen freien Cashflow „durchgebrannt“.
Am 29. Oktober Ortszeit in den USA veröffentlichte Amazon den Finanzbericht für das dritte Quartal 2026.
Laut Finanzbericht belief sich der Umsatz von Amazon in diesem Quartal auf 201,944 Milliarden US-Dollar, was einem Anstieg von 12 % im Vergleich zum Vorjahr entspricht. Das Betriebsergebnis betrug 28,076 Milliarden US-Dollar, ein Anstieg von 61 % gegenüber dem Vorjahr. Der Nettogewinn lag bei 20,685 Milliarden US-Dollar, ein Rückgang von 2 % im Jahresvergleich. Das verwässerte Ergebnis pro Aktie betrug 1,89 US-Dollar und lag damit unter dem Wert von 1,95 US-Dollar im Vorjahreszeitraum. Sowohl der Umsatz als auch das Ergebnis pro Aktie haben die Markterwartungen nicht erfüllt.
Der Rückgang des Nettogewinns ist hauptsächlich auf die hohe Basis zurückzuführen, die durch die Anlageerträge von Anthropic im gleichen Zeitraum des Vorjahres entstanden ist. Im dritten Quartal 2025 verbuchte Amazon einen damit verbundenen steuerfreien Ertrag von 9,5 Milliarden US-Dollar, was die Vergleichsbasis erhöhte.
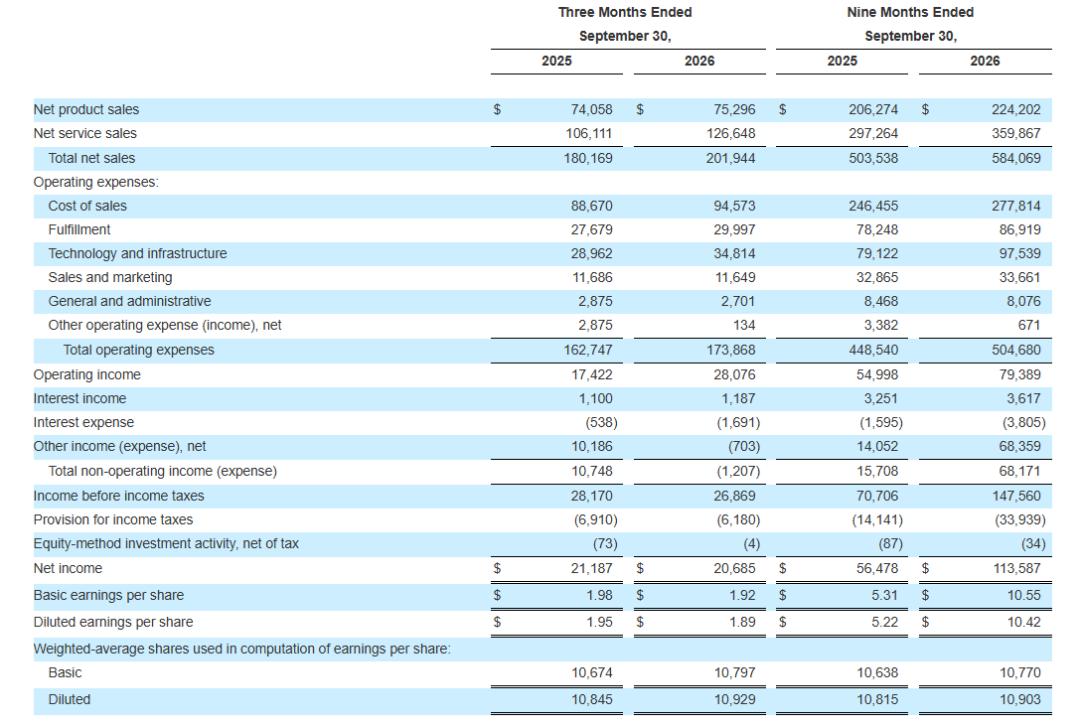
Die Betriebsmarge von Amazon im dritten Quartal erreichte 13,9 % und damit einen historischen Höchststand. Der freie Cashflow in den vergangenen 12 Monaten belief sich jedoch auf -42,357 Milliarden US-Dollar, während er im gleichen Zeitraum vor einem Jahr noch 14,788 Milliarden US-Dollar betrug. Das heißt, die Investitionen in die KI-Infrastruktur treiben nicht nur die Einnahmen des Cloud-Geschäfts an, sondern erhöhen auch schnell den Kapitalbedarf.
Amazon prognostiziert einen Umsatz zwischen 240 und 247 Milliarden US-Dollar für das vierte Quartal, was unter dem durchschnittlichen Erwartungen der Analysten liegt. Gleichzeitig hält Amazon an dem Kapitalausgabenplan von etwa 220 Milliarden US-Dollar für 2026 fest.
Nach der Veröffentlichung des Finanzberichts fiel der Aktienkurs im Nachhandel zeitweise um mehr als 7 %. Hinter der Reaktion des Aktienkurses achten die Investoren nicht mehr nur auf die Leistung eines einzelnen Quartals, sondern auf den Betriebsrhythmus von Amazon in den nächsten Quartalen.
Dadurch wird das Kernproblem von Amazon in diesem Quartal konkreter: Kann AWS die neu hinzugefügte Rechenkapazität kontinuierlich verwerten, können die KI-Einnahmen die Infrastrukturinvestitionen decken und kann das Einzelhandelsgeschäft im Einkaufssaison am Ende des Jahres ausreichenden Cashflow liefern.
01 Der Auftragsbestand von AWS erreicht 578 Milliarden US-Dollar
AWS bleibt der wichtigste Wachstumsmotor von Amazon in diesem Quartal.
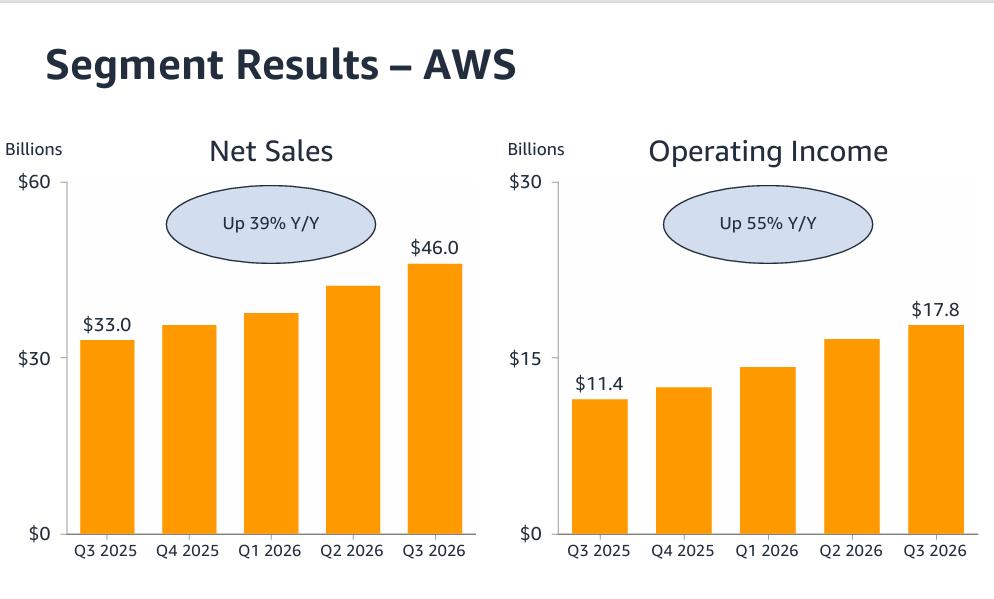
Der Umsatz im dritten Quartal belief sich auf 45,984 Milliarden US-Dollar, was einem Anstieg von 39,3 % im Jahresvergleich entspricht. Das liegt über dem Wert von 36,7 % im zweiten Quartal und ist das schnellste Wachstumstempo in den letzten fünf Jahren. Nach diesem Umfang berechnet, beträgt die annualisierte Einnahmenlaufrate von AWS etwa 184 Milliarden US-Dollar.
Das Betriebsergebnis von AWS erreichte 17,773 Milliarden US-Dollar, ein Anstieg von etwa 55 % im Jahresvergleich. Die Betriebsmarge lag bei 38,7 %, was unter dem Wert von 39,4 % im zweiten Quartal, aber über dem Wert von 34,6 % im Vorjahreszeitraum liegt. Sowohl Einnahmen als auch Gewinne haben ein schnelles Wachstum erzielt, während die Marge leicht gegenüber dem Vorquartal zurückgegangen ist.
Das Wachstum des Auftragsbestands ist eine wichtige Grundlage für die Einnahmen von AWS in der nächsten Phase.
Andy Jassy, CEO von Amazon, gab auf der Telefonkonferenz zum Finanzbericht bekannt, dass der Auftragsbestand (Backlog) von AWS 578 Milliarden US-Dollar erreicht hat und damit weiter gegenüber 496 Milliarden US-Dollar am Ende des zweiten Quartals gestiegen ist. Der Auftragsbestand spiegelt den vertraglich vereinbarten Betrag wider, der noch nicht als Einnahme erfasst wurde. Die tatsächlichen Einnahmen hängen weiterhin von der Ressourcenbereitstellung und der Nutzung durch die Kunden ab.
Jassy erklärte, dass das Unternehmen derzeit durchschnittlich alle 14 Sekunden einen KI-Beschleuniger installiert und die Nachfrage der Kunden nach neuer Rechenkapazität weiterhin stark ist. Er erwartet, dass die Einnahmenwachstumsrate von AWS in den Jahren 2027 und 2028 über 40 % liegen wird.
Das Wachstum des Einzelhandelsgeschäfts ist relativ moderat. Im dritten Quartal belief sich der Umsatz des nordamerikanischen Geschäfts von Amazon auf 112,852 Milliarden US-Dollar, ein Anstieg von 6 % im Jahresvergleich. Der Umsatz des internationalen Geschäfts betrug 43,108 Milliarden US-Dollar, ein Anstieg von 5 % im Jahresvergleich, was nach Ausschluss der Wechselkurseffekte einem Wachstum von 8 % entspricht.
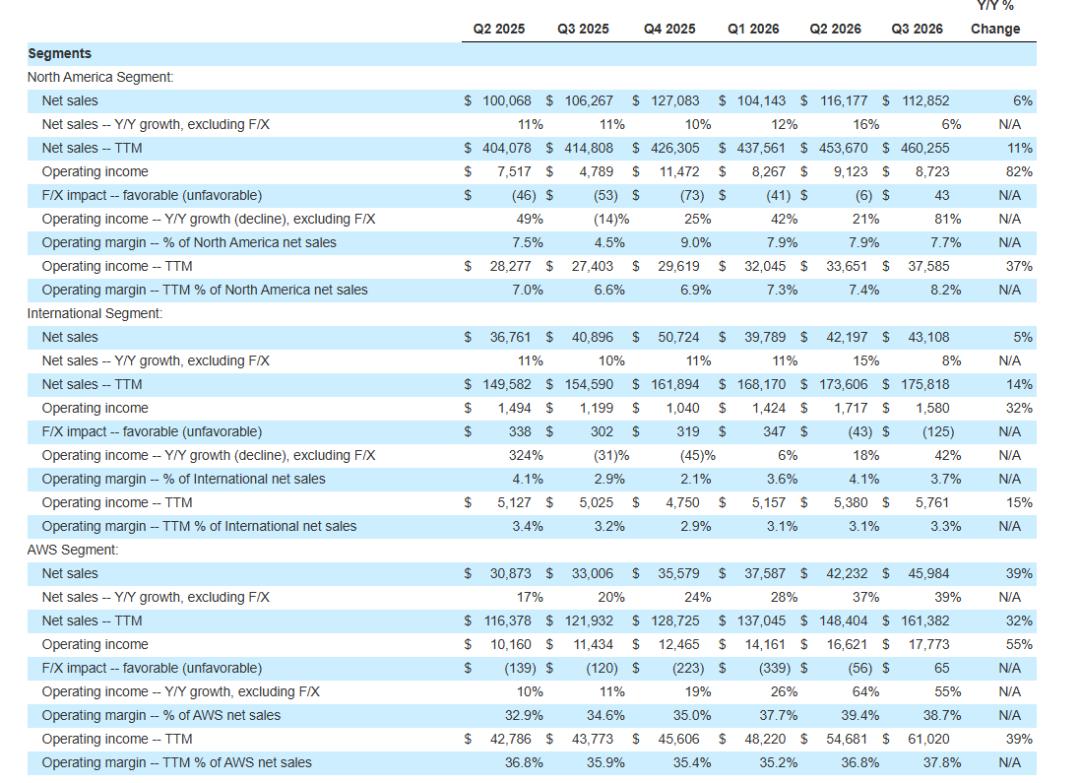
Die zeitliche Anpassung des Prime Day hat die Jahresvergleichsleistung in diesem Quartal beeinflusst. Im Jahr 2026 wurde die Prime Day-Veranstaltung in den meisten Hauptmärkten auf das zweite Quartal vorgezogen, während sie im letzten Jahr vollständig im dritten Quartal erfasst wurde. Amazon erklärte, dass ohne diesen zeitlichen Unterschied die Umsatzwachstumsrate im dritten Quartal um etwa 4 Prozentpunkte höher liegen würde.
Das Werbegeschäft wuchs im dritten Quartal nach Ausschluss der Wechselkurseffekte um 12 %. Amazon erwartet, dass die Wachstumsrate im vierten Quartal wieder auf über 10 % ansteigen wird. Amazon hat den spezifischen Umsatzbetrag des Werbegeschäfts in diesem Finanzbericht nicht separat offengelegt.
02 Das Geschäftsmodell und das Agentengeschäft expandieren kontinuierlich
Amazon erweitert sein KI-Geschäft von der grundlegenden Rechenkapazität auf Modelldienste und die Entwicklung von KI-Agenten.
Im dritten Quartal sind die Ausgaben der Fortune-500-Unternehmen auf Amazon Bedrock im Jahresvergleich um fast das Siebenfache gestiegen, und die gesamte Anzahl der Token-Aufrufe auf der Plattform hat sich fast um das 17-fache erhöht.
Bedrock ist eine von AWS für Unternehmen bereitgestellte Modelldienstplattform, auf der Kunden Modelle verschiedener Hersteller aufrufen und KI-Anwendungen auf der AWS-Infrastruktur bereitstellen können.
In diesem Quartal hat Bedrock Modelle von Unternehmen wie OpenAI, Anthropic, Moonshot AI, xAI und ZhipuAI hinzugefügt, um die Auswahlmöglichkeiten für Unternehmenskunden weiter zu erweitern. Amazon hat außerdem eine integrierte Websuchfunktion für OpenAI-Modelle hinzugefügt, sodass Unternehmen bei Aufruf des Modells Echtzeitinformationen abrufen können.
Auf der Seite der Agenten hat Amazon die öffentliche Vorschauversion von Bedrock Managed Agents eingeführt, um Unternehmen beim Aufbau und der Bereitstellung von KI-Agenten in Produktionsumgebungen zu unterstützen. Entwickler können außerdem Strands Harness verwenden, um Agenten zu erstellen. Amazon gibt an, dass dieses Tool bei Verwendung desselben fortschrittlichen Modells die Effizienz der Token-Nutzung verbessern, die Kosten für Aufgaben um 32 % senken und gleichzeitig eine gleichwertige oder höhere Genauigkeit aufrechterhalten kann.
Diese Produkte decken die Schritte des Modellaufrufs, der Agentenentwicklung und der Bereitstellung ab. Amazon hat jedoch die Einnahmen aus Bedrock und dem Agentengeschäft noch nicht separat offengelegt, sodass das Wachstum der Aufrufvolumina auf der Plattform nicht direkt mit dem Einnahmenwachstum gleichgesetzt werden kann.
03 Die Nachfrage nach Trainium und Graviton ist um das 20-fache gestiegen
Eigenentwickelte Chips sind ein wichtiger Bestandteil der Strategie von Amazon, die Rechenkapazitätskosten zu senken und die Produktdifferenzierung von AWS zu erweitern.
Jassy erklärte auf der Telefonkonferenz zum Finanzbericht, dass die Einnahmezusagen für Trainium und Graviton im Jahresvergleich um mehr als das 20-fache gestiegen sind, und das Chipgeschäft insgesamt ein dreistelliges Wachstum beibehält. Trainium wird hauptsächlich für das Training und die Inferenz von KI-Modellen verwendet, während Graviton für allgemeines Cloud-Computing ausgelegt ist.
Im dritten Quartal hat Amazon außerdem neue AWS-Vereinbarungen mit Unternehmen wie Meta, NVIDIA, OpenAI, Salesforce, Oracle, Qualcomm, Verizon und Stripe bekanntgegeben. Das Unternehmen hat jedoch nicht einzeln die zugehörigen Chip-Modelle, den Umfang der Rechenkapazität und die Einkaufsbeträge dieser Vereinbarungen veröffentlicht.
Die von den Kunden unterzeichneten Einkaufs- oder Rechenkapazitätsvereinbarungen müssen jedoch schrittweise mit der Chip-Lieferung und der tatsächlichen Nutzung in Einnahmen umgewandelt werden.
Amazon hat zuvor bekanntgegeben, dass die annualisierte Einnahmenlaufrate des Geschäfts mit eigenentwickelten Chips bereits über 25 Milliarden US-Dollar liegt.
Amazon gab bekannt, dass es die Bereitstellung der neuen Generation von Chips erweitert und plant, den Einsatzbereich von Trainium außerhalb von AWS in der zweiten Jahreshälfte 2027 auszuweiten.
Zuvor hat Anthropic bereits mit Trainium 2 das Project Rainier-Rechencluster aufgebaut, dessen Bereitstellungsumfang mehr als 500.000 Chips umfasst.
Die Ausweitung des externen Einsatzbereichs wird neue Vertriebskanäle für Trainium schaffen, erfordert aber auch, dass Amazon das Software-Ökosystem, die Lieferkette und den Kundensupport weiter verbessert.
Graviton dient hauptsächlich EC2-Cloud-Computing-Instanzen. Amazon hofft, durch selbst entwickelte CPUs die Leistung und Energieeffizienz von Servern zu verbessern und gleichzeitig die Abhängigkeit von externen Prozessorlieferanten zu verringern.
04 Die jährlichen Kapitalausgaben bleiben bei 220 Milliarden US-Dollar
Die Investitionen in die KI-Infrastruktur treiben die Barausgaben von Amazon weiter in die Höhe.
Im dritten Quartal beliefen sich die Barausgaben von Amazon für den Erwerb von entsprechenden Immobilien und Geräten auf 77,259 Milliarden US-Dollar, verglichen mit 35,095 Milliarden US-Dollar im Vorjahreszeitraum. Nach Abzug der Einnahmen aus dem Verkauf von Vermögenswerten und entsprechenden Anreizen betrugen die Nettoausgaben 75,878 Milliarden US-Dollar. Die kumulierten Barausgaben für den Erwerb von Immobilien und Geräten in den ersten drei Quartalen erreichten 175,670 Milliarden US-Dollar.
Amazon hält an der Prognose von etwa 220 Milliarden US-Dollar an baren Kapitalausgaben für das gesamte Jahr fest und hat diese in diesem Finanzbericht nicht weiter nach oben angepasst. Das Unternehmen hatte zuvor den jährlichen Investitionsplan auf dieses Niveau angehoben, das hauptsächlich für den Bau von Rechenzentren, Servern, Netzwerkgeräten und KI-Infrastruktur verwendet wird.
Das Wachstum der Kapitalausgaben beginnt auch den Cashflow zu beeinflussen. In den vergangenen 12 Monaten bis zum 30. September belief sich der operative Cashflow von Amazon auf 168,3 Milliarden US-Dollar, ein Anstieg von 29 % im Jahresvergleich. Der freie Cashflow betrug jedoch -42,4 Milliarden US-Dollar, verglichen mit einem positiven Wert von 14,8 Milliarden US-Dollar im Vorjahreszeitraum.
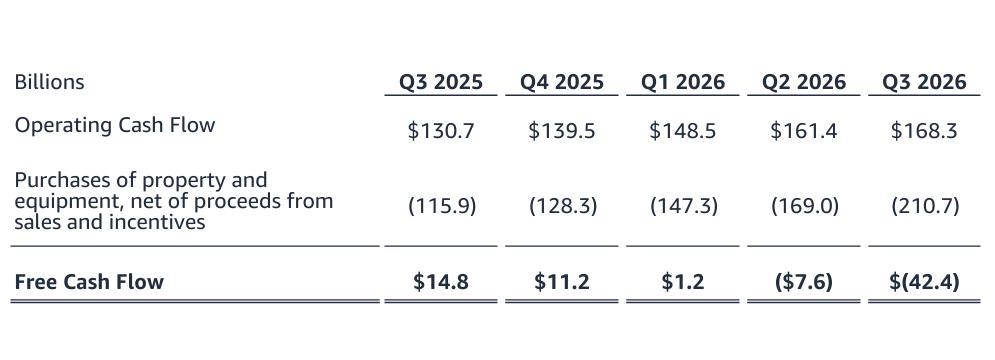
In den vergangenen 12 Monaten ist der operative Cashflow des Unternehmens um 37,6 Milliarden US-Dollar gestiegen, aber die Nettokapitalausgaben sind um 94,8 Milliarden US-Dollar gestiegen, was den Zuwachs des operativen Cashflows übersteigt. Das ist auch der Hauptgrund für den Übergang des freien Cashflows in den negativen Bereich.
05 Der Markt beginnt, auf die Investitionsrendite zu achten
Amazon prognostiziert einen Umsatz zwischen 240 und 247 Milliarden US-Dollar für das vierte Quartal, was einem Jahresanstieg von 12 % bis 16 % entspricht. Das Betriebsergebnis liegt zwischen 28,5 und 33,5 Milliarden US-Dollar und damit über dem Wert von 25 Milliarden US-Dollar im Vorjahreszeitraum.
Der Markt hatte zuvor erwartet, dass der Umsatz von Amazon im vierten Quartal etwa 244,5 Milliarden US-Dollar betragen wird. Der Mittelwert der Prognose des Unternehmens liegt bei 243,5 Milliarden US-Dollar und damit leicht unter den Erwartungen der Analysten. Nach der Veröffentlichung des Finanzberichts haben sowohl Reuters als auch das Wall Street Journal den Aktienkursrückgang mit der Umsatzprognose, den Kapitalausgaben und dem Druck auf den freien Cashflow in Verbindung gebracht.
Das vierte Quartal ist die wichtigste Einzelhandelsverkaufssaison von Amazon im gesamten Jahr. Das Unternehmen erwartet, dass die Wachstumsrate des Werbegeschäfts wieder auf zweistellig ansteigen wird, und plant, in den USA etwa 300.000 saisonale Mitarbeiter einzustellen, um die Bestellanforderungen in der Feiertagseinkaufssaison zu bewältigen.
Vor der Veröffentlichung dieses Finanzberichts erwartete der Markt einen Umsatz von Amazon im dritten Quartal von etwa 202,2 Milliarden US-Dollar, ein bereinigtes Ergebnis pro Aktie von etwa 1,97 US-Dollar und eine Wachstumsrate von AWS von etwa 37 % bis 38 %. Die tatsächliche Leistung von AWS hat die Erwartungen übertroffen, aber Umsatz, Ergebnis pro Aktie und die Umsatzprognose für das vierte Quartal haben die Marktanforderungen nicht erfüllt.
Die Aufmerksamkeit der Invest