Die Logik hinter dem massiven Kurseinbruch von Google: KI hat den Cashflow vollständig aufgebraucht, die Mittel für Aktienrückkäufe aufgezehrt und zudem das Kerngeschäft der Suchmaschine stark beeinträchtigt.
Google erlebte am Donnerstag den verheerendsten Kurseinbruch an einem einzigen Tag in seiner Geschichte: Der Aktienkurs stürzte um mehr als 11 % ab, die Marktkapitalisierung schrumpfte um rund 500 Milliarden US-Dollar, und im Handelsverlauf bildete sich ein „Todeskreuz“ aus – also ein Schnitt der 50-Tage-Durchschnittslinie unter die 200-Tage-Durchschnittslinie. Dies erfasste auch den breiteren Technologiesektor, sodass der NASDAQ unter Druck geriet und nachgab.
Der jüngste Finanzbericht von Alphabet traf den empfindlichsten Nerv des Marktes: Die KI-Investitionen fressen weiterhin den Cashflow auf, die Aktienrückkäufe sind auf Null gesunken, und die Preissetzungsmacht des Kerngeschäfts mit der Suchmaschine gerät ebenfalls unter Druck. Nach der Konsensprognose von Bloomberg blieben die Umsätze von Google Search, YouTube, Abonnements und Google Services hinter den Erwartungen zurück. Der Betriebsgewinn des Konzerns belief sich auf 40,6 Milliarden US-Dollar, lag unter der Markterwartung von 43,2 Milliarden US-Dollar und auch unter der Schwelle von rund 45 Milliarden US-Dollar, die die Käuferseite erwartet hatte.
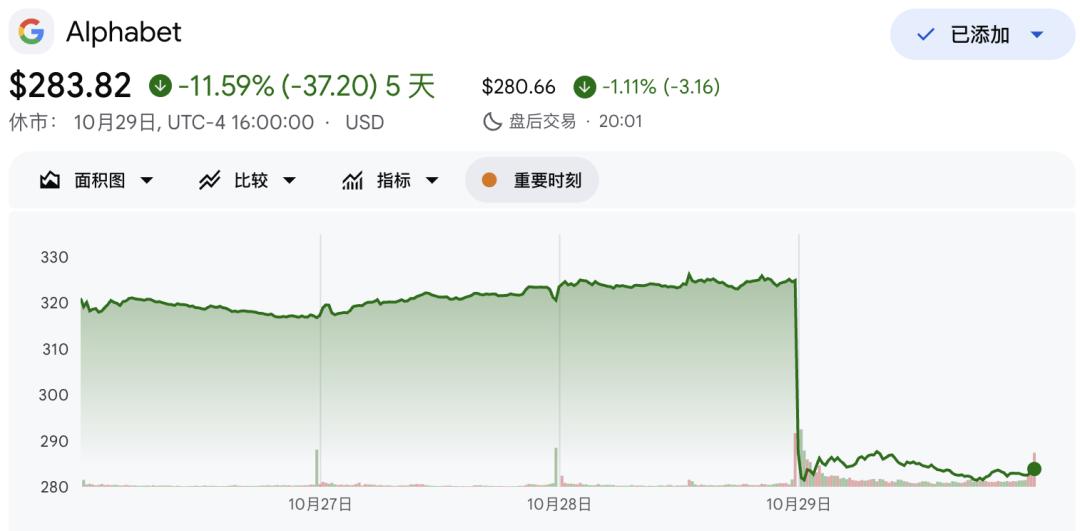
Dies ist nicht nur ein Misserfolg auf Ebene des Finanzberichts, sondern vielmehr eine Neubewertung der Logik des KI-Handels.
Die Kommentare von JPMorgan Chase, Goldman Sachs und Morgan Stanley laufen auf dasselbe Fazit hinaus: Dieser Finanzbericht setzt die Risikobereitschaft des KI-Sektors, der sich kürzlich erst erholt hatte, erneut unter Druck und verstärkt die Sorgen des Marktes über die Rendite der KI-Kapitalausgaben großer Technologieunternehmen. JPMorgan Chase bezeichnete dies direkt als „einen Rückschlag für die Wiederbelebung des KI-/Technologiehandels“.
Der Goldman-Sachs-Händler Thales Arruda wies darauf hin, dass der Markt sich von der „Belohnung des Wachstums der Kapitalausgaben“ hin zu einer „Forderung nach Nachweisen für die erzielte Rendite“ wandelt.
Das von Alphabet vorgelegte Ergebnis ist genau das Gegenteil. Der Verbrauch des freien Cashflows des Unternehmens lag weit über den Erwartungen, die Rückkäufe sind in den ersten neun Monaten des Jahres 2026 auf Null gefallen, gleichzeitig beschafft das Unternehmen Mittel durch den Verkauf von Aktien und die Emission von Anleihen.
Gleichzeitig betonte Sundar Pichai, dass die Wachstumsrate der Suchanfragen im Jahresvergleich den höchsten Stand seit fünf Jahren erreicht habe, aber die Wachstumsrate der Sucheinnahmen verlangsamte sich, sodass die niedrigere Monetarisierungsrate des AI Mode zum besorgniserregendsten Signal für den Markt wurde.
Anfragemenge auf Fünfjahreshoch, Sucheinnahmen mit niedrigster Wachstumsrate des Jahres
Der Widerspruch, der die Bullen bei diesem Finanzbericht am meisten beunruhigt, verbirgt sich im Vergleich einer Reihe von Zahlen.
Sundar Pichai, CEO von Alphabet, erklärte im Finanzbericht, dass die Wachstumsrate der Suchanfragen von Google im Jahresvergleich „die höchste der vergangenen fünf Jahre“ sei. Dennoch stiegen die Einnahmen aus der Suche und anderen Geschäftsbereichen nur um 12 % auf 63,35 Milliarden US-Dollar, was deutlich unter den Werten von 16,8 % im zweiten Quartal und 19,1 % im ersten Quartal liegt und auch klar unter der erwarteten Schwelle von rund 14 % auf der Käuferseite bleibt.
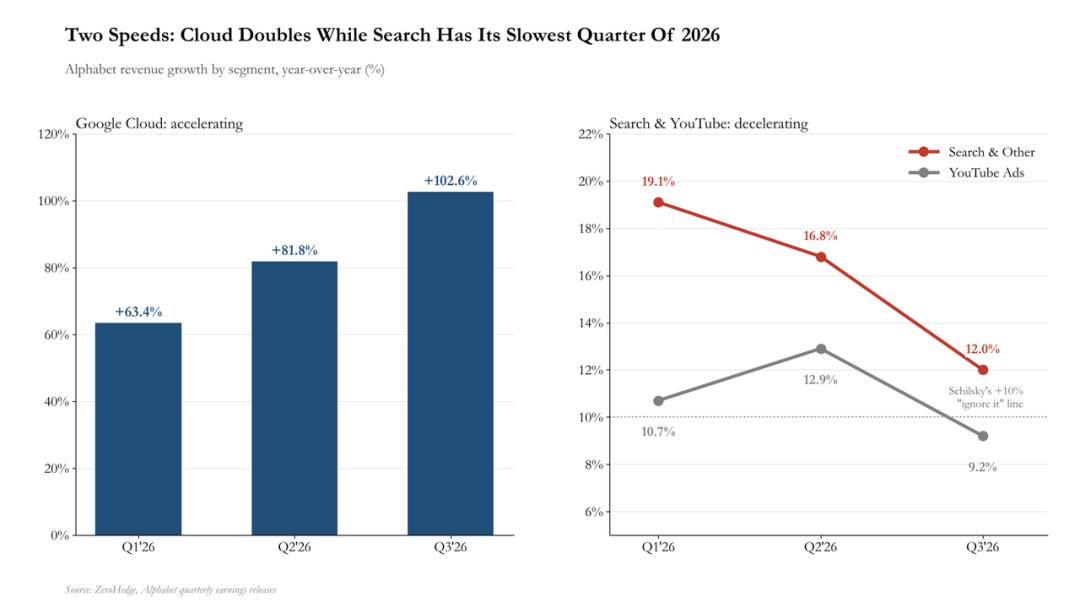
Mit den Worten von Mark Schilsky vom Handelstisch von JPMorgan Chase bedeutet dies: „Google beantwortet mehr Fragen als je zuvor, aber für jede Frage bekommt es immer weniger bezahlt.“
Das Management führte mehrere Erklärungen an. Philipp Schindler, Chief Business Officer, nannte die Wechselkurse als „den größten einzelnen Belastungsfaktor für das Suchgeschäft gegenüber dem zweiten Quartal“. Das TMT-Team von Goldman Sachs ergänzte zwei branchenspezifische Faktoren: Die Aufhebung der Ausnahme von Mindestgrenzen durch die Europäische Union schlug sich auf die Werbeausgaben von Einzelhändlern im asiatisch-pazifischen Raum nieder, und nach der FIFA-Weltmeisterschaft kam es zu einer normalisierten Rücknahme der Werbeausgaben im Medien- und Unterhaltungsbereich.
Aber was den Markt wirklich beunruhigt, ist die Erosion der Monetarisierung der Suche durch den AI-Modus (AI Mode). Schindler räumte ein, dass der AI-Modus ein „niedrigeres Monetarisierungsniveau“ aufweist, behauptete aber gleichzeitig, dass „die meisten Anfragen im AI-Modus inkrementell sind und im Laufe der Zeit mehr Monetarisierungsmöglichkeiten schaffen werden“.
Der Barclays-Analyst Ross Sandler wies darauf hin, dass das Management „das Nutzererlebnis vor die Monetarisierung stellt“. Die Wachstumsrate der Anfragen mit blauen Links liegt unter der Wachstumsrate der gesamten Anfragen, und ein aggressiverer agentengesteuerter Suchablauf im nächsten Jahr könnte diese Lücke noch weiter vergrößern. Er stufte dies als „gelbe Warnung“ für Investoren ein.
Morgan Stanley stellte fest, dass sich die Lücke zwischen der Wachstumsrate der Suche von Alphabet und der Werbewachstumsrate von Meta auf einen jüngsten Spitzenwert von rund 13 Prozentpunkten vergrößert hat, was die Sorgen des Marktes über die Verlagerung von Werbeanteilen und die Umleitung durch KI verstärkt.
Auch YouTube konnte keine Pufferfunktion bieten: Die Einnahmen dieses Geschäftsbereichs stiegen um 9,2 % und unterschritten die von Mark Schilsky von JPMorgan Chase zuvor genannte Beobachtungslinie von 10 %.
Mit Blick auf das vierte Quartal warnte CFO Anat Ashkenazi, dass sich die Belastung durch Wechselkurse noch weiter vergrößern wird, und das Suchgeschäft wird zudem mit dem hohen Basiseffekt konfrontiert, der sich aus dem beschleunigten Wachstum im dritten Quartal 2025 ergibt.
Das Cloud-Geschäft überzeugt, aber die Gewinne werden von dem schwarzen Loch der KI-Forschung und -Entwicklung verschlungen
Der einzige Überraschungseffekt im Finanzbericht, der die Erwartungen übertrifft, stammt von Google Cloud.
Die Einnahmen des Cloud-Geschäfts verdoppelten sich im Jahresvergleich auf 30,7 Milliarden US-Dollar, die Betriebsmarge des Bereichs stieg von 23,7 % auf 36,2 %, was weit über der Markterwartung von rund 33 % liegt. Fast hundert Kunden nutzen bereits TPU. Der Auftragsbestand des Cloud-Geschäfts erreichte 5610 Milliarden US-Dollar, ein Anstieg von 256 % im Jahresvergleich, und das Unternehmen gab an, dass rund 55 % davon in den nächsten 24 Monaten zu Einnahmen umgewandelt werden. Fast 100 Kunden nutzen TPU.
Das Problem liegt aber darin, dass das starke Wachstum des Cloud-Geschäfts nicht vollständig auf die Konzerngewinne durchschlagen konnte.
Der Verlust bei der gemeinsamen KI-Forschung und -Entwicklung auf Alphabet-Ebene weitete sich von 4,5 Milliarden US-Dollar vor einem Jahr auf 7,7 Milliarden US-Dollar aus, und Other Bets verzeichnete einen weiteren Verlust von 2 Milliarden US-Dollar. Grob geschätzt wurde rund die Hälfte des Gewinnzuwachses des Cloud-Geschäfts aufgebraucht, bevor er in der konsolidierten Gewinn- und Verlustrechnung ankam.
Der Goldman-Sachs-Analyst Eric Sheridan fasste dieses Phänomen in seinem Kommentar zum Quartalsbericht als „Verlangsamung des Suchgeschäfts, fortwährender Bedarf an Investitionen in Rechenleistung“ zusammen. Er wies darauf hin, dass das Management weiterhin die Führungsrolle bei Spitzenmodellen betont, einschließlich der Veröffentlichung von Genie 4 und Gemini C4 Carbon, räumt aber gleichzeitig ein, dass die verfügbare Rechenleistung nach wie vor ein Faktor ist, der die weitere Beschleunigung des Cloud-Geschäfts einschränkt.
Das ist auch die Kernsorge des Marktes: Die Nachfrage im Cloud-Geschäft ist stark, der Bedarf an KI-Kapitalausgaben ist noch größer. Das Wachstum scheint vorhanden zu sein, aber die Bargeldrendite muss noch abgewartet werden.
Freier Cashflow in Not, Rückkäufe auf Null, stattdessen Emission von Anleihen und Verkauf von Aktien
Die schockierendste Information dieses Finanzberichts stammt möglicherweise nicht aus der Gewinn- und Verlustrechnung, sondern aus der Offenlegung der Finanzierungsaktivitäten.
Der Markt hatte ursprünglich erwartet, dass Alphabet in diesem Quartal rund 3,5 Milliarden US-Dollar an freiem Cashflow verbrauchen würde. Die tatsächliche Zahl liegt fast beim Dreifachen dieser Erwartung. Die Kapitalausgaben beliefen sich auf 51,4 Milliarden US-Dollar, lagen unter der Markterwartung von 55,8 Milliarden US-Dollar, aber der operative Cashflow sank um 13 % im Jahresvergleich auf 42,3 Milliarden US-Dollar und blieb weit unter der Markterwartung von 53,9 Milliarden US-Dollar. Die Kapitalausgaben haben sich innerhalb eines Jahres verdoppelt, während der operative Cashflow zurückgeht.
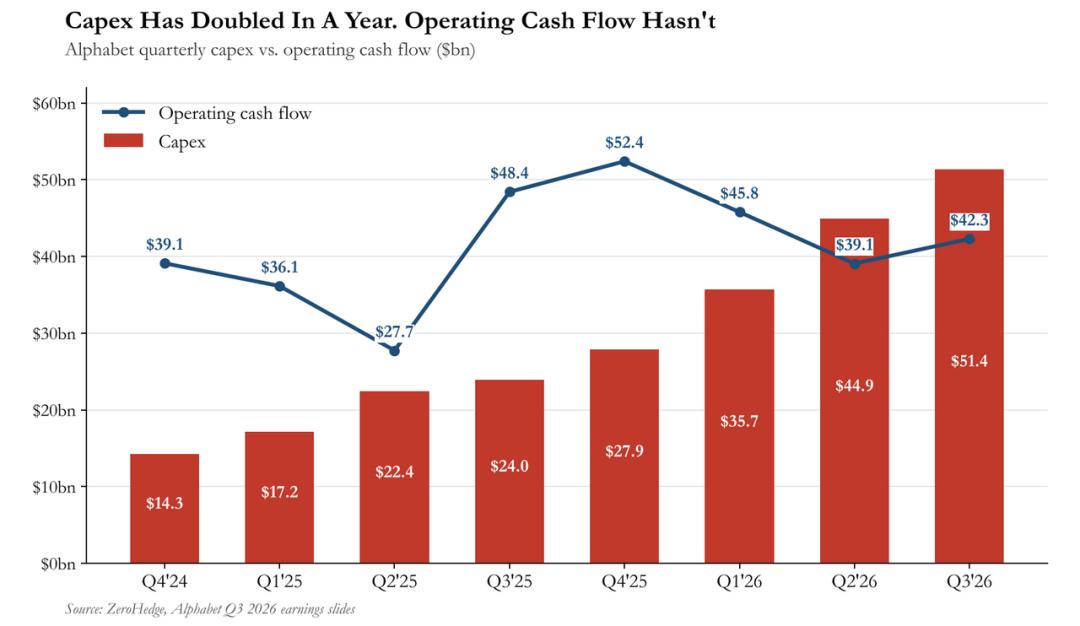
Noch auffälliger ist die grundlegende Veränderung der Finanzierungsstruktur. In den ersten drei Quartalen des Jahres 2026 betrugen die Aktienrückkäufe von Alphabet Null – während sie im gleichen Zeitraum 2025 bei 39,8 Milliarden US-Dollar lagen. Gleichzeitig verkaufte das Unternehmen 12 Millionen Aktien der Klasse A (Einnahmen von 4,3 Milliarden US-Dollar) und 24 Millionen Aktien der Klasse C (Einnahmen von 8,1 Milliarden US-Dollar) über ein At-the-Market-Programm (ATM), sodass insgesamt neue Aktien im Wert von 12,4 Milliarden US-Dollar emittiert wurden, und das ATM-Programm verfügt noch über einen verbleibenden Rahmen von 27,6 Milliarden US-Dollar. Darüber hinaus emittierte das Unternehmen vorrangige unbesicherte Anleihen im Wert von 28,7 Milliarden US-Dollar, sodass die vierteljährlichen Zinsausgaben von 143 Millionen US-Dollar vor einem Jahr auf 967 Millionen US-Dollar sprangen.
Im Vergleich dazu hat Alphabet in den ersten drei Quartalen 2025 über Finanzierungsaktivitäten 44,4 Milliarden US-Dollar an Investoren zurückgegeben; in den ersten drei Quartalen 2026 hat das Unternehmen netto 115,8 Milliarden US-Dollar beschafft, darunter 42,9 Milliarden US-Dollar an Stammaktien (davon 10 Milliarden US-Dollar von Berkshire Hathaway), 19,1 Milliarden US-Dollar an verpflichtend wandelbaren Vorzugsaktien und 76,3 Milliarden US-Dollar an neu hinzugekommenen Nettoschulden.
Das Management gab an, dass die erwartete Investitionsrendite „deutlich über den Kapitalkosten“ liegen wird. Aber die Kapitalkosten selbst steigen bereits: Der durchschnittliche Preis, zu dem Alphabet Aktien verkauft hat, liegt bei rund 358 US-Dollar für Aktien der Klasse A und 338 US-Dollar für Aktien der Klasse C, während der Aktienkurs vor Börsenbeginn bei rund 290 US-Dollar liegt. Das bedeutet, dass das Unternehmen die Finanzierung zu einem Preis abgeschlossen hat, der 15 % bis 20 % über dem aktuellen Marktpreis liegt – dies war möglicherweise das lukrativste Geschäft, das es in diesem Quartal abgeschlossen hat.
Die Marktnarrative wandelt sich, der KI-Sektor steht vor der neuen Prüfung, „die Rendite nachzuweisen“
Die Marktwirkung dieses Finanzberichts geht über Alphabet selbst hinaus und trifft den Kern der gesamten Logik von KI-Investitionen.
Der Goldman-Sachs-Händler Thales Arruda wies in seinem Morgenbericht darauf hin, dass der Markt sich derzeit im Wandel von der „Belohnung des Wachstums der Kapitalausgaben“ hin zu einer „Forderung nach Nachweisen für die erzielte Rendite“ befindet, und er beschrieb den aktuellen „Schmerzhandel“ so, dass die hyperskalierenden Cloud-Anbieter den Markt unterbieten, während die entrisikierten „Schaufel und Spitzhacke“-Titel an Dynamik gewinnen. Er wies zudem darauf hin, dass die Verbesserung der Stabilität des Kreditmarktes und der Finanzbericht von Oracle für den hochverschuldeten Infrastrukturkomplex möglicherweise entscheidender sind als der Finanzbericht irgendeines einzelnen hyperskalierenden Cloud-Anbieters.
Das Marktintelligenz-Team von JPMorgan Chase stufte diesen Finanzbericht als „einen Rückschlag für die Wiederbelebung des KI-/Technologiehandels“ ein und wies darauf hin, dass die Kursbewegungen vor Börsenbeginn zeigen, dass sich der breit angelegte Rotationstrend fortsetzen wird.
Das Institut verwies auf ein Beispiel zu Beginn des Jahres: Zwischen Januar und 20. Februar dieses Jahres stieg der Energiesektor um 22 %, der Werkstoffsektor um 16 %, der Industriesektor um 14 %, während der Technologiesektor um 3,5 % fiel und der S&P 500 insgesamt um weniger als 1 % zulegte. JPMorgan Chase hält an seiner „taktisch optimistischen“ Position fest, geht davon aus, dass die Hauptgefahr von der Eskalation geopolitischer Konflikte im Nahen Osten und nicht vom Finanzbericht selbst ausgeht, und erklärte, dass es bei Kursrückgängen zukaufen werde.
Bei den Analystenzielpreisen haben mehrere Institute ihre Zielpreise gesenkt, während sie die Ratings beibehalten haben: Bernstein senkte sie von 385 US-Dollar auf 325 US-Dollar, die Bank of America von 430 US-Dollar auf 380 US-Dollar, JPMorgan Chase von 425 US-Dollar auf 375 US-Dollar, Morgan Stanley von 400 US-Dollar auf 375 US-Dollar, Barclays von 425 US-Dollar auf 405 US-Dollar und Susquehanna von 460 US-Dollar auf 400 US-Dollar. Citizens ist das einzige Institut, das das Rating auf „Marktperformance“ herabgestuft hat. Selbst nach den Senkungen liegt der Median der Analystenzielpreise noch rund 30 % über dem Kurs vor Börsenbeginn.
Die Bank of America wies darauf hin, dass der Aktienkurs von Alphabet bei rund 291 US-Dollar einem Kurs-G