Der Nettogewinn schießt um 169 % in die Höhe, Intel profitiert massiv von den Vorteilen der KI-Entwicklung, während das Speichersegment noch hinterherhinkt.
Bericht von ChipSourced am 30. Oktober: Heute hat Intel seinen Finanzbericht für das dritte Quartal 2026 veröffentlicht. Im dritten Quartal erzielte das Unternehmen einen Umsatz von 16,51 Milliarden US-Dollar (entspricht etwa 110,01 Milliarden Yuan), was einem Jahresanstieg von 21 % entspricht und damit das achte Quartal in Folge die Leistungsprognosen übertrifft. Der GAAP-Nettogewinn beträgt 3,32 Milliarden US-Dollar (entspricht etwa 22,12 Milliarden Yuan), was einem Jahresrückgang von 18 % entspricht; der Nicht-GAAP-Nettogewinn beträgt 2,8 Milliarden US-Dollar (entspricht etwa 18,66 Milliarden Yuan), was einem Jahresanstieg von 169 % entspricht.
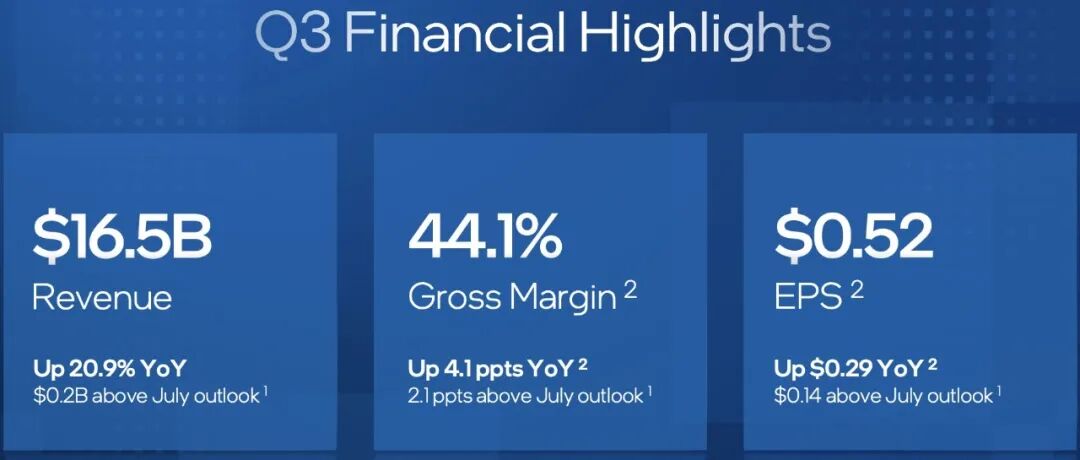
Darüber hinaus belief sich der GAAP-Betriebsgewinn des Unternehmens auf 2,52 Milliarden US-Dollar (entspricht etwa 16,79 Milliarden Yuan), was einer Betriebsgewinnmarge von 15,3 % entspricht; der Nicht-GAAP-Betriebsgewinn beträgt 3,2 Milliarden US-Dollar (entspricht etwa 21,32 Milliarden Yuan), was einer Betriebsgewinnmarge von 19,6 % entspricht.
Pat Gelsinger, CEO von Intel, erklärte, dass in diesem Quartal die Ausführungsleistung des Unternehmens verbessert wurde, Fortschritte bei der Liefererweiterung und der Prozesstechnik erzielt wurden; die oberste Priorität besteht derzeit darin, die Produktionskapazität freizusetzen, um die Nachfrage nach Xeon-Serverprozessoren zu decken. Derzeit hat sich die Ausbeute von Intel 18A zweistellig verbessert, und 18AP wird wie geplant Ende des Jahres auf den Markt gebracht.
Er erwähnte außerdem, dass die starke Dynamik des Geschäfts mit Rechenzentren und KI (DCAI) die Leistung über die Erwartungen hinaus getrieben hat und das Segment das stärkste Umsatzwachstum seit 15 Jahren erzielt hat.
Die GAAP-Bruttomarge von Intel im dritten Quartal betrug 43,0 %, was einem Anstieg von 4,8 Prozentpunkten gegenüber dem Vorjahr entspricht; die Nicht-GAAP-Bruttomarge betrug 44,1 %, was einem Anstieg von 4,1 Prozentpunkten gegenüber dem Vorjahr entspricht. Der CFO des Unternehmens, David Zinsner, wies darauf hin, dass die Nicht-GAAP-Bruttomarge im vierten Quartal auf 38,0 % zurückgehen wird, was hauptsächlich auf die kombinierten Auswirkungen der Stilllegung des israelischen Werks Fab 28, der Bestandsanpassung von PC-Clients und der anhaltenden Investitionen in das Foundry-Geschäft zurückzuführen ist.
David Zinsner erklärte, dass das dritte Quartal dieses Jahres ein Quartal mit schwacher Leistung in der PC-Branche in den letzten Jahren ist, und die Bestandsabbauphase wird mindestens bis zum ersten Quartal 2027 andauern. Intel erwartet, dass der gesamte PC-Auslieferungsumfang im Jahr 2026 um etwa 12 % sinkt und im Jahr 2027 um weitere etwa 10 % zurückgeht. Bevor sich das Angebot und der Preis von Speichern normalisieren, ist es für den Markt schwierig, eine nachhaltige Erholung zu erreichen.
Pat Gelsinger sagte, dass 2027 das „Jahr der Investitionen“ für Intel sein wird, die Kapitalausgaben stark ansteigen werden und im gesamten Jahr kein positiver freier Cashflow erzielt werden kann.
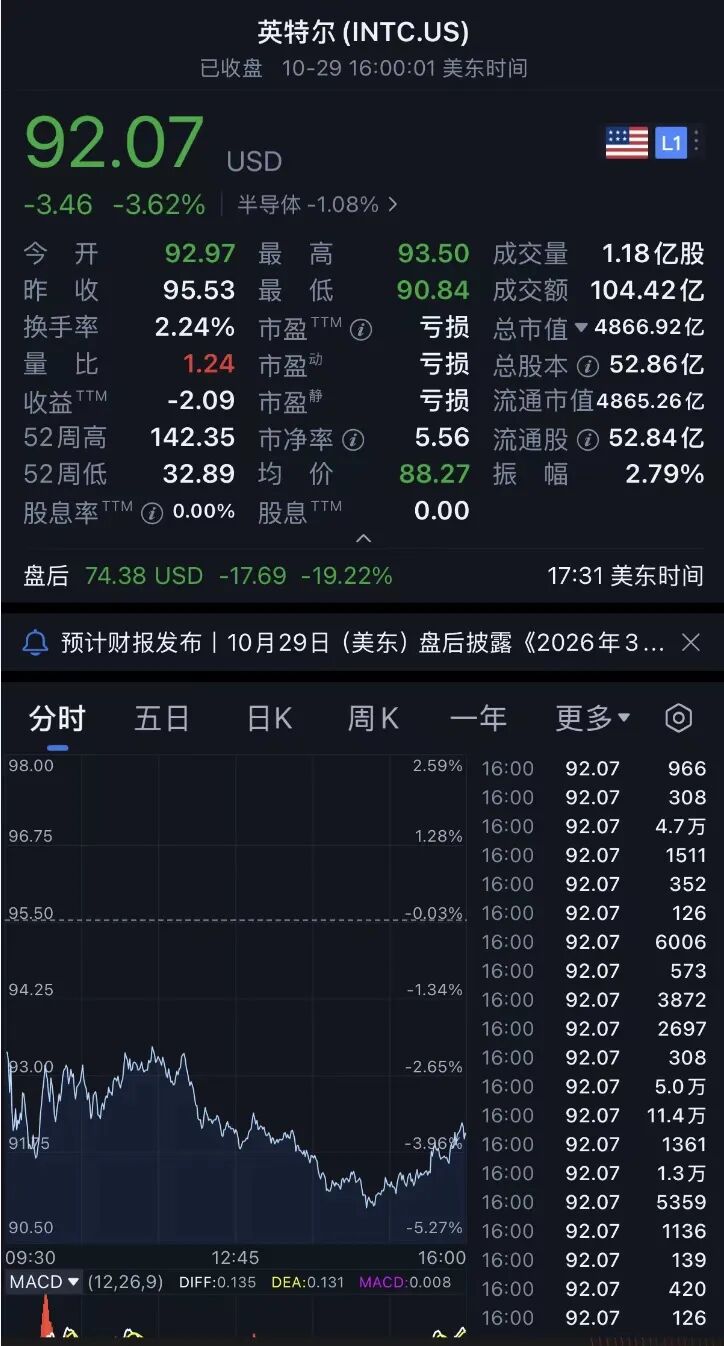
Um 17:31 nach Börsenschluss am 29. Oktober nach östlicher US-Zeit fiel Intel um 19,22 % auf 74,38 US-Dollar pro Aktie (entspricht etwa 495,6 Yuan pro Aktie). Nach diesem Nachbörsenpreis beträgt der gesamte Marktwert nach Börsenschluss etwa 3932,28 Milliarden US-Dollar (entspricht etwa 2,6 Billionen Yuan). Zum Zeitpunkt des Börsenschlusses betrug der gesamte Marktwert 4866,92 Milliarden US-Dollar (entspricht etwa 3,2 Billionen Yuan), und der Marktwert nach Börsenschluss schrumpfte um etwa 934,64 Milliarden US-Dollar (entspricht etwa 6228 Milliarden Yuan).
01. Das Geschäft mit Rechenzentren und KI wuchs um 78 % gegenüber dem Vorjahr, das PC-Geschäft wurde durch Speichermangel belastet
Das Kerngeschäft von Intel gliedert sich in zwei Produktgruppen und einen Foundry-Bereich: das Geschäft mit Client-Computing und physischer KI (CCPG), das PC-Prozessoren (Core Ultra-Serie), Edge- und KI-PC-Chips abdeckt; das Geschäft mit Rechenzentren und KI (DCAI), das Xeon-Server-CPUs, Server- und GPU-Produkte für KI abdeckt; Intel Foundry, das extern Waferfertigungs- und fortschrittliche Verpackungsdienste anbietet.
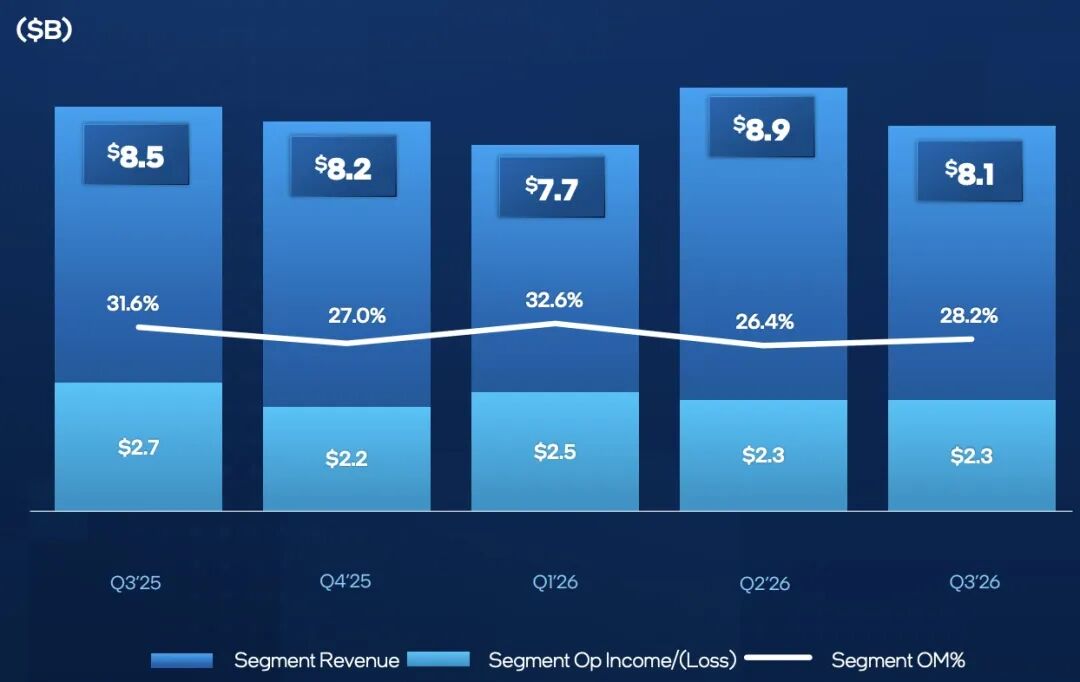
Nach Geschäftsbereichen betrug der Umsatz des Geschäfts mit Client-Computing und physischer KI im dritten Quartal 8,10 Milliarden US-Dollar (entspricht etwa 53,97 Milliarden Yuan), was einem Rückgang von 9 % gegenüber dem Vorquartal und 5 % gegenüber dem Vorjahr entspricht, mit einer Betriebsgewinnmarge von 28,2 %.
Der Umsatz des Geschäfts mit Rechenzentren und KI betrug 7,32 Milliarden US-Dollar (entspricht etwa 48,78 Milliarden Yuan), was einem Jahresanstieg von 78 % entspricht, mit einer Betriebsgewinnmarge von 41,5 %.
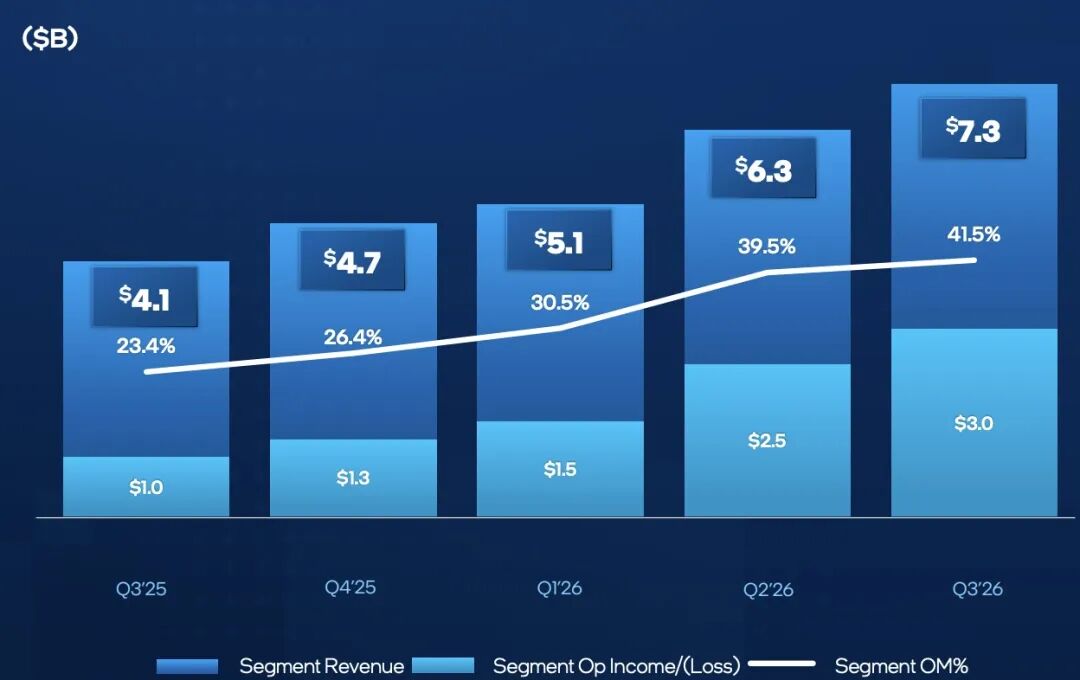
David Zinsner erklärte, dass die starke Nachfrage des Geschäfts mit Rechenzentren und KI von hyperskaligen Cloud-Anbietern, Unternehmen und aufstrebenden Cloud-Anbietern stammt, und der Umsatz mit spezialisierten Chips (Purpose Built Silicon) sich gegenüber dem Vorjahr mehr als verdoppelt hat. Der Rückgang des Umsatzes im Geschäft mit Client-Computing und physischer KI ist hauptsächlich auf den branchenweiten Speichermangel zurückzuführen, der die Größe des PC-Marktes beeinträchtigt. Dagegen stieg die Nachfrage nach KI-PCs gegenüber dem Vorjahr, die Nachfrage nach Wildcat Lake-Chips auf Basis des 18A-Prozesses ist stark, die Auslieferungen stiegen gegenüber dem Vorquartal um 70 % und sind derzeit vollständig ausverkauft.
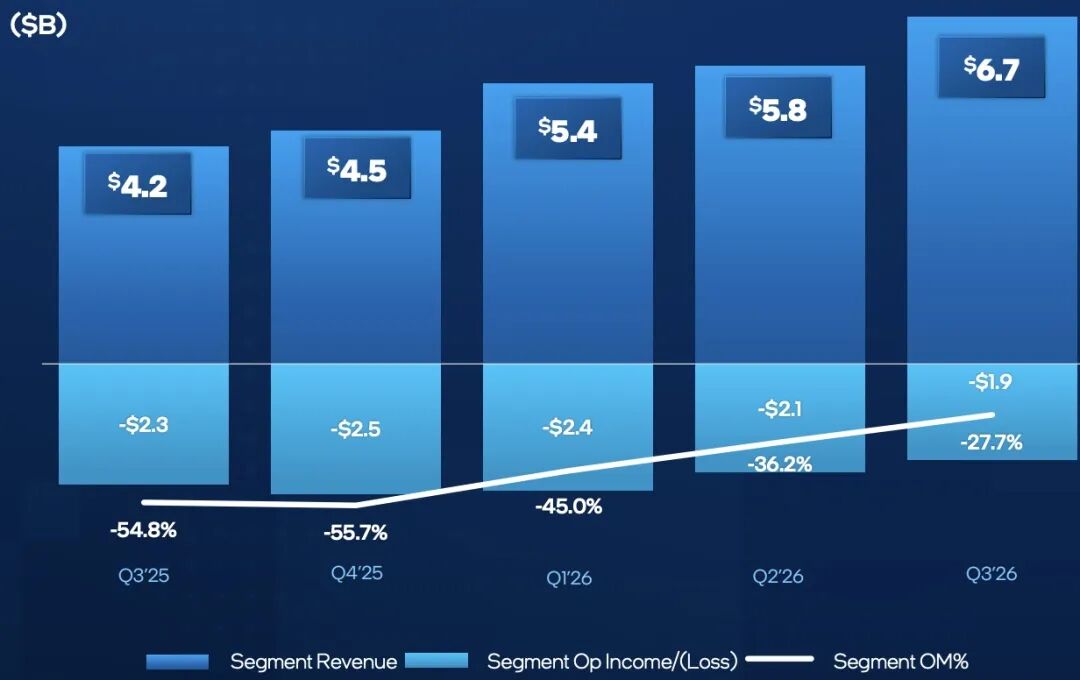
Der Umsatz des Intel Foundry-Bereichs betrug 6,70 Milliarden US-Dollar (entspricht etwa 44,65 Milliarden Yuan), was einem Jahresanstieg von 58 % entspricht. Der Betriebsverlust betrug 1,85 Milliarden US-Dollar (entspricht etwa 12,33 Milliarden Yuan), und die Verlustquote verengte sich von -54,8 % im gleichen Zeitraum des Vorjahres auf -27,7 %. Das Unternehmen erklärte, dass die Verbesserung der Ausbeute und des Produktionszyklus die Waferkosten senkt.
Nach GAAP-Regeln generierte Intel im dritten Quartal einen Cashflow von 5,1 Milliarden US-Dollar (entspricht etwa 33,98 Milliarden Yuan) aus betrieblichen Aktivitäten, was gegenüber den 2,546 Milliarden US-Dollar (entspricht etwa 16,97 Milliarden Yuan) im gleichen Zeitraum des Vorjahres einem Jahresanstieg von etwa 100 % entspricht, was hauptsächlich von dem hohen Umsatzwachstum des Geschäfts mit Rechenzentren und KI und der Verbesserung der Betriebseffizienz profitiert. Nach Anpassungen durch Projekte wie die Kapitalbeteiligung von Partnern betrug der freie Cashflow des Unternehmens 1,6 Milliarden US-Dollar (entspricht etwa 10,66 Milliarden Yuan), was einem Jahresanstieg von etwa 83 % entspricht.
Bis zum Ende des dritten Quartals beliefen sich Barmittel und Barmitteläquivalente sowie kurzfristige Investitionen von Intel auf insgesamt etwa 54 Milliarden US-Dollar (entspricht etwa 359,82 Milliarden Yuan). Gleichzeitig schloss das Unternehmen eine öffentliche Aktienfinanzierung in Höhe von 23 Milliarden US-Dollar (entspricht etwa 153,26 Milliarden Yuan) ab und zog neue Staatsfonds und langfristige wachstumsorientierte Investoren an; auf dem Konto befand sich zudem eine erweiterte revolvierende Kreditlinie in Höhe von 15 Milliarden US-Dollar (entspricht etwa 99,95 Milliarden Yuan).
In Bezug auf die Prognose für das vierte Quartal erwartet Intel einen Umsatz von 15 bis 16 Milliarden US-Dollar (entspricht etwa 99,95 bis 106,61 Milliarden Yuan), eine Nicht-GAAP-Bruttomarge von 38,0 % und einen Gewinn pro Aktie von 0,25 US-Dollar (entspricht etwa 1,7 Yuan).
Auf das Gesamtjahr gesehen behält das Unternehmen die Kapitalausgaben für 2026 auf 20 Milliarden US-Dollar (entspricht etwa 133,27 Milliarden Yuan) bei.
Die Größe des langfristigen Marktes für Server-CPUs wird voraussichtlich innerhalb von fünf Jahren von 40 Milliarden US-Dollar auf über 200 Milliarden US-Dollar (entspricht etwa 266,54 bis 1332,68 Milliarden Yuan) wachsen.
02. Die Stilllegung des israelischen Werks wird die Leistung im vierten Quartal beeinträchtigen, die Wachstumsrate der Auslieferungen von Server-CPUs überschreitet zwei Jahre in Folge 30 %
In Bezug auf die Prognose für das vierte Quartal und die Planung für 2027, dass die Bruttomarge im vierten Quartal auf 38 % sinkt und der freie Cashflow im Jahr 2027 negativ ist, nannte Intel die entsprechenden Faktoren: die Stilllegung des israelischen Werks Fab 28, die angespannte Versorgung mit fortschrittlichen organischen Substraten für EMIB und die Bestandsanpassung von PC-Clients. Das Unternehmen wird dies durch Kapazitätsanpassungen, das Anlaufen neuer Produkte und die Freigabe neuer Kapazitäten in der zweiten Jahreshälfte ausgleichen und gleichzeitig die Kapitalausgaben schwerpunktmäßig auf Geräte für fortschrittliche Prozesse und die Erschließung externer Kunden im Foundry-Geschäft richten.
David Zinsner gab in der Telefonkonferenz bekannt, dass die langfristige Stilllegung des israelischen Werks Fab 28 im vierten Quartal einen Umsatzverlust von etwa 300 Millionen US-Dollar (entspricht etwa 2,0 Milliarden Yuan) verursachen wird, und das Ausmaß der Umsatzbeeinträchtigung im ersten Quartal 2027 wird voraussichtlich ähnlich hoch sein.
Zur Anpassung der Kapazitäten antwortete Pat Gelsinger, dass Intel einen Teil der Waferkapazität für Client-Produkte auf die Produktionslinien für Server-Chips verlagern wird, um die angespannte Versorgung von Rechenzentren zu lindern; die Kapazität des Intel 3-Prozesses im US-Werk Oregon wird in der zweiten Jahreshälfte 2027 in Betrieb genommen.
Auf der Ebene des Server-Geschäfts achtet der Markt allgemein auf die Entwicklung des Marktanteils von Intel im nächsten Jahr unter Angebotsbeschränkungen. Pat Gelsinger erklärte, dass die Marktanteilsentwicklung im nächsten Jahr hauptsächlich von der Kapazitätsversorgung bestimmt wird und die Produkt-Roadmap von Intel im Vergleich zu Konkurrenzprodukten wettbewerbsfähig ist.
Er erwähnte, dass die Nachfrage nach KI-Server-CPUs derzeit stark ist, die Wachstumsrate der Auslieferungen von branchenweiten Server-CPUs in den Jahren 2026 bis 2027 über 30 % liegt und die Versorgungsengpässe bis 2027 bis 2028 andauern werden; Pat Gelsinger enthüllte, dass viele Kunden beabsichtigen, langfristige Vereinbarungen (LTA) zu unterzeichnen, um Kapazitäten zu sichern, aber derzeit kann das Unternehmen die aktuelle Nachfrage nicht vollständig decken. Die Versorgung von Intel wird in der ersten Hälfte 2027 noch angespannt sein, in der zweiten Jahreshälfte wird sie mit der Freigabe neuer Kapazitäten etwas gelindert, und das Wachstum des Geschäfts mit Rechenzentren und KI wird im gesamten Jahr fortgesetzt.
Auf der Produktseite von Intel wird Nova Lake die Lücke im High-End-Desktop-Produktportfolio schließen. Derzeit zeigt der PC-Markt differenzierte Merkmale: Der High-End-KI-PC Panther Lake behält seine Nachfragefestigkeit in einem rückläufigen Gesamtmarkt bei, während das kostengünstige Wildcat Lake ein deutliches Wachstum erzielt; Intel hofft, durch Nova Lake die Produktstruktur zu optimieren und den Marktanteil des PC-Geschäfts