Das zuverlässigste Warnsignal des US-Aktienmarktes hat aufgeleuchtet, und nach seinen zweimaligen Aufblitzen in der Geschichte folgten jeweils große Bärenmärkte.
Ein Schlüsselindikator, der den US-Aktienmarkt seit fast 70 Jahren verfolgt, gibt eine seltene Warnung aus.
Der „Quality Minus Junk“-Faktor (QMJ), der die relative Performance von Qualitätsaktien und Junk-Aktien misst, hat sich im Juli dieses Jahres abrupt umgekehrt – nach der längsten und tiefsten Überperformance-Periode von Junk-Aktien in der Geschichte. Jede ähnliche Umkehrung in der Vergangenheit kündigte den Beginn eines großen Bärenmarktes an.
Im Juli dieses Jahres verzeichnete der QMJ-Faktor den größten monatlichen Anstieg seit Beginn der Aufzeichnungen im Jahr 1957 mit 14,3 %. Gleichzeitig fiel der Korb verlustbringender Technologieaktien, der von Goldman Sachs verfolgt wird, im dritten Quartal um 11 %, während hochwertige Konsumgüteraktien wie Procter & Gamble und Coca-Cola stark erholten. F. Porter Stansberry, Gründer des Investmentforschungsinstituts Porter and Company, warnte: Dieses Signal bedeutet, dass „es jetzt an der Zeit ist, vorsichtig zu sein“.
Historische Daten zeigen, dass die zweit- und drittgrößten monatlichen Anstiege des QMJ-Faktors im November 2000 und Oktober 2008 auftraten – genau vor den beiden großen Bärenmärkten. Die aktuelle Blase von Junk-Aktien, die von dem Boom der künstlichen Intelligenz angetrieben wird, ist bereits die größte, die in den fast 70 Jahren von AQRs Daten verzeichnet wurde. Die Marktschockwirkung, die durch ihr Platzen verursacht wird, darf nicht unterschätzt werden.
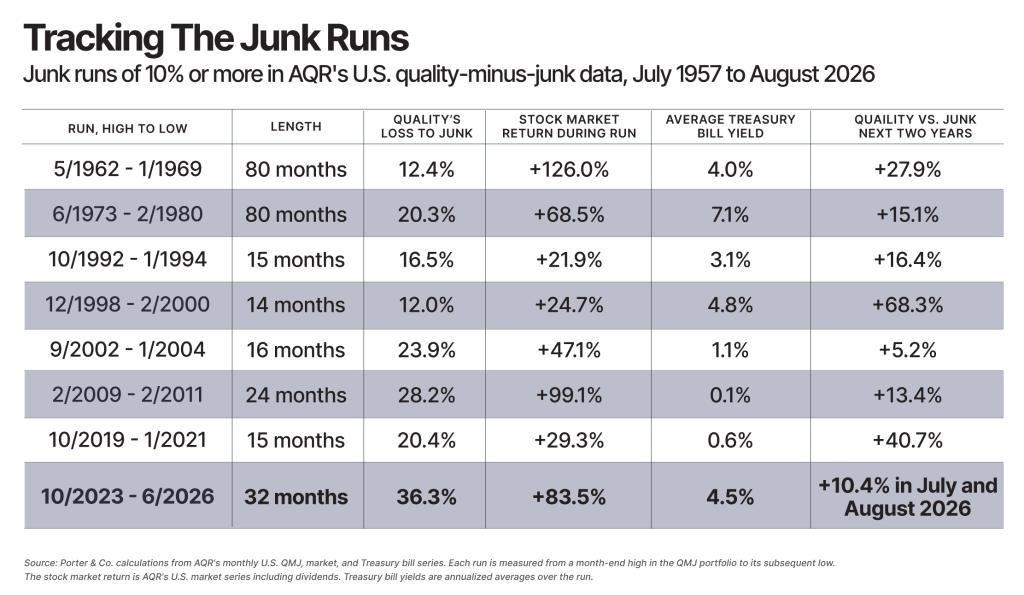
Die größte Junk-Aktien-Blase der Geschichte: Drei Jahre Überperformance angetrieben durch den KI-Wahnsinn
Diese Periode, in der Junk-Aktien Qualitätsaktien übertreffen, begann im November 2023 und dauerte bis Juni 2026. Sowohl die Dauer als auch das Ausmaß haben historische Rekorde aufgestellt.
In diesem Zeitraum verlor ein Portfolio, das auf die höchstwertigsten US-Unternehmen setzte und die niedrigstwertigsten Unternehmen leerverkaufte, kumulativ 36 % – dies ist die schlechteste Performance-Periode des QMJ-Faktors seit Beginn der Aufzeichnungen im Jahr 1957. Die 12 Monate, die im Mai 2026 endeten, waren sogar die schlechtesten 12 Monate für die Performance von Qualitätsaktien in der gesamten 69-jährigen Aufzeichnung. Qualitätsaktien verzeichneten drei Jahre in Folge Verluste in den Jahren 2023, 2024 und 2025 und fielen in den ersten acht Monaten des Jahres 2026 erneut um 3,8 %.
Der Kerngrund, der dieses Phänomen antreibt, ist die wahnsinnige Begeisterung der Investoren für die Technologie der künstlichen Intelligenz. Nach Daten von Bloomberg stieg der Korb verlustbringender Technologieaktien, der von Goldman Sachs verfolgt wird, in den ersten fünf Monaten des Jahres 2026 um 57 %, während der S&P 500-Index im gleichen Zeitraum nur um 11 % stieg. Am Beispiel des Russell 2000-Index, eines Small-Cap-Index bei dem mehr als ein Viertel der Unternehmen Verluste verzeichnet, stieg der Index im ersten Halbjahr dieses Jahres um 22,7 %, mehr als das Doppelte des Anstiegs des breiten Marktes.
Stansberry stufte dieses Phänomen als „technologiegetriebene Junk-Aktien-Blase“ ein und wies darauf hin, dass es die größte Blase in der Geschichte der Aufzeichnungen ist.
Der QMJ-Faktor: Ein 69-jähriger Maßstab zur Verfolgung der Marktrationalität
Um dieses Warnsignal zu verstehen, muss man zuerst die Konstruktionslogik und den historischen Hintergrund des QMJ-Faktors kennen.
Der QMJ-Faktor wurde 2013 von Cliff Asness, Gründer der AQR Capital Management, zusammen mit seinen Kollegen Andrea Frazzini und Lasse Heje Pedersen vorgestellt, und die zugehörige Arbeit wurde 2019 in der *Review of Accounting Studies* veröffentlicht. Asness war Schüler des Nobelpreisträgers für Wirtschaftswissenschaften Eugene Fama, dessen Forschung bewiesen hat, dass der Markt in den meisten Fällen Preise effizient festlegen kann.
Der QMJ-Faktor definiert „Qualität“ als drei Merkmale, für die Investoren einen Aufschlag zahlen sollten: Rentabilität, Wachstum und Sicherheit. Die Rentabilität wird anhand von sechs verschiedenen Indikatoren gemessen; das Wachstum verfolgt die Veränderung des Ergebnisses je Aktie in den letzten fünf Jahren; die Sicherheit kombiniert die Volatilität der Aktie relativ zum S&P 500 (Beta-Wert), die beiden Bilanzstabilitätsmodelle Ohlson O-Score und Altman Z-Score sowie das Schwankungsausmaß der Eigenkapitalrendite in den letzten fünf Jahren.
Dieser Faktor bewertet und rangiert alle börsennotierten US-Aktien monatlich, geht Long auf die oberen 30 % der bewerteten Aktien (Qualitätsaktien) und Short auf die unteren 30 % (Junk-Aktien), gewichtet nach Marktkapitalisierung und rebalanciert monatlich. Die von AQR veröffentlichten US-Daten reichen zurück bis Juli 1957. Es ist bemerkenswert, dass der QMJ-Faktor die Bewertung vollständig außer Acht lässt und nur die Qualität selbst misst.
Auf lange Sicht übertreffen Qualitätsaktien im Zeitraum von Juli 1957 bis August 2026 Junk-Aktien um jährlich 3,6 %, was beweist, dass der Markt Qualität systematisch unterschätzt.
Historisches Muster: Nach dem Platzen von Junk-Aktien-Blasen folgt meist ein Bärenmarkt
Die historischen Daten von AQR offenbaren ein klares Muster: Perioden, in denen Junk-Aktien Qualitätsaktien deutlich übertreffen, enden meist mit einer starken Korrektur des Marktes – vorausgesetzt, dieses Phänomen wird von der Begeisterung der Investoren angetrieben und nicht von einer Erholung im Bärenmarkt.
Seit 1957 hat der QMJ-Faktor insgesamt acht Abwärtsphasen mit einem Rückgang von mehr als 10 % erlebt. Unter ihnen gibt es drei typische Fälle, die von der Begeisterung für technologische Innovationen angetrieben wurden: der Boom der Elektronik und Computer in den 1960er Jahren, die Internetblase 1999 und der Boom von Elektrofahrzeugen, Kryptowährungen und Heimarbeit 2020.
In den zwei Jahren nach dem Platzen dieser drei Blasen übertreffen Qualitätsaktien Junk-Aktien um 28 %, 68 % bzw. 41 %; die Gesamtperformance des Aktienmarktes im gleichen Zeitraum betrug -4,5 %, -23,5 % bzw. +6,4 % (die letzte Periode verzeichnete noch einen positiven Ertrag, da die Basis ein Tief nach dem Zusammenbruch im Zuge der COVID-19-Pandemie war).
Im Vergleich dazu gibt es auch „günstige“ Fälle, in denen Junk-Aktien Qualitätsaktien übertreffen – nämlich nach großen Bärenmärkten, wenn die Zentralbanken massiv Liquidität einspeisen, sodass schwache Unternehmen, die vor dem Bankrott stehen, überleben können und ihre Kurse vom Tief aus stark erholen. Die Daten aus den 1970er Jahren, 1992, 2002 und 2009 entsprechen alle diesem Muster.
Die aktuelle Periode gehört offensichtlich nicht zu dieser Kategorie. Der S&P 500 hat in diesem Zeitraum ständig neue historische Höchststände erreicht, die Überperformance von Junk-Aktien wird vollständig vom KI-Boom angetrieben und nicht von günstigen Bewertungen oder der Logik einer Erholung im Bärenmarkt gestützt.
Der Stilwechsel hat bereits begonnen: Qualitätsaktien kehren stark zurück
Die Signale für den Wechsel des Marktstils sind bereits aufgetaucht und kommen mit großer Wucht.
Im Juli dieses Jahres stieg der QMJ-Faktor innerhalb eines Monats um 14,3 %, womit der größte monatliche Anstieg seit 1957 verzeichnet wurde. Der von Goldman Sachs verfolgte Korb verlustbringender Technologieaktien fiel im dritten Quartal um 11 %, während die hochspekulativen Aktien, die zuvor den breiten Markt deutlich übertroffen hatten, stark getroffen wurden: AST SpaceMobile (ASTS) fiel um 56 %, D-Wave Quantum (QBTS) fiel um 52 %.
Gleichzeitig erholten sich hochwertige Konsumgüteraktien stark. Seit dem 30. Juni stieg Procter & Gamble (PG) um 12,9 % und steht vor der besten monatlichen Performance seit Oktober 1998; Coca-Cola (KO) stieg um 17,3 %; Church & Dwight (CHD) stieg um 12,4 %; Colgate-Palmolive (CL) stieg um 6,2 %. Im gleichen Zeitraum stieg der S&P 500-Index nur um 2,3 %.
Stansberry wies darauf hin, dass die zweit- und drittgrößten monatlichen Anstiege des QMJ-Faktors in der Geschichte im November 2000 und Oktober 2008 stattfanden, beide kurz vor großen Bärenmärkten. Dieser historische Vergleich macht das aktuelle Marktsignal noch warnender. Für Investoren könnte die Ausrichtung auf hochwertige Unternehmen mit hoher Rentabilität die stabilere Wahl im aktuellen Umfeld sein.
Dieser Artikel stellt keine persönliche Anlageberatung dar und gibt nicht die Ansicht der Plattform wieder. Märkte sind mit Risiken verbunden, Investitionen erfordern Vorsicht, treffen Sie Ihre Urteile und Entscheidungen unabhängig.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Wall Street CN“, Autor: Bu Shuqing, veröffentlicht mit Genehmigung von 36Kr.