Sanhua: Gewinnrückgang – sind Roboter nur den garantierten Mindestpreis wert?
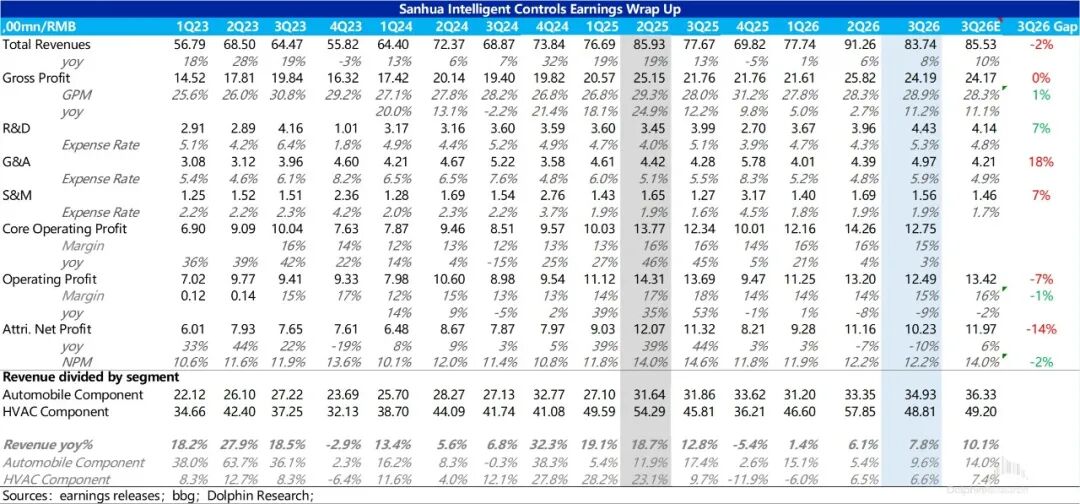
Am Abend des 28. Oktober nach Pekinger Zeit veröffentlichte Sanhua Intelligent Controls (2050.HK) seinen Quartalsbericht für das dritte Quartal 2026. Insgesamt bleibt die Leistung des Unternehmens in diesem Quartal verhalten: Der Umsatz liegt leicht unter den Erwartungen, die Bruttomarge übertrifft sie dagegen, aber steigende Kosten schmälern den Gewinn, sodass der Nettogewinn deutlich unter den einheitlichen Markterwartungen liegt. Im Einzelnen:
1. Der Umsatz liegt leicht unter den Erwartungen, aber die Wachstumsraten der beiden Hauptsegmente verbessern sich: Der Gesamtumsatz im dritten Quartal belief sich auf 8,37 Milliarden Yuan, was einem Anstieg von 7,8 % gegenüber dem Vorjahr entspricht. Das Wachstum beschleunigte sich leicht gegenüber 6,2 % im zweiten Quartal, lag aber unter den Markterwartungen von 8,55 Milliarden Yuan (ein Anstieg von 10 % gegenüber dem Vorjahr). Aufgeschlüsselt:
① Die Wachstumsrate der Automobilkomponenten erholt sich: Der Umsatz mit Automobilteilen stieg in diesem Quartal um rund 9,5 % gegenüber dem Vorjahr auf 3,49 Milliarden Yuan. Das Wachstum erholte sich deutlich von 5,4 % im zweiten Quartal, lag aber unter der von dem Markt erwarteten Steigerung von 14 % gegenüber dem Vorjahr.
Aus Branchensicht blieb die Nachfrage nach neuen Energieautos im Inland im dritten Quartal schwach: Der Einzelhandelsabsatz von neuen Energie-Pkw im Inland belief sich auf rund 3,04 Millionen Einheiten, was einem Rückgang von 11 % gegenüber dem Vorjahr entspricht. Die Zuwächse stammen hauptsächlich aus dem Export: Sanhua hält einen hohen Anteil an den Zulieferungen für die beliebten Modelle exportorientierter Automobilhersteller wie Leapmotor und Geely.
Auf politischer Ebene wird der Ausfuhrerstattungssatz für neue Energieautos ab dem 1. April 2027 von 13 % auf 9 % gesenkt. Vor dem Inkrafttreten (vom vierten Quartal dieses Jahres bis zum ersten Quartal nächsten Jahres) wird voraussichtlich eine Welle von vorverlegten Exporten stattfinden. Da die Lieferungen des Unternehmens für den Export von kompletten Fahrzeugen als Inlandsverkäufe erfasst werden, beträgt das Verhältnis von Inlands- zu Auslandsverkäufen bei Automobilkomponenten in den ersten drei Quartalen etwa 67:33, wobei der Anteil der Auslandsverkäufe gegenüber dem Vorjahr zurückgeht.
Hinsichtlich der Kundenstruktur gab das Management an, dass der kombinierte Anteil der Großkunden unter 25 % gefallen ist. Die Hauptkunden sind BYD, Leapmotor, Geely, Xiaomi und Li Auto, sodass die Abhängigkeit von einem einzelnen Großkunden weiter abnimmt. Die Umsätze mit integrierten Produkten stiegen in diesem Jahr um 20 %–30 % gegenüber dem Vorjahr, und ihr Anteil übersteigt inzwischen 50 %.
② Die Wachstumsrate des Kältetechnikgeschäfts steigt weiter an, wobei die Zuwächse aus der Flüssigkühlung und aus Übersee stammen: Der Umsatz des Kältetechnikgeschäfts stieg in diesem Quartal um rund 6,6 % gegenüber dem Vorjahr auf 4,88 Milliarden Yuan und setzte das positive Wachstum von 6,5 % im zweiten Quartal fort, ging aber nach saisonalem Rückgang im Vergleich zum Vorquartal um rund 16 % zurück.
Die Branchenlage bleibt schwach: Nach dem Auslaufen der staatlichen Subventionen ist die Produktion von Klimaanlagen im Inland seit September 2025 stetig gegenüber dem Vorjahr rückläufig. Von Juli bis August betrug der Rückgang rund 12 %, im dritten Quartal sank die Produktion um 16 % gegenüber dem Vorjahr, wobei der Rückgang bei den Auslieferungen noch stärker ausfiel (im August sanken die Inlandsauslieferungen um 28 %). Dass Sanhua Kältetechnik trotzdem positives Wachstum erzielen kann, hat folgende Haupttreiber:
a. Die Flüssigkühlung in Rechenzentren gewinnt an Dynamik: Im dritten Quartal stieg der Umsatz mit Flüssigkühlung um 50 %–100 % gegenüber dem Vorjahr. In den ersten drei Quartalen belief sich der Umsatz mit Flüssigkühlung auf rund 18–21 Milliarden Yuan, davon 12–14 Milliarden Yuan im Bereich Rechenzentren (4 Milliarden Yuan im dritten Quartal, die Auslastung steigt weiter im Vergleich zum Vorquartal) und 6–7 Milliarden Yuan im Bereich Energiespeicherung.
b. Überseemärkte: Der Umsatz in Nordamerika stieg um mehr als 20 % gegenüber dem Vorjahr (begünstigt durch den Bau von Rechenzentren und die Nachfrage nach gewerblicher Heizungs-, Lüftungs- und Klimatechnik). In Japan und Südostasien ist die Nachfrage gut, angetrieben durch die Temperaturen, die steigende Durchdringung von Klimaanlagen und die Politik zur Verbesserung der Energieeffizienz.
c. Ohne die Flüssigkühlung ging das inländische Haushaltsgerätegeschäft jedoch leicht zurück, was der Hauptgrund dafür ist, dass das Wachstum der Kältetechnik die Markterwartungen nicht erfüllt hat. Das Management erklärte, dass dieser Trend (das starke Wachstum der Flüssigkühlung in Übersee) im vierten Quartal anhalten wird.
2. Die Bruttomarge übertrifft die Erwartungen: Im dritten Quartal betrug die Bruttomarge von Sanhua rund 28,9 %, was über den Markterwartungen von 28,3 % liegt. Sie stieg um rund 0,6 Prozentpunkte gegenüber dem zweiten Quartal und zeigte eine gute Widerstandsfähigkeit in einem Umfeld mit hohen Kupfer- und Aluminiumpreisen und ungünstigen Wechselkursentwicklungen. Aufgeschlüsselt:
Die Bruttomarge von Kältetechnikkomponenten stieg im dritten Quartal um 1,5 Prozentpunkte gegenüber dem Vorjahr, hauptsächlich aufgrund folgender Faktoren:
a. Struktureller Effekt: Die Profitabilität sowohl des Flüssigkühlungsgeschäfts als auch des Exportgeschäfts ist deutlich höher.
Die Produkte der Primärseite der Flüssigkühlung (Mikrokanalwärmetauscher, Filter, Sensoren) richten sich hauptsächlich an nordamerikanische Kunden. Je größer das Produkt und je höher die Anforderungen an die Verarbeitung sind, desto höher ist die Bruttomarge. Die Sekundärseite (Edelstahl-Lötplattenwärmetauscher, Chipkühlplatten, Schnellanschlüsse usw.) ist der aktuelle Fokus des Unternehmens. Die Bestände übersteigen das Angebot, der Wert einiger Einzelprodukte beträgt 50.000 bis 100.000 Yuan, und der Wert der Flüssigkühlungskomponenten übertrifft die Erwartungen. Das Unternehmen gab an, dass die Kernanforderung der Kunden eine schnelle Lieferung und nicht der Preis ist, sodass die Profitabilität höher liegt als bei bestehenden gewerblichen Produkten.
Das Kältetechnikgeschäft in Übersee konzentriert sich auf den gewerblichen Bereich, mit hohem Individualisierungsgrad und einer besseren Gewinnstruktur als im Inland.
b. Interne Kostensenkung: Auch ohne Berücksichtigung von Flüssigkühlung und Nordamerika steigt die Bruttomarge weiter an, angetrieben durch Materialsubstitution wie der Ersatz von Kupfer durch Edelstahl oder Aluminium, Kostensenkungen durch intelligente Fertigung und den steigenden Anteil von Produkten mit hoher Bruttomarge. Was den Kupferpreis betrifft, so gelten für die Hauptkunden Kupferpreis-Kopplungsklauseln: Wenn der Kupferpreis steigt, werden die Verkaufspreise synchron angepasst, sodass die Auswirkungen auf die Bruttomarge begrenzt sind.
Die Bruttomarge des Automobil-Wärmemanagementgeschäfts bleibt nahezu unverändert und geht leicht zurück: In den ersten drei Quartalen betrug die Bruttomarge der Automobilkomponenten rund 28,6 %. Es gibt drei belastende Faktoren:
a. Wechselkurse: Der Euro und der Yen werteten gegenüber dem Renminbi um rund 5 % bzw. 11 % gegenüber dem Vorjahr ab, sodass die Umrechnung der Einnahmen aus ausländischen Werken Verluste erleidet;
b. Hochlauf neuer Werke: Die neuen Produktionskapazitäten im Ausland befinden sich noch in der Hochlaufphase, sodass die Abschreibung der Fixkosten relativ hoch ist;
c. Jährliche Preissenkungen: Die Konkurrenz in der Branche der neuen Energieautos ist intensiv, und der Druck der Automobilhersteller auf die Preise von Komponenten hält an. Die Reaktion des Managements ist der Übergang von der Strategie der "schnellen Eroberung von Marktanteilen" zur "sorgfältigen Bewirtschaftung": Kostensenkung über die gesamte Wertschöpfungskette, Fokussierung auf hochprofitabile Projekte und Erhöhung des Anteils integrierter Produkte (integrierte Produkte haben eine höhere Profitabilität und können den Verkauf von Komponenten ankurbeln).
3. Der Nettogewinn liegt deutlich unter den Erwartungen: Der den Aktionären zurechenbare Nettogewinn im dritten Quartal betrug 1,02 Milliarden Yuan, was einem Rückgang von 9,6 % gegenüber dem Vorjahr entspricht und rund 15 % unter den Markterwartungen von 1,2 Milliarden Yuan liegt. Der Nettogewinn ohne nicht wiederkehrende Posten betrug 1,02 Milliarden Yuan, ein Rückgang von 5,1 % gegenüber dem Vorjahr, während er im ersten Halbjahr noch um 6,8 % gegenüber dem Vorjahr gestiegen war.
Der Gewinnrückgang hat zwei Hauptgründe:
a. Die drei Kostenarten steigen deutlich an: Die Summe der drei Kostenarten in diesem Quartal belief sich auf rund 1,1 Milliarden Yuan, ein Anstieg von 16 % gegenüber dem Vorjahr. Davon entfallen rund 440 Millionen Yuan auf die Forschungskosten, deren Kostenquote auf über 5 % gestiegen ist, was mit erhöhten Investitionen in neue Geschäfte wie Flüssigkühlung und Roboter einhergeht. Die Verwaltungskosten stiegen ebenfalls deutlich im Vergleich zum Vorquartal.
b. Sonstige Kosten: Gestiegene unrealisierte Verluste aus Investitionen und Wechselkursverlusten, sowie geringere staatliche Zuschüsse unter den sonstigen Erträgen (gegenüber dem Vorjahr).
Aufgeschlüsselt nach Segmenten:
Kältetechnik-Segment: Der Nettogewinn im dritten Quartal belief sich auf rund 550 Millionen Yuan, ein Rückgang von rund 10 % gegenüber dem Vorjahr, mit einer Nettogewinnmarge von rund 11,2 %, die um 0,4 Prozentpunkte gegenüber dem zweiten Quartal zurückging. Die unrealisierten Investitionsverluste werden hauptsächlich diesem Segment zugerechnet. Das Management gab an, dass der Gewinn des Kältetechnik-Segments ohne nicht wiederkehrende Posten immer noch gegenüber dem Vorjahr wächst.
Segment Automobilkomponenten: Der Nettogewinn im dritten Quartal belief sich auf rund 480 Millionen Yuan, ein Rückgang von rund 10 % gegenüber dem Vorjahr, mit einer Nettogewinnmarge von rund 13,6 %, die um 0,4 Prozentpunkte gegenüber dem zweiten Quartal anstieg, aber deutlich unter der Nettogewinnmarge von über 16 % im gleichen Zeitraum des Vorjahres liegt.
Der Umsatz stieg um fast 10 % gegenüber dem Vorjahr, aber der Gewinn ging zurück, was hauptsächlich auf den Druck aus drei Richtungen zurückzuführen ist: Wechselkurse, Hochlauf neuer Werke und jährliche Preissenkungen.
Die Sicht von Haitun Touyan (Delfin-Forschung):
Insgesamt bleibt die Leistung von Sanhua Intelligent Controls im dritten Quartal 2026 verhalten: Der Umsatz stieg um 8 % gegenüber dem Vorjahr, beschleunigte sich leicht gegenüber dem zweiten Quartal, lag aber immer noch unter den Erwartungen. Die Bruttomarge übertraf die Erwartungen, angetrieben durch die Struktur der Flüssigkühlung und des Nordamerikageschäfts. Da Wechselkursverluste fortbestehen, Forschungs- und Verwaltungskosten steigen und die Zuschüsse sinken, ging der den Aktionären zurechenbare Nettogewinn um 9,6 % gegenüber dem Vorjahr zurück und lag rund 15 % unter den einheitlichen Erwartungen.
Bemerkenswerterweise ging in diesem Quartal auch der Nettogewinn ohne nicht wiederkehrende Posten um 5 % gegenüber dem Vorjahr zurück. Selbst unter Ausschluss von Faktoren wie Wechselkursverlusten stieg der von Haitun Touyan definierte Kernbetriebsgewinn (Bruttogewinn minus die drei Kernkostenarten) nur um 3 % gegenüber dem Vorjahr.
Was die Jahresleistung betrifft, gab das Management nur an, dass unter Ausschluss von unrealisierten Investitionsverlusten und Wechselkursverlusten das ursprüngliche Jahresziel (ursprünglich ein Gewinnwachstum von rund 15 %) noch erreicht werden kann. Aus dem tatsächlichen Bericht geht jedoch hervor, dass der den Aktionären zurechenbare Nettogewinn in den ersten drei Quartalen 3,07 Milliarden Yuan betrug, ein Rückgang von 5,4 % gegenüber dem Vorjahr. Daher schätzt Haitun Touyan, dass der Nettogewinn von Sanhua im Jahr 2026 4 Milliarden Yuan betragen wird, ein Rückgang von 3 % gegenüber dem Vorjahr. Der Kernnettogewinn beträgt 4,88 Milliarden Yuan, ein Anstieg von 6 % gegenüber dem Vorjahr.
Die vom Management vorgelegten mittelfristigen und langfristigen Ziele verdienen mehr Aufmerksamkeit – der neue Fünfjahresplan für 2026–2030:
a. Traditionelle häusliche Kältetechnik: durchschnittliches jährliches Wachstum von rund 10 % (ohne Flüssigkühlung und gewerblichen Bereich);
b. Gewerbliche Kältetechnik, Mikrokanalprodukte: Verdoppelung des aktuellen Niveaus bis 2030, jährliches Wachstum von 15 %–20 %. Die Basis der Steuerungen ist niedrig, sodass sich ihr Umsatz in fünf Jahren um das Drei- bis Vierfache steigern könnte;
c. Automobilkomponenten: jährliches Wachstum von 15 %–20 %, angetrieben durch die Durchdringung der Elektrifizierung (die in Europa und Südostasien weiter steigt), den Ersatz von PTC-Heizungen durch Wärmepumpen aufgrund des autonomen Fahrens (die Durchdringung in China könnte über 90 % erreichen) sowie durch Integration.
Haitun Touyan ist der Ansicht, dass diese Ziele deutlich über den tatsächlichen Wachstumsraten des Unternehmens in den letzten zwei Jahren liegen (der Umsatz in den ersten drei Quartalen 2026 stieg nur um 5,2 %). Ob sie erreicht werden können, hängt hauptsächlich von der Nachhaltigkeit der beiden Wachstumstreiber Flüssigkühlung und Übersee ab.
Was den Aktienkurs von Sanhua betrifft, so stammt der größte Teil des Kurswerts aus dem Fortschritt der zukunftsorientierten Geschäfte:
(1) Flüssigkühlung für Rechenzentren: Dies ist der substanziellste Fortschritt in diesem Quartal und der kurzfristig quantifizierbarste Wachstumstreiber. Der Umsatz mit Flüssigkühlung in den ersten drei Quartalen beträgt 18–21 Milliarden Yuan, sodass das Ziel eines jährlichen Wachstums von 50 % erreicht werden kann. Das Management gab an, dass im nächsten Jahr "ein Wachstum von 50 %–100 % bei der Flüssigkühlung sichtbar ist".