Intel: Der PC ist „abgestürzt“ – nur ein kleiner Rückschlag oder ein echtes Opferritual?
Intel veröffentlichte im Nachbörsenhandel der US-Aktienmärkte am Vormittag des 30. Oktober 2026 nach Pekinger Zeit das Finanzergebnis für das dritte Quartal 2026 (bis September 2026), die Kernpunkte lauten wie folgt:
1. Kernkennzahlen: Die Prognose für das nächste Quartal „bricht ein“
Die „äußerst enttäuschende“ Prognose ist der „Auslöser“ für den starken Kurseinbruch nach Börsenschluss. Intel erwartet, dass der Umsatz des Unternehmens im vierten Quartal 2026 15 bis 16 Milliarden US-Dollar beträgt, was einem sequenziellen Rückgang von 3 % bis 9 % entspricht und deutlich unter den Markterwartungen (17,06 Milliarden US-Dollar) liegt.
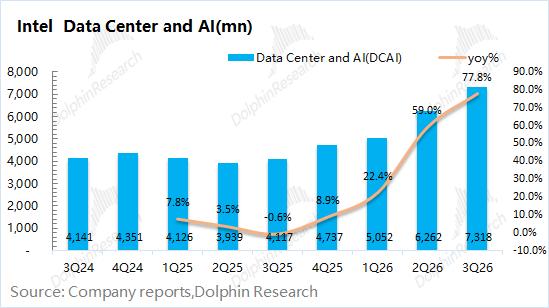
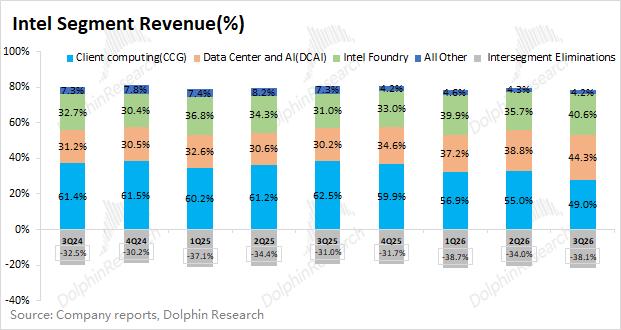
Dabei hält das Datenzentrumsgeschäft (DCAI) eine sequenzielle Wachstumsrate im zweistelligen Bereich aufrecht, während das Client-Geschäft (CCG) „einbricht“ und sequenziell um mehr als 20 % zurückgeht. Dies liegt hauptsächlich daran, dass der PC-Markt unter dem doppelten Druck von Speichermangel und schwacher Endnachfrage steht und die Vertriebskanäle ihre Lagerbestände weiter reduzieren.
Die Bruttomarge im vierten Quartal 2026 beträgt 37,1 %, was einem sequenziellen Rückgang von 6 Prozentpunkten entspricht und weit unter den Markterwartungen (41,8 %) liegt. Eine Explosion in der Fab28-Fabrik in Israel wirkt sich mit etwa 2 Prozentpunkten auf die Bruttomarge aus. Selbst wenn dieser Teil ausgeschlossen wird, sinkt die Bruttomarge noch um 4 Prozentpunkte, was hauptsächlich durch die unzureichende Auslastung aufgrund des starken Rückgangs des PC-Geschäfts belastet wird.
Kurz gesagt: Die 2 Prozentpunkte durch Fab28 sind ein kurzfristiger Effekt, die Bruttomarge wird wieder auf etwa 39 % bis 40 % zurückkehren. Um die 4 weiteren Prozentpunkte bei der Bruttomarge wiederzugewinnen, muss sich die Erholung des PC-Marktes und die Auslastung positiv entwickeln. Nach den Aussagen des Managements wird dies erst in der zweiten Jahreshälfte 2027 und danach der Fall sein.
2. Datenzentrum und KI: Der Umsatz in diesem Quartal beträgt 7,3 Milliarden US-Dollar, was einem Jahreswachstum von 78 % entspricht und über den Markterwartungen von 6,63 Milliarden US-Dollar liegt. Das Wachstum stammt weiterhin hauptsächlich aus dem gleichzeitigen Anstieg von Menge und Preis der Xeon-Server-CPUs, wobei Granite Rapids weiterhin in einem „knappen“ Zustand ist.
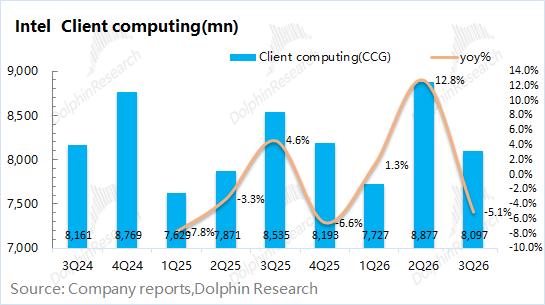
3. Client-Geschäft: Der Umsatz in diesem Quartal beträgt 8,1 Milliarden US-Dollar, was einem Jahresrückgang von 5 % entspricht und weit unter den Markterwartungen von 8,84 Milliarden US-Dollar liegt. Zuvor hoffte der Markt, dass das PC-Geschäft des Unternehmens stabil bleiben könnte, aber ab diesem Quartal ist es schließlich „nicht stabil geblieben“.
Das frühere Wachstum des Unternehmens stammte hauptsächlich aus Preis und Produktstruktur (steigender Anteil von KI-PCs), nicht aus der Auslieferungsmenge. Aufgrund der anhaltenden Schwäche des Endmarktes ist die Preiserhöhung jedoch keine „langfristige Lösung“ (die Akzeptanz der Verbraucher sinkt zunehmend).
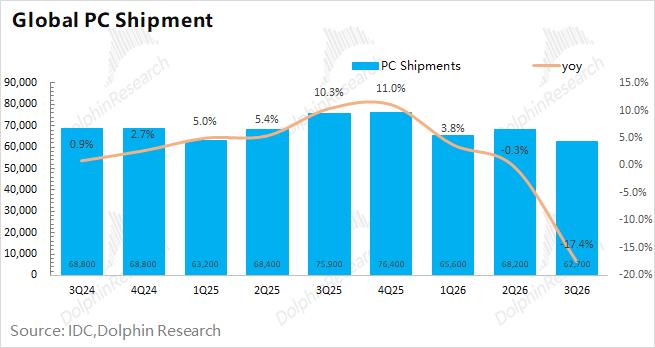
In Anbetracht des sequenziellen Rückgangs der globalen PC-Auslieferungsmenge um 17 % in diesem Quartal treibt der Preisanstieg von Speicherchips die Kosten von Komplettsystemen in die Höhe, und die PC-Nachfrage wird weiterhin gedämpft. Selbst wenn Intel der Kernlieferant von CPUs im PC-Markt ist, ist es schwierig, „unversehrt zu bleiben“. Wenn die Nachfrage im Endmarkt zweistellig zurückgeht, ist es sehr schwierig, die Kosten durch Preiserhöhungen weiterzugeben.
4. Intels Foundry-Geschäft: Der Umsatz in diesem Quartal beträgt 6,7 Milliarden US-Dollar, was einem Jahresanstieg von 58 % entspricht und über den Markterwartungen von 6,12 Milliarden US-Dollar liegt. Das Foundry-Geschäft des Unternehmens dient derzeit hauptsächlich der internen Versorgung, sodass die Gesamtzahl hauptsächlich die Leistung der eigenen Produkte des Unternehmens widerspiegelt.
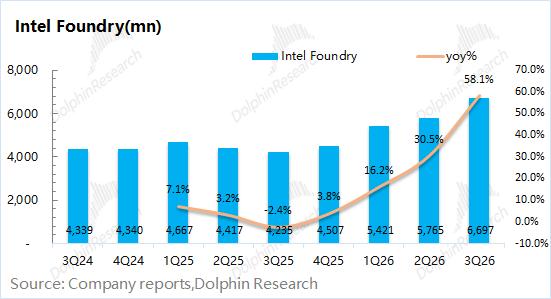
In Anbetracht der internen Ausgleichsposten schätzt Hai Tun, dass der externe Foundry-Umsatz des Unternehmens in diesem Quartal etwa 400 Millionen US-Dollar beträgt, was immer noch sehr gering ist. Der Foundry-Umsatz wächst hauptsächlich mit dem Wafer-Einsatz der eigenen Produkte (Massenproduktion von Panther Lake auf 18A); die externen Einnahmen stammen hauptsächlich aus fortschrittlicher Verpackung (EMIB-T) und ausgereiften Herstellungsverfahren, externe Bestellungen für 14A/18A sind noch nicht in den Einnahmen enthalten.
Das Unternehmen gab die Fortschritte im Foundry-Bereich bekannt: 18A-P wird bis Ende des Jahres in allen internen Produkten eingeführt, und es werden Gespräche mit mehreren strategischen Kunden geführt; 14A wurde wie versprochen im Oktober an bestimmte Kunden mit der 0.9-PDK veröffentlicht, und die Risikoproduktion wird im nächsten Jahr beginnen.
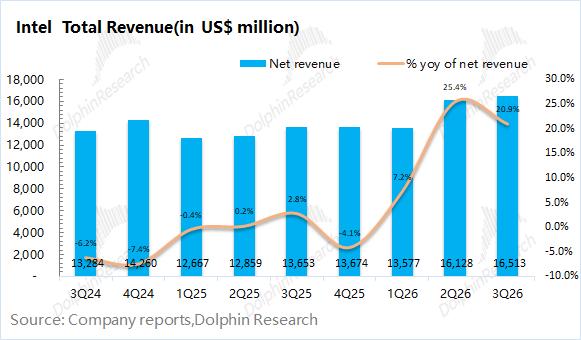
5. Betriebsdaten: Das Unternehmen erzielte in diesem Quartal einen Umsatz von 16,5 Milliarden US-Dollar, was einem Jahreswachstum von 21 % entspricht und den Markterwartungen (16,53 Milliarden US-Dollar) entspricht, was hauptsächlich aus der anhaltenden Massenproduktion des Datenzentrums- und KI-Geschäfts stammt, während das Client-Geschäft bereits zu sinken begonnen hat.
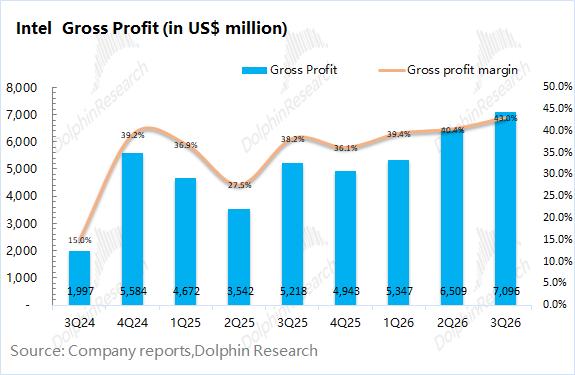
Die Bruttomarge in diesem Quartal beträgt 43 %, was über den Markterwartungen (41,1 %) liegt. Zuvor stieg die Bruttomarge kontinuierlich, angetrieben durch Preiserhöhungen von CPUs, verbesserte Ausbeuten und andere Faktoren. Aber die vom Unternehmen prognostizierte Bruttomarge für das nächste Quartal wird stark sinken, was hauptsächlich durch die Fab28-Fabrik und den Rückgang des PC-Marktes belastet wird.
6. Fortschritte bei der Kostensenkung durch Personalabbau: Die zentralen Betriebskosten des Unternehmens in diesem Quartal (Forschungs- und Entwicklungskosten + Vertriebs- und Verwaltungskosten) betragen 4,5 Milliarden US-Dollar, die zentrale Betriebskostenquote beträgt 27 %, was einem sequenziellen Rückgang von 0,8 Prozentpunkten entspricht. Das Unternehmen führt weiterhin Personalabbau zur Kostensenkung durch, die Gesamtzahl der Mitarbeiter in diesem Quartal beträgt 81.000, was einem sequenziellen Rückgang von 1200 Personen entspricht.
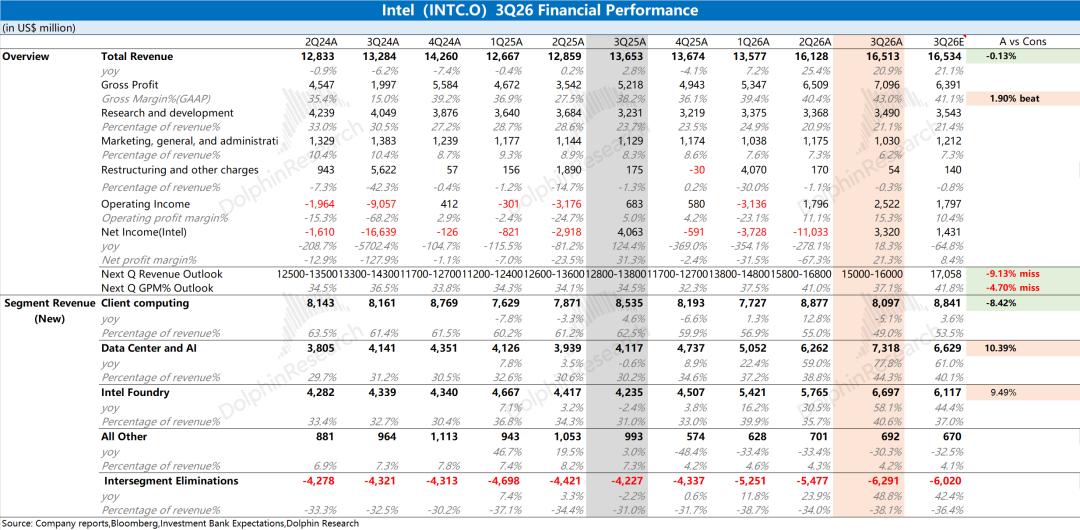
Gesamtmeinung von Hai Tun: Die Leistung entspricht insgesamt den Erwartungen, der entscheidende Punkt ist, dass die Prognose für das nächste Quartal „einbricht“.
Die Prognose von Intel für das nächste Quartal liegt weit unter den Markterwartungen, Umsatz und Bruttomarge sinken beide sequenziell, was einen starken Kontrast zu den stark übererfüllten Erwartungen des letzten Quartals bildet. Dies ist der direkte Grund für den starken Kurseinbruch nach Börsenschluss.
Das Management führt die Gründe auf die Explosion und Produktionsstilllegung der israelischen Fabrik sowie den steilen Rückgang der PC-Nachfrage zurück. Aus tieferer Sicht ist die ursprüngliche Erwartung des Marktes, dass „das Datenzentrum kontinuierlich wächst und das PC-Geschäft stabil bleibt“, bereits enttäuscht worden: Der Preisanstieg von Speicherchips, die Verlagerung von Speicherkapazitäten zu HBM und die Lagerabbau in den Vertriebskanälen führen dazu, dass der PC-Bereich eingebrochen ist, und es ist ungewiss, ob die Preiserhöhung von CPUs in Zukunft umgesetzt werden kann. Um das Vertrauen des Marktes zurückzugewinnen, kann man nur darauf hoffen, dass Server-CPUs und externe Foundry-Dienstleistungen die Erwartungen übertreffen.
Was die Kapitalausgaben betrifft, behält das Unternehmen die im letzten Quartal angegebene Aussage bei, dass die Kapitalausgaben 2027 deutlich über denen von 2026 (20 Milliarden US-Dollar) liegen werden, und ergänzt, dass die festen Bestellungen bei Geräteherstellern um fast 40 % gestiegen sind. Nach Schätzungen mit 40 % werden die Kapitalausgaben 2027 voraussichtlich 28 Milliarden US-Dollar erreichen, was im Wesentlichen den Markterwartungen (26 bis 30 Milliarden US-Dollar) entspricht.
Bei Intel konzentriert sich der Markt hauptsächlich auf die Fortschritte in folgenden Bereichen:
a) CPU-Marktanteil: Die grundlegende Leistungsbasis von Intel
Intel und AMD haben im CPU-Markt praktisch eine Monopolstellung, aber AMD „nagt“ stetig am Marktanteil von Intel mit der Kombination aus „CPU + GPU“. Nach Daten von Mercury ist der Auslieferungsanteil von Intels x86-Server-CPUs auf unter 70 % gesunken, der Anteil von PC-CPUs ist auf etwa 60 % gefallen, und der Server-Anteil wird in den nächsten Quartalen voraussichtlich weiter sinken.
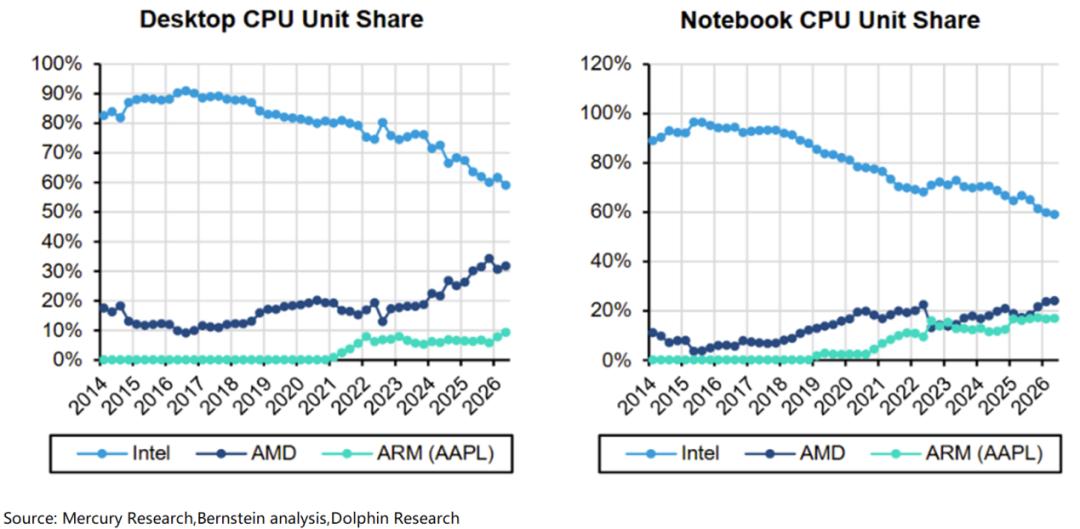
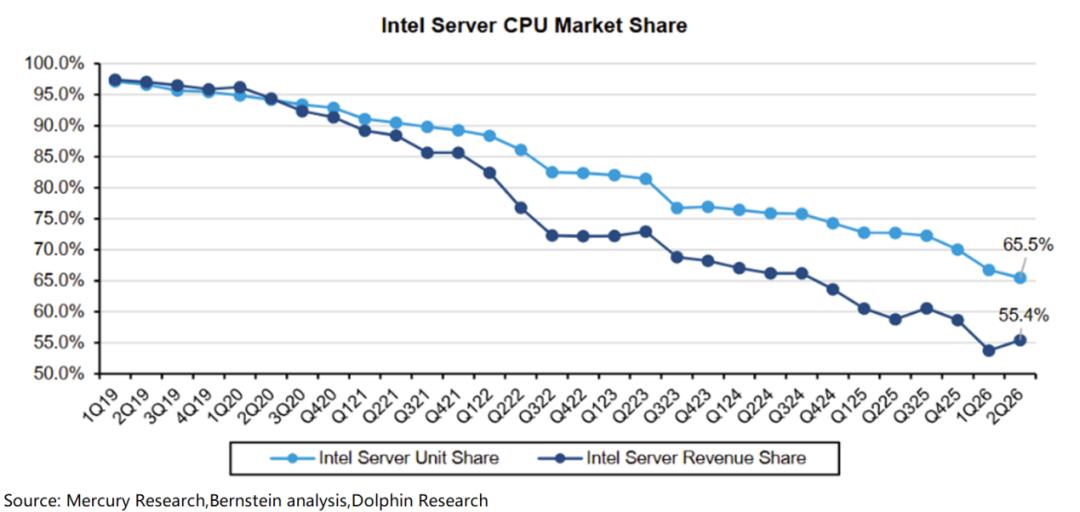
Das Wachstum des Datenzentrums- und KI-Geschäfts des Unternehmens in diesem Quartal wird weiterhin hauptsächlich durch die gestiegene Gesamtnachfrage nach nachgelagerten Server-CPUs und die Preiserhöhung der Produkte des Unternehmens angetrieben.
Dieses Finanzergebnis bestätigt die Sorgen des Marktes über Intel: ① Wie viel Aufwärtspotenzial hat der ASP von CPUs, wenn der Preisanstieg von Speicherchips die Kosten von Komplettsystemen in die Höhe treibt, derzeit scheint es, dass PC-Kunden bereits Widerstand zeigen; ② Angesichts neuer Produkte wie AMDs Venice/Verano, wie wird das Unternehmen den Server-Marktanteil stabil halten.
b) Fortschritte im Foundry-Geschäft: Die zentrale Erzählung, die das Bewertungsmultiplikator bestimmt
① 18A: Die Ausbeute von 18A steigt weiter, 18A-P wird bis Ende des Jahres in allen internen Produkten eingeführt, und es werden Gespräche mit mehreren strategischen Kunden geführt;
② 14A: 14A wurde wie versprochen im Oktober an bestimmte Kunden mit der 0.9-PDK veröffentlicht, die Risikoproduktion erfolgt 2027.
③ Fortschrittliche Verpackung EMIB-T: Google/MediaTek TPU, Meta MTIA wurden bereits bewertet, die Massenproduktion wird voraussichtlich Ende 2027 beginnen, wobei die Chance für einen einzelnen Kunden über 1 Milliarde US-Dollar liegt.