Photonische Chips erreichen ihren Wendepunkt.
Im Jahr 2026 erlebt die Industrie für optische Chips eine neue Entwicklungswelle.
In letzter Zeit haben globale Halbleiterriesen zahlreiche Aktivitäten unternommen.
Mitte Oktober präsentierte Intel auf dem globalen OCP-Gipfel die neuesten Fortschritte bei der Siliziumphotonik-Technologie und konzentrierte sich auf die Integration von InP-Lasern mit 300-mm-Siliziumphotonik-Wafern; Samsung beschleunigt ebenfalls sein Tempo und plant, im Jahr 2027 Siliziumphotonik-Fertigungsdienstleistungen auf den Markt zu bringen; UMC kündigte an, seine Kapitalausgaben um etwa 3,2 Milliarden US-Dollar zu erhöhen und Siliziumphotonik zu einem der Schwerpunkte für die Kapazitätserweiterung zu machen.
Auf der anderen Seite hat Tower Semiconductor bereits konkrete Aufträge erhalten. Im Mai dieses Jahres kündigte Tower an, einen Vertrag mit einem Siliziumphotonik-Kunden unterzeichnet zu haben, der einem Umsatz von 1,3 Milliarden US-Dollar im Jahr 2027 entspricht. Im September wurde erneut bekanntgegeben, dass integrierte optische Chips mit 800G bis 1,6T-Lasern in großen Mengen ausgeliefert werden.
Nicht nur die Chip-Herstellungsseite ist lebhaft, sondern auch die Anwendungsseite beginnt, Aktivitäten zu zeigen. Seit diesem Jahr sind die CPO-Switches Nvidia Spectrum-X und die 51,2T Bailly CPO-Switches von Broadcom nacheinander in eine Phase der begrenzten Massenauslieferung eingetreten, was bedeutet, dass die zuvor viel beachtete Co-Packaged-Optics-Technologie schrittweise das Labor verlässt und in die praktische kommerzielle Anwendung eintritt.
Die Riesen, die ursprünglich in verschiedenen Gliedern der Halbleiterindustriekette angesiedelt waren, konvergieren im Bereich der optischen Chips beschleunigt. Der strategische Wert optischer Chips entwickelt sich auch allmählich von herkömmlichen Datenübertragungsgeräten zu Schlüsseltechnologien, die die Architektur von KI-Berechnungssystemen, den Energieverbrauch und sogar die zukünftige Erweiterungsmethode beeinflussen.
Optische Chips rücken in das Rampenlicht
Um diese neue Welle von optischen Chips zu verstehen, muss zuerst ein Konzept geklärt werden: Derzeit legen Hersteller wie Intel, Samsung und TSMC ihren Schwerpunkt nicht auf "optische Rechenchips", die Photonen direkt zur Durchführung neuronaler Netzberechnungen nutzen, sondern auf photonische integrierte Schaltkreise (PIC) und optische Verbindungschips, die Lichtsignale zur Datenübertragung verwenden.
Obwohl beide zu Photonentechnologien gehören, sind ihre Kommerzialisierungspfade völlig unterschiedlich. Ersterer möchte die Berechnungsmethode ändern, während letzterer sich auf die Lösung eines realistischeren Problems konzentriert: Wie kann der Datenaustausch zwischen KI-Chips mit der Rechengeschwindigkeit Schritt halten, wenn KI-Chips immer leistungsfähiger werden?
In den letzten Jahrzehnten hat die Halbleiterindustrie die Leistung ständig verbessert, indem sie die Transistordichte erhöht, die Chipfläche erweitert und die Recheneinheiten erhöht. Da KI-Cluster jedoch von Tausenden von Beschleunigern auf einen größeren Umfang expandieren, wird das Wachstum der Rechenkapazität durch die Kommunikationskapazität eingeschränkt.
Aus diesem Grund hat Nvidia in den letzten Jahren nicht nur die GPU-Leistung ständig verbessert, sondern auch das NVLink-Netzwerk stark ausgebaut, während HBM und fortschrittliche Verpackungen an die Spitze des industriellen Wettbewerbs gerückt sind. Im Wesentlichen lösen sie alle die gleiche Art von Problem: Wie können Daten mit höherer Effizienz die benötigten Recheneinheiten erreichen?
Aber diese Technologien können nicht alle Probleme der Datenübertragung vollständig lösen.
Bei Verbindungen innerhalb von Chips und zwischen Chips über sehr kurze Entfernungen hat die elektrische Verbindung aufgrund ausgereifter Prozesse, niedriger Kosten und hoher Integrationsdichte immer noch deutliche Vorteile. Wenn jedoch die Übertragungsrate ständig steigt, insbesondere wenn die Einzelkanalrate von 100 Gbps auf 200 Gbps und 400 Gbps übergeht, werden die Probleme der Einfügedämpfung, der Signalintegrität und des Leistungsverbrauchs von Kupferverbindungen immer ausgeprägter.
Um die Qualität von Hochgeschwindigkeitssignalen aufrechtzuerhalten, muss das System mehr Ressourcen für Entzerrung, Neusynchronisation und Signalantrieb einsetzen. Diese Hilfsschaltkreise verbrauchen nicht nur zusätzliche Leistung, sondern erhöhen auch Latenz, Fläche und Komplexität des Systemdesigns.
Im Vergleich dazu weisen Lichtsignale bei der Übertragung über lange Strecken geringere Ausbreitungsverluste auf und können durch Wellenlängenmultiplex (WDM) Daten parallel über verschiedene Lichtwellenlängen in derselben Faser übertragen.
Im August 2026 diskutierte ein in *Nature Electronics* veröffentlichter Übersichtsartikel speziell diesen Trend. Die Studie weist darauf hin, dass elektrische Verbindungen Einschränkungen wie Widerstandsverluste, kapazitive Lasten und frequenzabhängige Verzerrungen ausgesetzt sind, während optische Rechenverbindungen neue Entwicklungsräume in Bezug auf Bandbreite, Energieverbrauch und Signalintegrität bieten können.
Das Problem ist, dass Licht nicht von Natur aus wirtschaftlicher ist als Elektrizität.
Optische Verbindungen müssen die Elektro-Opto- und Opto-Elektro-Umwandlung durchführen, wofür Laser, Modulatoren, Fotodetektoren sowie entsprechende elektronische Treiber- und Empfangsschaltkreise erforderlich sind. Wenn die Verbindungsentfernung kurz genug ist, können der Leistungsverbrauch und die Kosten, die durch die Photoelektrikumwandlung selbst entstehen, die Einsparungen durch die Verwendung von Glasfaser vollständig übersteigen.
Daher besteht der Wert optischer Chips nicht darin, Kupferverbindungen vollständig zu ersetzen, sondern einen kritischen Punkt zu finden: Wenn Bandbreite, Entfernung und Leistungsverbrauch einen bestimmten Umfang erreichen, übersteigt der Gesamtnutzen optischer Verbindungen den von elektrischen Verbindungen.
Eine intuitive Veränderung besteht darin, dass sich die Position der Photoelektrikumwandlung ständig den Rechenchips nähert.
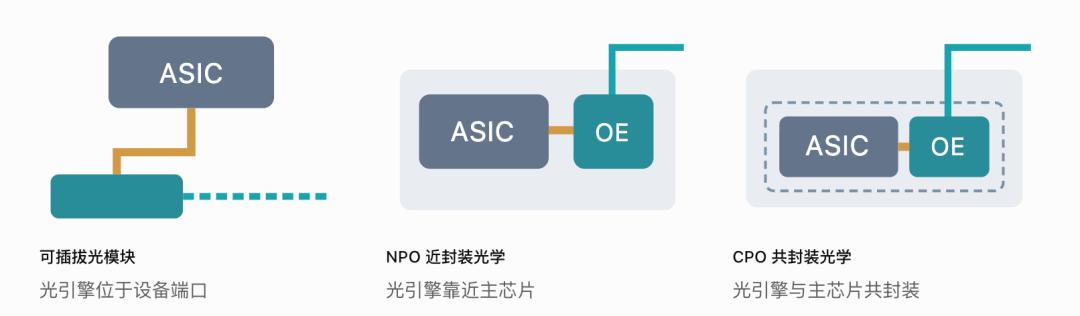
Vereinfachte Darstellung der Entwicklungsrichtung der optischen Verbindungsarchitektur, nicht maßstabsgetreue Ingenieurstruktur. Grau steht für Rechen-/Switchchips, blau-grün für optische Engines, gold für kurze elektrische Verbindungen, blau-grüne Linien für optische Verbindungen. Die spezifischen Strukturen von NPO und CPO variieren je nach Hersteller.
Herkömmliche steckbare optische Module sind auf der Frontplatte des Switches installiert, und Hochgeschwindigkeits-Elektrosignale müssen vom Switchchip über die Verpackung und PCB-Leitungen zum Modul gelangen. NPO und CPO reduzieren dagegen die Signaldämpfung und den Leistungsverbrauch der elektrischen Schnittstelle, indem diese hochfrequente elektrische Verbindung verkürzt wird.
Wenn die herkömmliche optische Kommunikation das Problem löst, wie Geräte in Rechenzentren miteinander kommunizieren, versucht CPO weiter zu lösen, wie effizient zwischen Chipverpackungen und sogar Rechensystemen mit mehreren Racks kommuniziert werden kann. Dadurch treten optische Chips in den Kernwettbewerbsbereich der Halbleiterfertigung und fortschrittlichen Verpackung ein.
Intel, Samsung und TSMC kämpfen um unterschiedliche industrielle Eingangspunkte
Obwohl alle die Siliziumphotonik-Technologie als wichtige zukünftige Richtung betrachten, zeigt eine genaue Untersuchung der Layouts von Intel, Samsung und TSMC, dass es deutliche Unterschiede in der technischen Akkumulation, den Einstiegspunkten und den geschäftlichen Zielen der drei Unternehmen gibt.
Intel: Versucht, das grundlegendste Lichtquellenproblem für optische Chips zu lösen
Intel ist kein neuer Akteur in diesem Wettbewerb.
Bereits vor mehr als 20 Jahren begann Intel mit der Forschung und Entwicklung der Siliziumphotonik-Technologie. Nach seinen offiziell veröffentlichten Daten hat das Unternehmen seit 2016 mehr als 8 Millionen photonische integrierte Schaltkreise und mehr als 32 Millionen Laser, die in diese Chips integriert sind, ausgeliefert. Daher verfügt Intel im Vergleich zu vielen Herstellern, die sich noch in der Phase der Forschung und Entwicklung oder der Musterprüfung befinden, bereits über eine gewisse Erfahrung in der Siliziumphotonik-Fertigung und eine Akkumulation der Zuverlässigkeit von Lichtquellen.
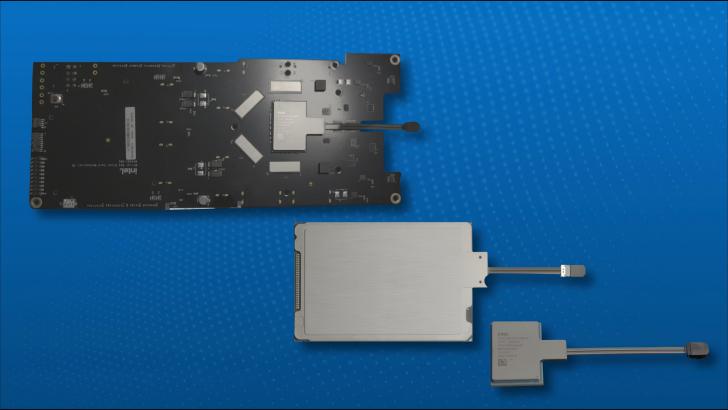
Die Siliziumphotonik-Technologie steht seit langem vor einem grundlegenden Problem: Silizium eignet sich sehr gut zur Herstellung von Wellenleitern, Modulatoren und anderen optischen Strukturen, ist aber kein effizientes Leuchtmaterial. Um Laser auf Siliziumphotonik-Chips zu erzeugen, müssen normalerweise III-V-Verbindungshalbleiter wie Indiumphosphid eingeführt oder der Chip durch eine externe Laserlichtquelle mit Licht versorgt werden.
Eine der Hauptrichtungen, die Intel gewählt hat, ist die Integration heterogener Materialien, um InP-Material mit Siliziumphotonik-Wafern zu kombinieren und dann Laserstrukturen durch Wafer-Level-Prozesse herzustellen.
Auf dem OCP-Gipfel 2026 betonte Intel weiter, dass es über die Fähigkeit verfügt, InP-integrierte Lichtquellen für 300-mm-Siliziumwafer herzustellen. Ziel ist es, die Komplexität der Herstellung und Integration von Lichtquellen durch die Skalenvorteile des großformatigen Siliziumwafer-Prozesses zu reduzieren. Es ist hierbei zu betonen, dass es sich nicht um die Herstellung von Lasern auf 300-mm-reinen InP-Wafern handelt, sondern um die Integration von InP-Material in die 300-mm-Siliziumphotonik-Fertigungsplattform. Es gibt deutliche Unterschiede zwischen den beiden in Bezug auf Materialprozesse und kommerzielle Bedeutung.
Intel hofft, damit zwei Schlüsselprobleme zu lösen: Erstens wird der präzise optische Kopplungsprozess zwischen externen Lasern und optischen Chips reduziert, zweitens werden Herstellung, Prüfung und Alterungsauswahl von Lasern stärker in den Wafer-Level-Prozess einbezogen, um die Konsistenz der Massenfertigung zu verbessern.
Sein neuestes Optische-Rechenverbindungs (Optical Compute Interconnect, OCI) Chiplet-Lösung spiegelt ebenfalls diese Richtung wider. Diese Lösung kombiniert PIC mit On-Chip-Lasern mit fortschrittlichen CMOS-Elektronikchips. Die bidirektionale Bandbreite der ersten Generation beträgt 4 Tbps, mit dem Ziel, zusammen mit Rechenchips wie CPUs und GPUs verpackt zu werden, ohne dass eine separate externe Laserlichtquelle erforderlich ist.
Der echte Vorteil von Intel besteht möglicherweise nicht nur darin, schnellere optische Chips herzustellen, sondern darin, zu versuchen, Siliziumphotonik-Bauelemente und integrierte Lichtquellen zu standardisierten Halbleiterprodukten zu machen, die in Massenproduktion hergestellt und auf Wafer-Ebene ausgewählt werden können.
Aber integrierte Lichtquellen haben ebenfalls Kosten. Nachdem sich Laser in der Nähe von leistungsstarken Rechenchips befinden, sind sie einer komplexeren thermischen Umgebung ausgesetzt und verlieren gleichzeitig einen Teil der Vorteile, dass externe Lichtquellen leicht einzeln ausgetauscht werden können. Daher sind On-Chip-Laser keine zwangsläufige Wahl für alle CPO-Systeme.
Für Intel besteht die größte Herausforderung darin, seine langjährig angesammelten technischen Fähigkeiten weiter in optische Verbindungsprodukte und Fertigungsdienstleistungen umzuwandeln, die in großem Umfang geliefert werden können, anstatt nur in der Phase der technischen Validierung zu verbleiben.
Samsung: Optische Chips in die integrierte Strategie für Speicher, Logik und Verpackung einbeziehen
Im Gegensatz zu Intel konzentriert sich der Einstiegspunkt von Samsung stärker auf das vollständige Halbleiterfertigungs- und Verpackungssystem.
Im März 2026 stellte Samsung auf der OFC-Konferenz offiziell die Roadmap für das Siliziumphotonik-Fertigungsgeschäft vor und kündigte an, dass es über vorläufige Produktionsbereitschaftsfähigkeiten einschließlich des Prozessdesign-Kits (PDK) verfügt und plant, PIC mit 300-mm-Wafern herzustellen. Seine nachfolgende Roadmap umfasst die Einführung von optischen Engines mit thermischem Druckbonden im Jahr 2027, die Aktualisierung der hybriden Kupferbond-Technologie im Jahr 2028 und die Planung eines vollständigen CPO-Schlüsselfertigungsdienstes im Jahr 2029.
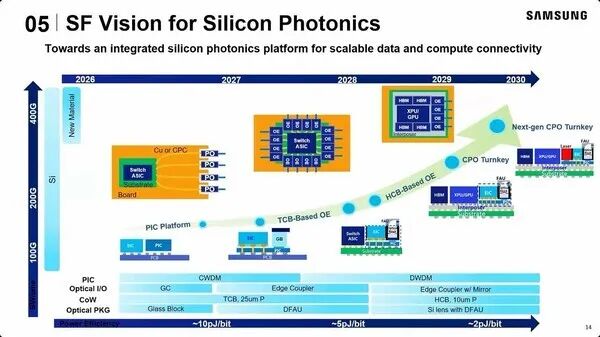
Der von Samsung vorgeschlagene Elektro-Optik-Integrationspfad zielt darauf ab, PIC, EIC und Switchchips weiter zu integrieren und schließlich auf Rechensysteme zu erweitern, die gemeinsam von GPU, XPU und HBM verpackt werden.
Im September intensivierte Samsung weiter den Aufbau von Elektro-Optik-Testkapazitäten. Nach Berichten von *The Elec* verwendet das Unternehmen Sondentestgeräte von FormFactor und MPI zur internen Bewertung von PIC-Wafern und hofft, die entsprechenden Validierungsarbeiten bis Ende 2026 abzuschließen.
Ein weiterer wichtiger Vorteil von Samsung ist das Speichergeschäft.
In der traditionellen KI-Beschleuniger-Industriekette erfordern fortschrittliche Logikchips, HBM und fortschrittliche Verpackungen häufig die Zusammenarbeit verschiedener Unternehmen. Samsung verfügt über eine Kombination aus Speicher-, Logikwafer-Fertigungs- und Verpackungstechnologien und kann versuchen, Fertigungslösungen mit höherem Integrationsgrad anzubieten. Aus geschäftsstrategischer Sicht setzt Samsung auf eine potenzielle Veränderung: In Zukunft kaufen KI-Chip-Kunden möglicherweise nicht nur Wafer mit fortschrittlichen Verfahren, sondern umfassende Fertigungsdienstleistungen, die Logik, Speicher, optische Verbindungen und Verpackungen umfassen.
Wenn diese Richtung umgesetzt wird, hat Samsung die Chance, mit der Siliziumphotonik-Technologie ein wichtiges Glied in seinem integrierten Dienst für KI-Halbleiter zu ergänzen. Dies hängt jedoch immer noch davon ab, ob externe Kunden seine Fertigungsplattform tatsächlich nutzen können. Die Verfügbarkeit mehrerer Fertigungsfähigkeiten bedeutet nicht automatisch, dass wettbewerbsfähige systemweite Produkte bereitgestellt werden können.