„Nordamerika-Doubao“ wurde zum weltweit stärksten Modell, und der Marktwert von Google ist um mehr als 300 Milliarden US-Dollar eingebrochen.
Nach Börsenschluss der US-Aktienmärkte am 28. Oktober Ortszeit veröffentlichte Alphabet die Finanzergebnisse für das dritte Quartal 2026. Nur wenige Stunden zuvor hatte Google gerade sein neues Flaggschiff-Modell Gemini 4 Carbon vorgestellt, das die Spitze des Intelligenzindex der Drittbewertungsstelle Artificial Analysis erklomm. Dennoch fiel der Aktienkurs von Google nach der Veröffentlichung der Finanzergebnisse nachbörslich zeitweise um mehr als 10 %, und der Marktwert schrumpfte um über 300 Milliarden US-Dollar.
Vor der Veröffentlichung der Finanzergebnisse: Google wirft den „neuen König“ auf den Markt
Der Gepflogenheit nach finden die Vorstellung wichtiger Modelle und die Telefonkonferenz zu den Finanzergebnissen nur selten am selben Tag statt. Bei Google ist diesmal genau das passiert.
Am 28. Oktober kündigte Koray Kavukcuoglu, Senior Vice President und Chef-Architekt für KI bei Google DeepMind, in dem offiziellen Blogbeitrag „Gemini 4 Carbon: unser nächstes Grenzmodell“ dieses neue Modell an. Seit der Einführung der Vorgängergeneration Gemini 4 Argon sind nur zwei Wochen vergangen.
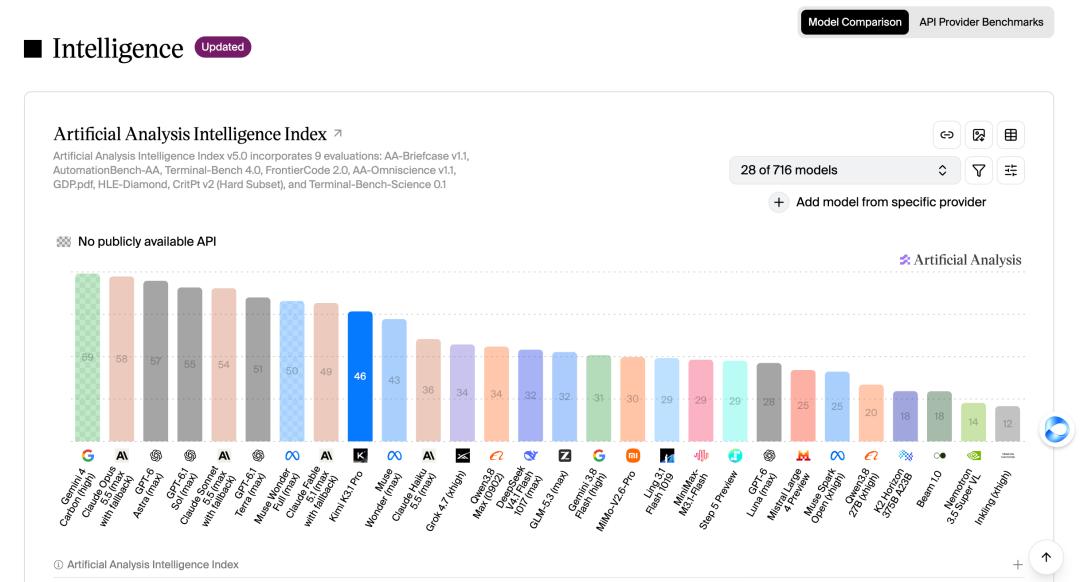
Google positioniert Carbon als „das stärkste Modell für Cybersicherheit und langwierige Aufgaben“. Die im offiziellen Blog veröffentlichten Testergebnisse lauten: Es belegt mit 59 Punkten den ersten Platz im Artificial Analysis Intelligence Index v5.0, übertrifft die 58 Punkte von Claude Opus 5.5 und die 57 Punkte von GPT-6 Astra – ja, es scheint endlich weltweit an der Spitze zu stehen; es hat Rekorde bei allen drei Cybersicherheits-Benchmarks aufgestellt: 88,2 % bei SEC-bench Pro (Sicherheitslücken-Erkennung), 54,8 % bei ExploitGym (Überprüfung der Ausnutzung von Sicherheitslücken) und 71,0 % bei CWE-bench (automatische Fehlerbehebung).
Auf der Intelligenzliste des Index V5 von Artificial Analysis steht Carbon mit 59 Punkten an der Spitze, gefolgt von Opus 5.5 (max mit Fallback) mit 58 Punkten und GPT-6 Astra mit 57 Punkten.
Was die Preisgestaltung angeht, beträgt der Preis während der Einführungsphase 2 US-Dollar pro Million Token für Eingaben und 10 US-Dollar für Ausgaben, wobei für zwischengespeicherte Eingaben ein Rabatt von 95 % gewährt wird. Nach Ende der Einführungsphase steigen die Preise auf 4 US-Dollar bzw. 20 US-Dollar. Zum Vergleich: Das zwei Wochen zuvor von dem Unternehmen vorgestellte Argon verwendete genau dasselbe Einführungspreismodell. Die festgelegte Strategie des „niedrigen Einstiegspreises und der Verdopplung bei Ablauf der Frist“ wurde bereits bei zwei aufeinanderfolgenden Modellgenerationen angewendet.
Derzeit ist keine API für Carbon freigegeben, der Erstzugriff wird nur einer kleinen Gruppe geprüfter Cybersicherheitsverteidiger gewährt. Später wird der Zugriff über das Fairwind-Programm von DeepMind schrittweise auf vertrauenswürdige Partner ausgeweitet, ein Termin für die Freigabe für normale Entwickler und Verbraucher wurde nicht genannt. Google gab außerdem bekannt, dass es am freiwilligen Vorabtestverfahren für Modelle der US-Regierung teilnimmt. Ein Modell, dessen Sicherheitsfähigkeit als „weltweit führend“ angepriesen wird, hat sich selbst zunächst durch Beschränkungen für den dualen Einsatz eingeschränkt.
Auf der Telefonkonferenz äußerte sich Pichai sehr selbstbewusst, erklärte, dass man „wieder an der Spitze der Entwicklung (leading at the frontier)“ stehe, und nannte eine Reihe von Zahlen: Der annualisierte Umsatz des Unternehmens hat bereits einen Umfang von 500 Milliarden US-Dollar erreicht; die API der unternehmenseigenen Modelle verarbeitet fast 32 Milliarden Token pro Minute, mehr als das Vierfache des Werts vor einem Jahr; die Nutzerzahl der Gemini-Anwendungen überschritt 1 Milliarde, womit es zum am schnellsten wachsenden Produkt in der Geschichte von Google wurde.
Seit dem Börsengang vor 22 Jahren: Das zweite Quartal mit negativem Cashflow
Gleichzeitig mit dem stärksten Modell zeigten sich aber auch weiterhin unter Druck stehende Unternehmensergebnisse.
Aus den Finanzergebnissen geht hervor, dass Alphabet im dritten Quartal einen Umsatz von 127,58 Milliarden US-Dollar erzielte, ein Anstieg von 25 % gegenüber dem Vorjahreszeitraum, der unter den Markterwartungen von 128,22 Milliarden US-Dollar lag. Der Nettogewinn betrug 26,17 Milliarden US-Dollar, lag unter dem Wert von 34,98 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres und ging gegenüber dem Vorjahr um etwa 25 % zurück. Darin enthalten sind buchmäßige Verluste von 8,66 Milliarden US-Dollar aus Kapitalanlagen, die hauptsächlich mit der Investition in SpaceX zusammenhängen. Das verwässerte Ergebnis pro Aktie betrug 2,12 US-Dollar, während die Markterwartung bei etwa 3,02 US-Dollar lag.
Der freie Cashflow im betreffenden Quartal belief sich auf -9,07 Milliarden US-Dollar. Dies ist das zweite Quartal in Folge mit einem negativen Wert, im vorherigen Quartal betrug der Wert -5,86 Milliarden US-Dollar – damals war es das erste Mal in der 22-jährigen Börsengeschichte des Unternehmens, dass der Cashflow negativ wurde. Laut Berichten von Reuters hatten die Analysten zuvor erwartet, dass der Cashflow „nahezu ausgeglichen“ sein würde.
Aus den Finanzergebnissen geht hervor, dass die Kapitalausgaben von Alphabet im dritten Quartal 51,36 Milliarden US-Dollar betrugen, ein Anstieg von 114 % gegenüber dem Vorjahreszeitraum. Die Prognose für die gesamten Kapitalausgaben des Jahres bleibt unverändert bei 195 bis 205 Milliarden US-Dollar. Anat Ashkenazi, Finanzvorstand von Alphabet, erklärte auf der Telefonkonferenz, dass die Kapitalausgaben 2027 „erheblich steigen“ werden, weitere Details werden auf der Telefonkonferenz zum vierten Quartal bekanntgegeben.
Um diese Lücken zu schließen, hat sich die Bilanz von Google bereits verändert. Aus den Finanzergebnissen geht hervor, dass die langfristigen Schulden von 21,6 Milliarden US-Dollar vor einem Jahr auf 125,1 Milliarden US-Dollar gestiegen sind, was einem Anstieg von etwa 479 % entspricht. Wie Bloomberg berichtete, hat Alphabet früher in diesem Jahr bereits Anleihen im Wert von etwa 50 Milliarden US-Dollar emittiert (darunter auch 100-jährige Papiere), und im Juni wurden durch die Ausgabe neuer Aktien und verpflichtend wandelbarer Vorzugsaktien weitere 85 Milliarden US-Dollar beschafft. Im August plante das Unternehmen, weitere 20 bis 25 Milliarden US-Dollar aufzunehmen, für diese Anleiheemission lagen Zeichnungen im Wert von 115 Milliarden US-Dollar vor.
Wenn man genau hinschaut, ist der einzige Lichtblick in den gesamten Finanzergebnissen Google Cloud: Der Umsatz betrug 30,71 Milliarden US-Dollar, ein Anstieg von 103 % gegenüber dem Vorjahreszeitraum, der weit über den Markterwartungen von etwa 29 Milliarden US-Dollar lag. Das Betriebsergebnis des Cloud-Geschäfts erreichte 11,1 Milliarden US-Dollar. Thomas Kurian, Leiter des Cloud-Geschäfts, nahm zum ersten Mal an der Telefonkonferenz zu den Finanzergebnissen teil. Er gab bekannt, dass der Verkauf von TPUs (Tensor Processing Units) bereits zu einer wichtigen Einnahmequelle des Cloud-Geschäfts geworden ist. Die Enthüllung, dass OpenAI Chips von Google beschaffen wird, wirkt sich zudem positiv auf diese Geschäftssparte aus.
Für ein Unternehmen, das von Werbung lebt, ist die Suchfunktion jedoch das Kerngeschäft – und dieses Kerngeschäft verliert an Substanz. Aus den Finanzergebnissen geht hervor, dass der Umsatz des Such- und zugehörigen Geschäfts im dritten Quartal 63,35 Milliarden US-Dollar betrug, ein Anstieg von 12 % gegenüber dem Vorjahreszeitraum. Das Wachstumstempo hat sich im Vergleich zum 17 %-Wert des vorherigen Quartals deutlich verlangsamt und liegt unter den Markterwartungen von 64,96 Milliarden US-Dollar. Auch die Werbeeinnahmen von YouTube blieben hinter den Erwartungen zurück.
Die Geschäftsleitung erklärte, dass die Abfragelänge im KI-Modus dreimal so hoch ist wie bei der herkömmlichen Suche, aber „die Monetarisierungsfähigkeit in dieser Phase noch gering ist“. Das bedeutet: Das Suchverhalten der Nutzer wurde bereits durch KI verändert, aber es lässt sich kaum kommerzialisieren.
Das Ende des Geldverbrauchs liegt im Anleihemarkt
Die missliche Lage von Google ist kein Einzelfall, sondern das Abbild einer branchenweiten großen Wette.
Andrew Sheets, Chef-Stratege für Multi-Asset bei Morgan Stanley, hat die Prognose für die kombinierten Kapitalausgaben der fünf großen Technologiekonzerne im Jahr 2026 auf etwa 800 Milliarden US-Dollar angehoben – das ist fast das Doppelte des Werts von 2025 und das Dreifache des Werts von 2024. Für 2027 wird ein Wert von über 1,1 Billionen US-Dollar erwartet. Weil das Geld nicht ausreicht, muss man sich verschulden. Goldman Sachs prognostiziert, dass das Emissionsvolumen von Anleihen durch hyperskalierende Cloud-Dienstleister im Jahr 2026 auf einen Rekordwert von 420 Milliarden US-Dollar steigen wird. JPMorgan Chase schätzt, dass die fünf großen Cloud-Dienstleister zusammen mit Nvidia in diesem Jahr Anleihen im Wert von etwa 320 Milliarden US-Dollar emittieren werden, wobei der langfristige Teil dem Äquivalent von etwa 303 Milliarden US-Dollar an zehnjährigen Anleihen entspricht – das sind 68 % der neuen langfristigen Kreditaufnahme des US-Finanzministeriums im gleichen Zeitraum.
Der Anleihemarkt beginnt bereits, Preisverhandlungen zu führen. Laut Daten von Reuters beträgt der Kreditspread von KI-bezogenen Emittenten etwa 115 Basispunkte, deutlich höher als der Gesamtwert von etwa 78 Basispunkten im Markt für Investment-Grade-Anleihen. Die Zeichnungsfaktoren sind von fast dem Fünffachen im Februar auf unter das Zweifache im Juli gesunken. Goldman Sachs warnt, dass der Markt für Investment-Grade-Anleihen sich „wie der Aktienmarkt verhält“: Vier große Technologiekonzerne mit Hyperskalierung und vier große Finanzierungen für Rechenzentren machen bereits fast 20 % des gewichteten Emissionsvolumens nach Laufzeit in der jüngsten Zeit aus. Die Bank für Internationalen Zahlungsausgleich (BIZ) stuft den KI-Investitionsboom direkt als einen Druckpunkt ein, der die globale Finanzstabilität bedroht.
Edwards, Chef-Stratege bei Société Générale, warnt direkt: Der aktuelle KI-Investitionsboom weist erstaunliche Ähnlichkeiten mit der Asienkrise von 1997 auf. Das liegt nicht daran, dass die Technologie an sich nutzlos ist, sondern daran, dass das Tempo des Kapitalzuflusses weitaus höher ist als das Tempo der Produktivitätssteigerung.
Im Hinblick auf diese Finanzergebnisse von Google ist der Analyst Mark Shmulik von Bernstein der Ansicht: Bei der ersten Interpretation des Marktes überwiegen die negativen Faktoren deutlich die positiven. Nick Jones, Analyst bei BNP Paribas, weist auf eine tiefere Besorgnis hin: Der Markt befürchtet, dass KI-Agenten wie ChatGPT und Meta Muse das Suchgeschäft von Google auffressen werden. Wenn in Zukunft Agenten für Menschen Webseiten durchsuchen und Bestellungen aufgeben, wo soll dann die Werbung von Google platziert werden?
Google kann natürlich widersprechen: Die Wachstumsrate der Suchabfragen gegenüber dem Vorjahreszeitraum hat den höchsten Stand seit fünf Jahren erreicht, das Cloud-Geschäft verdoppelt sich und das Modell steht gerade an der Spitze. Aber die Finanzergebnisse zeigen eine andere Tatsache: Die Wachstumsrate der Sucheinnahmen sinkt, der freie Cashflow ist zwei Quartale in Folge negativ, und 2027 wird noch mehr Geld ausgegeben.
Am 18. November wird Nvidia die Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2027 veröffentlichen, die vom Markt als Zwischenprüfung für die globalen KI-Kapitalausgaben angesehen werden.
Was Carbon angeht: Ein „Weltmeister“-Modell, das noch keinen öffentlichen Zugang bietet, kann zwar Applaus einheimsen, aber vorerst nicht von der Wall Street akzeptiert werden. Die tiefere Frage lautet: Braucht der Markt wirklich noch so viele stärkste Modelle, solange die Effizienz der KI noch nicht gesteigert wurde?
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Phoenix Net Technology“, Autor: Phoenix Net Technology, veröffentlicht mit Genehmigung von 36Kr.