Das extrem profitable Samsung bekam eine kalte Dusche vom Markt.
Am 29. Oktober veröffentlichte der südkoreanische Chiphersteller Samsung Electronics seinen Quartalsbericht für das dritte Quartal, wobei mehrere Kernindikatoren historische Rekordwerte erreichten.
Doch das scheinbar perfekte Ergebnis konnte den Markt nicht überzeugen.
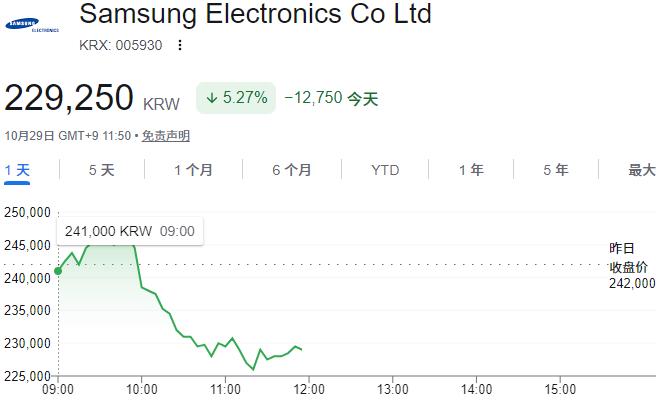
Sowohl der Nettogewinn der Quartal als auch der Gewinn der Halbleitersparte blieben hinter den Erwartungen zurück. Nach der Veröffentlichung des Finanzberichts fiel der Aktienkurs von Samsung Electronics um mehr als 5 %.
Die Halbleitersparte erzielt enorme Gewinne, während das Mobilfunkgeschäft bremst
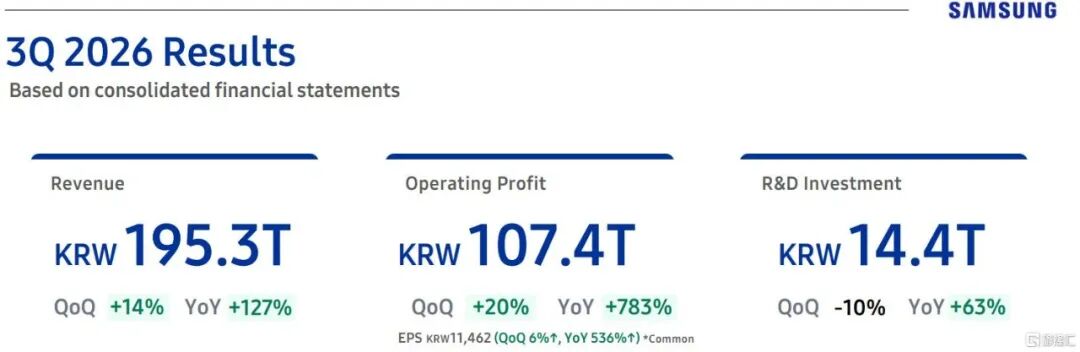
Laut Finanzbericht erreichte das Betriebsergebnis von Samsung im dritten Quartal 107,4 Billionen Won, was einem Anstieg von 783 % gegenüber dem Vorjahr und 20 % gegenüber dem Vorquartal entspricht.
Dies ist das erste Mal, dass der Quartalsgewinn von Samsung Electronics die Marke von 100 Billionen Won überschreitet. Umsatz und Gewinn haben bereits das vierte Quartal in Folge neue Höchstwerte erreicht.
Der Gesamtumsatz der Quartal belief sich auf 195,3 Billionen Won, was mehr als das Doppelte des Vorjahreswerts entspricht und einen Anstieg von 127 % bedeutet. Das Ergebnis pro Aktie (EPS) betrug 11.462 Won, ein Anstieg von 536 % gegenüber dem Vorjahr.
Dennoch verbergen sich hinter dem scheinbar perfekten Ergebnis Sorgen, die der Markt nicht akzeptiert.
Zunächst betrug der Nettogewinn 75,2 Billionen Won, was unter der Markterwartung von 83,6 Billionen Won lag.
Zweitens lag das Betriebsergebnis der Halbleitersparte, die fast den gesamten Gewinn beisteuerte, mit 106,5 Billionen Won ebenfalls leicht unter dem durchschnittlichen Analystenerwartung von 108,5 Billionen Won.
Darüber hinaus lag der Gesamtumsatz von 195,3 Billionen Won nur geringfügig über den zuvor veröffentlichten vorläufigen Daten.
Hohe Gewinne, die aber hinter den Erwartungen zurückbleiben, belasten den Aktienkurs.
Aus Sicht der einzelnen Geschäftssegmente zeigt der Finanzbericht von Samsung eine extreme Gegensätzlichkeit: Die Halbleitersparte erzielt enorme Gewinne, während Mobilfunk- und Haushaltsgerätegeschäft bremsen.
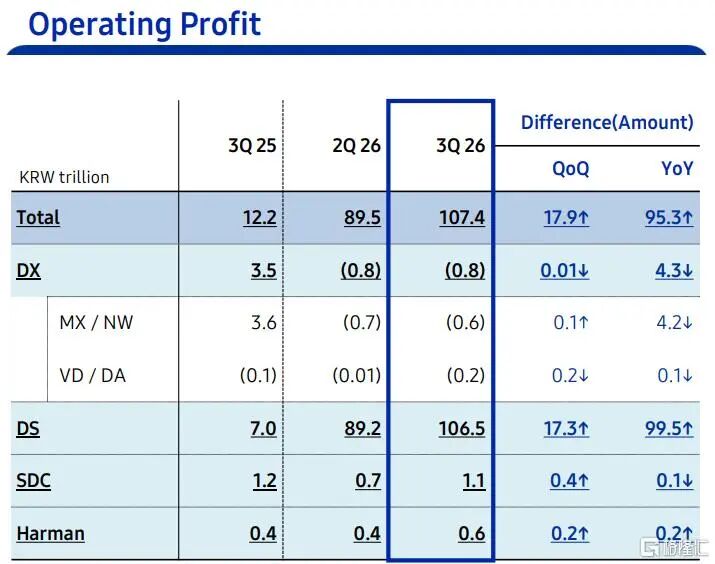
Die Halbleitersparte (DS-Sparte) ist der absolute Gewinnmotor. Diese Sparte trug im Quartal 106,5 Billionen Won Betriebsergebnis bei, was mehr als 99 % des Gesamtgewinns entspricht, mit einer Gewinnmarge von bis zu 72 %.
Dies ist vor allem auf den starken Anstieg der Verkäufe von HBM4-Chips im Zuge des KI-Booms und die starke Nachfrage nach Server-SSD zurückzuführen. Gleichzeitig verbessern die steigende Auslastung der Waferfabriken und die Nachfrage nach fortschrittlichen Herstellungsverfahren kontinuierlich die Erträge des Auftragsfertigungsgeschäfts.
Im Gegensatz dazu geriet die für Mobilfunk und Haushaltsgeräte zuständige DX-Sparte in die Verlustzone. Das Betriebsergebnis der Quartal betrug -0,8 Billionen Won. Obwohl die Veröffentlichung neuer Flaggschiffgeräte wie dem Galaxy Z Fold 8 den Umsatz gegenüber dem Vorquartal steigerte, verzeichnete das Mobilfunkgeschäft aufgrund des Kostendrucks dennoch einen Verlust von 0,6 Billionen Won. Auch das Haushaltsgeräte- und Fernsehgeschäft verzeichnete einen Gewinnrückgang aufgrund der nachlassenden Nachfrage nach Großveranstaltungen und steigender Rohstoffkosten.
Die Anzeigenpanel-Sparte (SDC) und die Auto-Audio-Sparte (Harman) erzielten weiterhin stabile Gewinne. Die Anzeigenpanel-Sparte erzielte einen Gewinn von 1,1 Billionen Won, was vor allem auf die rechtzeitige Lieferung von neuen Produkten an Kunden mit mittel- und kleingroßen Panels sowie die Kostensenkung und Effizienzsteigerung bei großformatigen Premiumprodukten zurückzuführen ist. Die Harman-Sparte trug 0,6 Billionen Won Gewinn bei. Die Verkäufe von Auto- und Audioprodukten entwickelten sich stabil, unterstützt durch einmalige Erträge wie US-Zollrückerstattungen, sodass die Leistung gleichmäßig blieb.
Neben der Gewinngenerierung erhöht Samsung auch seine F&E-Investitionen. Im dritten Quartal beliefen sich die F&E-Investitionen auf 14,4 Billionen Won, ein Anstieg von 63 % gegenüber dem Vorjahr.
Was die Aktionärsrendite betrifft, wurden im dritten Quartal Bardividenden von 30 Billionen Won ausgeschüttet. Die Gesamtsumme der Aktionärsrendite für das gesamte Jahr wird voraussichtlich zwischen 90 Billionen und 110 Billionen Won liegen. Die verbleibenden 55 Billionen bis 75 Billionen Won werden neben weiteren Dividendenausschüttungen auch ein großangelegtes Aktienrückkauf- und Vernichtungsprogramm umfassen.
Die KI-Nachfrage ist so stark, dass der Mangel im Jahr 2027 noch schwerwiegender wird
Mit Blick auf die Zukunft ist die Leistungslinie von Samsung fast vollständig an die KI gebunden.
Bei den Kapitalinvestitionen hält Samsung nicht zurück. Die Kapitalausgaben für 2026 werden voraussichtlich etwa 84,4 Billionen Won betragen, was einem deutlichen Anstieg gegenüber den 52,7 Billionen Won im Jahr 2025 entspricht und seinen Entschluss zur Kapazitätserweiterung im KI-Zyklus zeigt.
Das Unternehmen geht davon aus, dass sich die Kapitalausgaben für KI-Infrastruktur im Jahr 2027 mit der Expansion des KI-Ökosystems beschleunigen. Der daraus resultierende sprunghafte Anstieg der KI-Nachfrage wird dazu führen, dass die Versorgungsknappheit bei Speicherchips im Jahr 2027 schwerwiegender ist als im Jahr 2026.
Um diese Nachfrage zu bedienen, liegt der Schwerpunkt von Samsung im vierten Quartal auf der Ausweitung der Verkäufe von hochwertigen Produkten, darunter HBM (Hochbandbreitspeicher), Server-DRAM und SSD, sowie der Erhöhung des Angebots von Hochgeschwindigkeits-Server-DDR5 und QLC-SSD (Großkapazitäts-Solid-State-Laufwerke).
Das Unternehmen plant, im ersten Halbjahr 2027 die Massenproduktion des nächsten KI-Speicherchips HBM4E aufzunehmen.
Die treibenden Kräfte für diese Nachfrage sind eindeutig: Erstens der Generationswechsel bei Speichermedien, der durch neue CPU/GPU-Plattformen ausgelöst wird; zweitens die Expansion von persönlichen KI-Agentendiensten, die direkt zu einem sprunghaften Anstieg der Nachfrage nach QLC-SSD führt.
Im Jahr 2027 plant Samsung, die Verkaufsbasis durch langfristige Verträge zu stabilisieren und sicherzustellen, dass neue Produkte für KI-Anwendungen rechtzeitig auf den Markt kommen.
Betrachtet man das Auftragsfertigungsgeschäft und das Chipdesign, stammen die Wachstumskräfte im vierten Quartal aus zwei Bereichen: Erstens die stabile Massenproduktion von SoC (Hauptsteuerungschips) für Flaggschiff-Mobiltelefone und Bildsensoren mit 200 Millionen Pixeln; zweitens wird das Auftragsfertigungsgeschäft durch die Massenproduktion von neuen mobilen Produkten der zweiten Generation mit 2-nm-Technologie und 4-nm-NPU (Neuronale Prozessoreinheit) angetrieben, sodass ein zweistelliges Umsatzwachstum erwartet wird.
Im Jahr 2027 liegt der absolute Schwerpunkt des Auftragsfertigungsgeschäfts auf den fortschrittlichen 4-nm-/2-nm-Herstellungsverfahren, die durch die Nachfrage nach KI/HPC (Hochleistungsrechnen) angetrieben werden. Gleichzeitig wird die erste Waferfabrik in Taylor, USA, offiziell in Betrieb genommen, um die globale Lieferkapazität zu stärken.
Für die kommende Leistung hat Samsung eine Reihe optimistischer Prognosen abgegeben: Es wird erwartet, dass das Gewinnwachstum im vierten Quartal anhält und die Auslieferung von DRAM-Chips um 15 % bis 20 % steigt.
Mit Blick auf das Jahr 2027 geht Samsung davon aus, dass der Chipherstellermarkt weiterhin stark bleibt und voraussichtlich erneut Rekordergebnisse erzielen wird.
Was die Endgeschäfte wie Mobilfunk und Haushaltsgeräte betrifft, gibt es relativ wenige Highlights. Das Mobilfunkgeschäft wird hauptsächlich durch die S26-Serie und Faltbildschirmgeräte zum Jahresende die Verkäufe in der Hochsaison ankurbeln, während das Netzwerkgeschäft neue Aufträge trotz des Gegenwinds bei Telekommunikationsinvestitionen anstrebt. Die Haushaltsgerätesparte hofft, durch die Ausweitung der Verkäufe von innovativen KI-Produkten ihre Gewinnspanne zu sichern.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Gelonghui Finanz-Highlights“ (ID: glh_finance), Autor: Chashan, veröffentlicht mit Genehmigung von 36Kr.