Blutiger Börsengang von Anthropic? Was sehen die chinesischen KI-Großmodelle?
Die Modelle werden immer leistungsfähiger, und die Rechnungen werden immer größer. Verbrennen die Großmodellunternehmen tatsächlich nur Geld, oder betreiben sie ein echtes Geschäft? Auf dem Kapitalmarkt gibt es nun eine vollständigere Antwort.
Am 26. Oktober reichte Anthropic offiziell seinen IPO-Prospekt ein, mit einem Halbjahresumsatz von 162,86 Milliarden US-Dollar, einem Jahresanstieg von etwa 1300 % und dem 14-fachen des Vorjahreszeitraums, während der Nettoverlust in der Bilanz jedoch bis zu 807 Milliarden US-Dollar betrug.
Auf der einen Seite tragen sie enorme Kosten für Rechenleistung, auf der anderen Seite erzielen sie ein rasantes Wachstum der Unternehmenseinnahmen.
Das verleiht dem Börsengang von Anthropic eine zusätzliche diskussionswürdige Bedeutung. In den vergangenen Jahren fehlte es in der Großmodellbranche nicht an Finanzierungsgeschichten und technischen Durchbrüchen, aber wie viel Einnahmen die Modellfähigkeiten tatsächlich umwandeln können und wie die hohen Investitionen in Forschung und Entwicklung sowie Rechenleistung zurückgeholt werden können, waren immer unvermeidbare Probleme.
Diese Rechnung stellen auch die inländischen Großmodellunternehmen auf.
Dieses Jahr im Januar gingen Zhipu und MiniMax nacheinander an die Hongkonger Börse. Die kommerziellen Einnahmen beider Unternehmen wachsen schnell, aber die anhaltenden intensiven Investitionen in Forschung und Entwicklung machen das Rentabilitätsproblem unumgänglich.
Wenn immer mehr Großmodellunternehmen auf den Kapitalmarkt kommen, reichen auffällige Modellergebnisse und Umsatzwachstumsraten offensichtlich nicht mehr aus. Sie müssen auch beweisen, wie groß ein Geschäft die teuren technischen Investitionen tatsächlich stützen können.
Dieser Prospekt von Anthropic bietet genau ein Beobachtungsfenster.
Mit einem Verlust von 807 Milliarden US-Dollar: Geht Anthropic wirklich blutend an die Börse?
Schauen wir uns zuerst die auffälligste Zahl von Anthropic an.
In der ersten Hälfte des Jahres 2026 verzeichnete das Unternehmen einen Nettoverlust von 807,48 Milliarden US-Dollar, der weit über den Betriebseinnahmen von 162,86 Milliarden US-Dollar im gleichen Zeitraum lag.
Wenn man jedoch die Betriebssituation von Anthropic direkt anhand dieser beiden Zahlen misst, ist es tatsächlich leicht, Fehlurteile zu fällen.
Von diesem riesigen Verlust stammen 723,88 Milliarden US-Dollar aus der Fair-Value-Änderung von Finanzinstrumenten wie Wandelschuldverschreibungen und derivativen Verbindlichkeiten. Mit der Änderung der Unternehmensbewertung wird der Buchwert der relevanten finanziellen Verbindlichkeiten angepasst, was zu einem großen nicht operativen Verlust führt.
Im Vergleich dazu ist die tatsächliche Betriebsleistung von Anthropic stattdessen viel besser.
Im Jahr 2025 verzeichnete Anthropic einen Betriebsverlust von 8,06 Milliarden US-Dollar. In der ersten Hälfte des Jahres 2026 belief sich der Betriebsverlust auf 693 Millionen US-Dollar, wobei im zweiten Quartal allein ein Betriebsgewinn von 974 Millionen US-Dollar erzielt wurde. Gleichzeitig hat sich der Cashflow aus betrieblicher Tätigkeit von einem Nettoabfluss von 1,513 Milliarden US-Dollar im ersten Halbjahr des Vorjahres in einen Nettozufluss von 3,929 Milliarden US-Dollar verwandelt.
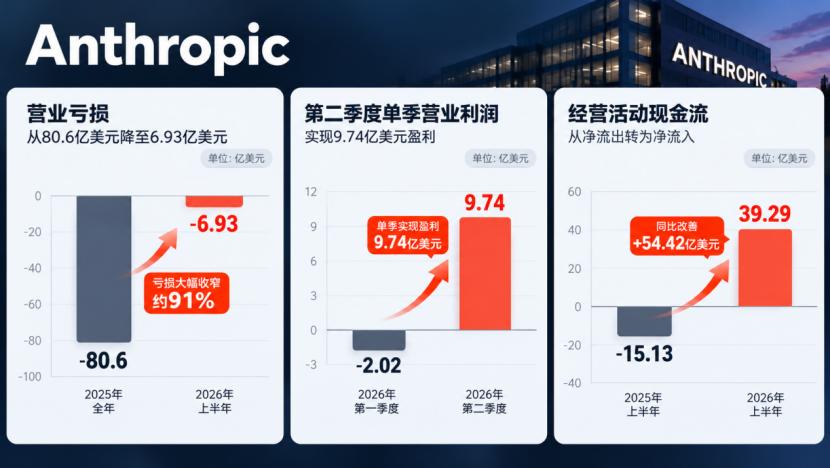
KI-Grafik: Daten stammen aus dem S-1-Prospekt von Anthropic
Natürlich bedeutet das nicht, dass Anthropic den Finanzierungsdruck bereits beseitigt hat. Für den zukünftigen Aufbau von Rechenleistung und Infrastruktur sind weiterhin große Investitionen erforderlich. Aber zumindest aus der aktuellen finanziellen Leistungsperspektive verbessert sich seine Betriebssituation tatsächlich.
Was diese Veränderung stützt, ist die schnell wachsende Einnahmenskalierung.
Im Jahr 2024 belief sich der Gesamtjahresumsatz von Anthropic nur auf 386 Millionen US-Dollar, im Jahr 2025 stieg er auf 4,585 Milliarden US-Dollar, und allein in der ersten Hälfte des Jahres 2026 erreichte der Umsatz bereits 162,86 Milliarden US-Dollar.
Der Kern des Wachstums wird nicht durch die monatlichen Abonnementgebühren von normalen Nutzern für Claude angetrieben, sondern durch die Einnahmen, die Unternehmen und Entwickler durch den kontinuierlichen Aufruf des Modells erzielen.
Laut Prospekt beliefen sich die nutzungsabhängigen Einnahmen von Anthropic im ersten Halbjahr auf etwa 131 Milliarden US-Dollar, was 80 % der Gesamteinnahmen ausmacht. Bis Ende September gab es mehr als 1900 Kunden, die in den vergangenen 12 Monaten mehr als 1 Million US-Dollar ausgegeben haben, davon etwa 250 mit Ausgaben von über 10 Millionen US-Dollar.
Diese Zahlen zeigen, dass Großmodelle bereits in den regulären Einkaufsbudgets einiger Unternehmen angekommen sind. Mit der schrittweisen Integration von Anwendungen wie Programmierung und Agenten in die Produktionsprozesse kaufen Unternehmen nicht mehr nur die Frage-Antwort-Fähigkeit des Modells, sondern wie viele praktische Arbeiten es erledigen kann.
Aber dass Kunden bereit sind, Geld auszugeben, bedeutet nicht, dass Modellunternehmen leicht Geld verdienen können. Komplexe Aufgaben bedeuten oft eine höhere Nutzungsfrequenz, längere Aufrufketten und einen größeren Verbrauch von Rechenressourcen.
Im Jahr 2025 beliefen sich die Kosten für Rechenleistung und Infrastruktur von Anthropic auf 7,326 Milliarden US-Dollar, was 160 % des Gesamtjahresumsatzes entspricht. In der ersten Hälfte des Jahres 2026 stiegen diese Kosten weiter auf 8,945 Milliarden US-Dollar, aber ihr Anteil am Umsatz im gleichen Zeitraum ist auf etwa 55 % gesunken.
Das heißt, Anthropic hat die Investitionen in Rechenleistung nicht verringert.
Daher zeigt dieser Prospekt uns zumindest eine Veränderung: Spitzen-Großmodelle sind nicht mehr nur Forschungsprojekte, die ständig riesige Geldsummen investieren müssen. Die echten Einnahmen von Unternehmenskunden können die hohen Ausgaben für Rechenleistung bereits in erheblichem Maße stützen und decken. Obwohl es noch einen Weg bis zu einem stabilen Profit gibt, hat Anthropic bereits einen anderen Betriebszustand gezeigt, der sich von der frühen Expansion unterscheidet, die ausschließlich auf Finanzierungen angewiesen ist.
Wie weit sind chinesische Großmodelle davon entfernt, die Kosten für Rechenleistung wieder zu verdienen?
Wenn man den Kommerzialisierungspfad von Anthropic mit den inländischen Modellunternehmen vergleicht, wird man eine interessante Veränderung feststellen.
In der Vergangenheit konzentrierte sich die Branchendiskussion über die Kommerzialisierung von inländischen Großmodellen mehr auf ein Wort: billig.
Von DeepSeek über Zhipu bis hin zu MiniMax haben inländische Modellunternehmen allgemein eine große Anzahl von Entwicklern und Anwendungsszenarien angesammelt, indem sie die Inferenzkosten gesenkt, die Modellfähigkeiten geöffnet und die API-Preise optimiert haben. Aber für Modellunternehmen, die ständig riesige Summen an Forschungsgeldern investieren müssen, sind niedrige Kosten nur ein Wettbewerbsvorteil. Es ist ebenso wichtig, wie man sie in Einnahmen und Gewinne umwandelt.
Schauen wir uns zuerst Zhipu an.
In der ersten Hälfte des Jahres 2026 erzielte Zhipu einen Umsatz von 954 Millionen Yuan, was einem Jahresanstieg von 399,7 % entspricht. Darunter beliefen sich die Einnahmen aus der offenen Plattform und dem API-Geschäft auf 825 Millionen Yuan, was 86,5 % der Gesamteinnahmen ausmacht.
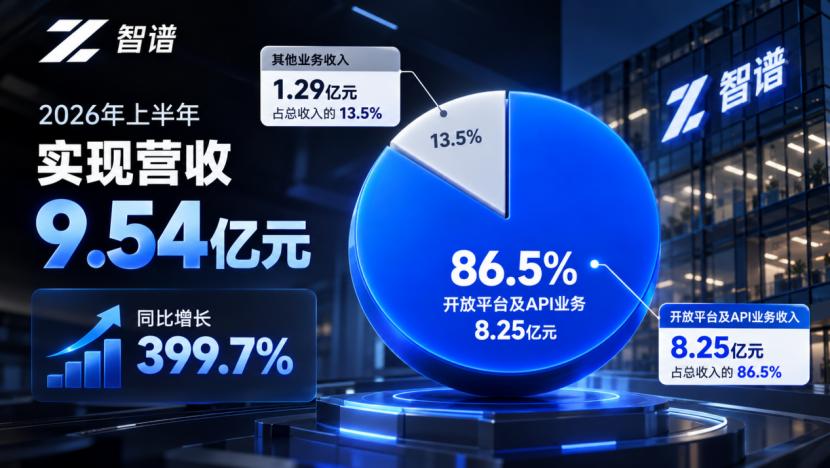
KI-Grafik. Daten stammen aus der Halbjahresleistungsmeldung von Zhipu 2026
Im Vergleich zur früheren Einnahmenstruktur, die hauptsächlich auf lokaler Bereitstellung basierte, ist das API-Geschäft zur Haupteinnahmequelle von Zhipu geworden. Das heißt, immer mehr Entwickler und Unternehmen rufen das Modell kontinuierlich über eine einheitliche Plattform auf, anstatt nur einmalige Bereitstellungsdienste zu kaufen.
Noch bemerkenswerter ist, dass das Umsatzwachstum von Zhipu nicht vollständig durch Preissenkungen zur Mengensteigerung erreicht wird.
Laut seinem Halbjahresbericht stieg der durchschnittliche Verkaufspreis von Zhipu-APIs im ersten Halbjahr um etwa 101 %, die Inferenzkosten pro Token sanken um 80 % gegenüber Jahresbeginn, und die Bruttomarge des Cloud-Bereitstellungsgeschäfts verbesserte sich auf 24,6 %.
Obwohl die Änderung des durchschnittlichen Verkaufspreises von Faktoren wie Produkt- und Kundenstruktur beeinflusst wird, zeigt sie zumindest, dass mit der Ausweitung der Anwendungsanforderungen wie Programmierung, komplexe Inferenz und Agenten einige inländische Modelle einen größeren Preisspielraum erhalten.
Die Situation von MiniMax ist ebenfalls repräsentativ.
In der ersten Hälfte dieses Jahres erreichte der Umsatz von MiniMax 116,6 Millionen US-Dollar, was einem Jahresanstieg von 283,1 % entspricht. Darunter beliefen sich die Einnahmen aus der offenen Plattform und Unternehmensdiensten auf 73,9 Millionen US-Dollar, was 63,4 % der Gesamteinnahmen ausmacht.
Gleichzeitig stieg seine Gesamtbruttomarge von 12,1 % im gleichen Zeitraum des Vorjahres auf 17,9 %. Die Forschungs- und Entwicklungsausgaben beliefen sich jedoch noch auf 296,9 Millionen US-Dollar, und der bereinigte Nettoverlust betrug etwa 293 Millionen US-Dollar.
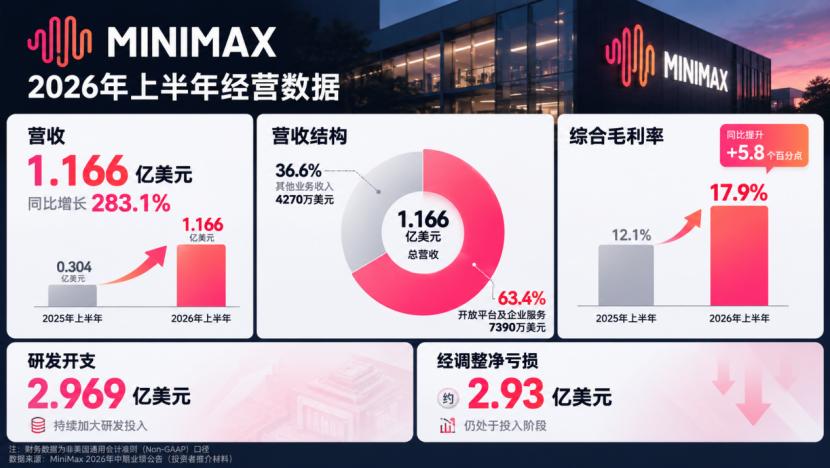
KI-Grafik. Daten stammen aus dem „Halbjahresergebnis 2026“ von MiniMax
Die Geschäftspfade der beiden Unternehmen sind nicht vollständig identisch, aber sie spiegeln beide eine Veränderung wider: Die Kommerzialisierung von inländischen Großmodellen stützt sich nicht mehr nur auf niedrige Preise, um Nutzer zu gewinnen. APIs und Unternehmensdienste bilden eine kontinuierlich wachsende Einnahmequelle.
Natürlich bedeutet Umsatzwachstum nicht, dass das Rentabilitätsproblem bereits gelöst ist. Für Modellunternehmen, die weiterhin hohe Investitionen in Forschung und Entwicklung aufrechterhalten müssen, gibt es noch einige Rechnungen klarzustellen.
Zuerst die Preisfähigkeit.
Im Gegensatz zu traditioneller Software erfordert jeder Aufruf eines Großmodells den Verbrauch von Rechenressourcen. Insbesondere komplexe Agentenaufgaben können mehrere Inferenzrunden, Toolaufrufe und Teilaufgabenausführung beinhalten, was einen höheren Verbrauch an Rechenleistung mit sich bringt.
Anthropic weist auch im Prospekt darauf hin, dass Agent-Arbeitslasten zu einem unverhältnismäßigen Anstieg des Rechenleistungsbedarfs im Verhältnis zu den Einnahmen führen können.
Daher ist es zwar wichtig, dass die Inferenzkosten sinken, aber der entscheidende Punkt ist, ob die Hersteller gleichzeitig mit der Kostenverbesserung ein angemessenes Preisniveau aufrechterhalten können, anstatt alle Gewinne aus der Effizienzsteigerung für Preissenkungen zu verwenden.
Aus diesem Grund ist der gleichzeitige Anstieg des durchschnittlichen Verkaufspreises von Zhipu-APIs und der Rückgang der Inferenzkosten bemerkenswerter als das einfache Wachstum des Token-Aufrufvolumens.
Zweitens die Kundenstruktur und die kommerziellen Kanäle.
Dass Anthropic große Unternehmenseinnahmen erzielen kann, hängt eng mit seiner Kundenbasis und der Cloud-Computing-Ökologie zusammen. In der ersten Hälfte des Jahres 2026 stammen etwa 48 % der Einnahmen aus Modelldiensten, die über den Marktplatz von Cloud-Dienstanbietern verkauft werden.
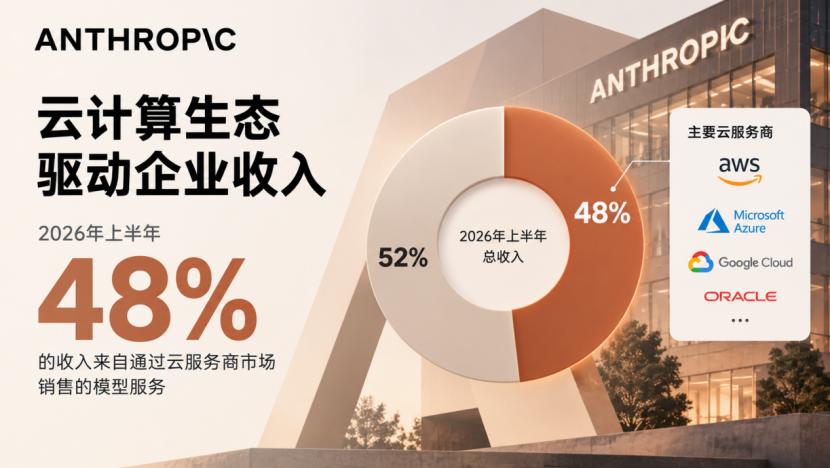
KI-Grafikdaten stammen aus dem S-1-Prospekt von Anthropic
Das bedeutet, selbst führende unabhängige Modellunternehmen müssen große Cloud-Plattformen nutzen, um Kunden zu erreichen.
Inländisch gibt es ebenfalls unterschiedliche Kommerzialisierungspfade. Große Konzerne wie Alibaba, ByteDance und Tencent können Modelldienste über ihre Cloud-Computing, Bürosoftware und bestehende Geschäftsökologien fördern; während unabhängige Modellunternehmen wie Zhipu und MiniMax ihre eigene Kundengruppe über offene Plattformen, professionelle Modellfähigkeiten und Anwendungsprodukte aufbauen.
Beide Modelle haben ihre eigenen Vorteile, aber das gemeinsame Problem, dem sie gegenüberstehen, lautet: Wie man durch Produkterfahrung, Servicequalität und Kundenbeziehungen nachhaltige kommerzielle Wettbewerbsfähigkeit aufbaut, wenn die Modellfähigkeiten allmählich populär werden.
Schließlich geht es darum, wie der Kapitalmarkt diese Modellunternehmen bewertet, die noch hohe Investitionen tätigen.
Dieses Jahr sind Zhipu und MiniMax bereits an die Hongkonger Börse gegangen, und Anthropic hat offiziell seinen Prospekt eingereicht. Mit dem Gang der Modellunternehmen auf den öffentlichen Kapitalmarkt werden die Außen