Frust ablassen und Geld verschwenden, andauernde Lieferengpässe – hat SK Hynix die Speicheraktien im Alleingang in die Höhe getrieben?
SK Hynix veröffentlichte am 28. nach Peking-Zeit die Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026, die insgesamt gut ausfielen. Obwohl die Finanzkennzahlen keine großen Überraschungen im Vergleich zu den Erwartungen der Großbanken boten, lagen die Preisanstiege bei DRAM und NAND Flash über den Erwartungen. Gleichzeitig übertraf die angegebene Wachstumsrate der Speicherauslieferungen im nächsten Quartal die Prognosen und beschleunigte sich, was darauf hindeutet, dass Angebot und Nachfrage auf dem aktuellen Markt nach wie vor angespannt sind und das anschließende Leistungswachstum nicht gering ausfallen wird.
01 Gesamtleistung: Umsatz und Betriebsgewinn übertreffen beide die Erwartungen, aber die Wachstumsrate sinkt quartalsweise ab
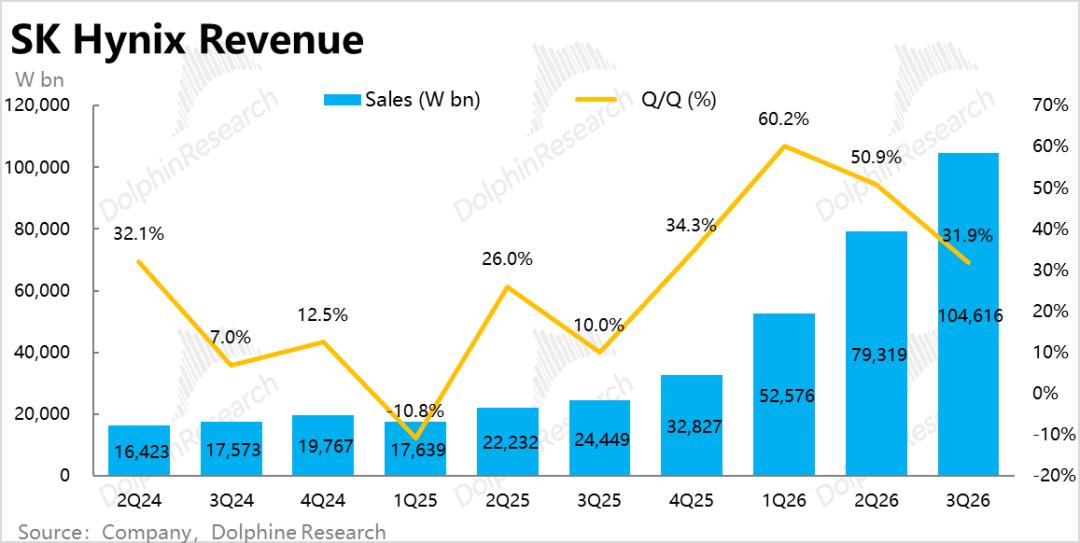
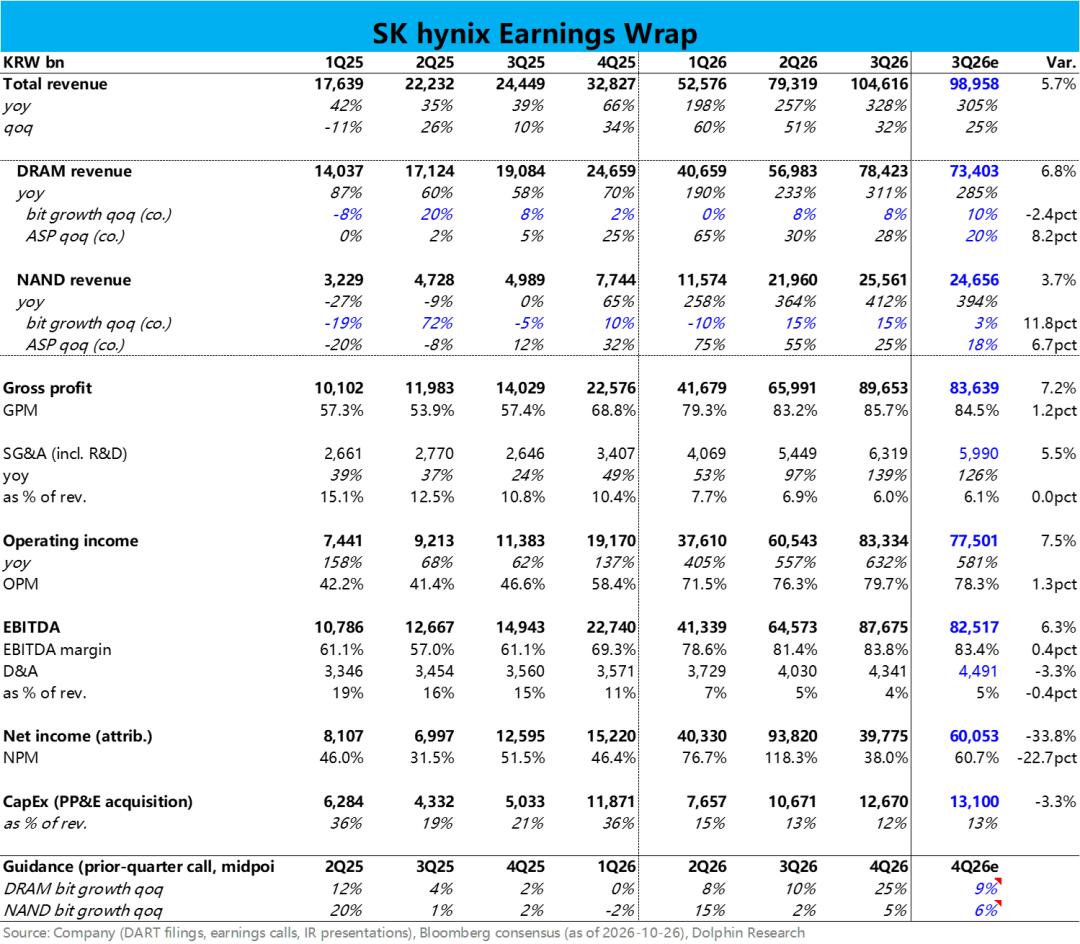
Der Umsatz von SK Hynix in diesem Quartal belief sich auf 104,6 Billionen Won, was einem Quartalsanstieg von 32 % entspricht und etwa 6 % über der einheitlichen Prognose von Bloomberg (99,0 Billionen Won) liegt, aber im Wesentlichen mit den Erwartungen einiger Großbanken übereinstimmt. Die quartalsweise Umsatzwachstumsrate sank von +51 % im 2. Quartal auf +32 %, das durch Preiserhöhungen angetriebene hohe Wachstum nimmt quartalsweise ab.
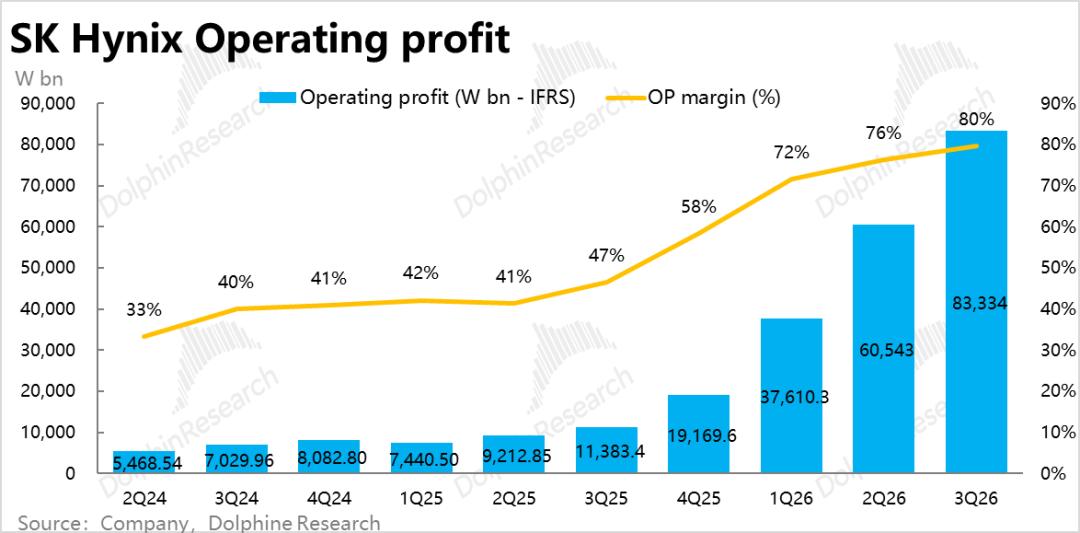
Der Betriebsgewinn belief sich auf 83,3 Billionen Won, was einem Quartalsanstieg von 38 % entspricht, über der einheitlichen Prognose von 77,5 Billionen Won liegt und auch nur grob mit den Erwartungen der Großbanken übereinstimmt. Die Gewinnmarge stieg mit den Produktpreiserhöhungen weiter um etwa 3,4 Prozentpunkte im Quartalsvergleich.
Der Nettogewinn belief sich auf 39,8 Billionen Won, was deutlich unter der einheitlichen Prognose (etwa 60 Billionen Won) liegt. Dies ergibt sich aus wechselkursbedingten Verlusten durch die Aufwertung des Won und Verlusten im Zusammenhang mit Anlagevermögen, aber diese nicht betriebsbedingten Faktoren müssen nicht übermäßig beachtet werden.
Insgesamt zeigen die beiden Kernfinanzdaten Gesamtumsatz und Betriebsgewinn eine gute Leistung, aber für optimistischere Investoren sind sie keine große Überraschung.
02 Aufteilung nach Menge und Preis (Kernpunkt): Preis übertrifft die Erwartungen deutlich, Auslieferungen entsprechen im Großen und Ganzen den Prognosen
a) DRAM: Auslieferungen entsprechen den Erwartungen, der ASP-Anstieg übertrifft die Prognosen deutlich
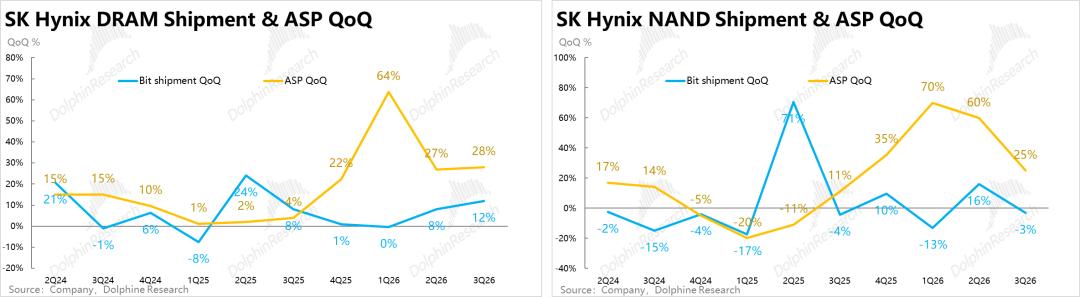
Die DRAM-Auslieferungen in diesem Quartal stiegen im Quartalsvergleich um etwa 10 %, was mit der Unternehmensprognose und der einheitlichen Erwartung übereinstimmt und eine normale Leistung darstellt. Der Höhepunkt ist, dass der ASP im Quartalsvergleich um 20 % stieg, weit über der einheitlichen Erwartung von genau 20 % (etwas höher als die Prognosen der Großbanken). Und er liegt nur geringfügig unter dem Anstieg von etwa +30 % im 2. Quartal. Der zuvor quartalsweise verlangsamte Preisanstieg stabilisiert sich, was der Markt als Zeichen für einen nach wie vor angespannten Angebots-Nachfrage-Lücke verstehen wird.
Trotzdem möchte Delphin Research darauf hinweisen, dass der in der Unternehmensbilanz ausgewiesene ASP die zuvor mit Kunden vereinbarten Vertragspreise widerspiegelt, die deutlich unter den Marktpreisen liegen. Der dargestellte Preisanstieg ergibt sich hauptsächlich daraus, dass die neu gelieferten Vertragspreise die Lücke zu den Marktpreisen verkleinern. Außerdem stammt ein Teil des Preisanstiegs auch aus dem strukturellen Einfluss des gestiegenen Anteils von HBM4.
b) NAND: Auslieferungen gehen leicht zurück, der ASP-Anstieg übertrifft ebenfalls die Erwartungen
Die NAND-Auslieferungen in diesem Quartal sanken im Quartalsvergleich leicht, unter der einheitlichen Erwartung von etwa +3 %. Der ASP stieg im Quartalsvergleich um rund 20 %, weit über der einheitlichen Erwartung von etwa +18 %. Die Logik hinter dem NAND-Preisanstieg sollte der von DRAM ähneln.
Was die unter den Erwartungen liegenden Auslieferungsmengen betrifft, erklärte das Unternehmen, dass es die Verkäufe aktiv auf hochwertige Produkte wie 321-Layer-Enterprise-SSD konzentriert, wovon der ASP von NAND auch durch den gestiegenen Anteil von SSD profitiert. Historisch gesehen ist die Wachstumsrate der NAND-Auslieferungen häufig gelegentlich negativ, was keine besonders unerwartete Situation darstellt.
03 Bruttomarge steigt, Kostenquote sinkt
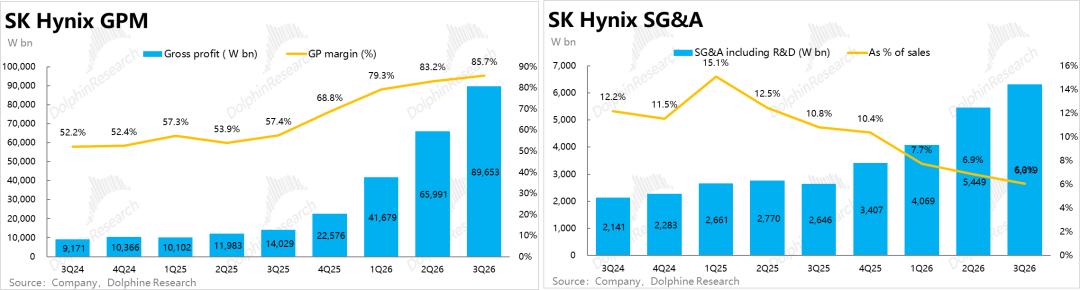
Die bereits hohe Bruttomarge erreichte 85,7 %. Mit dem weiteren über den Erwartungen liegenden Preisanstieg der Produkte stieg sie im Quartalsvergleich um weitere etwa 2,5 Prozentpunkte, über der einheitlichen Prognose von 84,6 %. Die betrieblichen Gesamtkosten beliefen sich auf 6,3 Billionen Won, die zwar im Jahresvergleich um 139 % stiegen, aber bei einer schnelleren Umsatzwachstumsrate wurde die Kostenquote kontinuierlich verwässert und schrumpfte in diesem Quartal um weitere 0,9 Prozentpunkte. Der Anstieg der Bruttomarge und der Rückgang der Kostenquote treiben gemeinsam die Betriebsgewinnmarge nach oben.
04 Prognose: DRAM-Auslieferungen im 4. Quartal beschleunigen sich auf einen Anstieg von rund 20 % im Quartalsvergleich
Die Prognose für die DRAM-Auslieferungen im 4. Quartal 2026 sieht einen quartalsweisen Anstieg von rund 20 % vor, was einen sprunghaften Anstieg gegenüber der früheren Wachstumsrate von etwa 10 % darstellt und die Erwartungen deutlich übertrifft. NAND wächst im mittleren einstelligen Bereich, was im Wesentlichen mit der einheitlichen Prognose (+5,7 %) übereinstimmt.
Für die starke Beschleunigung der DRAM-Auslieferungen führt das Unternehmen die Ausweitung der Produktion am neuen Knotenpunkt 1c und die Hochlaufphase von M15X (volle Produktion zum Jahresende) an. Dies ist zweifellos ein großer Vorteil für die Leistungstrends des Unternehmens mittelfristig. Aufgrund des langsamen Produktionshochlaufs zuvor stammte das Leistungswachstum des Unternehmens fast vollständig von Preiserhöhungen. Selbst wenn sich die Preiserhöhungen in Zukunft verlangsamen, kann es mehr durch den Anstieg der Auslieferungsmengen ergänzt werden, um eine Umsatzwachstumsrate von 30 % bis 40 % aufrechtzuerhalten.
05 Kapitalausgaben:
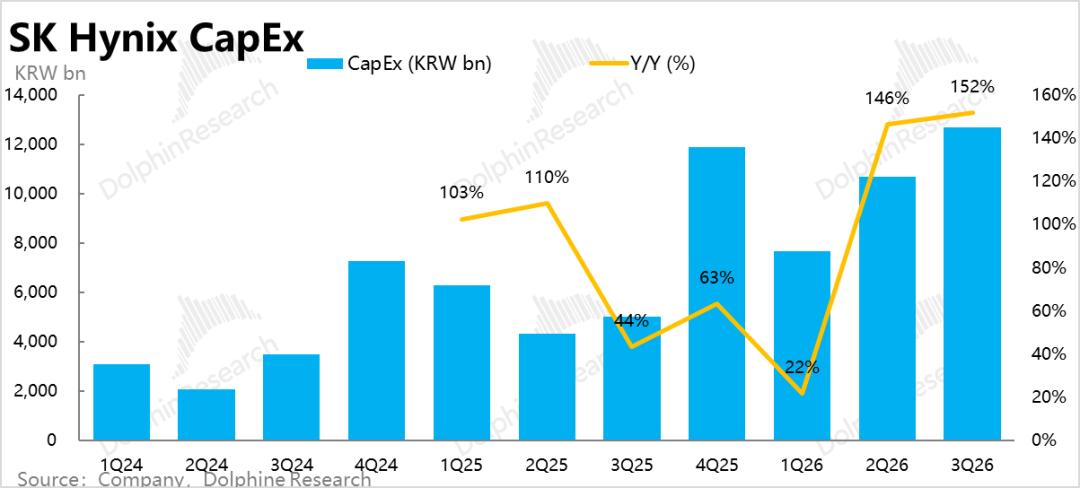
In diesem Quartal beliefen sich die Barausgaben für den Erwerb von Anlagevermögen auf 12,7 Billionen Won, was einem Quartalsanstieg von 19 % entspricht und geringfügig unter der einheitlichen Prognose von Bloomberg (13,1 Billionen Won) liegt. Gemäß der im Juli angegebenen Investitionsskala für 2026 im hohen Bereich von 40 Billionen Won ergibt sich implizit, dass die Capex im 4. Quartal etwa 16 bis 18 Billionen Won erreichen wird und deutlich zu beschleunigen beginnt.
Darüber hinaus erwartet das Unternehmen, dass die Capex im Jahr 2027 deutlich steigen wird, und sie wird in drei Bereiche investiert: Ausrüstungsinvestitionen für fortschrittliche Herstellungsverfahren, den Hochlauf von Yongin Y1 sowie in in- und ausländische Infrastruktur. Dies stimmt mit unserer Erwartung überein, dass die Produktionskapazitäten ab 2027 deutlich hochlaufen werden.
06 Aktionärsrendite: Rendite von 7 % bis 10 % im Geschäftsjahr 2026
Das Unternehmen hat offiziell angekündigt, dass die gesamte Aktionärsrendite im Geschäftsjahr 2026 etwa 100 Billionen Won beträgt (einschließlich der Jahresenddividende), davon nicht weniger als 30 Billionen Won als Bardividende und nicht weniger als 60 Billionen Won für Rückkäufe und Löschung von Aktien, was 50 % des freien Cashflows des Jahres entspricht. Im dritten Quartal wurde beschlossen, Folgendes auszuzahlen: ① Bardividende von 14 Billionen Won; ② Neuer Aktienrückkauf von 20 Billionen Won, wovon etwa 10 Billionen Won für die Aktionärsrendite verwendet und vollständig gelöscht werden, und weitere etwa 10 Billionen Won für die Mitarbeitervergütung verwendet werden, die nicht zur Aktionärsrendite zählt.
Bei einem jährlichen Rückgabebetrag von etwa 100 Billionen Won beträgt die Rendite an der US-Börse etwa 7 %, und an der koreanischen Börse liegt die Rendite aufgrund des Preisabschlags bei bis zu 10 %.
07 Langfristige Lieferverträge:
Die unterzeichneten Langfristverträge decken mehr als 50 % der gesamten Produktionskapazitäten für die Jahre 2027 und 2028 ab; es wurden 14 Hauptkunden unter Vertrag genommen (im Juli waren es etwa 10); die Standardvertragslaufzeit beträgt 5 Jahre, mit einigen Kunden werden Verlängerungen verhandelt; der Preis schwankt innerhalb der mit den Kunden vereinbarten Bandbreite entsprechend der Marktlage. Zuvor war der Marktkonsens, dass die Abdeckungsrate der Langfristverträge von SK Hynix relativ niedrig ist, aber jetzt ist die Sichtbarkeit und der Abwärtsschutz der zukünftigen Leistung des Unternehmens deutlich gestiegen. Das Unternehmen plant, die Abdeckungsrate der Langfristverträge mittel- und langfristig auf einem ähnlichen Niveau zu halten, und behält Flexibilität für die restlichen Produktionskapazitäten; der Preis kann auch mit der Marktverbesserung einen Teil des Aufwärtspotenzials erfassen.
08 Nachgelagerte Struktur: Der Anteil der Server steigt weiter, die Abhängigkeit von KI vertieft sich weiter
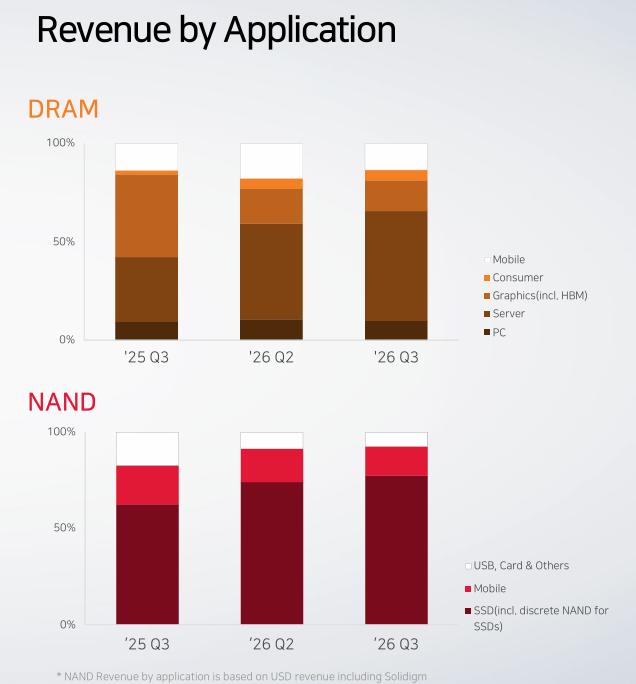
Betrachtet man die Einnahmestruktur nach Anwendungen, ist der Anteil der Server an den DRAM-Einnahmen von etwa 30 % vor einem Jahr auf etwa die Hälfte im zweiten Quartal gestiegen und hat in diesem Quartal weiter über 50 % erreicht. Zusammen mit der Grafikkategorie mit HBM machen Rechenzentrumsbezogene Einnahmen etwa 70 % der DRAM-Einnahmen aus, während Handys und PCs zusammen nur etwa 20 % ausmachen. Bei NAND ist es ähnlich: Der Anteil der hauptsächlich auf Enterprise ausgerichteten SSD ist von etwa 60 % vor einem Jahr auf fast 80 % gestiegen. Das Wachstum von SK Hynix hängt zunehmend von den Kapitalausgaben von KI-Servern und XPU-Herstellern (NVIDIA, AMD sowie selbst entwickelten Chips von Cloud-Anbietern) ab.
09 Übersicht der Kernindikatoren
Standpunkt von Delphin Research:
Die Gesamtmenge dieser Finanzergebnisse bietet keine großen Überraschungen, die zusätzlichen Informationen liegen in der Struktur: Der Preisanstieg der Produkte ist stärker als erwartet, die Auslieferungen im nächsten Quartal beschleunigen sich deutlich, und die Langfristverträge werden erstmals quantifiziert und decken mehr als die Hälfte ab. Alle drei Punkte deuten gemeinsam darauf hin, dass Angebot und Nachfrage nach wie vor angespannt sind und die Leistung kurz- und mittelfristig keine Sorgen bereitet; der eigentliche Streitpunkt liegt darin, wie lange der Zyklus noch andauern wird.
Das Signal, das diese Leistung übermittelt, ist eher optimistisch. Der über den Erwartungen liegende Preisanstieg bricht den früheren Trend des kontinuierlichen Rückgangs der Anstiegsrate und kann die Sorgen des Marktes beseitigen, ob die Speicherpreise nicht mehr steigen können. Die Wachstumsrate der Auslieferungen springt von 10 % auf über 20 %, sodass selbst wenn sich der Preisanstieg verengt, der Umsatz weiterhin durch die Mengensteigerung angetrieben werden kann, was die Nachhaltigkeit des Wachstums stärkt.
Aber die Leistungsflexibilität, die durch die Mengensteigerung entsteht, ist offensichtlich geringer als die durch den Preisanstieg, und mit dem Anstieg der Basis wird das Leistung