Massive Umwälzung von 9700 Filialen: Junge Menschen treten in die Ära des rein pragmatischen Alltagslebens ein
Der Dienstleistungskonsum ist bereits der „Ballaststein“ zur aktuellen Ankurbelung des Konsums und der „Hauptantrieb“ für das künftige Konsumwachstum.
Daten des Nationalen Statistikamts für die ersten drei Quartale dieses Jahres zeigen, dass der Umsatz mit Dienstleistungen im Jahresvergleich um 5,0 % gestiegen ist und damit den Warenumsatz, der nur um 1,0 % wuchs, deutlich übertrifft. Hinter den Zahlen erlebt die Markenkombination der Vorzeige-Einkaufszentren einen drastischen Wandel im Stil von „Austausch der alten Mieter durch neue“.
Laut den Daten von Winshang Data haben die Vorzeige-Einkaufszentren in 12 Städten im dritten Quartal dieses Jahres insgesamt mehr als 9700 Geschäfte angepasst, mit einem Verhältnis von neu eröffneten zu geschlossenen Geschäften von 1,10. Das Verhältnis von neu eröffneten zu geschlossenen Geschäften in allen fünf Geschäftssparten liegt über 1, und die Expansion weist eine strukturelle Differenzierung auf.
Einerseits verlieren die großen Marken, die einst die besten Ladenflächen besetzten, und die ersten Generationen von Internet-Hype-Marken, die früher großen Datenverkehr anzogen, kollektiv an Schwung; andererseits expandieren Marken in Bereichen wie Leicht-Outdoor, BM-Style für junge Frauen, Stressabbau-Spielzeug, aufstrebende Teegetränke, frische Snacks und Tisch-vorderes japanisches Küchenerlebnis rasant und erobern stetig neue Marktanteile.
Wenn junge Menschen, die „einfach nur ihr Leben leben“, nicht mehr blind dem Markenimage vertrauen, sondern mehr Wert auf das echte Erlebnis vor Ort legen, hat sich die Logik der Mieterauswahl in Einkaufszentren grundlegend geändert. In diesem Artikel zerlegen wir anhand der Daten von mehr als 9700 neu eröffneten und geschlossenen Geschäften die Logik der „neuen Markeneinführung“ im neuen Wirtschaftszyklus.
01.
Übersicht über die Umgestaltung von Einkaufszentren im dritten Quartal
Neue Geschäfte im Erdgeschoss und in der 2. Etage entwickeln sich stark
Im dritten Quartal haben die untersuchten Vorzeige-Einkaufszentren in 12 Städten insgesamt mehr als 9700 Geschäfte angepasst (neu eröffnete + neu geschlossene Geschäfte). Im Durchschnitt wurden pro Projekt mehr als 35 Geschäfte angepasst, und Projekte mit mehr als 50 angepassten Geschäften machen etwa 18 % aus, was im Wesentlichen dem Niveau des vorherigen Quartals entspricht. Typische Projekte umfassen das Dragon Dream City Life Center in Shanghai, das Longfor Hangzhou Binjiang Paradise Walk, das Wuhan Wushang MALL, das Longfor Chongqing Times Paradise Walk und das Nanjing Golden Eagle World.
Aktive Expansion von Gastronomie- und Erlebnisgeschäften in mittelpreisigen / volkstümlichen Einkaufszentren
Im Vergleich zum zweiten Quartal zeigen sich mittelpreisige / volkstümliche Einkaufszentren im dritten Quartal widerstandsfähiger, wobei das Verhältnis von neu eröffneten zu geschlossenen Geschäften auf 1,16 gestiegen ist; gehobene / mittelgehobene Einkaufszentren haben den Tiefpunkt durchschritten und erholen sich, wobei das Verhältnis auf 1,03 gestiegen ist.
Nach Geschäftssparten betrachtet: Der Einzelhandel steht unter Druck: Die Differenz zwischen dem Anteil neu geschlossener Geschäfte und dem Anteil neu eröffneter Geschäfte hat sich weiter vergrößert, und die Schrumpfung ist in mittelpreisigen / volkstümlichen Einkaufszentren noch deutlicher, was zum Hauptgrund für die Beeinträchtigung der Gesamtleistung geworden ist; Die Gastronomie entwickelt sich stetig nach oben: Sie ist der Hauptantrieb für das Wachstum und expandiert in mittelpreisigen / volkstümlichen Einkaufszentren noch aktiver; Die Sparte für Kinder und Eltern zeigt Differenzierung: Sie expandiert entgegen dem Trend in mittelpreisigen / volkstümlichen Einkaufszentren, während sie in gehobenen / mittelgehobenen Einkaufszentren unter Schrumpfung leidet; Kultur, Sport, Unterhaltung und Lebensdienstleistungen expandieren aktiv: Beide Sparten sind in mittelpreisigen / volkstümlichen Einkaufszentren aktiver, was die beschleunigte Umorientierung des Konsums auf Erlebnis und tägliche Dienstleistungen widerspiegelt.
Das Erdgeschoss und die 2. Etage führen stark an, die oberen Etagen stehen unter Druck
Betrachtet man das Verhältnis von neu eröffneten zu geschlossenen Geschäften nach Etagen, so weisen die Vorzeige-Einkaufszentren im dritten Quartal das Muster von „Expansion im Erdgeschoss und in der 2. Etage, Umstrukturierung in den Untergeschossen B1/B2, Druck auf den oberen Etagen“ auf.
■ Etagen mit hohem Anteil neuer Einzelhandelsgeschäfte: 1. bis 3. Etage
Im Erdgeschoss liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften bei 1,17, was weiterhin die Spitzenposition einnimmt. Der Anteil neu eröffneter Geschäfte beträgt 64,2 %, aber der Anteil neu geschlossener Geschäfte ist ebenfalls hoch, da Marken mit hoher Mietkraft und hoher Attraktivität alte Marken rasch ersetzen.
In der 2. Etage liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften bei 1,14 – sie ist das neue Kerngebiet für den Einzelhandel. Obwohl es hier zu gewissen Schrumpfungen kommt, ist sie die Etage mit dem höchsten Anteil neuer Einzelhandelsgeschäfte, sie übernimmt die aus dem Erdgeschoss abfließende Potenziale des Einzelhandels, hat gleichzeitig niedrigere Mieten als das Erdgeschoss und eine stärkere Einkaufsatmosphäre, während die Anpassungsmenge von Gastronomie und anderen Erlebnisangeboten in der 2. Etage gering ist, sodass sie kaum wahrgenommen wird.
Die 3. Etage verliert allmählich das Etikett „ausschließlich für Kinder und Eltern“. Kultur, Sport, Unterhaltung und Lebensdienstleistungen erobern diese Fläche. Die Geschäftssparte dieser Etage wandelt sich von dem traditionellen Kindereinzelhandel und Kinderspiel zu erlebnisorientierter Freizeit für Eltern und Kinder und hochwertigen Dienstleistungen.
■ Etagen mit hohem Anteil neuer Gastronomiegeschäfte: Untergeschosse B1/B2, 4. und 5. Etage
In den Untergeschossen B1/B2 liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften bei 1,10, wobei die hohe Anpassungsmenge beibehalten wird. In der Gastronomie findet eine drastische Umstrukturierung statt, die Eliminierungsrate von Freizeitgastronomie und chinesischer Küche ist hoch, während exotische Gastronomie, Accessoires, trendige digitale Produkte und IP-Themenläden aktiv expandieren, um die jugendliche und trendige Dynamik des unterirdischen Geschäftsviertels aufrechtzuerhalten.
In der 4. und 5. Etage übertrifft der Anteil neuer Gastronomiegeschäfte den Anteil neuer Einzelhandelsgeschäfte vollständig. Die 4. Etage kann durch die wirksame Ergänzung von Lebensdienstleistungen, Kultur, Sport und Unterhaltung eine leichte Expansion aufrechterhalten; in der 5. Etage hingegen ist der Verlust an Einzelhandelsgeschäften so groß, dass selbst die Ergänzung durch Gastronomie und Lebensdienstleistungen die Lücke, die durch die massiven Schließungen von Einzelhandelsgeschäften entstanden ist, nicht schließen kann.
02.
Merkmale der Entwicklung der Geschäftssparten in Einkaufszentren
Im dritten Quartal liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften in allen fünf Geschäftssparten unter den mehr als 9700 angepassten Geschäften über 1,0, was insgesamt eine Expansion zeigt. Dabei haben sich Einzelhandel sowie Kinder- und Elternbereich von dem Tiefpunkt erholt und von der Schrumpfung im letzten Quartal in eine Wachstumsphase übergegangen; Kultur, Sport, Unterhaltung und Lebensdienstleistungen weisen eine große Expansionsmenge auf, und die Gastronomie entwickelt sich stetig nach oben.
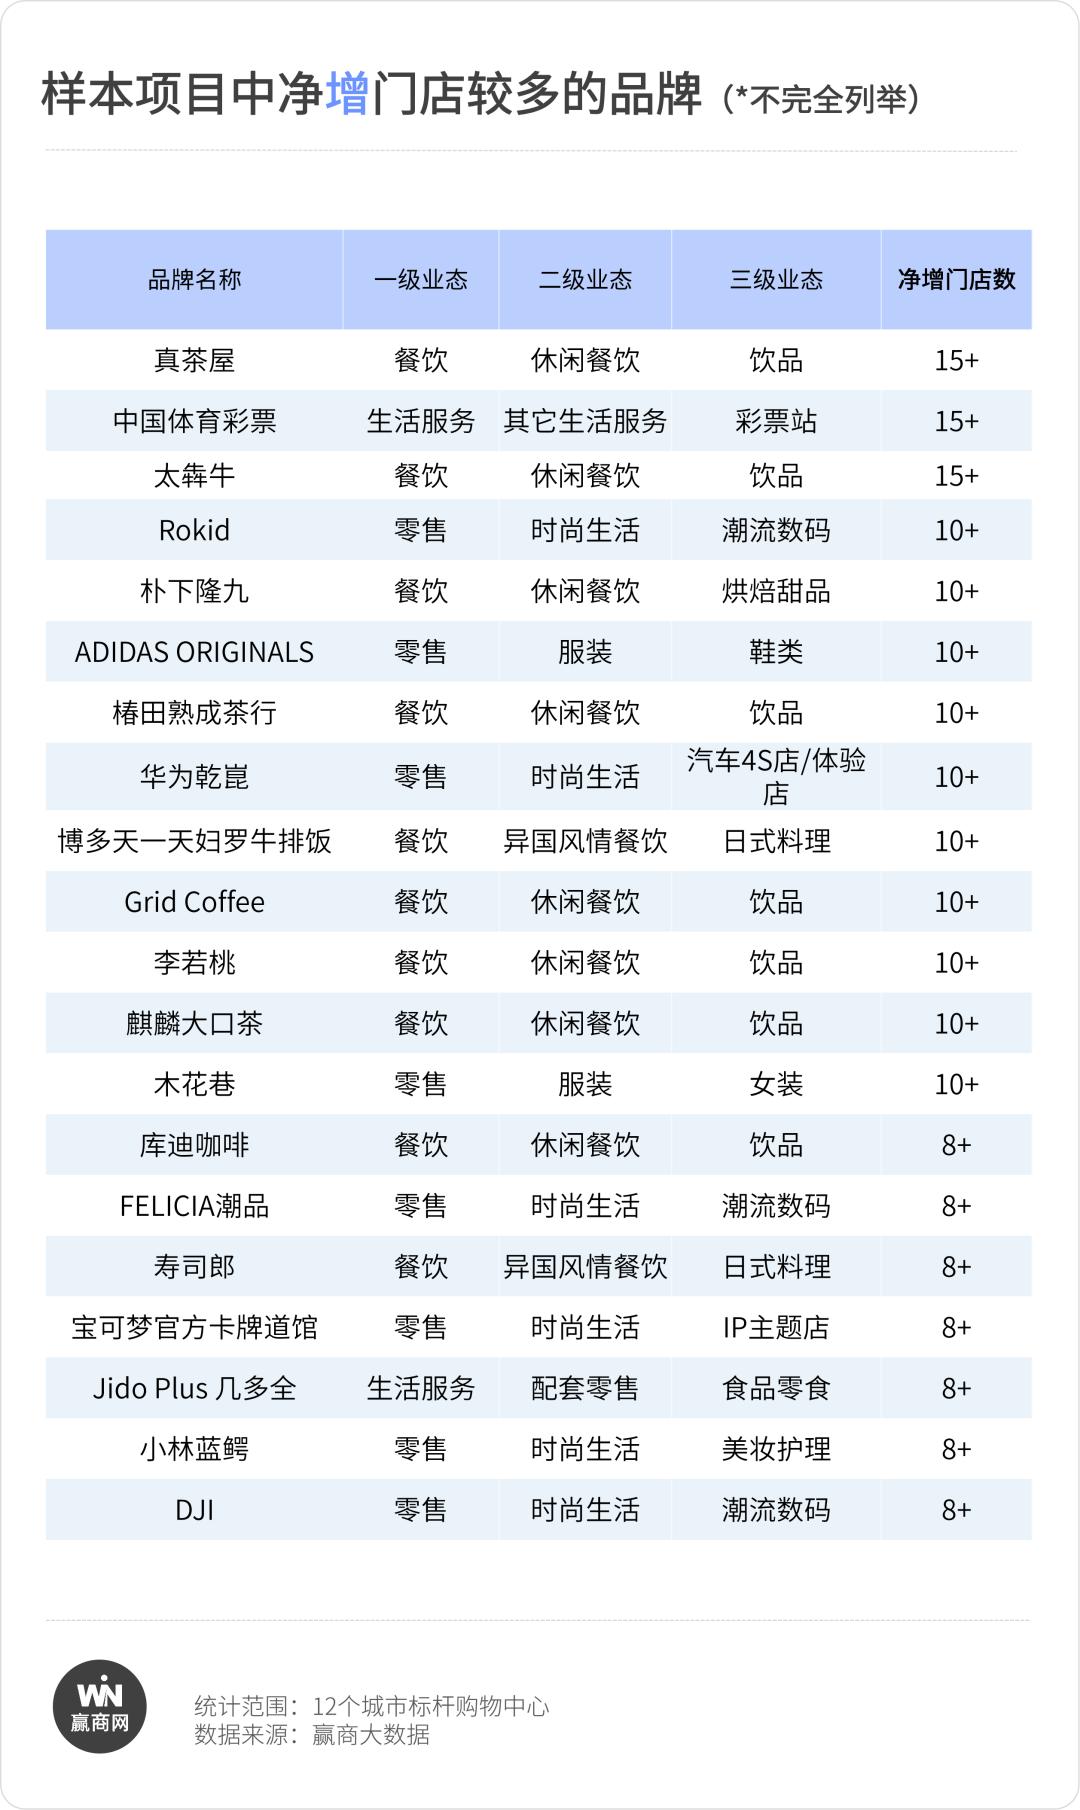
Zu den Marken mit einem großen Nettozuwachs an Geschäften gehören die Wuhaner Teegetränkemarke Zhen Chawu, die offizielle Pokémon-Karten-Arena und Jido Plus, die rasant aufgestiegen sind, während die Nanjing Teegetränkemarke Taibenniu und die aufstrebende Bäckereimarke Puxia Longjiu ihre Beliebtheit beibehalten haben; AR-Brillen-Marken wie Rokid und Huawei Qiankun haben ebenfalls hervorragende Leistungen gezeigt.
Sie spiegeln die aktuellen Vorlieben der Einkaufszentren bei der Mieterauswahl wider. Aufstrebende Teegetränke und Bäckereiprodukte, frische Snacks sind zu „Waffen“ geworden, mit denen Einkaufszentren den Kundenstrom sichern und häufige Besuche fördern können; IP-Themenläden und Lotteriestellen können „kleine Glücksmomente“ bieten und den fragmentierten Stressabbau-Bedarf junger Menschen erfüllen, weshalb sie stetig beliebt sind; In der Phase des Rückgangs des traditionellen Einzelhandels sind trendige digitale Produkte und neue Energiefahrzeuge mit hoher Mietkraft und starkem Erlebniswert zu „harten Währungen“ geworden, mit denen Einkaufszentren leere Ladenflächen füllen können.
Im Gegensatz dazu führen Marken mit einem großen Nettorückgang an Geschäften wie New Balance den Rückgang an, und eine Reihe traditioneller Sportmarken schrumpfen kollektiv; etablierte große Gastronomiemarken wie Coucou Hotpot und Xibei, sowie beliebte Getränkemarken wie Blueglass und BONJOUR erleben ebenfalls einen Abschwung.
Einkaufszentren „entfernen überschüssiges Wasser“, indem sie Marken, die keinen ausreichenden Kundenstrom mehr anziehen und ihren Glanz verloren haben, verdrängen und hochwertige Ladenflächen an „neue Arten“ übergeben, die über stärkere umfassende Betriebsfähigkeiten verfügen und besser zu den aktuellen Konsumtrends passen, um den Geschäftsraum zu erneuern und den Wert der Immobilie zu steigern.
Einzelhandel - Bekleidung: Erholung vom Tiefpunkt, Emotionen und Stil werden zum „Wachstumsmotor“
Im dritten Quartal wurden im Einzelhandel mehr als 2200 Geschäfte neu eröffnet und mehr als 2200 Geschäfte neu geschlossen.
Fast 1200 Bekleidungsgeschäfte wurden neu geschlossen, weniger als 1000 neue Geschäfte wurden eröffnet, das Verhältnis von neu eröffneten zu geschlossenen Geschäften liegt bei 0,85, hat sich aber gegenüber dem letzten Quartal bereits von dem Tiefpunkt erholt. Die meisten Teilsegmente schrumpfen weiter, mit Ausnahme von Bekleidungszubehör und besonderer Bekleidung liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften unter 1; Herrenbekleidung entwickelt sich weiterhin schwach. Hinter der Schrumpfung des Gesamtmarktes findet eine extrem starke interne Umstrukturierung der Produktkategorien statt.
■ Umstrukturierung von Sportschuhen und -bekleidung, der Trend des „allgemeinen Sports“ geht zurück, Professionalität und Komfort übernehmen die Führung
Einstige Hauptmieter großer Ladenflächen wie New Balance, Under Armour, Champion und PUMA schrumpfen.
Leicht-Outdoor-Marken wie BENLAI und Fitness Pony sowie professionelle Outdoor-Marken wie Outopia, Wilson, Pelliot und mont·bell expandieren stetig; Marken, die auf extremen Tragekomfort und Entspannung setzen wie Crocs und BIRKENSTOCK, sowie die amerikanische Retro-Serie NB1906 treffen genau die Nachfrage nach trendiger Kleidung für Szenarien wie Citywalk, tägliches Pendeln, Camping und Radfahren.
■ Die „Vorliebe für Neues und Abneigung gegen Altes“ bei Damenbekleidung verstärkt sich, Designfähigkeit und Preis-Leistungs-Verhältnis werden zu den beiden Hauptwettbewerbsfaktoren
Die Marke für reife und künstlerische Damenbekleidung Muhuaxiang hat innerhalb der Saison mehr als 10 neue Geschäfte in den untersuchten Projekten eröffnet, Marken wie RicoVea, die Straßenfreizeit und modische Berufsbekleidung kombiniert, Mardi Ladin, die auf französischen entspannten Stil setzt, RE'VAN mit künstlerischem Hintergrund und YuLan, die neue chinesische Bekleidungsmarke, die den aktuellen Trend für chinesischen Stil trifft, haben mehrere neue Geschäfte eröffnet und erobern den Markt durch ihren deutlichen Stil.
Chinesische „BM-Stil“-Marken wie W.Management und one moment überholen koreanische Fast-Fashion-Marken, die von chuu repräsentiert werden, durch große Lagerhäuser, süße und freche Mädchenstile und Preise von etwa 100 Yuan.
Gleichzeitig ziehen sich Damenbekleidungsmarken ohne deutliches Stil-Label, mit unklarer Positionierung und überhöhten Preisen rasch zurück.
■ Der Verkauf von „Emotionen“ ist besser als der Verkauf von „Funktionen“, nicht standardisierte Bekleidung expandiert stark
WASAI LIVING präsentiert sich als globales Lifestyle-Kollektionsgeschäft für Farben und schafft ein sehr „besuchsfreundliches“ Stressabbau-Kaufhaus mit interessanten Produkten wie Socken, Hüten und Kleidungsstücken in hochgesättigten „Dopamin-Farben“; muva. fügt Emotionen in Lederaccessoires ein und „heilt“ junge Kunden durch runde, fließende Konturdesigns und Farben im Vintage-Stil. Sie expandiert nicht nur stetig in Vorzeige-Einkaufszentren im Inland, sondern ist auch erfolgreich nach Südostasien expandiert.
Einzelhandel - Modisches Leben: Internationale Luxusmarken verkaufen sich nicht mehr gut, Kategorien für „erschwingliche Selbstbelohnung“ werden zur Notwendigkeit
Das Verhältnis von neu eröffneten zu geschlossenen Geschäften im Bereich modisches Leben liegt bei 1,23. Trendige digitale Produkte entwickeln sich rasant, wobei das Verhältnis von neu eröffneten zu geschlossenen Geschäften gegenüber dem letzten Quartal weiter auf 2,46 gestiegen ist; Kosmetik- und