AI transformiert grenzüberschreitende Zahlungen: Effizienz, Risikomanagement und das kommerzielle Zeitalter der Agenten
Das Bezahlen wird immer bequemer. Ob beim Online-Einkauf, bei der Online-Bestellung oder beim Offline-Konsum, Verbraucher müssen nur klicken, einen QR-Code scannen oder das Gerät berühren, um die Zahlung abzuschließen. In diesen wenigen Sekunden läuft hinter den Kulissen tatsächlich ein komplexes Zahlungssystem.
Weltweit finden solche Transaktionen Millionen Mal pro Minute statt, viele davon beinhalten grenzüberschreitende Ströme. Verbraucher und Händler in verschiedenen Regionen sowie unterschiedliche Zahlungsmethoden und Finanzinstitute werden miteinander verbunden, um Identifizierung, Autorisierung und Risikobewertung schnell abzuschließen. Die scheinbar einfache Zahlungsoperation zieht tatsächlich die gesamte Zahlungskette in Mitleidenschaft.
Heute beginnt auch die KI, in diese Kette einzugreifen und Zahlungsplattformen dabei zu unterstützen, in Echtzeit zu entscheiden, welchen Weg eine Transaktion nehmen soll, ob sie zugelassen wird und ob sie sogar die Transaktion direkt für den Kunden abschließen kann. Die Zahlung wandelt sich allmählich von einer einfachen Transaktionshandlung zu einem intelligenten Entscheidungssystem.
Wie funktioniert also die globale grenzüberschreitende Zahlungskette und welche Schwierigkeiten gibt es? Welche Veränderungen bringt die Einbeziehung der KI mit sich und welche Praktiken haben Branchenriesen umgesetzt? Dieser Artikel erörtert den Betriebsmechanismus der grenzüberschreitenden Zahlung anhand der Praktiken von Ant International und wie sich diese auf das KI-Zeitalter vorbereiten.
Kette und Schwierigkeiten der grenzüberschreitenden Zahlung
Von dem Klick auf „Bezahlen“ bis zum endgültigen Abschluss durchläuft eine grenzüberschreitende Zahlung mehrere Schritte.
Komplexität der grenzüberschreitenden Zahlung
Nehmen Sie den Kauf eines internationalen Flugtickets als Beispiel: Nachdem Sie auf der Website der Fluggesellschaft das Flugticket und die Zahlungsmethode ausgewählt und auf „Bezahlen“ geklickt haben, beginnt eine Transaktion.
Zuerst sendet der Händler eine Zahlungsanfrage an das Acquiring-Institut und übermittelt die Transaktionsinformationen. Das Acquiring-Institut ist der Eingang des Händlers in das Zahlungsnetzwerk. Zahlungsplattformen wie Antom, Stripe und PayPal bieten in der tatsächlichen Geschäftspraxis auch Acquiring- oder damit verbundene Zahlungsverarbeitungsdienste an. Sie sind dafür verantwortlich, verschiedene Zahlungsmethoden zu verbinden, geeignete Zahlungskanäle auszuwählen und Transaktionsrisiken zu identifizieren und zu kontrollieren.
Anschließend gelangen die Transaktionsinformationen in die Netzwerke von Kartenorganisationen wie Visa, Mastercard und UnionPay. Die Kartenorganisationen übernehmen die Rolle der Informationsvermittlung und übermitteln die Transaktionsinformationen von der Händlerseite an das ausgebende Institut auf der Verbraucherseite, also die Bank, der die Bankkarte des Verbrauchers gehört.
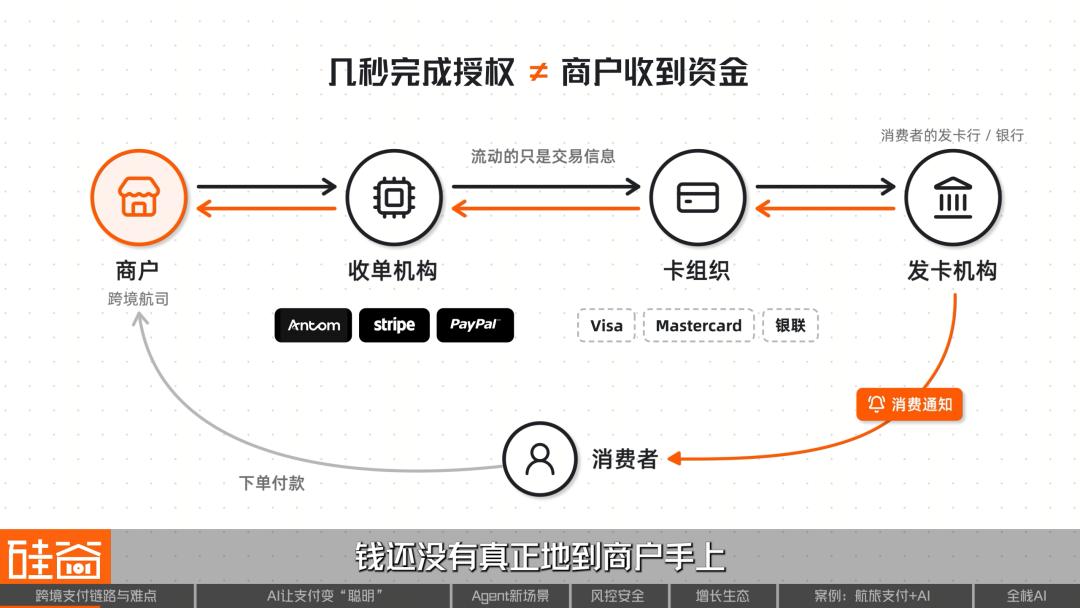
Die Bank überprüft das Konto und die Zahlungsinformationen, prüft den Saldo oder den Kreditrahmen, bewertet gleichzeitig das Transaktionsrisiko, entscheidet, ob die Transaktion genehmigt wird, und gibt das Autorisierungsergebnis zurück. Das Ergebnis gelangt über die Kartenorganisation und das Acquiring-Institut schließlich zurück zum Händler. Dieser Prozess der Informationsübermittlung und Autorisierung kann nur wenige Sekunden dauern.
Es ist zu beachten, dass zu diesem Zeitpunkt hauptsächlich die Transaktionsautorisierung abgeschlossen ist und nur Transaktionsinformationen übermittelt werden, während das Geld noch nicht tatsächlich auf das Konto des Händlers gelangt ist. Die tatsächliche Geldübertragung findet in den anschließenden Clearing- und Abrechnungsstufen statt: Das Geld fließt von der Seite des ausgebenden Instituts über das Zahlungsnetzwerk und das Acquiring-Institut und wird schließlich auf das Konto des Händlers abgerechnet. Wenn es sich um grenzüberschreitende Transaktionen handelt, kann dies auch Währungsumtausch und grenzüberschreitende Geldströme umfassen. Der gesamte Prozess dauert in der Regel T+1 bis T+3 Tage oder sogar länger.
Hinter einer einfachen Zahlungsoperation haben Händler, Acquiring-Institute, Kartenorganisationen und ausgebende Institute daher bereits komplexe Informationsübermittlung und Autorisierung abgeschlossen. Das Acquiring-Institut ist der entscheidende Knotenpunkt, der die vorherigen und nachfolgenden Schritte verbindet. Es ist nicht einfach, den reibungslosen Ablauf jeder Transaktion zu gewährleisten.
Weitere Schwierigkeiten der grenzüberschreitenden Zahlung
Für Händler, die globale Geschäfte tätigen möchten, steht kein einheitlicher Zahlungsmarkt zur Verfügung. Die Zahlungsgewohnheiten in verschiedenen Ländern und Regionen unterscheiden sich deutlich: In Nordamerika dominieren Kreditkarten, in vielen Teilen Asiens sind elektronische Geldbörsen beliebter, andere Märkte sind stärker auf Banküberweisungen angewiesen und verfügen sogar über unabhängige lokale Zahlungsnetzwerke.
Diese Systeme sind nicht von Natur aus miteinander verbunden. Daher ist die Verbindung von Zahlungsmethoden, Banken und Zahlungsnetzwerken in verschiedenen Ländern an sich bereits ein komplexes Infrastrukturprojekt.
Eine weitere Schwierigkeit ist die währungsübergreifende und grenzüberschreitende Abrechnung. Wenn ein Verbraucher in Dollar zahlt, erhält der Händler möglicherweise schließlich Euro oder Chinesische Yuan. Dazu müssen verschiedene Finanzsysteme durchquert und Probleme wie Wechselkurse, Währungsumtausch und Geldabrechnung bearbeitet werden.
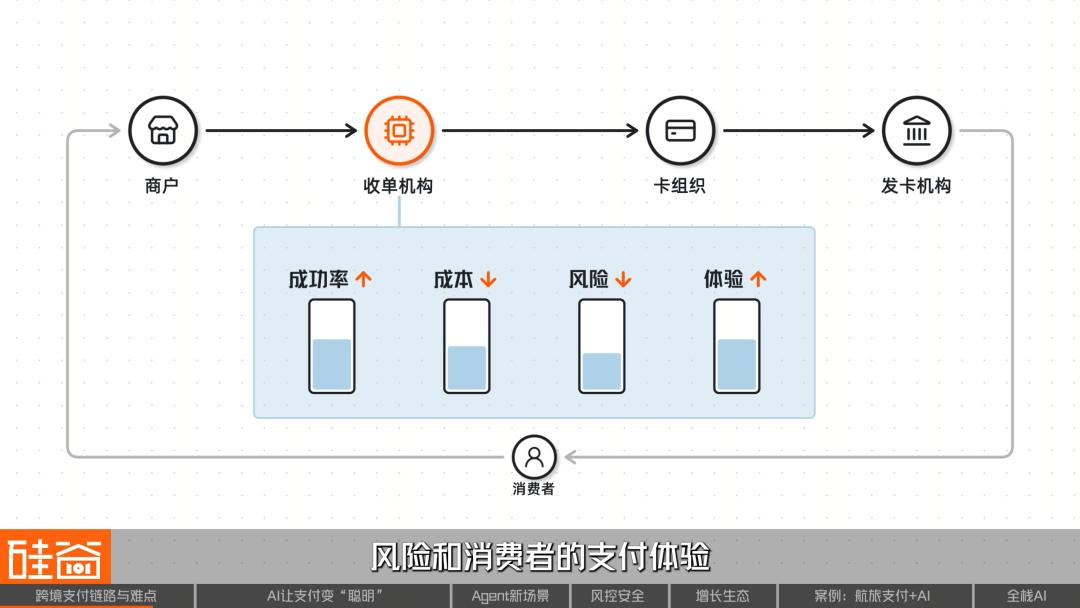
Darüber hinaus müssen Acquiring-Institute nicht nur den Erfolg der Transaktion gewährleisten, sondern auch Kosten, Risiken und das Zahlungserlebnis der Verbraucher berücksichtigen. Beispielsweise hat ein Zahlungskanal eine hohe Erfolgsrate, ist aber auch teurer; ein anderer Kanal ist kostengünstiger, bricht aber leichter zusammen. Auch bei der Risikokontrolle muss abgewogen werden: Eine zu lockere Prüfung könnte betrügerische Transaktionen durchlassen, eine zu strenge Prüfung könnte normale Verbraucher fälschlicherweise beeinträchtigen.
Acquiring-Institute stehen daher vor komplexen Echtzeitentscheidungen: Welcher Zahlungsweg zu wählen ist, ob die Transaktion zugelassen wird und wie ein Gleichgewicht zwischen Geschwindigkeit, Kosten und Sicherheit hergestellt werden kann. Wenn das Geschäft von einem Land auf Dutzende oder sogar Hunderte von Märkten ausgeweitet wird, steigt die Komplexität dieser Probleme um ein Vielfaches.
In der Vergangenheit wurden diese Probleme hauptsächlich durch die Infrastruktur der Zahlungsinstitute, voreingestellte Regeln und menschliche Erfahrung gelöst. In den letzten Jahren ist die KI zu einer neuen Variablen in der Zahlungskette geworden, deren Auswirkungen sich hauptsächlich auf zwei Ebenen zeigen:
Einerseits optimiert die KI die Transaktionsentscheidungen in der ursprünglichen Zahlungskette und verbessert die Zahlungseffizienz und das Intelligenzniveau. Andererseits bringen neue Transaktionsmethoden und Zahlungsszenarien neue Probleme mit sich, die bisher nicht aufgetreten sind, da Agenten an der Produktsuche, der Bestellung und sogar der selbstständigen Zahlung teilnehmen.
Die KI macht die Zahlung „intelligent“
Das hochkomplexe globale Zahlungsnetzwerk erfordert seit langem eine große Menge an menschlicher Arbeit, um seinen Betrieb aufrechtzuerhalten. Vor dem Eintritt in neue Märkte müssen lokale Zahlungsmethoden und regulatorische Anforderungen untersucht werden. Bei ungewöhnlichen Transaktionen ist eine manuelle Fehlerbehebung erforderlich. Wenn die Konten in verschiedenen Märkten nicht übereinstimmen, müssen Finanzmitarbeiter sie abgleichen. Wenn ein Zahlungskanal ausfällt, muss er ebenfalls manuell erkannt, lokalisiert und bearbeitet werden.
Mit dem Wachstum des grenzüberschreitenden Transaktionsvolumens steigt der Effizienzdruck bei diesen Arbeiten stetig an, und es ist schwierig, den Anforderungen nur durch menschliche Arbeit gerecht zu werden. Daher ist die KI zu einem gemeinsamen Erkundungsrichtung der Zahlungsbranche zur Kostensenkung und Effizienzsteigerung geworden. Führende Zahlungsinstitute beginnen, KI in Bereichen wie Transaktionsentscheidung, Risikokontrolle und Betrieb anzuwenden.
Auf der VOYAGE2026, die von Ant International in Shanghai veranstaltet wurde, wurden auch konkrete Praktiken der Zahlungsbranche zur Lösung entsprechender Probleme mithilfe von KI gezeigt.
Antom ist eine Plattform von Ant International, die hauptsächlich für das grenzüberschreitende Zahlungsgeschäft von Händlern verantwortlich ist und seit 2023 Zahlungsdienste für globale Händler anbietet. In dieser Demo von Antom zeigt der intelligente Agent Antom Autopilot die Umgestaltung des Zahlungsdienstprozesses durch KI: Von der Händlerregistrierung und Systemintegration über Transaktionsrisikokontrolle, Rückbuchungsbearbeitung, Kontoabgleich bis zur Erschließung neuer Märkte ist die KI an mehreren Gliedern des Zahlungsdienstes beteiligt.
Wir erläutern die spezifische Funktionsweise dieses intelligenten Agenten anhand mehrerer typischer Szenarien.
Das erste Szenario ist die Marktforschung für neue Märkte. Bevor ein Unternehmen in einen neuen Markt eintritt, muss es zunächst verstehen, „wie die Einheimischen tatsächlich zahlen“, zum Beispiel, ob lokale Verbraucher Kreditkarten oder elektronische Geldbörsen bevorzugen, sowie die lokalen Regulierungssysteme kennenlernen. In der Vergangenheit dauerte eine solche Untersuchung durch das Unternehmen selbst etwa 6 Monate, und die Bereitstellung von Vorschlägen durch das Acquiring-Institut dauerte mindestens 2 bis 4 Wochen.
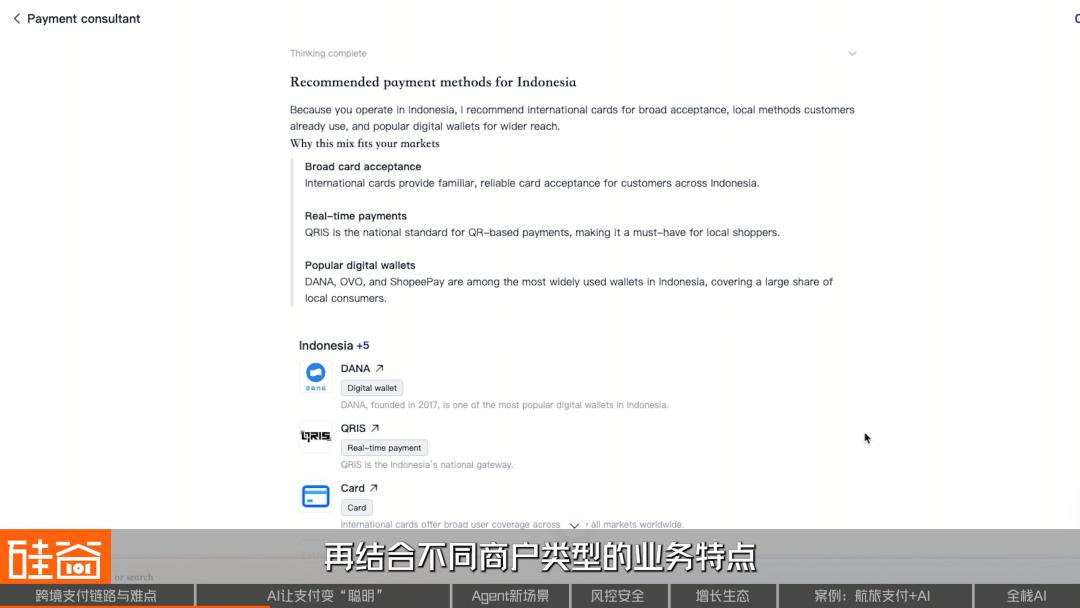
Durch Antom Autopilot kann dieser Prozess auf 5 Minuten verkürzt werden. Wenn ein Unternehmen beispielsweise plant, in den indonesischen Markt einzutreten, analysiert die KI zunächst das lokale Zahlungsgefüge und die Nutzungsgewohnheiten und empfiehlt dann personalisierte Zahlungskombinationen entsprechend den Geschäftseigenschaften verschiedener Händlertypen.
Früher endeten viele Systeme bei dem Schritt der „Empfehlung“, aber Antom Autopilot fügt zusätzlich eine Simulationsphase hinzu: Es kann die empfohlene Zahlungslösung vorab auf der Kassenseite und in der Produktionsumgebung testen, die möglichen Ergebnisse echter Transaktionen beobachten und nach der Bestätigung mit einem Klick online schalten.
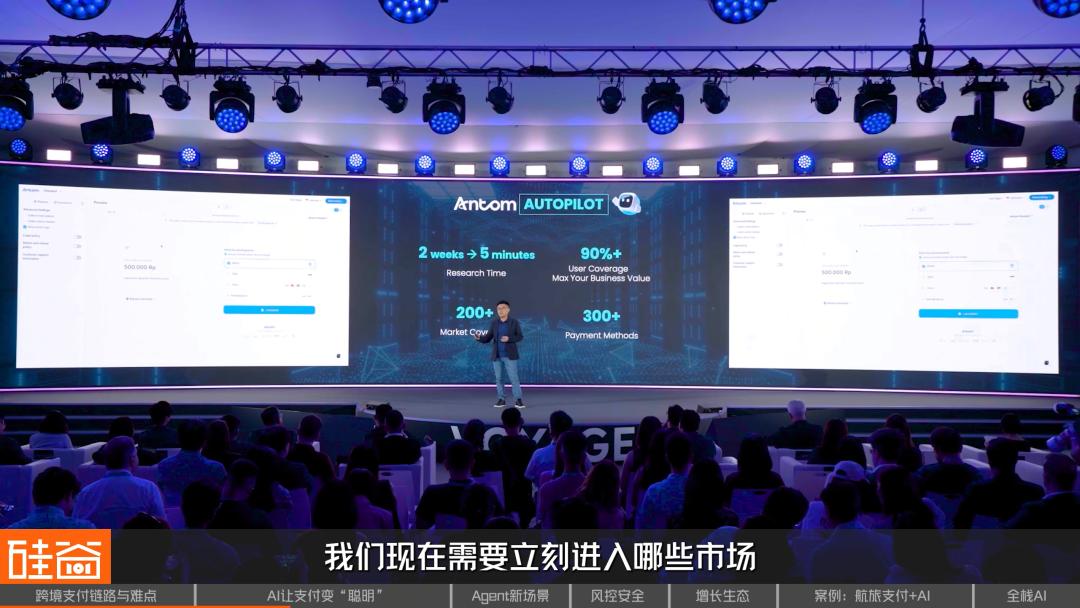
Nach Angaben von Antom sinken die Forschungskosten erheblich, wenn sich die Zeit für die Marktforschung von zwei Wochen auf fünf Minuten verkürzt, und der Entscheidungsschwerpunkt der Unternehmen ändert sich dadurch. In der Vergangenheit mussten Unternehmen überlegen, wann sie sich die Forschungskosten für einen bestimmten Markt leisten können; heute können sie mehr Energie darauf verwenden, zu beurteilen, welche Märkte es wert sind, sofort erschlossen zu werden.
Die zweite Schwierigkeit ist die Sicherheit. In vielen ausländischen Märkten sind Kreditkarten nach wie vor eine gängige Zahlungsmethode, und Betrug und Rückbuchungen sind die Probleme, die Händler bei Kreditkartentransaktionen am meisten Kopfzerbrechen bereiten.
