Gewinnvorschau für Microsoft und Amazon am US-Aktienmarkt
Diese Woche am Mittwoch veröffentlicht Microsoft seinen Geschäftsbericht, am Donnerstag folgt der von Amazon.
Um diesen Artikel vorzubereiten, habe ich die neuesten, fundiertesten Original-Geschäftsberichte der Wall Street, Dutzende Seiten englische Anmerkungen zu den Berichten sowie die zehntausende Wörter lange Mitschrift der Telefonkonferenz Zeile für Zeile, Wort für Wort vollständig durchgelesen.
Ehrlich gesagt, gibt es in diesen Tagen überall auf dem Markt Interpretationen zu den Prognosen der Geschäftsberichte, aber nach dem Lesen habe ich viele Gedanken im Kopf: Jeden Tag schauen alle darauf, ob der Umsatz die Erwartungen übertroffen hat und ob der Gewinn pro Aktie den Erwartungen entspricht, aber es gibt nur sehr wenige Menschen, die wirklich bereit sind, sich hinzusetzen und die Kosten Punkt für Punkt aufzuschlüsseln sowie die Bargeldkonten für alle zu berechnen.
Tatsächlich reicht es nicht mehr, nur diese glänzenden Wachstumszahlen zu betrachten.
Was wir wirklich wissen wollen ist: Wenn die Baukosten im vorgelagerten Bereich immer teurer werden und die Kapitalausgaben der Giganten wie ein Schneeball nach oben schießen, wie viel von jeder Milliarde US-Dollar, die sie investieren, letztendlich tatsächlich in Erlöse umgewandelt werden kann?
Es empfiehlt sich, zuerst zu liken, dann zu speichern und es vor der Veröffentlichung des Geschäftsberichts zur Überprüfung herauszuholen.
Tiefgehende Analyse des Microsoft-Geschäftsberichts
Reden wir zuerst über Microsoft.
Bei diesem Geschäftsbericht geht es mir am wenigsten darum, ob der Umsatz die Erwartungen übertroffen hat oder welche beeindruckenden Wachstumszahlen die Azure-Cloud-Computing-Sparte wieder vorgelegt hat.
Denn die Kette von Geschäftsberichten und Aktienkursreaktionen von Technologieaktien in der vergangenen Woche, darunter Meta, TSMC und eine Reihe von Unternehmenssoftwareunternehmen, hat die aktuellen „Belohnungs- und Bestrafungsstandards“ der Wall Street deutlich gemacht: Der Markt hat keine große Akzeptanz mehr für bloße Wachstumsgeschichten.
Wem es gelingt zu beweisen, dass KI-Investitionen in handfesten Ertrag umgewandelt werden, dem gewährt der Markt einen Aufschlag;
Wer sich noch in der Phase befindet, in der nur Geld verbrannt und keine Versprechen eingelöst werden, wird neu bewertet, selbst wenn die Zahlen in den Büchern passabel aussehen.
Da Microsoft nun seine Ergebnisse vorlegt, gibt es nur eine Kernfrage, die ich wirklich klären möchte: Haben die hunderte Milliarden US-Dollar, die es in den Aufbau der KI investiert hat, bereits begonnen, ein wirklich profitables Geschäft zu werden?
Um diese Frage zu beantworten, werde ich der Geschäftskette folgen und die Antwort in vier Schritten finden
Erster Schritt, Betrachtung der Anwendungsebene: In welchem Umfang wird Copilot tatsächlich verkauft?
Zweiter Schritt, Betrachtung des Abrechnungsmodells: Kann Microsoft von festen Abonnements zu einer nutzungsbasierten Abrechnung über Agenten aufsteigen?
Dritter Schritt, Betrachtung der Infrastruktur: Können die riesigen Aufträge von Azure reibungslos ausgeliefert und zu tatsächlichen Einnahmen umgewandelt werden?
Letzter Schritt, Betrachtung der finanziellen Untergrenze: Wie viel freier Cashflow bleibt Microsoft nach Abzug der Kapitalausgaben übrig?
Diese vier Schritte greifen ineinander. Sollte ein Glied in der Kette versagen, könnte die Marktbewertungslogik für Microsoft neu überdacht werden.
Schauen wir uns zuerst den ersten Schritt an, Copilot.
Ich habe es an die erste Stelle gesetzt, weil sich die Aufmerksamkeit des Marktes im letzten Quartal mehr auf das Wachstum von Azure und die Kapitalausgaben konzentriert hat, wodurch eine Veränderung leicht übersehen wurde: Die Kommerzialisierung von Copilot zeigt Anzeichen einer Beschleunigung.
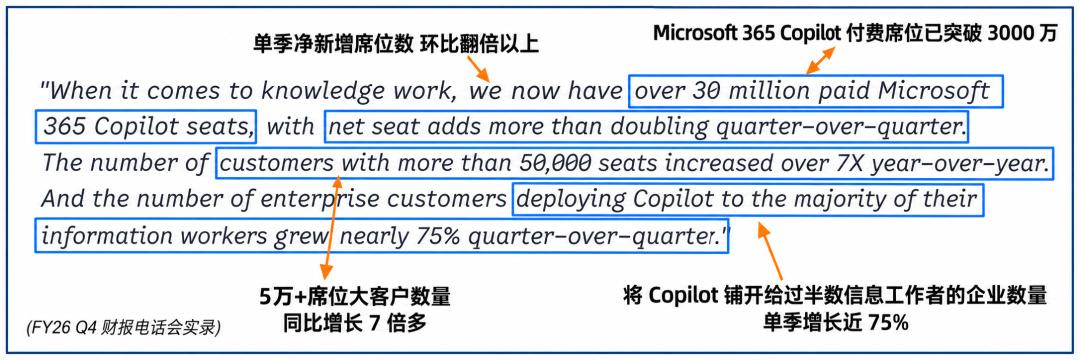
Sehen wir uns die ursprünglichen Worte von Microsoft-CEO Nadella auf der letzten Telefonkonferenz zum Geschäftsbericht an, einige der von ihm genannten Zahlen sind sehr wichtig:
Die Anzahl der kostenpflichtigen Plätze für Microsoft 365 Copilot hat 30 Millionen überschritten, während sie im Vorquartal noch etwas über 20 Millionen lag, der Nettoneuzugang an Plätzen im einzelnen Quartal hat sich im Vergleich zum Vorquartal mehr als verdoppelt;
Die Anzahl der Großkunden mit mehr als 50.000 Plätzen hat sich im Jahresvergleich um mehr als das 7-fache erhöht;
Die Anzahl der Unternehmen, die Copilot für mehr als die Hälfte ihrer Mitarbeiter im Unternehmen eingeführt haben, ist in nur einem Quartal um fast 75 % gewachsen.
Wenn man diese Zahlen mit der spezifischen Liste der Großkunden abgleicht, wird das Gefühl noch intuitiver:
Wie der britische nationale Gesundheitsdienst NHS England, der angekündigt hat, Copilot für etwa 500.000 Mitarbeiter einzuführen;
EY, eines der vier größten Wirtschaftsprüfungsunternehmen der Welt, hat das E7-Paket mit Copilot für 400.000 Mitarbeiter bereitgestellt;
Volkswagen hat Copilot ebenfalls für 330.000 Mitarbeiter bereitgestellt;
Die HSBC Bank hat sich verpflichtet, 200.000 Plätze zu erwerben.
Zusammengenommen zeigen diese Zahlen, dass Copilot allmählich von kleinen Testphasen zu skalierbaren Einkäufen bei großen Unternehmen übergeht. Zumindest auf der Ebene der Zahlungsbereitschaft von Unternehmen hat Microsoft substanzielle Fortschritte erzielt.
Aber hier darf ein Schritt nicht übersehen werden: Dass Unternehmen bereit sind zu kaufen, bedeutet nicht, dass dieses Geschäft bereits erfolgreich ist.
Warum sage ich das?
Denn im letzten Quartal stiegen die Einnahmen aus der Microsoft 365 Commercial Cloud nach Ausschluss besonderer Faktoren um etwa 16 %, während die Basis der kommerziellen kostenpflichtigen Plätze nur um 6 % wuchs. Das Management sagt, dass der Verkauf von Copilot, E5 und dem frühen E7 den Umsatz pro Nutzer erhöht.
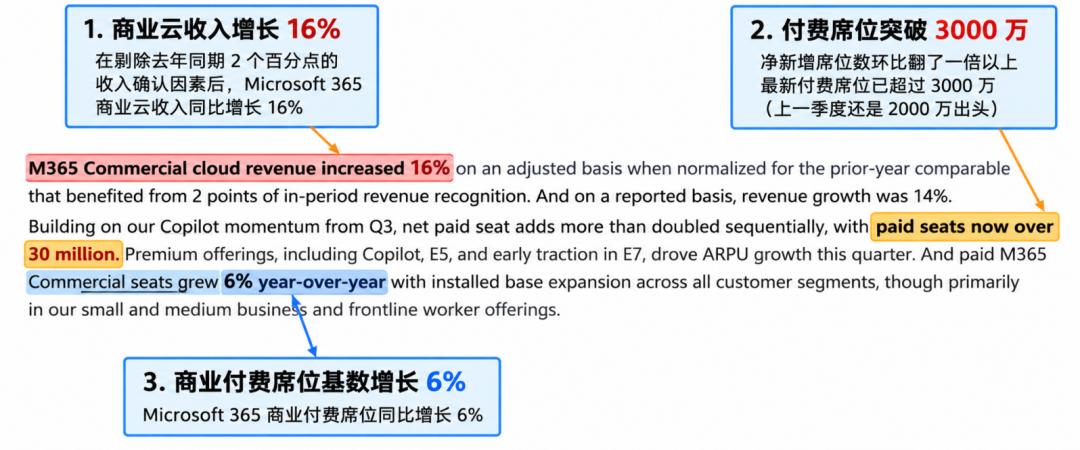
Das ist ein positives Signal, aber wir dürfen diesen Teil des Wachstums nicht vollständig Copilot zuschreiben. Denn Microsoft hat bis heute keine separaten Angaben zu Einnahmen, Aktivitätsraten und Gewinnmargen von Copilot gemacht.
Mit anderen Worten: 30 Millionen kostenpflichtige Plätze beweisen, dass es verkauft werden kann, aber noch nicht, dass es bereits eine hochprofitable Gelddruckmaschine ist.
Was ich also wirklich in diesem Geschäftsbericht hören möchte, ist nicht nur, wie viele zusätzliche Plätze es gibt, sondern auch
Ob die Kunden nach Unterzeichnung des Vertrags Copilot immer intensiver nutzen?
Sind Unternehmen bei der Verlängerung des Vertrags bereit, weiterhin zu zahlen oder sogar höherpreisige Dienste zu erwerben?
Denn diese Fragen entscheiden darüber, ob Copilot von einem Geschäft, das „verkauft werden kann“, zu einem Geschäft wird, das „wirklich profitabel“ ist.
Das führt uns zur zweiten Frage: Warum betont Microsoft zunehmend Agenten und nutzungsbasierte Abrechnung?
Denn traditionelle Software wird hauptsächlich nach der Anzahl der Nutzer abgerechnet, aber KI kann im Hintergrund kontinuierlich Aufgaben ausführen, Tools aufrufen, Daten lesen und Ergebnisse generieren. Je komplexer die Aufgabe ist, desto mehr Inferenz-Rechenleistung wird verbraucht. Wenn die Einnahmen weiterhin auf festen Abonnements basieren, die Kosten aber mit der Nutzungsmenge stetig steigen, steht das Geschäftsmodell unter Druck.
Microsoft hat bereits die nutzungsbasierte Abrechnung für GitHub Copilot eingeführt und mit E7 Copilot, Sicherheit, Identitätsverwaltung und Agent 365 gebündelt. Es will das gesamte System für die Unternehmensverwaltung von KI verkaufen.
Aber ob dieser Weg funktioniert, hängt auch vom Wettbewerb ab. Heute setzen Unternehmen nicht nur auf ein einziges großes Sprachmodell. Die Microsoft Foundry-Plattform bietet mehr als 11.000 Modelle an, das Management sagt, dass die Anzahl der Kunden, die seit Beginn dieses Jahres gleichzeitig mehrere Modelle nutzen, um das 5-fache gestiegen ist.
Was Microsoft wirklich schützen will, ist der Unternehmenseinstiegspunkt über den Modellen: Wo die Daten angeschlossen werden, wer die Identitätsberechtigungen verwaltet und wo die Agenten ausgeführt werden.
Und Nadella hat in seinen letzten beiden Interviews die strategische Linie von Microsoft noch deutlicher erläutert.
Er betonte, dass Unternehmen nicht davon ausgehen können, dass KI-Modelle immer zuverlässig sind. Je leistungsfähiger die Modelle sind, desto mehr benötigen Unternehmen ein externes Sicherheitssystem, um zu verwalten, auf welche Daten sie zugreifen, welche Tools sie aufrufen können und wie ihr Verhalten bei Anomalien eingeschränkt werden kann.
Das bedeutet, dass Microsoft möglicherweise nicht nur einen Copilot verkaufen will, der Mitarbeitern beim Schreiben von E-Mails und Erstellen von Tabellen hilft, sondern das gesamte Verwaltungssystem, das es der KI ermöglicht, in die Kerngeschäftsprozesse von Unternehmen einzudringen, ohne die Kontrolle zu verlieren.
Daher müssen wir nun zum dritten Schritt übergehen, Azure.
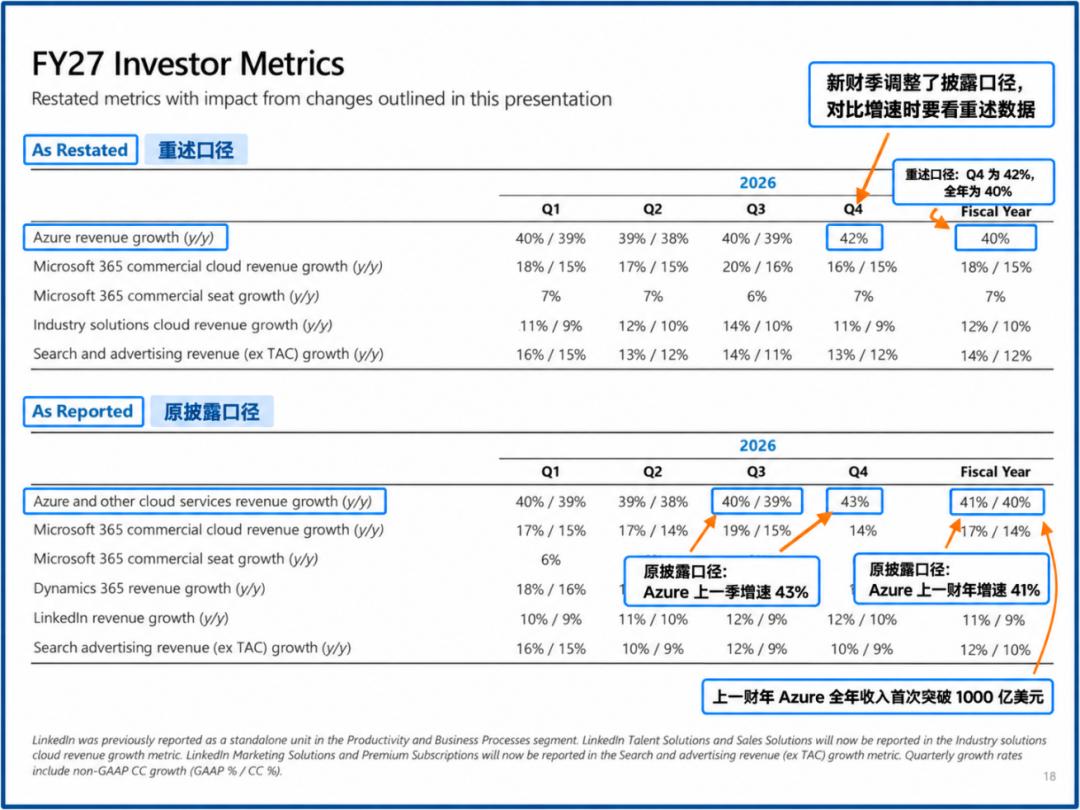
Im letzten Geschäftsjahr überschritten die gesamten Einnahmen von Azure erstmals 100 Milliarden US-Dollar und wuchsen um 41 %; im letzten Quartal beschleunigte sich das Wachstum von 40 % auf 43 %.
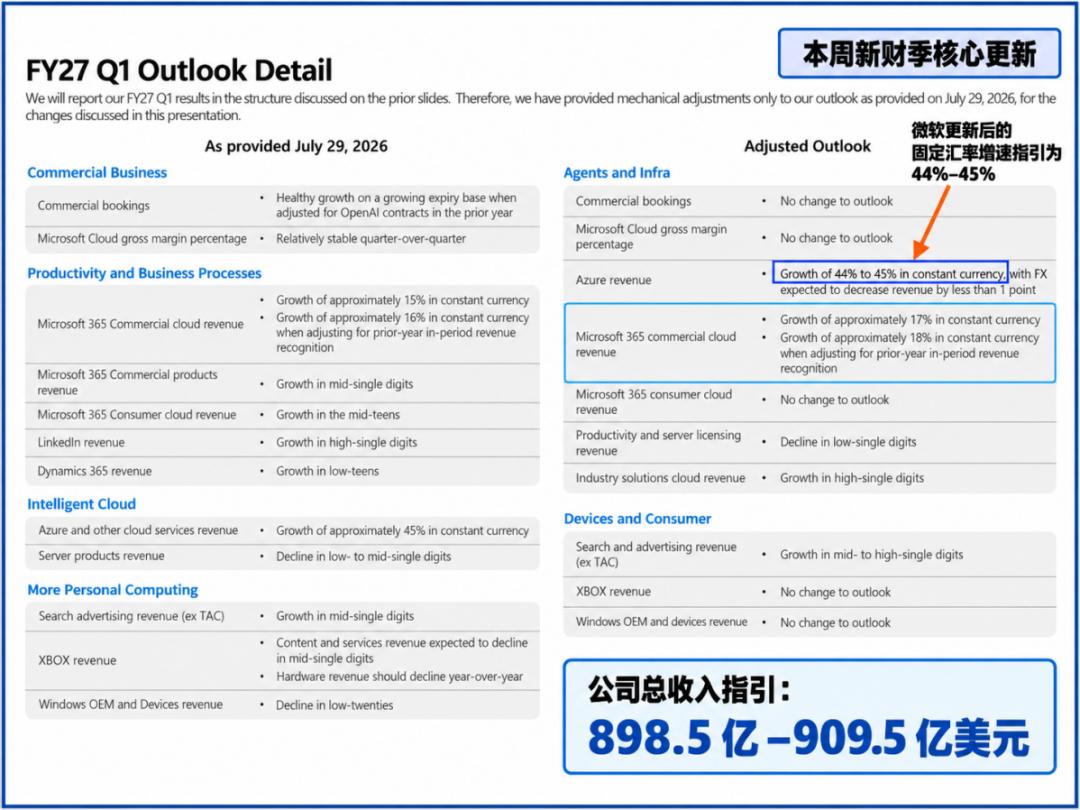
Für das Quartal dieser Woche liegt die aktualisierte Wachstumsprognose von Microsoft bei festen Wechselkursen bei 44 % bis 45 %, die Prognose für die Gesamteinnahmen des Unternehmens liegt zwischen 89,85 und 90,95 Milliarden US-Dollar. Allerdings wurde die Offenlegungsgrundlage im neuen Geschäftsquartal angepasst, sodass bei der Vergleichung der Wachstumsraten die angepassten Daten berücksichtigt werden müssen.
Um die Sichtbarkeit des zukünftigen Wachstums zu bewerten, müssen wir auch den „Berg an Aufträgen“ in Microsofts Händen berücksichtigen. Im letzten Quartal erreichte die gesamte verbleibende kommerzielle Leistungsverpflichtung von Microsoft, einschließlich Azure und Bürosoftware, also das kommerzielle RPO, 678 Milliarden US-Dollar, ein starker Anstieg von 84 % im Jahresvergleich.

Aber diese Gruppe von Daten müssen wir in zwei Ebenen interpretieren:
1. Die treibende Kraft von OpenAI ist sehr groß, aber die Nachfrage anderer Unternehmen folgt ebenfalls.
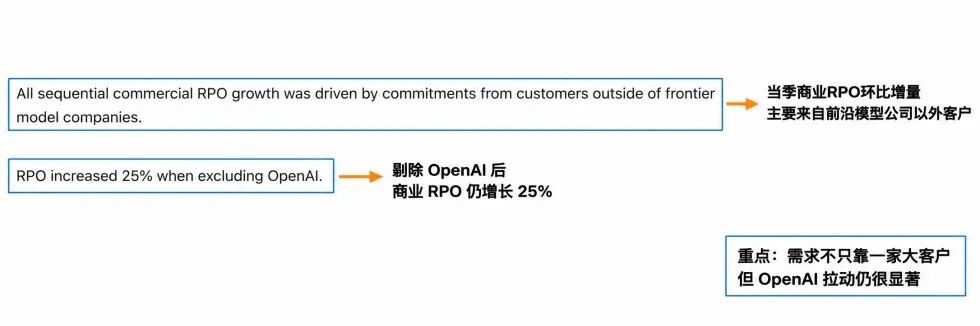
Nach Ausschluss von OpenAI wuchs das kommerzielle RPO immer noch um 25 %, und der sequentielle Zuwachs im Quartal stammte hauptsächlich von Kunden außerhalb der Unternehmen für Spitzenmodelle.
Das zeigt, dass die Nachfrage nicht nur von einem einzigen Großkunden getragen wird, aber der Wachstumsunterschied zwischen 84 % und 25 % erinnert uns auch daran, dass die treibende Kraft von OpenAI für die gesamten Aufträge immer noch sehr erheblich ist und das Risiko der Kundenkonzentration noch nicht vollständig beseitigt ist.
2. Die in den Händen gehaltenen Verträge werden schrittweise zu Einnahmen umgewandelt.
RPO sind langfristige Aufträge, die in der Zukunft erfüllt werden müssen, nicht das Geld, das in diesem Quartal verdient wird, und schon gar nicht das bereits eingegangene Bargeld. Microsoft erwartet, dass etwa 30 % davon in den nächsten 12 Monaten als Einnahme erfasst werden, während der Rest in einem längeren Zeitraum schrittweise erfüllt wird.
Wenn wir uns also Azure diese Woche ansehen, geht es dem Markt wirklich nicht nur darum, ob es viele Aufträge gibt, sondern darum, ob die neu gebauten Rechenzentren pünktlich ausgeliefert werden können, sodass die Rechenleistung tatsächlich zu den Einnahmen des Quartals wird.
Denn Microsoft hat die Freigabe neuer Kapazitäten, Preisverbesserungen und die mit OpenAI verbundene Nachfrage nicht genau getrennt.
Daher werde ich in diesem Geschäftsbericht besonders darauf achten: Wenn das Wachstum weiter beschleunigt, stammt es dann von neuen Kunden oder beginnen Aufträge, die zuvor durch Rechenleistung eingeschränkt waren, erfasst zu werden? Wenn die Einnahmen nicht