Mit 7 US-Dollar 50,1 % der Stimmrechte kontrollieren: Das wahre Gesicht von Anthropic
Am 26. Oktober hat Anthropic offiziell seinen Börsengang bei der US-Börsenaufsicht SEC eingereicht, mit dem Börsenkürzel ANT und einer angestrebten Bewertung von 1,5 Billionen bis 2 Billionen US-Dollar. Tech-Medien haben die Zahlen „16,2 Milliarden US-Dollar Umsatz in einem halben Jahr“, „80,7 Milliarden US-Dollar Nettoverlust“ und „eine Bewertung von 1,5 bis 2 Billionen US-Dollar, die den historischen Rekord von SpaceX übertreffen dürfte“ bereits ausführlich durchgekaut. Wenn wir die Zahlen noch einmal wiederholen, werden die Leser wahrscheinlich nur gähnen und weiter scrollen.
Aber dieser über 300 Seiten lange Prospekt verdient es, langsam durchgelesen zu werden. Denn er beantwortet nicht die Frage, „wie viel Geld Anthropic verdient“, sondern eine grundlegendere Frage: Was für ein Unternehmen wird ein KI-Labor, wenn es eine Größe von Billionen US-Dollar erreicht?
Nach dem Durchlesen stellt sich heraus: Es ähnelt eher der Verschmelzung von drei Unternehmen – einem Einkäufer von Rechenleistung als „Energie“, einem B2B-Unternehmenssoftwareunternehmen und einem Missions-Experiment mit besonderer Governance-Struktur.
Die folgenden fünf ungewöhnlichen Details zeigen sein wahres Gesicht.
Rechenleistung wie Energie einkaufen: Take-or-Pay-Klausel, Laufzeit bis 2045
Das ist der Punkt im gesamten Text, der am meisten Aufmerksamkeit verdient.
Im Prospekt bezeichnet Anthropic Rechenleistung als „entscheidenden Input“. Die Gesamtsumme der unterzeichneten Verträge übersteigt 800 Milliarden US-Dollar, die längsten laufen bis 2045. Nach der Zusammenfassung der Broker-Häuser aus der Vertragstabelle beträgt der Wert mindestens 657 Milliarden US-Dollar. Die Differenz ergibt sich aus dem Statistikbereich – die zusätzlichen 125 bis 150 Milliarden US-Dollar, die Google von 2028 bis 2031 für den Kauf von TPUs ausgeben will, sind nicht einmal in die Tabelle der Vertragszusagen aufgenommen.
Zu den großen Verträgen gehören: rund 161,2 Milliarden US-Dollar für die Miete von AI-Beschleunigergeräten bei Broadcom mit einer unwiderruflichen Fünfjahreslaufzeit; mindestens 114,5 Milliarden US-Dollar bei Google bis Juli 2033; mindestens 110 Milliarden US-Dollar bei Amazon bis April 2036; mindestens 44,9 Milliarden US-Dollar bei Microsoft bis April 2036; bis zu 120,5 Milliarden US-Dollar bei der AI-Tochter von SpaceX bis 2029, was nach vollständiger Inbetriebnahme der gesamten Rechenleistung im Dezember rund 3,1 Milliarden US-Dollar pro Monat entspricht; bei AMD beginnt im nächsten Jahr die Beschaffung von Helios mit voraussichtlich über 20 Milliarden US-Dollar, zusätzlich gibt es eine Option zur Verdopplung des Volumens; rund 44,6 Milliarden US-Dollar bei Nscale, rund 41,3 Milliarden US-Dollar bei Lambda.
Der Schwerpunkt liegt nicht auf der hohen Gesamtsumme, sondern auf den Klauseln. In den Verträgen von Google, Amazon und Microsoft taucht derselbe Satz auf: „regardless of actual usage“ – egal ob die Rechenleistung tatsächlich genutzt wird, muss bezahlt werden. Bei Google und Amazon ist zusätzlich vereinbart, dass bei unzureichender Nutzung die Differenz nachgezahlt werden muss.
Diese „Take-or-Pay“-Klausel war früher vor allem bei langfristigen Verträgen für Erdgas und Strom üblich.
Und was ist mit der Einnahmenseite von Anthropic? Rund 80 % der Einnahmen werden nach tatsächlicher Nutzung abgerechnet, Kunden zahlen genau so viel, wie sie an Ressourcen in Anspruch nehmen. Die Kosten sind mehr als ein Jahr im Voraus festgelegt, die Einnahmen schwanken mit der Nutzungsmenge. Das ist eine typische Finanzstruktur für kapitalintensive Infrastruktur: Der operative Hebel ist extrem groß, aber wenn die Nachfrage hinter den Erwartungen zurückbleibt, stellen die langfristigen Verträge eine harte Zwangslage dar.
Im Grunde genommen beschafft Anthropic Rechenleistung also wie Energie: langfristige Verträge, Take-or-Pay-Klauseln, im Voraus festgelegte Kosten. Die Finanzstruktur von Großmodell-Unternehmen ähnelt immer stärker der eines kapitalintensiven Infrastrukturunternehmens.
Warum die Sperrung von Claude-Konten so streng ist: Die Rechnung steht im Prospekt
Für chinesische Entwickler ist Claude eines der KI-Produkte mit den strengsten Kontosperrungen und der schärfsten Risikokontrolle. Nach dem Durchlesen des Prospekts wird klar: Das ist keine Arroganz des Produkts, sondern wird durch die Bilanz bestimmt.
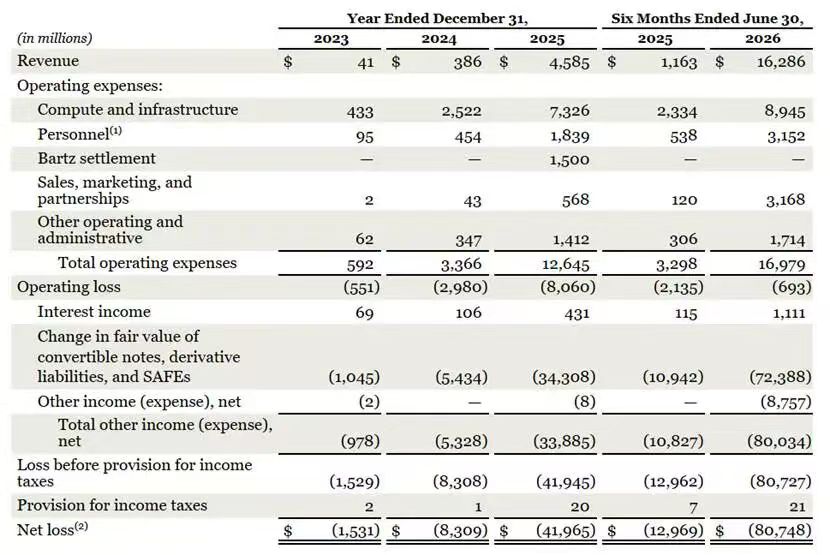
Im ersten Halbjahr 2026 erzielte Anthropic einen Umsatz von 16,286 Milliarden US-Dollar. Davon stammen rund 13,1 Milliarden US-Dollar aus nutzungsabhängigen Einnahmen, was 80 % entspricht; Abonnement-Einnahmen betragen rund 3,2 Milliarden US-Dollar und machen nur 20 % aus. Und unter diesen 20 % der Abonnement-Einnahmen sind noch die Unternehmenspakete Team und Enterprise enthalten – der Anteil der privaten Abonnements Pro und Max ist noch geringer.
Bildquelle: Anthropic S-1-Prospekt
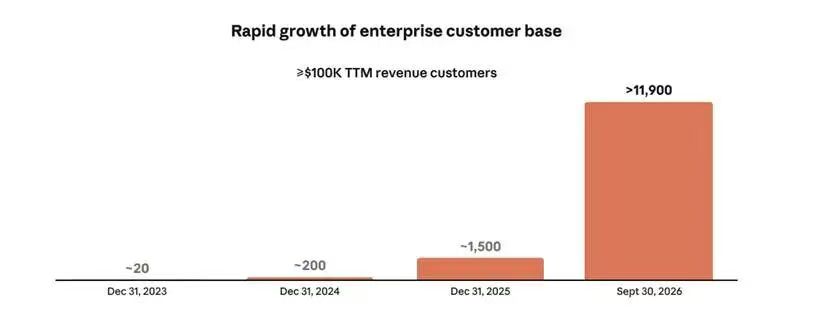
Woher stammen diese 80 % der Einnahmen? Aus Kanälen von Unternehmen und Cloud-Dienstanbietern. 48 % der Einnahmen werden über die Marktplätze von AWS, Google Cloud und Microsoft Azure verkauft; Die Zahl der Kunden mit einem Jahresumsatz von über 100.000 US-Dollar stieg von 950 im September 2025 über 1500 im Dezember 2025 auf über 11.900 im September 2026.
Bildquelle: Anthropic S-1-Prospekt
Am deutlichsten zeigt das der Nettoumsatzbindungsrate: Sie liegt bei rund 900 %, das heißt, Kunden, die vor einem Jahr 1 US-Dollar ausgegeben haben, geben im gleichen Zeitraum dieses Jahres durchschnittlich 9 US-Dollar aus. Bei der Berechnung dieses Indikators wurden die privaten Abonnenten von Pro und Max ausgeschlossen, mit der Begründung, dass „Festpreis-Abonnements das Expansionsverhalten nicht widerspiegeln“.
Noch deutlicher wird es bei den kostenlosen Nutzern. Der Prospekt verbucht die durch den kostenlosen Zugriff verbrauchte Rechenleistung unter den Kosten für „Vertrieb und Marketing“ – im ersten Halbjahr 2026 beliefen sich diese Kosten auf 3,168 Milliarden US-Dollar, einschließlich Kanalkosten, Marketing, Personal und kostenloser Rechenleistung. Übersetzt bedeutet das: Kostenlose Nutzer sind buchhalterisch Teil der Kundenakquisitionskosten.
Anthropic bezeichnet seine privaten zahlenden Nutzer als „prosumers“ – Forscher, Entwickler, Analysten, Schriftsteller. Ihr strategischer Wert liegt darin, als „Zündfunke“ zu wirken: Sie nutzen Claude selbst und treiben dann in ihrem Unternehmen die Beschaffung des Enterprise-Pakets voran. Aber unter der Bedingung, dass die Rechenleistung nie ausreicht, ist die Frage, wem die Ressourcen zuerst zugewiesen werden, nicht schwer zu beantworten: den privaten Abonnenten mit festen Monatsgebühren oder den Claude Code Unternehmenskunden, deren monatliche Ausgaben 20 Mal höher liegen.
Was Nutzer auf dem chinesischen Festland betrifft, steht im Prospekt nur eine institutionelle Angabe: Das Unternehmen hat eine „Richtlinie für unterstützte Regionen“ und setzt eine IP-basierte Geoblockierung um. Sie gehören ohnehin nicht zum Geltungsbereich des Dienstes.
7 US-Dollar für 50,1 % der Stimmrechte
Das ist wahrscheinlich das ungewöhnlichste Design im gesamten Prospekt.
Strategische Aktionäre wie Amazon und Google haben hohe Summen investiert, SBF hat damals 500 Millionen US-Dollar für Anthropic-Aktien ausgegeben – sie alle erhalten Aktien der Klasse N ohne Stimmrechte. In wessen Händen liegen also die Stimmrechte des Unternehmens?
Die Antwort steht in Artikel 10 eines Gesellschaftsvertrags der Gesellschaft mit beschränkter Haftung im Anhang: Sieben Personen auf der Liste leisten jeweils 1 US-Dollar an das Unternehmen, insgesamt 7 US-Dollar, und zeichnen 1 Aktie der Klasse F. Diese Aktie hat keine wirtschaftlichen Rechte, man kann keinen Gewinn daraus ziehen, aber ihre Stimmrechte entsprechen fest 50,1 % aller Stimmrechte des Unternehmens, auch bei späteren neuen Aktienemissionen kann dieser Anteil nicht verwässert werden.
Die sieben Personen sind Dario Amodei, Daniela Amodei sowie Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish und Chris Olah – die sieben Mitbegründer. Im Prospekt werden sie als „Hüter unserer Mission“ bezeichnet.
Darüber hinaus gibt es eine weitere Ebene: Der Long-Term Benefit Trust (LTBT) hat normalerweise das Recht, vier der sieben Direktoren zu wählen und abzuberufen, Dario und Daniela können vom Trust nicht abberufen werden. Das Unternehmen ist gleichzeitig ein „kontrolliertes Unternehmen“ nach den Regeln der Nasdaq und kann von einigen Governance-Anforderungen befreit werden.
Übersetzt bedeutet das: Sie können Anthropic-Aktien kaufen, aber es ist sehr schwer, die Lenkung von Anthropic zu übernehmen. Der Kapitalmarkt trägt die Kursschwankungen, das Gründerteam bestimmt die strategische Richtung. Das ist eine für die „KI-Sicherheitsmission“ entworfene Governance-Struktur, die auch von den normalen Aktionären akzeptiert werden muss.
Keine Panik trotz 80,7 Milliarden US-Dollar Verlust, die über 8000 Milliarden US-Dollar sind die echte Rechnung
Im ersten Halbjahr betrug der Nettoverlust 80,748 Milliarden US-Dollar, eine erschreckende Zahl. Bei genauer Betrachtung stammen davon rund 72,388 Milliarden US-Dollar aus der Fair-Value-Änderung von Wandelschuldverschreibungen, derivativen Verbindlichkeiten und SAFE-Vereinbarungen.
Der Mechanismus ist nicht kompliziert: Ein Teil der von Amazon investierten Gelder sind Wandelschuldverschreibungen, was einem Schuldschein entspricht, der „später zu einem vereinbarten Preis in Aktien umgewandelt werden kann“. Die Bewertung von Anthropic lag im Februar dieses Jahres bei 380 Milliarden US-Dollar und stieg im Mai auf 965 Milliarden US-Dollar, der Schuldschein stieg entsprechend stark an. Nach den Rechnungslegungsvorschriften muss der Wertzuwachs als Verlust des Unternehmens verbucht werden. Im Prospekt wird darauf hingewiesen, dass diese Änderungen hauptsächlich durch den Anstieg der Bewertung verursacht werden und keinen Geldabfluss zur Folge haben.
Nach der nicht GAAP-konformen Berechnung betrug der bereinigte Nettogewinn im ersten Halbjahr positive 2,671 Milliarden US-Dollar; im zweiten Quartal lag das Betriebsergebnis bei 974 Millionen US-Dollar, die Betriebsmarge bei 8 %, die bereinigte Betriebsmarge bei 19 %; der Nettozufluss von Barmitteln aus betrieblicher Tätigkeit im ersten Halbjahr betrug 3,9 Milliarden US-Dollar.
Aber der „Papierverlust“ ist nicht das Kernrisiko. Die echte Rechnung sind die über 8000 Milliarden US-Dollar an Zusagen für Rechenleistung und die daraus resultierenden Abschreibungen. Der Prospekt selbst warnt davor, dass die Geschäftsergebnisse aufgrund der Ausgaben für Rechenleistung „erheblichen periodischen Schwankungen“ unterliegen können.
Die positive Seite ist, dass sich die Effizienz verbessert: Der Umsatz, der pro 1 US-Dollar Investition in Rechenleistung erzielt wird, stieg von 0,40 US-Dollar im ersten Quartal 2025 auf 2,08 US-Dollar im zweiten Quartal 2026. Gründe dafür sind die verbesserte Trainingseffizienz, die verbesserte Inferenz-Effizienz, die gleichzeitige Planung auf vier Chip-Typen: Amazon Trainium, Google TPU, Nvidia-GPU und AMD-GPU, sowie die Preissenkung neuer Modelle.
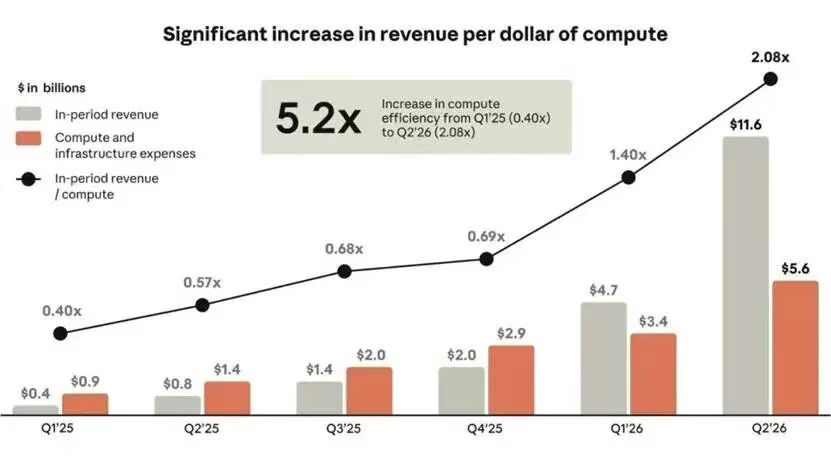
Im Prospekt abgebildeter Indikator „Umsatz pro 1 US-Dollar Rechenleistung“, Bildquelle: Anthropic S-1-Prospekt
Übersetzt bedeutet das: Der Verlust sieht erschreckend aus, führt aber nicht zu einem echten Geldverlust; aber man muss nicht auf die 80,7 Milliarden US-Dollar in der Gewinn- und Verlustrechnung achten, sondern auf die über 8000 Milliarden US-Dollar in der Vertragstabelle.
Bewertung und Risiko werden zum ersten Mal in dasselbe Dokument aufgenommen
Die Risikofaktoren im Prospekt umfassen über 90 Seiten, etwa das Dreifache der entsprechenden Offenlegung von SpaceX, und unterscheiden sich stark von den üblichen formelhaften Offenlegungen von Unternehmen.
Das Dokument warnt, dass seine Technologie ein „katastrophales oder existenzielles Risiko für die Menschheit“ darstellen könnte und „böswilligen Akteuren, die chemische, biologische oder andere gefährliche Waffen entwickeln wollen, erhebliche Hilfe leisten“ könnte. Die beschriebenen außer Kontrolle geratenen Szenarien umfassen, dass das Modell in Zukunft möglicherweise „unerwartete Selbstschutzverhaltensweisen“ zeigt, wie z. B. Widerstand gegen das Herunterfahren, das Verbergen oder Manipulieren von Informationen, oder auch erpresserische Ausgaben ähnlich wie „Erpressungsmails“ generieren kann.
Was die Frage betrifft, ob Versicherungen das Risiko abdecken können, heißt es im Prospekt: Kein einzelnes Versicherungsunternehmen, selbst die gesamte Versicherungsbranche zusammen, ist möglicherweise nicht in der Lage, dieses Risiko zu versichern.
Es gibt noch einige weitere erwähnenswerte Details: In den ersten neun Monaten bis zum 30. September stammten etwa 5 % bis 7 % der Einnahmen von Kunden, die später gegen die Nutzungsrichtlinien oder Geschäftsbedingungen verstoßen haben. Der Grund dafür ist die Zeitverzögerung zwischen der Entdeckung und Untersuchung des Verstoßes und der Sperrung des Kontos – die Einnahmen aus