Der Börsenprospekt von Anthropic ist endlich veröffentlicht: Verdienen große KI-Modelle eigentlich Geld?
Um 21 Uhr Peking-Zeit gestern Abend (9 Uhr morgens am 26. Oktober nach Ostküstenzeit der USA) reichte Anthropic öffentlich den Prospekt bei der US-Börsenaufsicht SEC ein und plant die Notierung an der NASDAQ unter dem Börsenkürzel ANT. Dies ist eines der beiden weltweit führenden Unternehmen für große KI-Modelle, das zum ersten Mal seine vollständigen Geschäftsergebnisse der Öffentlichkeit vorlegt.
Am Tag der Veröffentlichung des Prospekts ließ sich fast sagen, dass die KI-Stimmung am US-Aktienmarkt neu entfacht wurde: Der NASDAQ Composite Index stieg um 0,82 %, der Philadelphia Semiconductor Index um 2,82 %; erst am vergangenen Donnerstag war der Philadelphia Semiconductor Index um 6,72 % an einem einzigen Tag gefallen. In diesem Herbst wurden unter der Unsicherheit am KI-Markt die Börsengänge anderer Unternehmen nacheinander zurückgestellt, nur Anthropic treibt das Vorhaben weiter voran, während OpenAI plant, erst 2027 an die Börse zu gehen.
Die Bedeutung dieses Prospekts liegt darin, dass für die am heftigsten diskutierten Themen im Zusammenhang mit KI in den letzten drei Jahren – ob große Modelle tatsächlich Gewinne erzielen können, ob die Rechenleistung die gesamten Einnahmen auffrisst und ob Unternehmen die Technologie wirklich nutzen – zum ersten Mal offizielle Antworten vorliegen. Darüber hinaus wird dieser Börsengang zum Maßstab für die Preisgestaltung von Wall Street für führende KI-Unternehmen werden und Investoren des Sekundärmarktes in einen Wettbewerb einbeziehen, der bisher hauptsächlich von Wagniskapitalgebern, Staatsfonds und Technologiegiganten finanziert wurde.
Zumindest im ersten Halbjahr dieses Jahres waren die Ergebnisse zufriedenstellend. Im Jahr 2023 betrugen die gesamten Einnahmen von Anthropic nur 41 Millionen US-Dollar, im ersten Halbjahr dieses Jahres beliefen sie sich bereits auf 16,286 Milliarden US-Dollar, das 14-fache des Vorjahreszeitraums; der betriebliche Gewinn nach Rechnungslegungsstandards im zweiten Quartal lag bei 974 Millionen US-Dollar. Der auf dem Papier stehende Nettoverlust von 807,48 Milliarden US-Dollar im ersten Halbjahr stammt hauptsächlich aus der bilanziellen Neubewertung von Finanzierungsinstrumenten und führt zu keinem tatsächlichen Barausgang.
In der Vorstellung vieler Menschen ist dies „ein hervorragender Finanzbericht für Wachstumsaktien“. Aber ich denke, diese Aussage trifft nur die Hälfte der Wahrheit zu. Bis Ende Juni summieren sich die unterzeichneten Verpflichtungen zum Erwerb von Rechenleistung und die noch nicht in Anspruch genommenen Mietverträge auf insgesamt etwa 5870 Milliarden US-Dollar, die in den nächsten fast zwanzig Jahren schrittweise zu zahlen sind – ein Gesamtwert, der mehr als das Vierfache des Barmittels und der kurzfristigen Investitionen auf dem Konto beträgt. Nach Juni hat das Unternehmen zur Sicherung weiterer Rechenleistung neue Verträge unterzeichnet und bestehende Verträge aufgestockt, sodass der zukünftig mindestens zu zahlende Betrag um weitere rund 2450 Milliarden US-Dollar gestiegen ist.
Diese Zahl wird höchstwahrscheinlich noch steigen. Die Nachfrage nach KI übertrifft immer wieder die Erwartungen, selbst Anthropic selbst hat sie bereits unterschätzt. Eine Kolumne der britischen Financial Times im September schrieb, dass Anthropic vor eineinhalb Jahren einen Gesamtjahresumsatz von nur 12 Milliarden US-Dollar für 2027 prognostizierte, während der Umsatz im ersten Halbjahr dieses Jahres diese Zahl bereits übertroffen hat. Wenn die Nachfrage weiterhin so stark steigt, wird das Unternehmen nur noch mehr Rechenleistung erwerben müssen.
Dieser Prospekt beweist, dass die Einnahmen des Unternehmens die Kosten für die derzeit genutzte Rechenleistung bereits decken können – wo das Geld für die kommende Rechenleistung herkommen soll, ist aber noch unbeantwortet.
Bisher werden die Mittel für den Kauf von Chips und den Bau von Rechenzentren größtenteils zuerst von Cloud-Anbietern und Chipherstellern bereitgestellt, bevor Anthropic die Beträge vertragsgemäß zahlt. Nach dem Börsengang wird ein Teil dieser Summe von Investoren des Sekundärmarktes übernommen. Wie viel sie bereit sind zu zahlen und zu welchem Preis, hängt letztendlich davon ab, ob das stärkste Modell des Unternehmens dauerhaft zu höheren Preisen als bei Konkurrenten verkauft werden kann.
01 Die Einnahmen übertreffen vorläufig die Kosten der Rechenleistung
Das Geschäft von Anthropic gliedert sich in drei Ebenen: Die unterste Ebene bilden die Modelle, die mittlere Ebene ist eine Plattform für Entwickler zum Erstellen von Anwendungen, und die oberste Ebene umfasst eigene Produkte wie die Chat-Oberfläche Claude.ai und das Programmierwerkzeug Claude Code. Die Modelle sind in vier Stufen unterteilt: Mythos, Opus, Sonnet und Haiku, die sich in Leistungsfähigkeit und Preis unterscheiden – Kunden wählen die passende Stufe je nach Aufgabe aus.
Im ersten Halbjahr 2026 entfielen 80 % der Einnahmen auf eine nutzungsabhängige Abrechnung, die nach Tokens gemessen und nach dem gewählten Modell berechnet wird. Das Unternehmen nennt dies „Bezahlung für Intelligenz“; weitere 20 % stammen aus Abonnements. Nach Vertriebskanälen betrachtet werden 48 % der Einnahmen über die Cloud-Märkte von Amazon, Google und Microsoft verkauft, wobei die Zahlungen von den Cloud-Anbietern eingezogen werden.
Die Hauptkunden, die zu den Einnahmen von Anthropic beitragen, sind Unternehmen. Bis zum 30. September 2026 gab es mehr als 11900 Kunden, die in den letzten 12 Monaten mehr als 100000 US-Dollar zahlten – vor einem Jahr waren es noch über 950. Bis Ende Juni gab es mehr als 6000 solcher Kunden, die rund 74 % der Einnahmen im ersten Halbjahr beisteuerten. Der Prospekt nennt keine Kunden, deren Umsatzanteil mehr als 10 % beträgt, aber die Kundenkonzentration sinkt: Im Jahr 2025 entfielen auf zwei Kunden jeweils 12 % der Einnahmen, insgesamt rund 1,1 Milliarden US-Dollar; im ersten Halbjahr 2026 gibt es nur noch einen Kunden mit einem Anteil von über 10 %, der 11 % ausmacht.
Im Gesamtjahr 2024 erzielte Anthropic Einnahmen von 386 Millionen US-Dollar, 2025 beliefen sich diese auf 45,85 Milliarden US-Dollar, was einem Wachstum von 1088 % entspricht; im ersten Halbjahr 2026 betrugen die Einnahmen 162,86 Milliarden US-Dollar, das 14-fache des Vorjahreszeitraums. Auf Quartalsebene betrachtet hat sich der Umsatz in fünf Quartalen um das rund 30-fache gesteigert.
Der Umsatz im dritten Quartal dieses Jahres beträgt laut Beschreibung im Prospekt das 86-fache des Umsatzes von 197 Millionen US-Dollar im vierten Quartal 2024. Daraus ergibt sich ein Wert von rund 169 Milliarden US-Dollar. Die sequenzielle Wachstumsrate ist von 144 % im zweiten Quartal auf rund 46 % gesunken, aber das Umsatzwachstum ist tatsächlich nicht eingebrochen: Im dritten Quartal lag der Umsatz um rund 54 Milliarden US-Dollar höher als im zweiten, im zweiten Quartal um rund 68 Milliarden US-Dollar höher als im ersten. Meiner Meinung nach spielt der Basiseffekt hier eine gewisse Rolle.
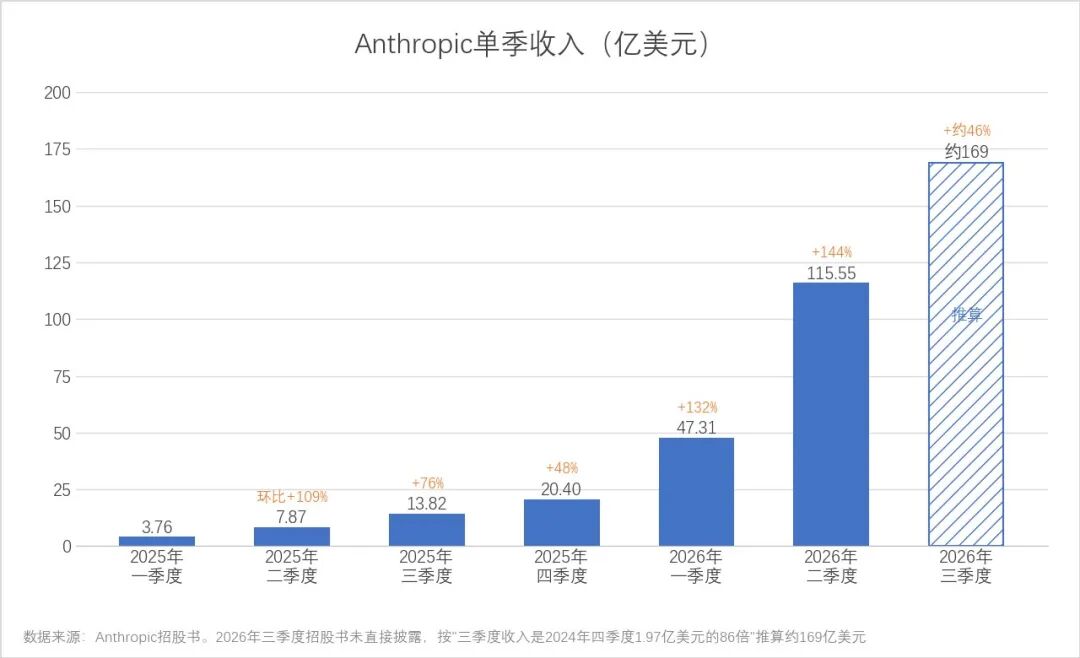
Der Prospekt erläutert nicht die Verlangsamung der sequenziellen Wachstumsrate im dritten Quartal, aber ich denke, mehrere Faktoren könnten damit zusammenhängen: In den Sommerferien sinkt die Nutzung durch Kunden normalerweise; von August bis September hat das Unternehmen die Bereinigung von regelwidrigen Kunden verstärkt, die in den ersten neun Monaten rund 5 % bis 7 % der Einnahmen ausmachten; im Juni hat das US-Handelsministerium globale Exportbeschränkungen für Fable 5 und Mythos 5 verhängt, sodass das Unternehmen diese beiden Modelle für alle Kunden deaktiviert hat, bis die Sicherheitsmaßnahmen aktualisiert und die Beschränkungen aufgehoben wurden.
Eine solche Umsatzwachstumsrate hat in der menschlichen Geschichte fast keine Vorbilder; oft werden Eisenbahnen oder das Internet mit den heutigen großen Modellen verglichen, aber aus Sicht der Umsatzwachstumsrate repräsentativer Unternehmen können diese beiden technologischen Revolutionen nicht mit dem großen Modell mithalten.
Im Prospekt wird ausdrücklich angegeben, dass Unternehmenskunden sofort auf die neueste und leistungsstärkste Version wechseln, sobald ein neues Modell veröffentlicht wird. Nach der Veröffentlichung von Opus 4.5 im November 2025 beschleunigte sich die sequenzielle Umsatzwachstumsrate von 48 % im Vorquartal auf 132 %; im dritten Quartal 2026 stammen mehr als 80 % der Einnahmen aus Modellversionen, die in den letzten sechs Monaten veröffentlicht wurden.
Auf der Ebene der Einnahmequalität ist das Geschäft, das Kunden direkt bedient, an sich sehr profitabel. Der Prospekt gibt keine Bruttomarge an, aber nach der ergänzenden Tabelle nach Funktionen im Anhang des Finanzberichts betrugen die Einnahmen im ersten Halbjahr 162,86 Milliarden US-Dollar und die Umsatzkosten 23,80 Milliarden US-Dollar. Das bedeutet, dass für jeden US-Dollar Einnahmen nur rund 15 Cent für die Rechenleistung zur direkten Kundenbetreuung ausgegeben werden, was einer Bruttomarge von rund 85 % entspricht (die Umsatzkosten enthalten keine Vertriebskosten, die an Cloud-Anbieter gezahlt werden). Das Geld wird hauptsächlich für die Entwicklung des nächsten Modells ausgegeben: Die Rechenleistung für das Training von Modellen wird unter den Forschungskosten verbucht, die im ersten Halbjahr 97,41 Milliarden US-Dollar betrugen, rund 60 % der Einnahmen.
Beim betrieblichen Gewinn belief sich der nach Rechnungslegungsstandards ermittelte betriebliche Gewinn von Anthropic im zweiten Quartal 2026 auf 974 Millionen US-Dollar, was einer betrieblichen Marge von 8 % entspricht. Nach dem angepassten Maßstab des Unternehmens, der Aktienoptionsvergütungen ausschließt, liegt sie bei 19 %; im ersten Quartal verzeichnete das Unternehmen noch einen Verlust von 1,667 Milliarden US-Dollar. Eine solche Rentabilität ist ebenfalls ungewöhnlich für das Unternehmen: Normalerweise sind Technologieunternehmen in der Phase ihres schnellsten Wachstums auch die Phase mit den höchsten Investitionen und den größten Verlusten, bei Anthropic ist es umgekehrt – der gesamte betriebliche Verlust im ersten Halbjahr hat sich auf 693 Millionen US-Dollar verengt.
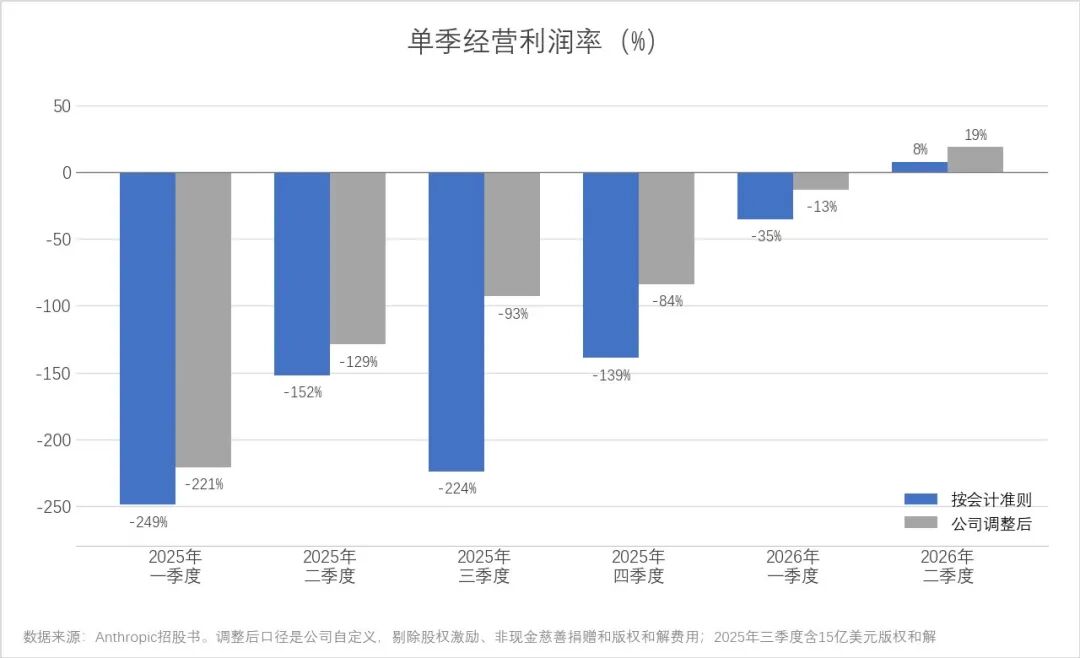
Bei der Durchsicht der drei Finanzausweise des Unternehmens ist ein wichtiger Beitrag zum Gewinn der Zeitunterschied. Der größte Teil der Rechenleistung von Anthropic wird in langfristigen Verträgen mit Laufzeiten von mehreren Jahren erworben, normalerweise 12 bis 18 Monate im Voraus. Ab dem Tag, an dem der Lieferant diese Rechenleistung liefert und sie nutzbar ist, muss das Unternehmen vertragsgemäß zahlen, unabhängig davon, ob es sie viel oder wenig nutzt. Die Einnahmen hingegen hängen davon ab, wie viel die Kunden im jeweiligen Zeitraum nutzen.
Daher ist der zu zahlende Betrag für die Rechenleistung in einem Quartal bereits vor über einem Jahr weitgehend festgelegt. Im ersten Halbjahr dieses Jahres ist die Nutzung durch Kunden viel schneller gestiegen als die im Voraus bestellte Rechenleistung, sodass der mit jedem US-Dollar an Rechenleistungskosten erzielte Umsatz um ein Mehrfaches gestiegen ist. Im ersten Quartal 2025 gab Anthropic für jeden US-Dollar Umsatz 2,51 US-Dollar für Rechenleistung und Infrastruktur aus; im zweiten Quartal 2026 sind es nur noch 0,48 US-Dollar.
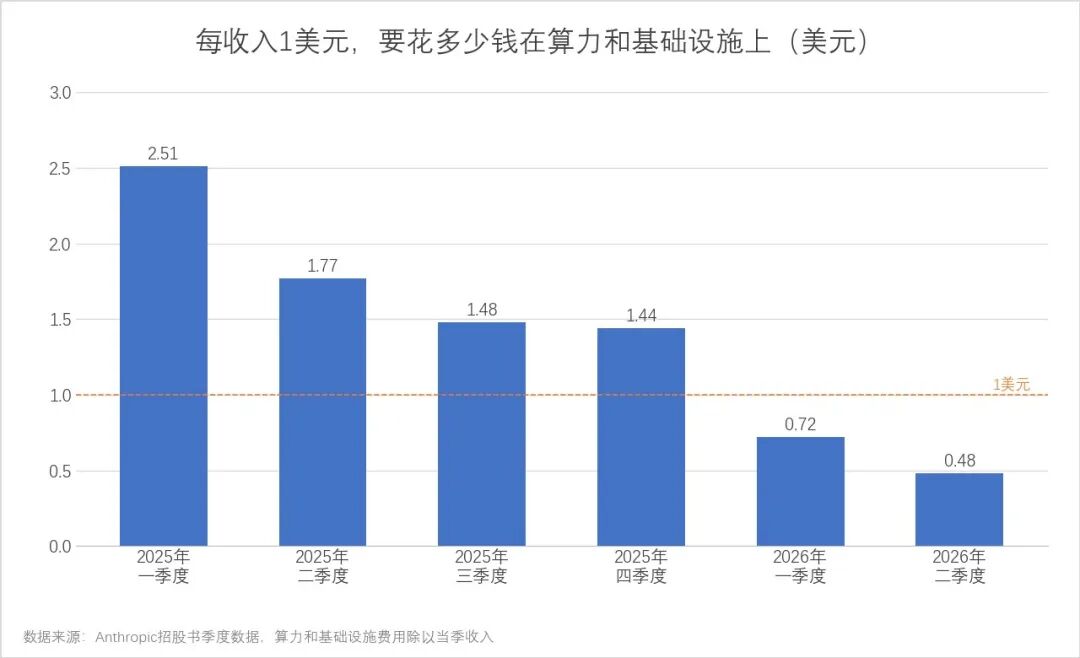
Aber dies gilt nur für die derzeit genutzte Rechenleistung. Das Unternehmen hat im Prospekt angekündigt, dass wenn die nächste große Menge neuer Rechenleistung in Betrieb genommen wird, die Kosten vor den Einnahmen verbucht werden, was die Marge stark verringern könnte. Angesichts des derzeit relativ geringen Gewinns ist es nicht ausgeschlossen, dass das Unternehmen wieder Verluste verzeichnen wird.
Was den gestern Abend weit verbreiteten Nettoverlust von 807,48 Milliarden US-Dollar betrifft, handelt es sich hauptsächlich um eine bilanziellen Neubewertung. Unternehmen, die mit Instrumenten wie Wandelanleihen finanzieren, haben diesen Posten in der Regel vor dem Börsengang auf dem Konto. Wenn die Bewertung steigt, sind die Anteile, die die Anleihen zukünftig einbringen können, wertvoller, sodass die Verbindlichkeit neu bewertet wird und der gestiegene Betrag als Verlust verbucht wird.
Auf der Bargeldseite beliefen sich die Barmittel und kurzfristigen Investitionen von Anthropic bis Ende Juni dieses Jahres auf insgesamt 1316,51 Milliarden US-Dollar. Der Nettozufluss aus Finanzierungsaktivitäten im ersten Halbjahr betrug 1107,74 Milliarden US-Dollar, der größte Teil davon stammt aus der Ausgabe von Vorzugsaktien. Im gleichen Zeitraum lag der Cashflow aus betrieblicher Tätigkeit bei positiven 39,29 Milliarden US-Dollar – das erste Mal, dass er in allen im Prospekt aufgeführten Berichtsperioden positiv war. Im Gesamtjahr 2025 betrug er noch negativ 26,37 Milliarden US-Dollar. Das zeigt, dass der Betrieb selbst bereits Barmittel erwirtschaften kann, auch wenn der in einem Halbjahr erwirtschaftete Bargeldbetrag in dieser Größenordnung liegt.
Dieser Betrag scheint hoch zu sein, aber es gibt noch viel mehr Ausgabemöglichkeiten. Bis Ende Juni summieren sich die unterzeichneten Verpflichtungen zum Erwerb von Rechenleistung und die noch nicht in Anspruch genommenen Mietverträge auf insgesamt rund 5870 Milliarden US-Dollar,