Hat sich die fundamentale Lage von CATL verändert?
Die jüngste Situation von CATL ist etwas heikel.
Vor kurzem hat CATL seinen Quartalsbericht für das dritte Quartal 2026 vorgelegt. Umsatz und Gewinn sind beide weiter gestiegen. In den ersten drei Quartalen dieses Jahres erzielte das Unternehmen einen Nettogewinn von über 230 Millionen Yuan pro Tag, was eine erstaunliche Fähigkeit zur Geldgenerierung bedeutet.
Am Tag nach der Veröffentlichung des Finanzberichts fiel der Aktienkurs von CATL im Handelsverlauf zeitweise um mehr als 10 %. Zuvor war der Aktienkurs bereits mehrere Monate in Folge rückläufig: von einem historischen Höchststand von 467,35 Yuan im Mai bis zum Zeitpunkt der Verfassung dieses Textes auf 227,9 Yuan, was einem direkten Halbieren entspricht.
Die größte Sorge des Marktes ist die „Entflechtung von CATL“. Automobilhersteller wollen ihre Abhängigkeit von CATL verringern, Batteriehersteller der zweiten Ebene wollen mehr Aufträge erbeuten. Seit September haben viele neue Elektroauto-Marken wie Li Auto, XPeng, Xiaomi und Leapmotor übereinstimmend den Fortschritt ihrer selbst entwickelten Batterien bekanntgegeben und engere Kooperationen mit Batterieherstellern der zweiten Ebene wie CALB, Sunwoda und Honeycomb Energy geschlossen.
CATL führt die Branche nach wie vor an, aber der Markt sorgt sich um seine Zukunft und beginnt, mit den Füßen abzustimmen. Wenn der Zeitvorteil der Leistungsbatterien schwindet, wo wird die nächste „Ära“ von CATL beginnen?
01 Warnsignale bei den Leistungsdaten
Im dritten Quartal hat CATL einen gemischten Ergebnisbericht vorgelegt.
Das Erfreuliche ist, dass die Umsatzgröße von CATL nach wie vor beeindruckend stark ist.
In den ersten drei Quartalen 2026 erzielte CATL einen Umsatz von 442,137 Milliarden Yuan, was einem Anstieg von 56,19 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn betrug 64,53 Milliarden Yuan, ein Anstieg von 31,6 % gegenüber dem Vorjahr.
Dabei wurde im dritten Quartal ein Umsatz von 165,221 Milliarden Yuan erzielt, was einem Anstieg von 58,58 % gegenüber dem Vorjahr und einem historischen Höchststand entspricht; der den Aktionären zurechenbare Nettogewinn betrug 21,246 Milliarden Yuan, ein Anstieg von 14,54 % gegenüber dem Vorjahr.
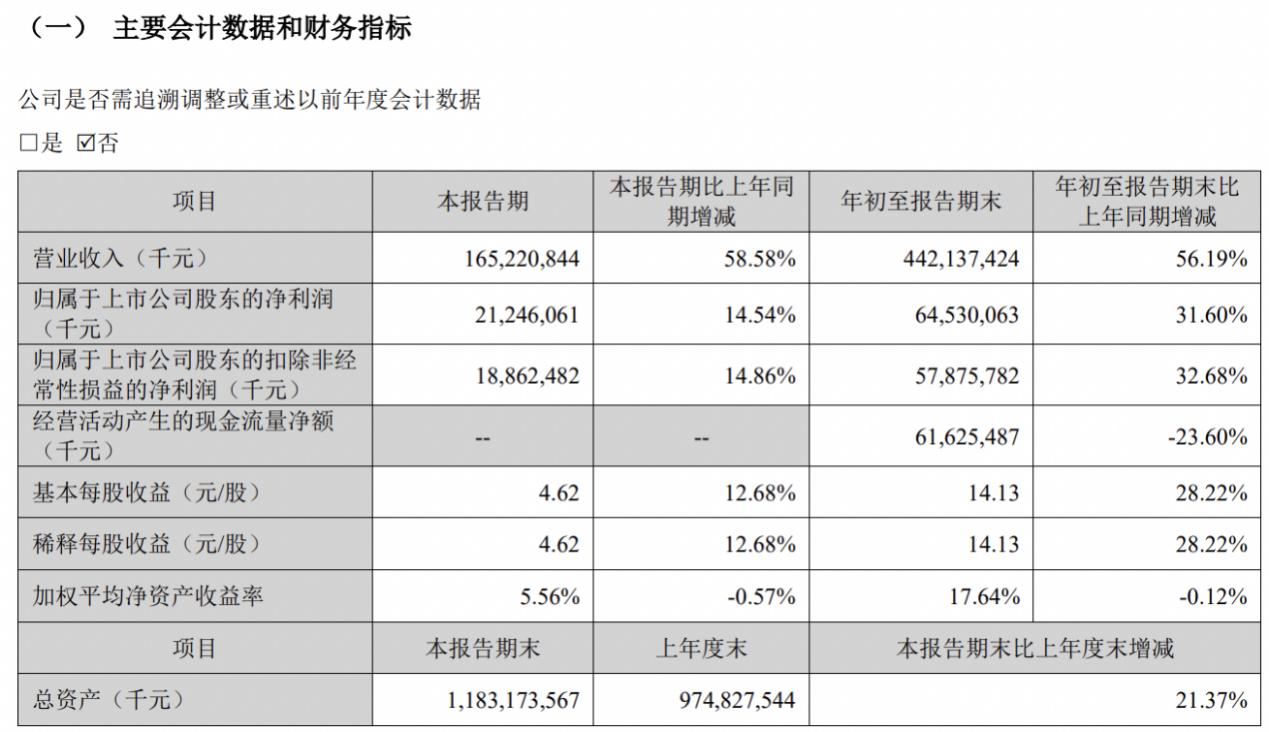
Das Besorgniserregende ist, dass der Umsatz von CATL zwar steigt, der Gewinn aber nicht Schritt hält.
Vom ersten bis zum dritten Quartal dieses Jahres betrug das Umsatzwachstum von CATL pro Quartal 52,46 %, 56,9 % bzw. 58,58 %; dennoch ist das Nettogewinnwachstum stetig zurückgegangen und betrug 48,55 %, 36,4 % bzw. 14,54 %. Die Schere zwischen Umsatz- und Gewinnwachstum des Unternehmens hat sich von weniger als 4 Prozentpunkten im ersten Quartal auf über 44 Prozentpunkte im dritten Quartal ausgeweitet.
Die Gesamtbruttomarge des Unternehmens ist ebenfalls von 24,82 % im ersten Quartal stetig auf 20,69 % im dritten Quartal gefallen, und der Druck auf die Kostenseite ist sichtbar.
Veränderungen der Politik sind der direkteste Einflussfaktor.
Ab dem 1. September 2026 wird die Verbrauchssteuer für Lithiumbatterien erhoben, der aktuelle Steuersatz beträgt 2 %, ab September 2027 wird ein Steuersatz von 4 % angewendet; die Ausfuhrerstattung für Batterien wurde ab dem 1. April 2026 von 9 % auf 6 % gesenkt und wird ab Januar 2027 vollständig abgeschafft.
Dennoch hat der aktuelle Preiskampf in der Automobilindustrie einen Höhepunkt erreicht. Nach Daten der Chinesischen Automobilhandelsvereinigung betrug der Umsatz der Automobilindustrie von Januar bis August dieses Jahres 7006,2 Milliarden Yuan, was einem Anstieg von nur 2,9 % gegenüber dem Vorjahr entspricht, während der Gewinn gegenüber dem Vorjahr um 16 % gesunken ist.
Vor diesem Hintergrund fällt es CATL schwer, diese Steuerkosten vollständig an nachgeschaltete Automobilhersteller weiterzugeben, und es könnte sogar vorkommen, dass Automobilhersteller aufgrund des schrumpfenden Gewinns den Batteriepreisdruck umkehren.
Externer Druck verändert auch die Produktstruktur von CATL.
Der inländische Automobilmarkt steht unter Druck, und das Energiespeichergeschäft ist zum Hauptträger des Wachstums geworden. CATL gab bekannt, dass der Gesamtabsatz von Antriebs- und Energiespeicherbatterien des Unternehmens im dritten Quartal 260 GWh überstieg, wobei der Anteil der Energiespeicher etwa ein Viertel betrug und das Absatzwachstum fast 60 % erreichte, weit höher als das von Antriebsbatterien.
Obwohl die Bruttomarge des Energiespeichergeschäfts von CATL etwas höher ist als die von Antriebsbatterien, handelt es sich um ein Geschäft mit niedrigem Stückpreis, langem Service und geringer Gewinnelastizität. Langfristig ist sein marginaler Beitrag zum Gewinn weit geringer als der von Antriebsbatterien mit gleichem Volumen.
Der starke Preisrückgang von Lithiumcarbonat wirkt sich auch auf den Verkaufspreis von Antriebsbatterien aus.
Seit Mai dieses Jahres ist der Kassapreis von Lithiumcarbonat um mehr als 40 % gesunken. Die Batteriekosten sind gesunken, aber der Rückgang des Lithiumpreises führt zu einer Senkung der Batterieverkaufspreise, sodass die Gewinnspanne nicht unbedingt auf dem Unternehmenskonto verbleibt und die Erwartungen der Kunden an die Bevorratung im vierten Quartal sogar verringert werden können.
Darüber hinaus erhöht CATL aktiv die Kosten: Im dritten Quartal hat das Unternehmen als Reaktion auf die Brancheninitiative die Zahlungsfristen für Lieferanten im oberen Bereich aktiv verkürzt und die Vorauszahlungen erhöht, was dazu geführt hat, dass die Forderungen des Unternehmens gegenüber dem Jahresbeginn um 47,78 % gestiegen sind und der Lagerbestand mit 144,77 Milliarden Yuan einen neuen Höchststand erreicht hat.
Unter internem und externem Druck hat CATL zwar mehr Batterien verkauft, aber fast kein zusätzliches Geld verdient.
Dazu erklärte CATL, dass dies hauptsächlich durch kurzfristige Produktveränderungen und Steuerpolitiken beeinflusst wird und keine langfristige Richtung darstellt. Die Ansichten des Kapitalmarkts müssen jedoch nicht übereinstimmen.
02 Die Wahrheit hinter der „Entflechtung von CATL“
Schon vor einigen Monaten hat der Kapitalmarkt bereits „Verkaufsstimmen“ für CATL abgegeben – die „Entflechtung von CATL“ ist von einem Slogan zu einer kollektiven Aktion einiger Marken geworden.
Im Jahr 2022 hat Zeng Qinghong, Vorsitzender von GAC Group, mit dem Satz „Ich arbeite für CATL“ die verborgenen Konflikte zwischen Automobilherstellern und CATL aufgedeckt: Antriebsbatterien machen 40 % bis 60 % der Kosten eines gesamten Fahrzeugs aus. Obwohl Automobilhersteller als „Führer“ der Industriekette bezeichnet werden, stehen sie am Ende der Gewinnverteilung.
Dieser Trend hält bis heute an. Im ersten Halbjahr dieses Jahres belief sich der Gesamtgewinn von 8 börsennotierten Antriebsbatterieunternehmen auf 50,846 Milliarden Yuan, wovon allein 43,28 Milliarden Yuan auf CATL entfielen, während der Gesamtgewinn von 23 führenden börsennotierten Automobilherstellern nur 25,1 Milliarden Yuan betrug. Nach einem Forschungsbericht der Soochow Securities ist der Preis von CATL für Antriebsbatterien gleicher Spezifikation in der Regel um 5 % bis 10 % höher als der von Herstellern der zweiten Ebene.
Aber das größte Problem ist nicht das Geld.
CATL ist kein traditioneller Tier-1-Zulieferer, sondern ähnelt eher einem Plattformunternehmen im Zeitalter der neuen Energien. CATL ist in den Bereichen Bergbau im oberen Bereich, Recyclingindustriekette im unteren Bereich und Infrastruktur für Energieaufladung tätig. Das Produktspektrum wird immer breiter – von Zellen, Modulen, CTC bis hin zum Fahrgestell.
Dies macht es in der Zusammenarbeit mit Automobilherstellern stärker und verleiht ihm zudem eine Endkundenwirkung, die traditionelle Zulieferer überhaupt nicht haben.
Zum Beispiel erhielten Automobilhersteller in der Vergangenheit unter dem Direktliefermodell von CATL ein ähnliches „Graukasten“-Lösung mit sehr geringem Offenlegungsgrad. Sobald es zu einem Mangel an Batterien kommt, müssen Automobilhersteller Vorauszahlungen leisten, Joint Ventures gründen und Schlange stehen, um die Produktionskapazität zu sichern. Automobilhersteller haben keine eigene Initiative in der Lieferkette, wie die verzögerte Auslieferung der Bestellungen des Li Auto i6 im letzten Jahr zeigt.
Und das Vertrauen der Verbraucher in die Batterien von CATL ist sehr hoch. Aus dem „Globalen Forschungsbericht über Verbraucher von Elektrofahrzeugen 2026“, der von Nielsen IQ im September dieses Jahres veröffentlicht wurde, geht hervor, dass die Markenvertrauenswürdigkeit von CATL im Inland bis zu 81 % beträgt. 37,1 % der chinesischen Befragten erklärten ausdrücklich, dass sie den Kauf direkt aufgeben würden, wenn das gewünschte Fahrzeug nicht mit Batterien von CATL ausgestattet ist.
Dies führt zu einer Identitätskrise zwischen Automobilherstellern und CATL.
Ab der zweiten Jahreshälfte 2021 haben viele führende Automobilhersteller schrittweise andere Batteriezulieferer eingeführt.
Zum Beispiel wurde Li Auto in der Frühphase ausschließlich von CATL beliefert, später wurden Sunwoda, Honeycomb Energy und andere hinzugefügt; nachdem XPeng CALB und EVE Energy eingeführt hatte, lag der Installationsanteil von CATL bei XPeng zeitweise nahe Null.
Bald begann die Zusammenarbeit von der strategischen Ebene auf die Kapitalebene überzugehen: XPeng hat nacheinander in CALB, Sunwoda und Honeycomb Energy investiert; im September dieses Jahres kündigte Li Auto an, 2,65 Milliarden Yuan zur Kapitalerhöhung von Sunwoda Power zu investieren und damit dessen zweitgrößter Aktionär zu werden;
Darüber hinaus versuchen immer mehr Automobilhersteller, mehr Initiative im Batteriebereich zu erlangen. Vor kurzem kündigte Li Auto an, dass seine selbst entwickelten Batterien vollständig in alle Modelle von Li Auto eingebaut werden; He Xiaopeng, Vorsitzender von XPeng, erklärte: „Ab diesem Jahr werden alle Batterien von XPeng selbst entwickelt und hergestellt.“
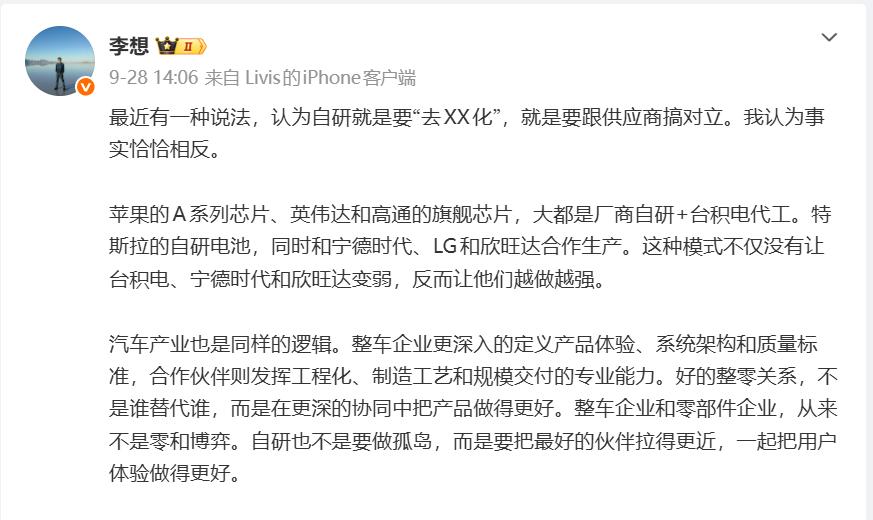
Li Xiang, CEO von Li Auto, erwähnte in seinem Beitrag zur Antwort auf die „Entflechtung von CATL“ auch, dass er der Ansicht ist, dass Batterien keine isolierten Komponenten sind, sondern mit dem gesamten Fahrzeug eine Einheit bilden müssen, um die Sicherheit und Qualität des gesamten Systems zu verbessern.
Zufälligerweise konvergieren die Batteriezellentechnologien allmählich, was den Automobilherstellern die Möglichkeit zur Eigenentwicklung gibt.
Nehmen wir als Beispiel die Lithiumeisenphosphat-Batteriezelle: Sie nimmt derzeit 80 % des Marktanteils ein und ist der anerkanntermaßen ausgereifteste und stabilste Batterieweg. Der gesamte Entwicklungs- und Produktionsprozess weist eine hohe Kompatibilität auf, was die Automobilhersteller dazu ermutigt, die Batteriezellen vertrauensvoll an Batteriehersteller der zweiten Ebene zu übergeben.
Zum Beispiel wurde die Long-Jia-Batterie von Xiaomi von Xiaomi bei der Konstruktion und Entwicklung des Batteriepakets geleitet, aber die Kernproduktion der Batteriezellen wurde an professionelle Batteriehersteller übergeben: CALB hat das elektrochemische System maßgeschneidert, Sunwoda ist für die Herstellung der Batteriezellen verantwortlich.
Mit der allmählichen Reife der Batterieindustriekette beteiligen sich Automobilhersteller tief an der Anpassung und Produktion von Batterien. Die Branche wird ein neues Modell erleben, bei dem Automobilhersteller die Definition der Batterie leiten und Batteriehersteller der zweiten Ebene für die Produktion verantwortlich sind. Die Sprachgewalt wird dabei neu verteilt.
03 CATL wechselt die Spur zur Expansion
Der Wettbewerbsgraben von CATL ist nach wie vor tief.
Im September dieses Jahres erklärte Zeng Yuqun, Vorsitzender von CATL, bei seiner Teilnahme an der Weltkonferenz für Antriebsbatterien 2026: „Es ist nicht schwer, eine Batterie herzustellen. Das Schwierige ist, eine Milliarde Batterien von gleich guter Qualität herzustellen.“
Der technische Vorsprung von CATL liegt nicht nur in der Batterietechnologie, sondern darin, wie man die Konsistenz der Produkte, die Stabilität der Ausbeute und die Sicherheitsreserve steuert. Das lässt sich nicht über Nacht erreichen.
Nehmen wir die Ausbeute als Beispiel: Nach dem Forschungsbericht der Soochow Securities liegt die Ausbeute von CATL im Grunde bei 97-98 %, 2-3 Prozentpunkte höher als bei Batterieherstellern der zweiten Ebene.
Aus Sicht des Marktanteils liegt CATL auch weiterhin weit vorne.
Daten des Chinesischen Innovationsverbands für die Antriebsbatterieindustrie von Automobilen zeigen, dass CATL in der Rangliste der Inlandsinstallationsmengen für neue Energie-Pkw von Januar bis September mit 189,92 GWh auf dem ersten Platz steht und einen Anteil von 44,13 % hält. Hersteller der zweiten Ebene können die Position von CATL kurzfristig kaum erschüttern.
Erwähnenswert ist, dass der Anteil der fünf größten Kunden von CATL sehr ausgewogen ist und im Grunde im Bereich von 6 % bis 9 % liegt, während die Produktionskapazität des zweitgrößten Akteurs BYD im Grunde für den Eigenbedarf verwendet wird. Nur wenige externe Kunden wie Xiaomi machen einen sehr kleinen Anteil aus. Selbst wenn Li Auto vollständig auf andere Lieferanten umsteigt, hat dies kaum Auswirkungen auf CATL.
