Zehn Jahre Einkaufszentren in China: Warum ist ein gutes Einkaufszentrum nicht unbedingt eine gute Investition?
In den letzten zehn Jahren sind die Mieteinnahmen aus Einkaufszentren mehrerer führender chinesischer Gewerbeimmobilienunternehmen um ein Vielfaches gestiegen. Betrachtet man nur die Betriebsberichte, ist dies fast ein unbestrittener Erfolg. Schaut man sich jedoch die andere Bilanz auf dem Kapitalmarkt an, ergibt sich ein völlig anderes Bild: Einige Unternehmen haben die Dividenden kontinuierlich erhöht, andere haben sie deutlich gekürzt, und einige Unternehmen haben sich schließlich vom Aktienmarkt zurückgezogen.
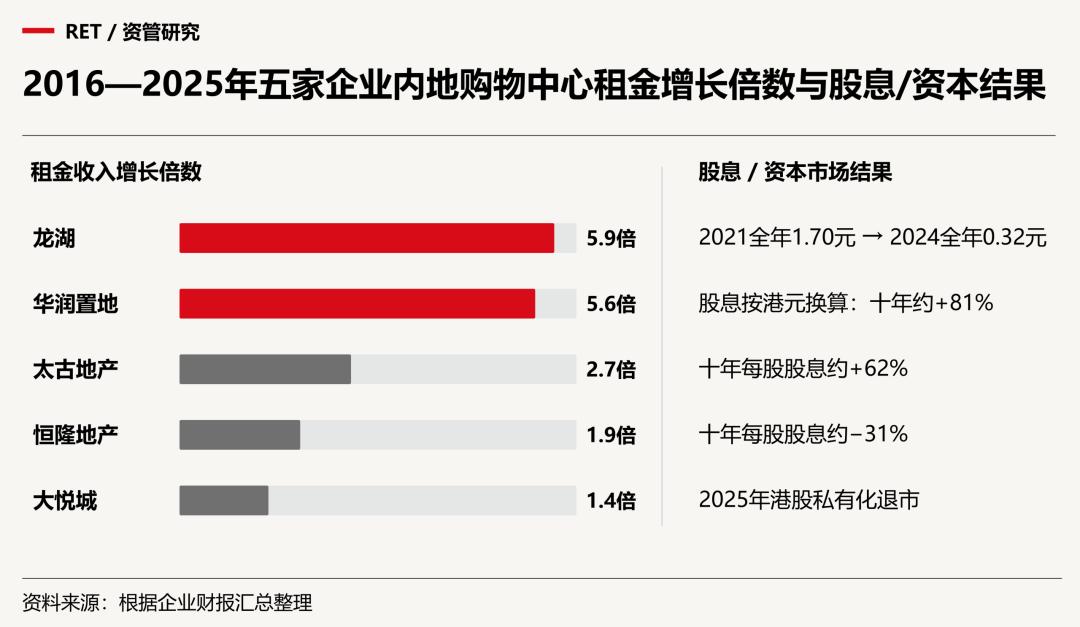
Laut einer statistischen Untersuchung von RET über die Geschäftsberichte von fünf Unternehmen – Hang Lung Properties, Swire Properties, China Resources Land, Longfor Group und Joy City – sind die gesamten Mieteinnahmen der fünf Unternehmen aus Einkaufszentren auf dem chinesischen Festland von rund 12 Milliarden Yuan auf rund 46 Milliarden Yuan zwischen 2016 und 2025 gestiegen. Darunter sind die Mieteinnahmen der Longfor-Einkaufszentren um das 5,9-fache gestiegen, die von China Resources Land um das 5,6-fache, die von Swire Properties nach geschätzter Basis und Konsolidierungskreisen um das 2,7-fache, und die Mieteinnahmen der Hang Lung-Einkaufszentren auf dem Festland haben sich fast verdoppelt.
Gleichzeitig stieg die Dividende pro Aktie von Swire Properties von 0,71 Hongkong-Dollar auf 1,15 Hongkong-Dollar, die kumulierte Dividende pro Aktie von China Resources Land, umgerechnet in Hongkong-Dollar, stieg um rund 81%; während die Dividende von Hang Lung Properties von 0,75 Hongkong-Dollar auf 0,52 Hongkong-Dollar sank, die Dividendenausschüttung von Longfor nach ihrem Höchststand im Jahr 2021 deutlich zurückging, und Joy City Properties im Jahr 2025 privatisiert wurde.
Die Geschäftsstruktur und Kapitalstruktur der fünf Unternehmen sind nicht identisch, und die Veränderung der Dividenden stellt nicht direkt die Investitionsrendite von Gewerbeimmobilien dar. Wenn man jedoch die beiden Datengruppen zusammen betrachtet, stellt sich dennoch eine unumgängliche Frage: Warum hat das Betriebswachstum in ähnlicher Richtung nicht zu Kapitalergebnissen in der gleichen Richtung geführt?
RET Forschungszentrum für Gewerbeimmobilien
In den letzten zehn Jahren hat die Einkaufszentrumsbranche viel Energie darauf verwendet, zu erforschen, wie man Verbraucher anzieht, den Umsatz steigert und die Mieteinnahmen erhöht, aber die andere Hälfte des Problems wurde relativ vernachlässigt: Wie viel Kapital muss eigentlich investiert werden, um dieses Wachstum zu schaffen, und wie viel Betriebseinnahmen können den Anlegern tatsächlich zugute kommen?
Ein Einkaufszentrum kann einen hohen Besucherandrang, zahlreiche bekannte Marken und stetig steigende Mieten aufweisen. Wenn jedoch der Preis für den Erwerb der Immobilie zu hoch ist, für den laufenden Betrieb ständig zusätzliche Investitionen erforderlich sind oder die Finanzierungskosten den größten Teil der Einnahmen auffressen, können die scheinbar hervorragenden Betriebsergebnisse nicht unbedingt die erwartete Investitionsrendite erzielen.
Der tiefere Widerspruch liegt darin, dass das Gewerbebetriebsmanagement darauf abzielt, ein Einkaufszentrum besser zu betreiben, während das Gewerbeimmobilieninvestment darauf abzielt, nachhaltige Renditen zu angemessenen Kosten und mit vertretbarem Risiko zu erzielen. Die beiden sind voneinander abhängig, stimmen aber nicht von Natur aus überein.
In Zeiten der schnellen Marktexpansion wird dieser Unterschied leicht durch das Wachstum verdeckt. Neue Projekte bringen mehr Mieteinnahmen, die Wertsteigerung der Vermögenswerte kann teilweise Investitionsfehler ausgleichen, und die günstigen Finanzierungsbedingungen unterstützen die nächste Expansionsrunde. Wenn sich jedoch das Konsumwachstum verlangsamt und die Vermögenspreise neu angepasst werden, treten die Probleme, die früher hinter den Betriebsbilanzen verborgen waren, allmählich zutage.
Wenn man daher die unterschiedlichen Erfahrungen der fünf Unternehmen in den letzten zehn Jahren betrachtet, ist es nicht wert, zu untersuchen, welches Unternehmen Einkaufszentren besser betreibt, sondern eine Frage von allgemeiner Bedeutung: Schafft ein Gewerbeimmobilienunternehmen tatsächlich Betriebswachstum oder Investitionswert?
Die Mieteinnahmen sind um ein Vielfaches gestiegen – hat sich auch die Kapitaleffizienz verbessert?
Um das Jahr 2016 befanden sich die chinesischen Einkaufszentren noch in einer Phase der schnellen Expansion. Im Jahr 2016 wurden landesweit etwa 465 neue Einkaufszentren eröffnet, im Jahr 2018 waren es etwa 531 und im Jahr 2019 noch etwa 529. Die städtische Expansion und die Konsumaufwertung haben eine große neue Nachfrage geschaffen und verschiedenen Geschäftsmodellen Wachstumschancen geboten.
Hang Lung konzentriert sich auf Luxus-Einzelhandel, Swire auf hochwertige städtische Komplexe, China Resources Land hat ein mehrschichtiges Produktsystem aus MixC und MixC Mini aufgebaut, Longfor beschleunigt die landesweite Expansion mit seinen Tianjie-Einkaufszentren, und Joy City hat durch eine jugendorientierte Positionierung und Inhaltsbetrieb eine Markenbekanntheit aufgebaut. Ihre Entwicklungspfade sind unterschiedlich, sie alle haben von dem Wachstumsvorteil des Marktes profitiert, aber die Kapitallogik hinter dem Mietwachstum weist deutliche Unterschiede auf.
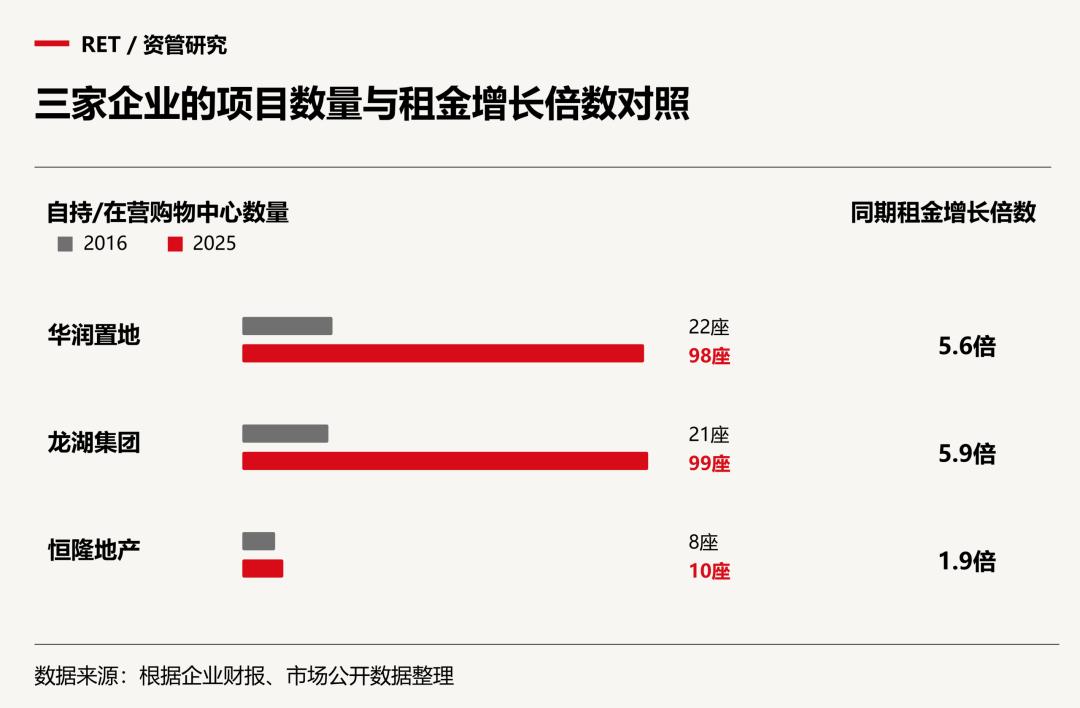
Von 2016 bis 2025 stieg die Zahl der selbst genutzten Einkaufszentren von China Resources Land von 20 auf 98, die der in Betrieb befindlichen Einkaufszentren von Longfor von 21 auf 99; im gleichen Zeitraum stieg die Zahl der Einkaufszentren von Hang Lung auf dem Festland nur von 8 auf 10. Die ersten beiden Unternehmen realisierten das Wachstum größtenteils durch die Erweiterung des Bestands an Gewerbeimmobilien, während Hang Lung sich stärker auf den langfristigen Betrieb einiger weniger hochwertiger Projekte stützt.
RET Forschungszentrum für Gewerbeimmobilien
Das Bemerkenswerteste an dieser Datengruppe ist nicht, wessen Mieten schneller gestiegen sind, sondern wie viel neues Kapital tatsächlich für das Mietwachstum aufgewendet werden muss.
Angenommen, zwei Unternehmen erhöhen ihre jährlichen Mieteinnahmen um 1 Milliarde Yuan: Eines muss 15 Milliarden Yuan in neue Projekte investieren, das andere investiert nur 8 Milliarden Yuan durch den Erwerb und die Modernisierung bestehender Vermögenswerte. Selbst wenn die endgültigen Betriebseinnahmen identisch sind, kann ihre Investitionseffizienz völlig unterschiedlich sein. Natürlich müssen Betriebskosten, nachfolgende Kapitalausgaben und Vermögensrisiken weiter verglichen werden, um zu beurteilen, welche Investition einen höheren Wert geschaffen hat.
In der Vergangenheit hat die Branche die Wachstumsfähigkeit üblicherweise an der Zahl der Einkaufszentren, der verwalteten Fläche und dem Mietumfang gemessen, aber diese Indikatoren sagen nicht direkt etwas über die Effizienz der Kapitalnutzung aus. Eine steigende Zahl von Projekten kann bedeuten, dass das Unternehmen mehr hochwertige Vermögenswerte erworben hat, aber auch, dass es mehr Kapitalbindung und Betriebsrisiken übernimmt.
In einem Wachstumsmarkt hat die Expansion eine Chance, Wachstum zu erzeugen, solange neue Projekte kontinuierlich Verbraucher gewinnen. In einem Bestandsmarkt bedeutet Expansion jedoch nicht automatisch eine Wertsteigerung. Wenn ein Unternehmen zur Aufrechterhaltung des Mietwachstums fortwährend niedrigere Investitionsrenditen akzeptiert, kann das Wachstum sogar beginnen, Wert zu verbrauchen.
Das Ziel, das für Gewerbeimmobilien verfolgt werden sollte, ist nicht die Maximierung der Mieteinnahmen, sondern die Maximierung der langfristigen Erträge pro Kapitaleinsatz. Das bedeutet, dass die Einstellung einer Expansion mit unzureichender Rendite manchmal mehr für ein ausgezeichnetes Vermögensverwaltungsvermögen spricht als der Abschluss einer großen Investition.
Warum kann der Wettbewerbsvorteil der letzten Runde zu einer Belastung der nächsten Runde werden?
In Wachstumszeiten hängt der Erfolg eines Geschäftsmodells oft davon ab, ob es Marktchancen nutzen kann. Nach einem Zykluswechsel kann dasselbe Geschäftsmodell jedoch völlig unterschiedliche Risikomerkmale aufweisen. Drei Veränderungen in den letzten zehn Jahren sind besonders bemerkenswert: die Rückkehr des Luxuskonsums in den Jahren 2020–2021, die Veränderung der Finanzierungsbedingungen für Immobilien um 2022 und die Erweiterung der Kapitalausstiegswege für Gewerbeimmobilien nach 2023.
Die erste Veränderung fand 2020–2021 statt. Eingeschränkter Auslandskonsum trieb den Luxuskonsum zurück auf das Festland, und der Markt für persönliche Luxusgüter auf dem chinesischen Festland erreichte 2021 ein Volumen von rund 471 Milliarden Yuan. Luxus-Einzelhandelsbetreiber wie Hang Lung und Swire erhielten besondere Wachstumschancen, und einige Kernvermögenswerte erzielten beachtliche Erträge. Als jedoch der Hochkonsum im Jahr 2024 eine Anpassung erlebte, sah sich derselbe Vermögensbestand einem relativ konzentrierten Nachfrageeinbruch ausgesetzt. Im Vergleich dazu boten die Gewerbeimmobilienprodukte von China Resources Land für verschiedene Konsumebenen einen gewissen Puffer, und die Mieteinnahmen aus Einkaufszentren stiegen 2024 noch um rund 8,4 %. Dies beweist nicht, dass ein Mehrproduktlinienmodell unbedingt besser ist als eine Luxusstrategie, aber es zeigt ein wichtiges Gesetz: Der Vermögensbestand bestimmt nicht nur, welches Wachstum ein Unternehmen erzielen kann, sondern auch, welchen Risiken es ausgesetzt sein muss.
Die zweite Veränderung ergab sich aus dem Finanzierungsumfeld. In der Vergangenheit konnten Gewinne aus dem Wohnungsbau und externe Finanzierungen den Bau und die Entwicklung von Einkaufszentren unterstützen. Wenn sich der Immobilienentwicklungszyklus jedoch umkehrt, können Gewerbeimmobilien selbst bei stabilem Betrieb von den Schulden und der Kapitalallokation der Gruppe beeinträchtigt werden. Longfor ist ein gutes Beispiel dafür: Die Mieteinnahmen aus seinen Einkaufszentren sind in zehn Jahren um rund 5,9-fache gestiegen, aber das Wachstum seines Gewerbebetriebs hat die Gruppe nicht vollständig von den Auswirkungen des Immobilienentwicklungszyklus befreit. Obwohl die Gewerbeimmobilien stetig Cashflow generieren, muss die Gruppe weiterhin dem Druck der Schuldentilgung und der Anpassung der Finanzierungsstruktur standhalten.
Die dritte Veränderung fand auf dem Kapitalmarkt statt. Im Jahr 2023 wurden Konsuminfrastrukturen in das Pilotprogramm für öffentliche REITs aufgenommen, und 2024 wurden die ersten Produkte notiert. Reife Gewerbeimmobilien erhielten neue Wege zur Rückgewinnung von Eigenkapital, und die unabhängige Preisgestaltung und der Kapitalkreislauf von Gewerbeimmobilien haben einen realistischeren Umsetzungspfad.
Diese drei Veränderungen erinnern Anleger ständig daran, dass es für Gewerbeimmobilien keinen dauerhaften Vorteil gibt, der von den Zyklusbedingungen unabhängig ist. Eine starke Konzentration auf hochwertige Vermögenswerte, eine schnelle Skalierung und die Nutzung der Gruppenfinanzierung zur Projektentwicklung können in bestimmten Zeiträumen wirksam sein, aber nach einer Veränderung des Umfelds auch Grenzen aufzeigen.
Für Vermögensanleger ist es nicht nur wichtig, zu beurteilen, wie viel Geld sie in guten Marktzeiten verdienen können, sondern auch, wie viel sie in schlechten Marktzeiten verlieren und ob das Unternehmen noch in der Lage ist, seine Strategie anzupassen. Dies betrifft eine leicht übersehene Fähigkeit der Vermögensverwaltung: die Kapitalwahlfreiheit.
In Zeiten des Marktabschwungs müssen einige Unternehmen nur hochwertige Vermögenswerte verkaufen, um Schulden zu begleichen, während andere die Preisanpassung nutzen können, um neue Investitionsmöglichkeiten zu finden. Der Unterschied wird oft nicht durch die Vermietungsfähigkeit des Einkaufszentrums bestimmt, sondern durch die über Jahre aufgebaute Kapitaldisziplin und finanzielle Puffer. Die Kapitalstruktur bestimmt nicht nur, ob ein Unternehmen Risiken aushalten kann, sondern auch, ob es Risiken nutzen kann, um Chancen zu schaffen.
Die Einkaufszentren betreiben ihr Geschäft immer besser – warum verdienen die Eigentümer nicht unbedingt mehr?
In den letzten zehn Jahren hat sich das Betriebsniveau der führenden chinesischen Einkaufszentren deutlich verbessert. Markenakquise, Mitgliedermanagement, Raumerneuerung und digitaler Betrieb sind stetig ausgereift, und die Vermietungsraten der fünf Unternehmen in den letzten Berichtsperioden liegen im Allgemeinen im Bereich von 94 % bis 98,8 %.
Hohe Vermietungsraten und hohe Umsätze bedeuten jedoch nicht, dass die Eigentümer synchron höhere Erträge erzielen. Ein bemerkenswerter Indikator ist das Miet-Umsatz-Verhältnis, also der Anteil der Mieteinnahmen am Umsatz der Mieter. Nach den jeweiligen Forschungsbereichen ist das Miet-Umsatz-Verhältnis von China Resources Land von rund 13,0 % auf 11,5 % gesunken, das von Longfor von rund 17,5 % auf 13,7 % und das von Joy City von rund 11,1 % auf 6,4 %.
Der Fall von Joy City ist besonders erwähnenswert. Von 2021 bis 2024 stieg der Umsatz seiner Einkaufszentren nach den nach dem Geschäftsstandard des Hongkong-Marktes zusammengestellten Forschungsdaten von 24,92 Milliarden Yuan auf 38,4 Milliarden Yuan, ein kumulatives Wachstum von rund 54%; im gleichen Zeitraum stiegen die Mieteinnahmen von rund 2,766 Milliarden Yuan auf 3,023 Milliarden Yuan, ein kumulatives Wachstum von rund 9,3%.
Obwohl in diesem Zeitraum die Projektverbriefung, Konsolidierungsanpassungen und Änderungen des statistischen Bereichs die Vergleichsergebnisse beeinflussen können, stellt der Unterschied zwischen Umsatz- und Mietwachstum dennoch eine Frage dar, die Vermögensanleger beachten sollten: Wie viel von dem durch Verbraucher geschaffenen gewerblichen Wohlstand kann tatsächlich in langfristige Erträge für die Vermögensinhaber umgewandelt werden?
Einkaufszentren besitzen nicht direkt alle Ausgaben der Verbraucher. Das Geld, das die Verbraucher zahlen, wird zuerst zu Markenumsätzen und dann teilweise durch Mechanismen wie Mietverträge und Provisionsvereinbarungen in Immobilienmieten umgewandelt. Die Immobilie muss außerdem Kosten für Verwaltung, Wartung, Marketing und kontinuierliche Modernisierung tragen, bevor der Nettobetriebsertrag entsteht. Daher ist der Gewerbebetrieb nicht nur ein Prozess zur Schaffung von Konsumwert, sondern auch ein Prozess, der