65 Milliarden US-Dollar ARR, 80 Milliarden US-Dollar Nettoverlust, das leistungsstärkste KI-Unternehmen lüftet seinen geheimnisvollen Schleier
Anthropic ist nicht unbedingt der größte Börsengang in der Geschichte, aber definitiv einer der am meisten erwarteten. Am Abend des 26. Oktober Pekinger Zeit brachen die Menschen, die auf die Veröffentlichung des S-1-Prospekts von Anthropic warteten, die offizielle Website der US-Börsenaufsicht SEC direkt zusammen.
Dieses Unternehmen existiert erst seit fünf Jahren. Im Jahr 2021 verließen sieben ehemalige Mitglieder von OpenAI das Unternehmen, um ein eigenes Startup zu gründen; fünf Jahre später übertraf Anthropic seinen alten Arbeitgeber sowohl bei der Bewertung als auch bei den Einnahmen nacheinander. Im Mai dieses Jahres übertraf es OpenAI mit einer Nachfinanzierungsbewertung von 965 Milliarden US-Dollar und wurde zum weltweit wertvollsten KI-Startup. Ende Juli erreichte sein ARR 650 Milliarden US-Dollar, während der entsprechende Wert bei OpenAI bei etwa 400 Milliarden US-Dollar lag.
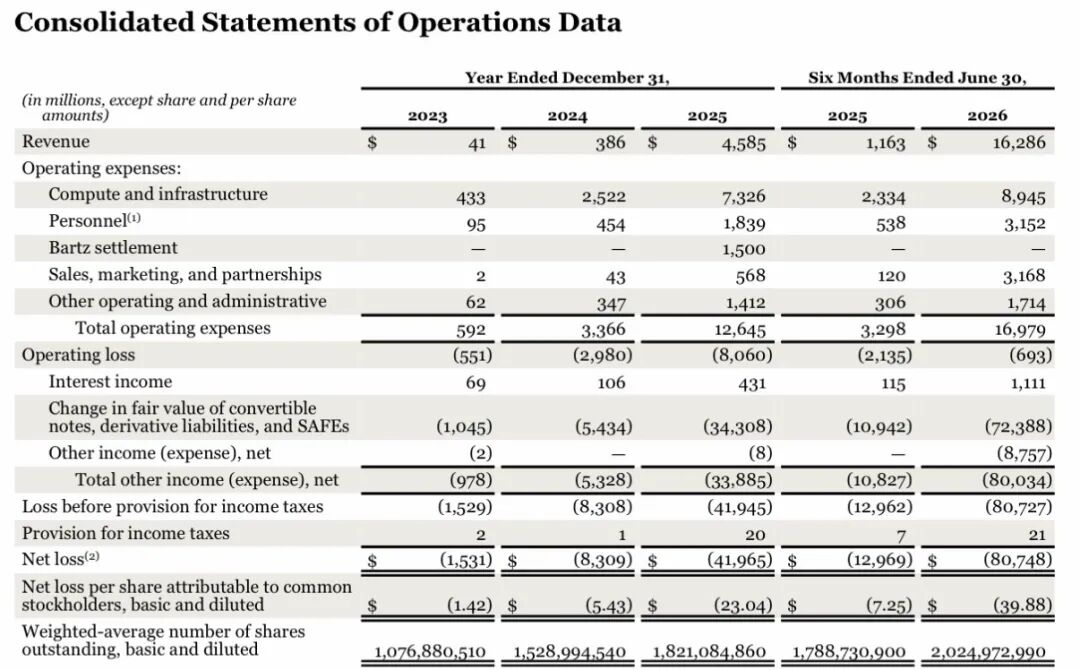
Laut Prospekt stieg der Umsatz von Anthropic im ersten Halbjahr 2026 im Jahresvergleich um das etwa 13-fache auf 162,86 Milliarden US-Dollar, davon entfielen 80 % auf Einnahmen nach der API-Nutzung und 20 % auf Abonnementeinnahmen. Im gleichen Zeitraum belief sich der buchmäßige Nettoverlust auf über 800 Milliarden US-Dollar, was jedoch hauptsächlich durch die Änderung des beizulegenden Zeitwerts von Finanzierungsinstrumenten verursacht wurde. Nach Anpassung erzielte das Unternehmen bereits einen Gewinn, wobei die Betriebsmarge 10 % und die Bruttomarge 85 % erreichte.
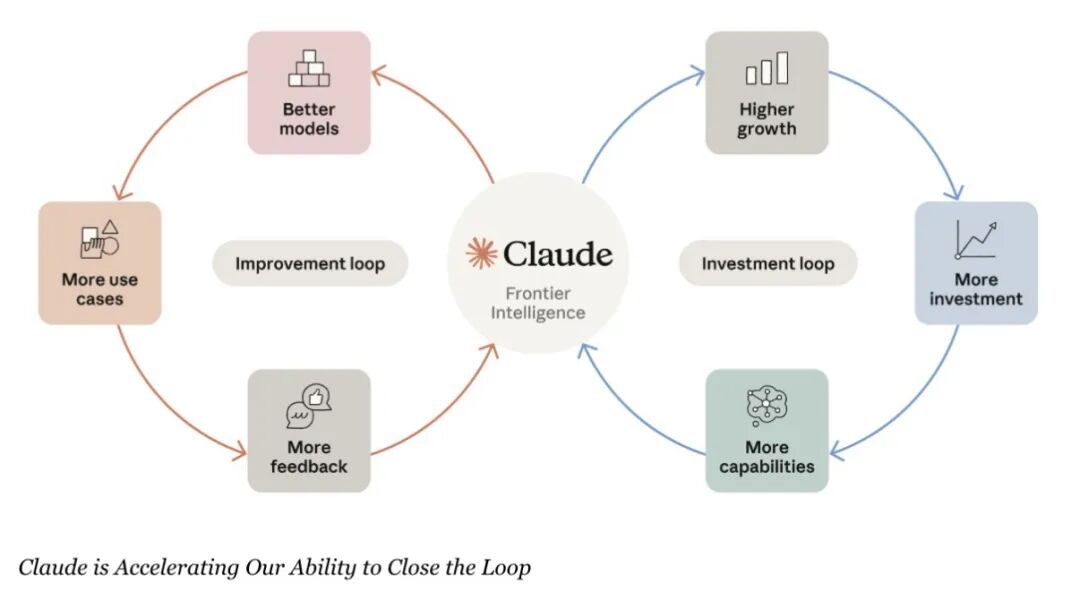
Kurz vor der Veröffentlichung dieses Prospekts berichtete Reuters, dass einige Investoren, die am Investoren-Tag von Anthropic teilnahmen, angesichts der verlangsamten sequentiellen Wachstumsrate der Einnahmen des Unternehmens diskutierten, die Erwartungen an die Börsengangsbewertung von zuvor 2 Billionen US-Dollar auf etwa 1,5 Billionen US-Dollar zu senken. Diese Zahl ist nur eine erwartete Größe in den Diskussionen der Investoren, und die endgültige Emissionsbewertung ist noch nicht festgelegt. Wenn die Emission mit einer Bewertung von 1,5 Billionen US-Dollar erfolgt, liegt sie unter der Bewertung von 1,77 Billionen US-Dollar, die SpaceX bei seinem Börsengang im Juni dieses Jahres erzielte.
Die Bedenken der Investoren sind nicht unbegründet. Selbst Anthropic, das an der Spitze steht, ist noch nicht in der Lage zu beweisen, dass große KI-Modelle ein gutes Geschäft sind.
Hohe Rechenleistungskosten, jederzeit schrumpfende Führungsvorteile und noch nicht nachgewiesene langfristige Erträge können die Gewinnkurve dieses Geschäfts verändern. Die Antworten im Prospekt sind weitaus komplexer als eine Bilanz des angepassten Gewinns.
01. Das profitabelste Unternehmen für große KI-Modelle hat eine Betriebsmarge von nur 10 %
Mehrere Analysten von Wertpapierhäusern, die sich seit langem auf Technologieunternehmen des US-Aktienmarktes konzentrieren, erklärten gegenüber „Dingjiao One“, dass sie die Finanzdaten von Anthropic vorsichtig bewerten. Dieser Prospekt mit angepasstem Gewinn stärkt das Marktvertrauen nicht, sondern deckt im Gegenteil Probleme im Geschäftsmodell von Unternehmen für Spitzenmodelle auf.
Das Hauptproblem zeigt sich in der Umsatzstruktur und der Wachstumsart.
Laut Prospekt stieg der Umsatz von Anthropic von 41 Millionen US-Dollar im Jahr 2023 auf 45,85 Milliarden US-Dollar im Jahr 2025, wobei die zusammengesetzte jährliche Wachstumsrate in zwei Jahren etwa 957 % betrug. Die Einnahmen in den Jahren 2024 und 2025 beliefen sich jeweils auf das 9,4-fache bzw. das 11,9-fache des Vorjahres, was einem durchschnittlichen Umsatzwachstum um das Zehnfache pro Jahr entspricht.
Im ersten Halbjahr 2026 stieg der Umsatz von Anthropic weiter auf 162,86 Milliarden US-Dollar, was einem Wachstum von etwa 1300 % gegenüber 11,63 Milliarden US-Dollar im ersten Halbjahr 2025 entspricht. Zumindest aus den Daten im Prospekt bis zum Ende des zweiten Quartals 2026 geht hervor, dass die von Investoren befürchtete Verlangsamung der Einnahmewachstumsrate noch nicht eingetreten ist.
Die Veränderung des ARR (jährliche wiederkehrende Einnahmen) hinter dem Umsatz zeigt die erschreckende Wachstumsgeschwindigkeit von Anthropic noch besser. Anfang 2025 betrug der ARR von Anthropic nur 1 Milliarde US-Dollar, zum Ende des Jahres lag er bei fast 90 Milliarden US-Dollar. Im April dieses Jahres gab Anthropic offiziell bekannt, dass der ARR des Unternehmens 300 Milliarden US-Dollar überschritten hat und damit den von OpenAI zwei Monate zuvor veröffentlichten Wert von 250 Milliarden US-Dollar übertrifft.
Unternehmenskunden sind der Hauptfaktor, der das Wachstum des Unternehmens antreibt.
Laut Prospekt umfasste die Kundengruppe von Anthropic zum 30. September 2026 mehr als 11.900 Kunden, die in den letzten 12 Monaten (TTM) einen Einnahmebeitrag von 100.000 US-Dollar oder mehr leisteten; mehr als 1900 Kunden mit einem Einnahmebeitrag von 1 Million US-Dollar oder mehr; und etwa 250 Kunden mit einem Einnahmebeitrag von 10 Millionen US-Dollar oder mehr.
Bei den Einnahmetypen teilen sich die Einnahmen von Anthropic hauptsächlich in zwei Kategorien auf: Abrechnung nach der API-Nutzung und Abonnements. Die nutzungsabhängigen Einnahmen stiegen von 288 Millionen US-Dollar im Jahr 2024 auf 38 Milliarden US-Dollar im Jahr 2025, wobei ihr Anteil von 75 % auf 83 % stieg. Im ersten Halbjahr 2026 erreichten sie weiter 131 Milliarden US-Dollar, wobei ihr Anteil leicht auf 80 % zurückging. Im gleichen Zeitraum betrugen die Anteile der Abonnementeinnahmen 25 %, 17 % bzw. 20 %. Die nutzungsabhängige Bezahlung steht an erster Stelle, und die Einnahmen hängen eng mit der Häufigkeit und dem Umfang der fortlaufenden Modellaufrufe durch die Kunden zusammen.
Der Prospekt enthüllt auch ein Detail, das leicht übersehen wird. Modellversionen, die in den sechs Monaten bis zum 30. September 2026 veröffentlicht wurden, trugen zu über 80 % der Einnahmen in den drei Monaten bis zu diesem Datum bei.
Ein Investor eines US-Dollar-Fonds erklärte gegenüber „Dingjiao One“, dass dies im Bereich großer KI-Modelle relativ üblich sei, und das Einnahmewachstum hängt zu einem großen Teil von neuen Modellen ab. Das Unternehmen muss ständig Versionen aktualisieren und seinen Vorsprung behalten, um das Einnahmewachstum aufrechtzuerhalten. Sobald es über lange Zeit keine Aktualisierungen gibt oder das neue Modell leicht zurückfällt, können die Einnahmen stark beeinträchtigt werden.
Ein weiteres Risiko im Prospekt spiegelt sich in der Gewinnmarge wider.
Von 2023 bis 2025 belief sich der Nettoverlust von Anthropic auf 15,31 Milliarden US-Dollar, 83,09 Milliarden US-Dollar bzw. 419,65 Milliarden US-Dollar. Im ersten Halbjahr 2026 weitete sich der Nettoverlust auf 807,48 Milliarden US-Dollar aus, was etwa dem 6,2-fachen des Vorjahreszeitraums von 129,69 Milliarden US-Dollar entspricht.
Dieser riesige Verlust muss differenziert betrachtet werden. Im ersten Halbjahr 2026 belief sich der Verlust aus der Änderung des beizulegenden Zeitwerts von wandelbaren Schuldverschreibungen, derivativen Verbindlichkeiten und SAFE auf 723,88 Milliarden US-Dollar. Der Anstieg der Unternehmensbewertung treibt den beizulegenden Zeitwert der entsprechenden Verbindlichkeiten in die Höhe und führt zu nicht barwirksamen Verlusten, deren Prinzip den bei Börsengängen von Unternehmen an der Hongkonger Börse üblichen Verlusten aus dem beizulegenden Zeitwert von Vorzugsaktien ähnelt, aber die Instrumentenstruktur und die buchhalterische Behandlung sind unterschiedlich. Die entsprechende Neubewertung wird erst eingestellt, wenn die Instrumente umgewandelt, zurückgezahlt oder abgerechnet werden – dies ist kein Verlust auf betrieblicher Ebene.
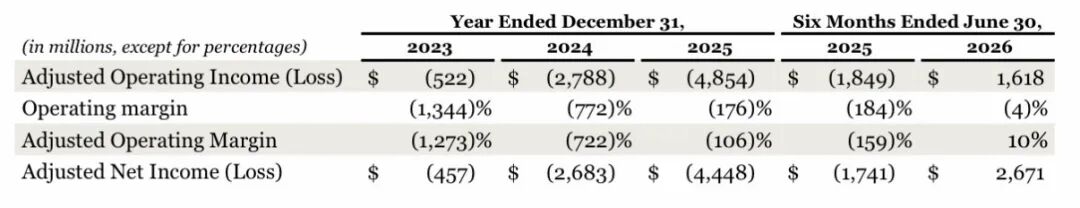
Auf betrieblicher Ebene wurde bereits die Gewinnschwelle erreicht. Im ersten Halbjahr 2026 belief sich der GAAP-Betriebsverlust von Anthropic auf 693 Millionen US-Dollar, der angepasste Betriebsgewinn betrug 16,18 Milliarden US-Dollar, die angepasste Betriebsmarge lag bei 10 % und der angepasste Nettogewinn betrug 26,71 Milliarden US-Dollar.
Dies stimmt im Wesentlichen mit den zuvor von ausländischen Medien berichteten Daten überein. Im August dieses Jahres berichteten ausländische Medien, dass Anthropic im zweiten Quartal erstmals einen positiven angepassten Betriebsgewinn erzielt hat. Auf dem Investoren-Tag im Oktober gab das Unternehmen weiter bekannt, dass der Umsatz im dritten Quartal 168 Milliarden US-Dollar betrug, was einem sequentiellen Wachstum von etwa 45 % entspricht. Damit wurde das zweite Quartal in Folge ein angepasster Gewinn und ein positiver Cashflow erzielt.
Man kann sehen, dass die Gewinnmarge von Anthropic nicht üppig ist. Der Gewinn hängt hauptsächlich von der schnellen Erweiterung des Umsatzvolumens, der Effizienz der Rechenleistung und der Kostenkontrolle ab. Das Wachstum des Volumens setzt wiederum auf häufige Modellaktualisierungen und einen anhaltenden Vorsprung. Sobald die Verbesserung der Modellfähigkeiten verlangsamt wird, können Einnahmen, Gewinne und nachfolgende F&E-Investitionen Kettenreaktionen auslösen.
Natürlich haben Unternehmen für große KI-Modelle nicht nur das Geschäftsmodell des API-Verkaufs, das Einfügen von Werbung ist ein hochprofitables Geschäftsmodell, das OpenAI bereits umsetzt. Aber Anthropic verspricht im Prospekt, dass Claude niemals Werbung enthalten wird, und erklärt dazu, dass Werbung zwar beträchtliche Einnahmen bringen kann, das Unternehmen aber wünscht, dass der einzige Anreiz von Claude darin besteht, hilfreiche Antworten zu liefern, um den Druck zu vermeiden, der durch Einnahmeziele bei der Verfolgung der Nutzerbeteiligung entsteht.
Diese Wahl wahrt die Produktpositionierung und bedeutet gleichzeitig, dass Anthropic in der aktuellen Phase noch auf Modellaufrufe und Abonnementeinnahmen angewiesen ist, um seine Rentabilität zu beweisen.
02. Mit einer Rechenleistungsrechnung von über 8000 Milliarden US-Dollar wird die Entwicklung für die nächsten zehn Jahre festgelegt
Große KI-Modelle sind in der aktuellen Phase immer noch kein leicht zu führendes Geschäft, und Anthropic ist sich dessen bewusst. Deshalb liegt das Besondere an diesem Prospekt darin, dass der Einleitung große Abschnitte über KI-Sicherheit und die einzigartige Eigentumsstruktur des Unternehmens widmet, um das Risiko einer außer Kontrolle geratenen KI zu vermeiden, und versucht zu erläutern, wie es neben kommerziellen Erträgen langfristige Ziele beibehält.
Da Anthropic bei seiner Gründung als Public Benefit Corporation (PBC) registriert wurde, muss es rechtlich gleichzeitig die Interessen der Aktionäre, die von den Handlungen des Unternehmens betroffenen Gruppen und das gemeinnützige Ziel der verantwortungsvollen Entwicklung und Wartung fortschrittlicher KI berücksichtigen. Diese Regelung nimmt das Sicherheitsziel in die Unternehmenssatzung auf, aber sie kann den kommerziellen Druck nicht automatisch beseitigen und garantiert nicht, dass das Unternehmen Sicherheit für immer priorisiert.
In der Governance-Struktur hat der Long-Term Benefit Trust (LTBT) über die Stammaktien der Klasse T normalerweise das Recht, die Mehrheit der von dem Vorstand autorisierten Sitze zu wählenden und abzuberufenden Direktoren der Klasse T zu ernennen und abzuberufen, wobei die Klasse T keine wirtschaftlichen Rechte genießt. Die von den sieben Mitbegründern gegründete Founder LLC erhält vor dem Börsengang eine Stammaktie der Klasse F, die 50,1 % der Stimmrechte der Aktionäre bei allgemeinen Abstimmungsangelegenheiten entspricht, und genießt ebenfalls keine wirtschaftlichen Rechte.
Das gemeinnützige Ziel und die Kontrolle der Gründer werden gleichzeitig in die Struktur nach dem Börsengang aufgenommen, und die öffentlichen Aktionäre müssen diese spezielle Machtverteilung akzeptieren. Diese Struktur beantwortet die Frage, wer das Unternehmen bei der Wahrung seiner langfristigen Mission schützen soll. Ob die Mission umgesetzt werden kann, hängt davon ab, ob das Unternehmen über genügend Geld verfügt, um kontinuierlich zu investieren – für Modellentwicklung, Talentbindung und Rechenleistungsbeschaffung werden langfristige Mittel benötigt.
Der Umfang der Finanzierung bei diesem Börsengang und die genauen Beträge der einzelnen Investitionen sind noch nicht offengelegt. Die im Prospekt aufgeführten groben Verwendungszwecke umfassen Betriebskapital, Betriebskosten und Kapitalausgaben, wobei die Kapitalausgaben Investitionen in Rechenleistung und Infrastruktur abdecken. Die Mittel werden auch für die Einstellung und Bindung hochqualifizierter Fachkräfte verwendet. Das Unternehmen kann auch relevante Geschäfte, Produkte, Dienstleistungen und Technologien erwerben oder in sie investieren, aber derzeit gibt es keine wichtigen Übernahme- oder Investitionsvereinbarungen und Verpflichtungen.
Aus der Verwendung der Finanzierung geht hervor, dass die beiden Kernausgaben von Unternehmen für große KI-Modelle nach wie vor Personal und Rechenleistung sind.
