China Online Q3: Rückgang der Ausgaben für bezahlte Nutzerakquisition, ist der Wendepunkt bereits erreicht?
Am 25. Oktober veröffentlichte Chinese Online den Bericht für das dritte Quartal 2026. In den ersten drei Quartalen erzielte das Unternehmen einen Betriebsumsatz von 833 Millionen Yuan, was einem Rückgang von 17,64 % gegenüber dem Vorjahr entspricht; der den Eigentümern des Mutterunternehmens zuzurechnende Nettoverlust belief sich auf 132 Millionen Yuan, was einer Verringerung des Verlusts um 74,63 % gegenüber dem Vorjahr entspricht; der operative Cashflow wandelte sich von einem Nettoabfluss von 172,7 Millionen Yuan im gleichen Zeitraum des Vorjahres in einen Nettozufluss von 42,796 Millionen Yuan.
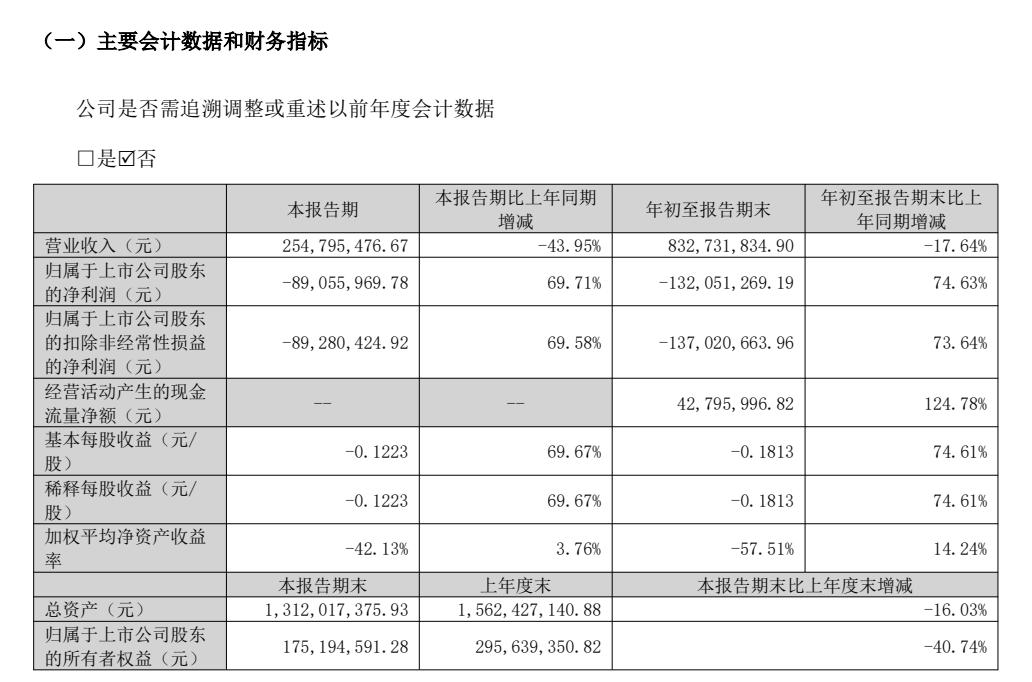
Abbildung 1 „Wichtigste rechnungslegungsbezogene Daten und Finanzkennzahlen“ im Quartalsbericht Q3
Betrachtet man nur den Umfang der Verlustverringerung, scheint dies ein Geschäftsbericht mit deutlicher Verbesserung zu sein. Wenn man das dritte Quartal jedoch separat betrachtet, ergibt sich ein deutlich anderes Bild: Die quantitativen Daten des wichtigsten Geschäftssegments FlareFlow, das im ersten Halbjahr einen Umsatz von 252,68 Millionen Yuan und einen Betriebsgewinn von 155,72 Millionen Yuan erzielte, sind im Geschäftsbericht des dritten Quartals verschwunden. Es gibt nur qualitative Beschreibungen wie die Umstellung auf eine differenzierte Betriebsführung mit Fokus auf Effizienz, Kosten und kommerzielle Leistung, ohne konkrete Zahlen.
Obwohl keine spezifischen Daten vorliegen, lässt sich anhand des Gesamtumsatzes der Gruppe im dritten Quartal rückrechnen: Unter der Annahme einer Abweichung der Einnahmen aus anderen Geschäftsaktivitäten um plus/minus 10 % könnte der Umsatz von FlareFlow etwa zwischen 76 Millionen und 108 Millionen Yuan liegen. Da das Unternehmen keine segmentierten Umsätze für das dritte Quartal und die Bruttomarge von FlareFlow veröffentlicht hat (dieses Ergebnis stellt nur eine Szenarioberechnung dar und kann nicht als tatsächliche Betriebsdaten angesehen werden), lässt sich die wahre Situation vermutlich erst nach der Veröffentlichung des vollständigen Jahresberichts am Ende des Jahres erkennen.
Die Verlustverringerung ist real, der Wachstumsstillstand ebenfalls
Zuerst auf der grundlegendsten Ebene des Barmittels muss klargestellt werden: Die aktuelle Verlustverringerung beruht nicht hauptsächlich auf staatlichen Zuschüssen oder der Veräußerung von Vermögenswerten. In den ersten drei Quartalen belief sich der den Eigentümern des Mutterunternehmens zuzurechnende bereinigte Nettoverlust von Chinese Online auf 137 Millionen Yuan, was einer Verringerung des Verlusts um 73,64 % gegenüber dem Vorjahr entspricht, und die außerordentlichen Erträge und Aufwendungen betrugen nur 4,9694 Millionen Yuan. Dies zeigt, dass die Hauptursache für die Verbesserung der Gewinn- und Verlustrechnung aus Veränderungen der Betriebskosten und Aufwendungen stammt und nicht aus der Verschönerung durch einmalige Posten.
Die Veränderungen auf der Kostenseite sind recht deutlich. In den ersten drei Quartalen beliefen sich die Betriebskosten auf 444 Millionen Yuan, was einem Rückgang von 32,91 % gegenüber dem Vorjahr entspricht, und der Rückgang ist deutlich höher als der 17,64 %ige Rückgang der Einnahmen; die Gesamtbruttomarge stieg von etwa 34,61 % im gleichen Zeitraum des Vorjahres auf 46,74 %. Die Vertriebskosten sanken von 660 Millionen Yuan auf 384 Millionen Yuan, was einem Rückgang von 41,84 % gegenüber dem Vorjahr entspricht. Dazu erklärte das Unternehmen, dass dies hauptsächlich auf die Verringerung der Werbekosten für das Auslandsgeschäft zurückzuführen ist.
Das bedeutet jedoch nicht, dass der Geschäftsbericht sehr gesund ist.
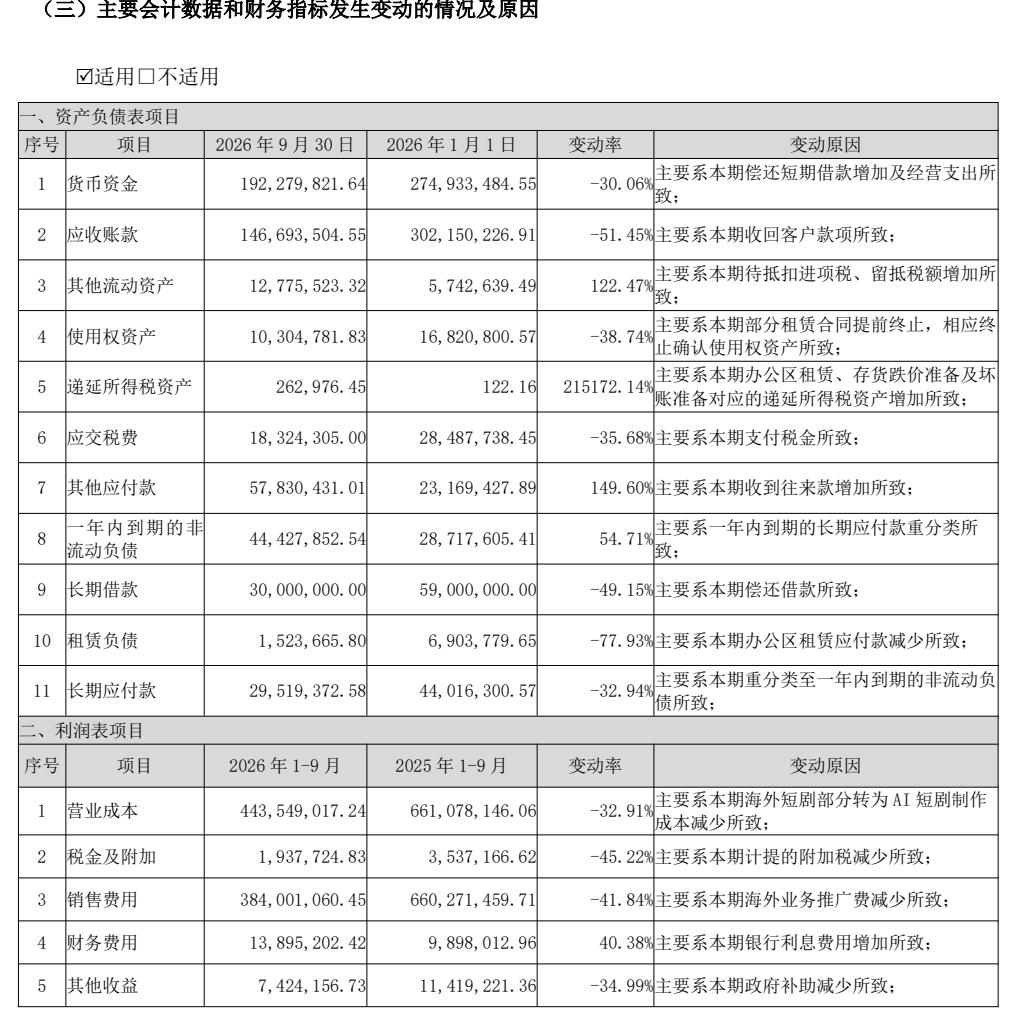
Abbildung 2 „Situation und Gründe für Veränderungen der wichtigsten rechnungslegungsbezogenen Daten und Finanzkennzahlen“ im Quartalsbericht Q3
Sogar mit der Verringerung der Investitionen schrumpft die Einnahmenseite von Chinese Online gleichzeitig. Im ersten Halbjahr stiegen die Einnahmen des Unternehmens noch um 3,85 % gegenüber dem Vorjahr, im dritten Quartal sanken die Einnahmen des einzelnen Quartals jedoch um 43,95 % gegenüber dem Vorjahr. Selbst wenn man nur die Einnahmen nach Abzug der entsprechenden Kosten berechnet, ist zu erkennen, dass Chinese Online von etwa 578 Millionen Yuan im ersten Halbjahr mit einem durchschnittlichen Quartalsumsatz von 289 Millionen Yuan um 255 Millionen Yuan im Vergleich zum vorherigen Quartal gesunken ist; der den Eigentümern des Mutterunternehmens zuzurechnende Gewinn von etwa 2,83 Millionen Yuan im zweiten Quartal ließ sich im dritten Quartal nicht fortsetzen.
Noch alarmierender ist die Gewinnmarge. Berechnet nach der Differenz der kumulierten Daten lag die Bruttomarge im einzelnen dritten Quartal bei etwa 40,28 %, was unter der 49,58 % des ersten Halbjahres liegt; die Vertriebskosten des einzelnen Quartals betrugen etwa 130 Millionen Yuan und machten etwa 50,96 % des Umsatzes des einzelnen Quartals aus. Das heißt, die Verbesserung der Kostenquote ergibt sich kumulativ über die ersten drei Quartale, nicht aus klaren Veränderungen in jedem einzelnen Quartal.
Daher beantwortet die Verlustverringerung allein anhand der Daten nur die Frage „Wie viel weniger Verlust wurde erzielt“, aber nicht die Frage „Woher kommen die Einnahmen“.
Kurzdramen übernehmen die Staffelstab von Online-Literatur – man darf nicht nur auf die Daten schauen
Um diese Frage zu beantworten, muss man sich die Geschäftsstruktur von Chinese Online ansehen.
Im Jahr 2025 beliefen sich die Einnahmen aus Kurzdramen und IP-Derivaten auf 896 Millionen Yuan, was einem Anstieg von 125,02 % gegenüber dem Vorjahr entspricht, und überstiegen erstmals das Geschäft mit Online-Literatur. Im ersten Halbjahr 2026 beliefen sich die Einnahmen dieses Segments auf 411 Millionen Yuan, was einem weiteren Anstieg von 108,72 % gegenüber dem Vorjahr entspricht und etwa 71,16 % der gesamten Unternehmenseinnahmen ausmacht; im gleichen Zeitraum beliefen sich die Einnahmen aus Online-Literatur und verwandten Geschäften auf 145 Millionen Yuan, was einem Rückgang von 54,91 % gegenüber dem Vorjahr entspricht.
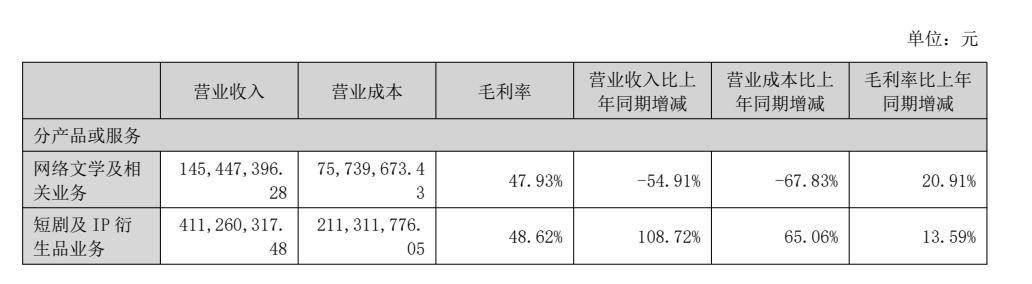
Abbildung 3 Segmentumsätze im Halbjahresbericht 2026
Den Daten nach zu urteilen haben Kurzdramen den Staffelstab des Wachstums übernommen. Da der Quartalsbericht Q3 keine nach Geschäftsarten aufgeteilten Daten veröffentlicht, lässt sich nicht beurteilen, wie viel Anteil Kurzdramen, Online-Literatur und andere Geschäfte jeweils zum Rückgang der Gesamteinnahmen im dritten Quartal beigetragen haben. Es gibt keine ausreichende Grundlage, um die verdoppelte Wachstumsgeschwindigkeit der Kurzdramen im ersten Halbjahr direkt auf das gesamte Jahr zu extrapolieren.
Dies ist auch der häufigste Irrtum bei der aktuellen Analyse von Chinese Online: Das Unternehmen verfügt über mehr als 5,6 Millionen digitale Inhalte, über 4 Millionen registrierte Autoren, mehrere Produktlinien wie AI-Comic-Dramen, ausländische Kurzdramen und IP-Derivate, sowie über die Verknüpfung zwischen Online-Literatur und Kurzdramen. Dadurch erweckt der gesamte Geschäftsbericht leicht den Eindruck, dass „wenn etwas an einer Stelle nicht klappt, es an einer anderen Stelle funktioniert“. Viele Produktlinien bedeuten jedoch keine stabilen Einnahmen, und schon gar nicht, dass sich alle Linien automatisch ergänzen können.
Tatsächlich kann die Schrumpfung der Online-Literatur negative Auswirkungen haben. Auf der einen Seite stehen die grundlegendsten Einnahmen aus Lesen und Lizenzierung, auf der anderen Seite schrumpft die Quelle für IP-Auswahl, Nutzerverifizierung und nachfolgende Adaption. Kurzdramen können neue Zuwächse bringen, brauchen aber auch Online-Literatur als vorgelagerte Unterstützung, um nachhaltig zu beweisen, dass es sich nicht um projektbezogene Einnahmen handelt, die nur durch Plattformverteilungsanteile, den Rhythmus von Werbeeinkäufen und wenige Hit-Produkte angetrieben werden.
Innerhalb der großen Kategorie von Kurzdramen und IP-Derivaten beträgt der Anteil von FlareFlow bis zu 61,5 %, und seine Zahlenleistung in den vorherigen Geschäftsberichten war recht gut. Der Halbjahresbericht zeigt, dass FlareFlow im Jahr 2025 einen Umsatz von etwa 350 Millionen Yuan erzielte und einen Nettoverlust von mehr als 470 Millionen Yuan erlitt; im ersten Halbjahr 2026 erzielte die Plattform jedoch schnell einen Gewinn mit einem Umsatz von etwa 253 Millionen Yuan und einem Nettogewinn von etwa 152 Millionen Yuan. Insgesamt wurden fast 7000 Episoden veröffentlicht, von denen der Anteil der AI-Episoden über 10 % beträgt, und die Nettogewinnrate lag zeitweise über 60 %.
Der Elastizitätsgrad von massiven Verlusten zu hohen Gewinnen ist sehr groß. Das Unternehmen gab gleichzeitig bekannt, dass die AI-Produktionskosten im ersten Halbjahr 2026 um 80 % bis 90 % niedriger sind als bei Realfilmen, und der gesamte Zeitaufwand pro Episode um etwa 50 % gesunken ist. Offensichtlich deutet dies darauf hin, dass mit der Reife der AI-Technologie die Kosten für Kurzdramen weiter sinken werden.
Für diese optimistische Einschätzung hält der Autor von „Hetu Jun“ jedoch eine vorsichtigere Haltung für erforderlich.
Zuerst führte der Autor von „Hetu Jun“ eine vereinfachte Berechnung anhand der Geschäftsberichtsdaten durch: FlareFlow macht 61,44 % der Umsätze des Segments Kurzdramen und IP-Derivate aus. Unter Vernachlässigung der Unterschiede im Erfassungsbereich zwischen Tochterunternehmen und konsolidiertem Segment und unter der Annahme, dass seine Bruttomarge nicht unter der Nettogewinnrate von 60,32 % liegt, beträgt die Obergrenze der Bruttomarge der verbleibenden 38,56 % der Einnahmen etwa 29,97 %; wenn die tatsächliche Bruttomarge von FlareFlow etwa 66,6 % beträgt, liegt die Bruttomarge der verbleibenden Geschäfte bei etwa 20 %. Das bedeutet, dass die Existenz von FlareFlow das insgesamt unausgeglichene Segment der Kurzdramen deutlich gesünder erscheinen lässt.
Zweitens hat das Unternehmen keine wichtigen Betriebsdaten wie zahlende Nutzer, ARPU, Bindungsrate, Anteil des organischen Traffics und LTV/CAC gleichzeitig veröffentlicht, sodass es für Außenstehende schwer zu beurteilen ist, wie viel des Gewinnwachstums jeweils aus der Kostensenkung durch KI, der Freisetzung früherer Inhaltsinvestitionen, der Verringerung von Werbeeinkäufen und der natürlichen Monetarisierung von Nutzern stammt.
Schließlich kann KI die Angebotskurve von Inhalten verändern, aber sie kann die Preise für Plattform-Traffic nicht automatisch neu schreiben. Der Rückgang der Produktionskosten ist ein technologischer Vorteil, der der gesamten Branche zugute kommt, während die Aufmerksamkeit der Nutzer und die Verbreitungszugänge nach wie vor knapp sind.
Die Publikation „Entertainment Capital Theory“ hat diesen Widerspruch bereits in dem vorherigen Artikel „Chinese Online beendet Börsengang in Hongkong wegen der 2,83 Milliarden Yuan großen privaten Platzierung, die von der Shenzhen Stock Exchange befragt wurde“ diskutiert: Die Übersee-Verbreitung von Kurzdramen kann die Produktionskosten senken, aber kontinuierliche Werbeinvestitionen können Gewinne auffressen, und das Einstellen von Werbeinvestitionen kann wiederum neue Nutzer verlieren.
Der Geschäftsbericht des dritten Quartals verstärkt diese These weiter: In den ersten drei Quartalen sanken die Vertriebskosten des Unternehmens um 276 Millionen Yuan, die Einnahmen sanken um 178 Millionen Yuan gegenüber dem Vorjahr, und die vom Unternehmen angekündigte Verringerung der Einnahmen stammt hauptsächlich aus der Verringerung der Werbekosten für das Auslandsgeschäft. Zusammen mit dem fast halbierten Umsatz im dritten Quartal zeigt dies teilweise, dass es nach wie vor eine starke Verbindung zwischen Werbeinvestitionen und Einnahmen gibt.
Daher ist es nach Ansicht des Autors von „Hetu Jun“ anhand der öffentlichen Informationen noch schwer zu beurteilen, ob Chinese Online derzeit die Schwelle „Weniger Werbeinvestitionen bedeuten weniger Einnahmen“ überschritten hat oder gerade die verzögerte Reaktion erlebt, die durch die Verringerung von Werbeeinkäufen entsteht.
Darüber hinaus sind die durch KI erzielten Kostensenkungen nicht ohne Nachteile. Für die derzeit im Stadium der „vielen konkurrierenden Plattformen“ befindlichen AI-Kurzdramen-Plattformen können die Kostensenkungen durch KI leicht zu einer Waffe werden, die das Wettbewerbsgefüge der Branche neu gestaltet. Einerseits können Plattformen mit sinkenden Produktionsschwellen leicht das Inhaltsangebot erweitern, andererseits wird der Sogeffekt der führenden Plattformen verstärkt und die Zahlungsbereitschaft der Nutzer weiter verringert. Schließlich können die eingesparten Produktionskosten in mehr Werbeinvestitionen, niedrigere Preise oder schnelleren Inhaltsverschleiß umgewandelt werden, anstatt vollständig in der Gewinn- und Verlustrechnung der Plattform zu verbleiben.
Daher ist das eigentliche Problem von FlareFlow sehr einfach: Können die Einnahmen stabil bleiben, ohne die Werbeeinkäufe zu erhöhen? Können alte Nutzer weiterhin bezahlen oder Werbeeinnahmen beisteuern?
Der Cashflow wird positiv, aber die Umkehr braucht noch Zeit
Im Vergleich zu diesen verborgenen Problemen sind die Risiken in der Bilanz noch intuitiver.
Bis zum 30. September beliefen sich die Barmittel und Barmitteläquivalente von Chinese Online auf 192 Millionen Yuan, die Summe der kurzfristigen Kredite und der innerhalb eines Jahres fälligen nicht laufenden Verbindlichkeiten betrug 393 Millionen Yuan. Die Barmittel reichen noch nicht aus, um die kurzfristigen verzinslichen Verbindlichkeiten zu decken; die Liquiditätskennzahl beträgt etwa 0,54, und das den Eigentümern des Mutterunternehmens zuzurechnende Nettovermögen belief sich auf 175 Millionen Yuan, was einem Rückgang von 40,74 % gegenüber dem