Können CATL und die Automobilhersteller wieder zu den alten Zeiten zurückkehren?
Am 21. Oktober 2026 fiel der A-Aktienkurs von CATL um 12 % und verzeichnete damit den zweitgrößten Tagesrückgang seit dem Börsengang. Der am Vorabend veröffentlichte Quartalsbericht zum dritten Quartal zeigte einen Umsatz von 165,2 Milliarden Yuan, ein Plus von 58,6 % im Vergleich zum Vorjahr; der den Aktionären zuzurechnende Nettogewinn belief sich auf 21,25 Milliarden Yuan, was einem Anstieg von 14,5 % gegenüber dem Vorjahreszeitraum entspricht, wobei die Bruttomarge jedoch zurückging.
Der Gewinneinbruch hat vielfältige Gründe: Die in den vergangenen zwei Jahren unterzeichneten Niedrigpreis-Langzeitverträge für Energiespeicher treten in die Phase der konzentrierten Auslieferung ein, gleichzeitig steigt der Anteil des Absatzes von Energiespeichern auf etwa ein Viertel, sodass das Geschäft mit niedriger Bruttomarge die Gesamtbruttomarge doppelt verwässert; darüber hinaus erhöhen die Einführung der Verbrauchssteuer im September und die Kürzung der Exportrückerstattungen die laufenden Kosten.
CATL erklärte ferner: „Wir kommunizieren aktiv mit unseren Kunden, um die damit verbundenen Auswirkungen gemeinsam zu tragen, und fördern gleichzeitig aktiv die Umsetzung neuer Technologien und Produkte, um die Auswirkungen auf die Rentabilität zu verringern.“
Die Verhandlung mit Kunden über die gemeinsame Kostentragung scheint oberflächlich eine Reaktion auf den kurzfristigen Gewinndruck zu sein, dahinter verbirgt sich jedoch ein längerfristiges Problem in der Industriekette für Leistungsbatterien: Wie wird der Wert in der Industriekette verteilt und wer hält die Initiative in der Hand?
In der Vergangenheit nahm CATL dank seiner Skalen- und Technologievorteile eine wichtige Position in der Batterielieferkette ein. Doch dieses Muster ist nicht unveränderlich. In dem vergangenen Monat haben die Automobilhersteller ihre Aktivitäten im Bereich der eigenständigen Batterieentwicklung, der Lieferantenauswahl und der Systemintegration intensiviert. Das sogenannte „Abkehr von CATL“ wird zu einer neuen Kraft, die die Arbeitsteilung in der Industriekette beeinflusst.
Dies führt nicht unbedingt zu einer Konfrontation zwischen Automobilherstellern und CATL, kann aber die Kooperationsgrenzen beider Seiten verändern und wird zu einem wichtigen Faktor, der das zukünftige Ertragsmodell von CATL beeinflusst.
Automobilhersteller und CATL beginnen, ihre Grenzen neu zu ziehen
Die „Abkehr von CATL“ ist eine Reihe konkreter Maßnahmen, die bei verschiedenen Automobilherstellern umgesetzt werden.
Am weitesten fortgeschritten ist Li Auto.
Auf der Telefonkonferenz zur Finanzberichterstattung im März dieses Jahres erklärte Li Auto, dass ab 2026 alle Modelle von Li Auto ein duales Batteriekonzept mit der Marke „Li Auto“ und der Marke CATL anwenden werden. Auf der Telefonkonferenz zum Halbjahresbericht am 26. August erklärte Li Xiang, dass ab der zweiten Jahreshälfte dieses Jahres die selbst entwickelten Batterien von Li Auto schrittweise in alle Modellreihen eingebaut werden.
Anschließend beteiligte sich Li Auto mit 2,65 Milliarden Yuan strategisch an Sunwoda Power. Zusammen mit den zuvor gehaltenen Aktien hält Li Auto 11,17 % der Anteile an Sunwoda Power und ist damit dessen zweitgrößter Aktionär.
Auf einer Kommunikationsveranstaltung im September erklärte die Seite von Li Auto erneut, dass ab der neuen Generation des L8 alle Fahrzeuge von Li Auto die selbst entwickelte Batterie verbaut werden.
Das selbst entwickelte Modell der Marke Li Auto sieht so aus: Li Auto übernimmt die führende Rolle bei Design und Forschung & Entwicklung der Batteriezellen, während Batterieunternehmen wie Sunwoda und CALB für die Herstellung der Batteriezellen verantwortlich sind. Auf Ebene des Batteriepacks werden BMS, Wärmemanagement und sogar Isoliermaterialien vollständig von Li Auto selbst entwickelt, designt und hergestellt. Aus der aktuellen Liste der Kooperationspartner für selbst entwickelte Batterien von Li Auto geht hervor, dass CATL nicht mehr enthalten ist.
Spiegelt man dies in den Installationsdaten wider: Im Juni dieses Jahres war Li Auto noch der viertgrößte Kunde von CATL (Anteil 6,8 %) und der fünftgrößte Kunde von Sunwoda (Anteil 6,4 %). Im August verschwand Li Auto aus den fünf größten Kunden von CATL und wurde zum größten Kunden von Sunwoda (Anteil 39 %).
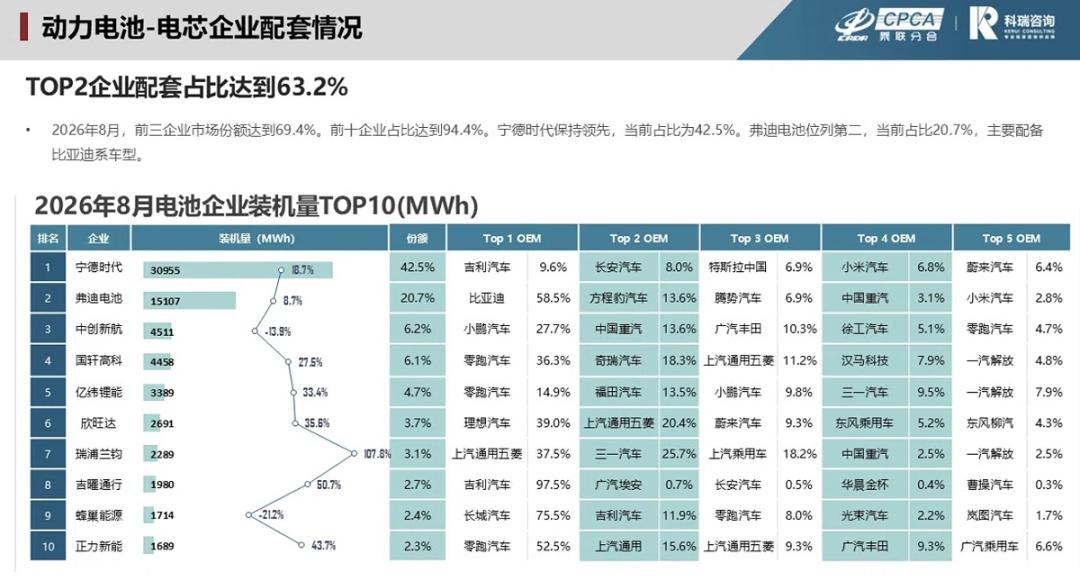
XPeng verfolgt eine ähnliche Haltung wie Li Auto. Im September 2026 kündigte He Xiaopeng öffentlich an, dass „wir ab diesem Jahr die Batterien selbst herstellen“. Der Weg ist ähnlich: XPeng übernimmt die Definitionsgewalt des Batteriesystems, während die Batteriezellen weiterhin extern eingekauft werden, und hat bereits Lieferanten wie CALB und EVE Energy eingeführt.
Xiaomi verfolgt dagegen eine schichtweise Strategie. Die neu auf den Markt gebrachten Reichweitenverlängerer-Modelle Pengcheng N70 und N90 werden mit der „Longjia-Batterie“ ausgestattet. Nach früheren Berichten ist CATL bei den reinen Elektrofahrzeugen der Hauptmarke wie SU7 und YU7 weiterhin der Hauptlieferant.
Bei der „Longjia-Batterie“ sind CALB und Sunwoda für die Entwicklung und Herstellung der Batteriezellen verantwortlich, aber die Definitionsgewalt des Produkts von der Struktur des Batteriepacks über das Wärmemanagement bis hin zum BMS liegt in den Händen von Xiaomi.
AITO, das früher eng mit CATL zusammenarbeitete, hat im Jahr 2026 das Muster der „ausschließlichen Belieferung aller Modellreihen“ durchbrochen. Aus der Ankündigung des Ministeriums für Industrie und Informationstechnologie geht hervor, dass die rein elektrische Version des AITO M6 bereits mit einem 81-kWh-LFP-Batteriepack von Gotion High-Tech ausgestattet ist, und CALB ist ebenfalls in das Lieferversorgungssystem von AITO aufgenommen worden.
Bei den traditionellen Automobilherstellern ist die Batteriefabrik von GAC unter der Marke Inbattery bereits in Betrieb genommen worden und realisiert die eigenständige Entwicklung und Herstellung; Geely hat im Jahr 2025 seine Batterievermögen integriert und Jiyao Tongxing gegründet, um die eigenständige Entwicklung kontinuierlich voranzutreiben.
Betrachtet man die Maßnahmen dieser Automobilhersteller, so ist ihr Ziel nicht unbedingt, CATL auszuschließen. Vielmehr wollen sie die Abhängigkeit von einem einzelnen Lieferanten verringern, was auch nicht bedeutet, dass CATL seine Produktwettbewerbsfähigkeit verloren hat.
Das wichtigste Mittel dabei ist die Trennung von „Batteriezelleinkauf“ und „Batteriepack-Herstellung“. Durch diese Aufteilung definieren die Automobilhersteller die Grenzen der Lieferkette neu: Welche Herstellungsabschnitte ausgelagert werden können und welche Definitionsgewalt und Integrationsgewalt unbedingt in eigenen Händen gehalten werden müssen. Dadurch verändert sich auch das Machtverhältnis zwischen Automobilherstellern und Batterieherstellern.
Die Batterien selbst herstellen – wie rechnet sich das?
Der direkteste Grund, warum Automobilhersteller darauf drängen, einige Abschnitte wieder in eigene Hände zu nehmen und die Kooperationsweise mit CATL zu verändern, sind die Kosten.
In der ersten Hälfte des Jahres 2026 ist die durchschnittliche Gewinnspanne im inländischen Pkw-Herstellungssektor auf 1,5 % gefallen und hat damit den niedrigsten Stand seit fast zehn Jahren erreicht. Leistungsbatterien gehören zu den wichtigsten Kostenpunkten von Elektroautos.
CATL hält seit langem einen großen Anteil am inländischen Markt für Leistungsbatterien. Seine Produkte und Lieferkapazitäten haben zwar Vorteile, aber wenn Automobilhersteller übermäßig von einem einzelnen Lieferanten abhängig sind, unterliegen Einkaufspreis, Lieferrhythmus und Kooperationsbedingungen leicht Beschränkungen. Dies kann in einem Umfeld mit unter Druck stehenden Gewinnspannen auch den Cashflow-Druck der Automobilhersteller erhöhen.
Für Automobilhersteller bietet die Einführung eines zweiten Lieferanten sowie die Trennung von Batteriezelleinkauf und PACK-Herstellung die Möglichkeit, Kosten zu senken und mehr Gewinne im eigenen Unternehmen zu behalten.
Zweitens wollen die Automobilhersteller eine stärkere Definitionsgewalt über die Produkte haben.
Die Batterie ist längst nicht mehr nur ein Bauteil, das ins Auto eingebaut wird. Die Struktur des Batteriepacks, das Wärmemanagementkonzept und die BMS-Steuerungsstrategie beeinflussen nicht nur Reichweite, Ladeerfahrung und Sicherheitsleistung, sondern auch das Chassis-Layout und die Raumnutzung.
Vor allem vor dem Hintergrund der schrittweisen Verbreitung von 800-V-Hochspannungsplattformen und Ultraschnellladetechnologie ist die Abstimmung zwischen Batterie und Fahrzeug noch wichtiger geworden. Der Wärmemanagementdruck durch Hochleistungsaufladung, die Leistungsgrenzen der Batteriezellen und die koordinierte Steuerung des Hochspannungssystems müssen alle in der Phase der Fahrzeugentwicklung ganzheitlich berücksichtigt werden. Mit anderen Worten: Die physische Grenze der Batterie ist einer der Ausgangspunkte für die Fahrzeuggestaltung.
Wenn Automobilhersteller das gesamte System an Lieferanten übergeben, können sie das Design nicht vollständig nach ihren eigenen Produktanforderungen gestalten und unterliegen möglicherweise den Beschränkungen der technischen Routen und Entwicklungsrhythmen der Lieferanten.
Drittens wollen die Automobilhersteller die Datenhoheit zurückerlangen.
In der Ära des „softwaredefinierten Autos“ sind die Betriebsdaten der Batterie wichtige Eingangswerte für das Energiemanagement des Fahrzeugs, die Leistungsoptimierung und sogar die Abstimmung des intelligenten Fahrsystems. Sie bilden zudem die Grundlage für die Preisgestaltung einer Reihe von Aftermarket-Dienstleistungen, beispielsweise für Restwert und Gebrauchtwagenhandel, Versicherung und Schadensbewertung.
Im Vergleich dazu, das komplette Bauteil des Lieferanten ins Auto einzubauen, wollen die Automobilhersteller lieber gleichzeitig definieren, wie Hardware, Software und Daten zusammenwirken. Die Beherrschung der Batteriedaten ist auch eine wichtige Grundlage für die Ausweitung der Automobilhersteller von der Fahrzeugherstellung auf Dienstleistungen über den gesamten Lebenszyklus.
Aber wenn man alle Rechte wie Initiative und Verhandlungsmacht zurückerhält, folgen auch die Verantwortlichkeiten.
Wenn Automobilhersteller die PACK-Herstellung und Systemintegration wieder in eigene Hände nehmen, wird die Arbeitsteilung in der Lieferkette feiner, und die Verantwortungsgrenzen können komplexer werden. Sollte es zu einer Störung kommen, ist es nicht unbedingt einfach, klarzustellen, ob das Problem an der Qualität der Batteriezelle, dem Herstellungsverfahren oder der Systemgestaltung und Steuerungsstrategie liegt.
Der Streit zwischen Geelys Marke Vire und Sunwoda ist ein Beispiel dafür.
Vire beschuldigte Sunwoda von Inkonsistenzproblemen bei den Batteriezellen, und beide Seiten stritten über die Verantwortung für Abschnitte wie die Batteriezellenqualität und die Batteriepack-Integration. Schließlich erzielten beide Seiten eine Einigung, bei der Sunwoda 608 Millionen Yuan zahlte, aber die Einigung stellt keine Feststellung der Produktqualitätsverantwortung dar.
Das heißt nicht, dass die Aufteilung der Lieferkette zwangsläufig Qualitätsrisiken mit sich bringt, aber es zeigt, dass wenn Batteriezelle und PACK von verschiedenen Parteien verantwortet werden, die Verantwortungsfeststellung und die anschließende Schadenersatzforderung bei auftretenden Problemen komplexer sein können.
Für die Verbraucher kann die interne Arbeitsteilung in der Lieferkette kein Grund für die Automobilhersteller sein, sich von der Verantwortung zu befreien. Die Verbraucher interessieren sich nicht unbedingt dafür, wer die Batteriezelle herstellt und wer das PACK integriert – sie vertrauen der Marke des gesamten Fahrzeugs.
Angesichts dieser Situation erklärte Ma Donghui, Präsident von Li Auto, auf der Medienkommunikationsveranstaltung zu den selbst entwickelten Batterien ausdrücklich, dass Li Auto die erste verantwortliche Partei für die Fahrzeugsicherheit ist.
Kürzlich hat Li Auto das „Lianshan-Batterie-Sicherheitsgarantieprogramm“ eingeführt, das klar festlegt: „Bei Selbstentzündung aufgrund von Qualitätsproblemen der selbst entwickelten Batterie und gleichzeitiger Zerstörung des Fahrzeugs wird ein neues Fahrzeug mit gleicher Konfiguration entschädigt“. Xiaomi hat bei der Einführung der „Longjia-Batterie“ ebenfalls ein ähnliches Sicherheitsgarantieprogramm eingeführt.
Einerseits ist die Entschädigung eine Art Rückendeckung, aber nicht die gesamte Lösung. Sie ist eher eine Verantwortungszusage als ein Sicherheitsnachweis. Ob die Verbraucher dies akzeptieren, hängt letztendlich von der tatsächlichen Sicherheitsleistung des Produkts, der langfristigen Zuverlässigkeit und davon ab, ob die Marke ihre Versprechen einhalten kann.
Andererseits bedeutet das Garantieprogramm auch zusätzliche Kosten für Validierung, Verwaltung und Risikobewältigung.
Darüber hinaus können die Automobilhersteller in der Anfangsphase der Umstellung mit Größennachteilen konfrontiert sein. Die eigenständige Herstellung von PACK bedeutet, dass die Automobilhersteller die Fixkosten für die Investition in Produktionslinien, die Steigerung der Ausbeute und die Schwankungen der Kapazitätsauslastung tragen müssen. Obwohl dies nicht so kapitalintensiv wie bei Batteriezellen ist, unterscheiden sich die Batteriepacks verschiedener Modelle in Struktur, Größe und Verfahren, sodass die Produktionslinien nicht unbedingt flexibel gemeinsam genutzt werden können. Sobald die Produktion nicht ausreicht, um die Investition zu decken, können die eingesparten Einkaufskosten durch die neu hinzugekommenen Herstellungskosten aufgezehrt werden.
Die Automobilhersteller haben die führende Rolle über das Batteriesystem zurückerlangt, müssen aber auch die Qualitätsverantwortung, die Kundendienstentschädigungen und die Kosten für den Aufbau eigener Produktionskapazitäten tragen. Ob sich dies rechnet, hat jede Seite ihre eigene Beurteilung.
Wie kann CATL nach der „Abkehr von CATL“ seine Vorteile behaupten?
Die „Abkehr von CATL“ hat nicht erst im Jahr 2026 begonnen. Die Runde der Lieferkettenanpassung im Jahr 2026 trifft jedoch auf einen bemerkenswerten Zeitpunkt.
Im Juli 2022 sagte Zeng Qinghong, Vorsitzender von GAC, auf der Konferenz für Leistungsbatterien: „Ich arbeite für CATL“. Mit diesem Satz erreichte die „Abkehr von CATL“ einen Höhepunkt.
Im Jahr 2023 führte CATL für einige strategische Kunden das „Lithiumrückvergütungsprogramm“ ein: Unter der Bedingung, dass ein Teil der Batterien zu einem Preis von 200.000 Yuan pro Tonne Lithiumkarbonat abgerechnet wird, wurde den Automobilherstellern im Austausch eine Zusage über etwa 80 % des Batterieeinkaufsvolumens in den nächsten drei Jahren abverlangt. Nach der damals bekanntgegebenen Frist laufen einige Vereinbarungen im Jahr 2026 schrittweise aus.
Das bedeutet, dass für Automobilhersteller, die entsprechende Vereinbarungen unterzeichnet haben, die Einkaufsbeschränkungen allmählich gelockert werden können.
Da die Automobilhersteller sch