Die Show des fliegenden Wunderautos kann Teslas Kerngrundlage nicht retten.
So ein großes Spektakel zu veranstalten – bedeutet das nicht, dass der bevorstehende Quartalsbericht für das dritte Quartal schlecht ausfallen wird?
Am 15. Oktober 2026 auf dem Raketentestgelände von SpaceX in McGregor, Texas: Der Roadster der zweiten Generation von Tesla rast eine gebogene Rampe hinauf, fährt dank des Unterdrucks, der von Lüftungsgebläsen unter dem Fahrzeug erzeugt wird, hängend an der Rampe entlang, danach zünden zehn Kaltgastriebwerke, das gesamte Fahrzeug hebt ab, dreht sich in der Luft und landet stabil wieder auf dem Boden.
Die Show an diesem Tag war zweifellos spektakulär, aber als ich mit Freunden sprach, war mein einziger größter Eindruck genau der oben genannte Satz.
Bezüglich des Roadsters der zweiten Generation gibt es drei Dinge, die beachtenswert sind: Die Serienproduktion dieses Fahrzeugs beginnt im Jahr 2028, mehr als zehn Jahre nach dem ersten Debüt des Prototyps im Jahr 2017. Musk selbst räumt ein, dass dieses Fahrzeug aus Einnahmesicht keinen wesentlichen Einfluss haben wird. Und auf dem Fahrersitz während der Demonstration saß kein Mensch, sondern ein Optimus-Roboter.
Wenn ein Unternehmen eine Woche vor der Veröffentlichung des Finanzberichts eine Flugshow veranstaltet, die nicht serienmäßig hergestellt werden kann, nicht auf öffentlichen Straßen zugelassen ist und keinen Einfluss auf die Einnahmen hat, um Aufmerksamkeit zu erregen, ist die Antwort eigentlich bereits offensichtlich.
Auf der Pressekonferenz kann man spektakuläre Aktionen zeigen, im Marketing kann man Shows aufführen, aber der Finanzbericht kann kaum lügen. Wie erwartet, hielt Tesla sechs Tage später, am 21. Oktober, die Telefonkonferenz zum Finanzbericht für das dritte Quartal 2026 ab – und sie fiel schlecht aus: Der Umsatz betrug 28,046 Milliarden US-Dollar, ein leichter Rückgang von 0,2 % gegenüber dem Vorjahr. Der GAAP-Nettogewinn belief sich auf nur 787 Millionen US-Dollar, ein Rückgang von 43 % gegenüber dem Vorjahr.
Und wenn man den später veröffentlichten, sehr wichtigen jährlichen Finanzbericht für das dritte Quartal betrachtet, kann ich sogar zu dem Schluss kommen: Dies ist zweifellos der schlechteste Q3-Finanzbericht von Tesla in den letzten sechs Jahren, und möglicherweise auch der ansehnlichste Q3-Finanzbericht in den nächsten Jahren...
Tesla, das nicht mehr nur ein "Automobilunternehmen" ist
Wenn man die acht Finanzberichte für das dritte Quartal von Tesla von 2019 bis 2026 zusammen betrachtet, ist die Form der Kurve sehr klar.
Der Umsatz stieg von 6,303 Milliarden US-Dollar im dritten Quartal 2019 stetig auf 28,095 Milliarden US-Dollar im dritten Quartal 2025, was einem Anstieg um das 3,45-fache in acht Jahren entspricht.
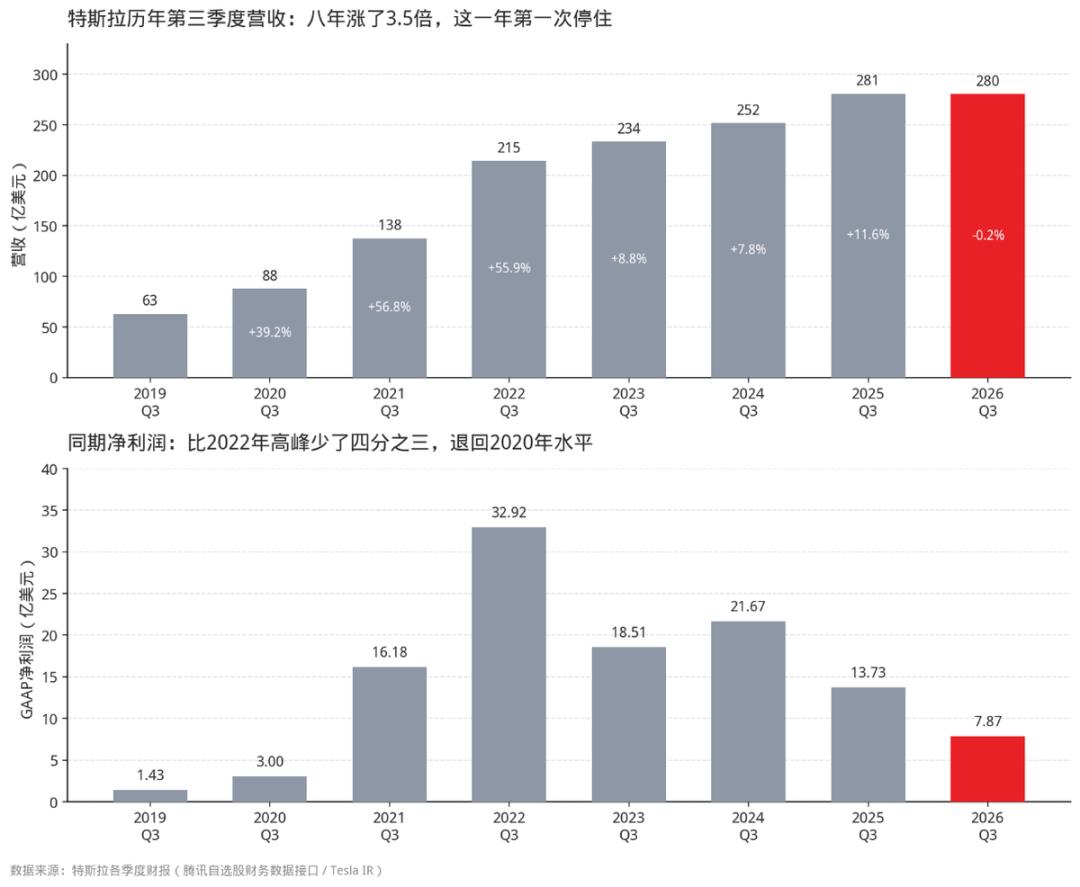
Die drei Jahre mit dem schnellsten Wachstum waren 2020 bis 2022 mit Wachstumsraten von 39,2 %, 56,8 % bzw. 55,9 %. Im Jahr 2023 sank sie abrupt auf 8,8 %, 2024 auf 7,8 %, 2025 auf 11,6 %, und im Jahr 2026 wurde sie erstmals negativ, mit einem Rückgang von 0,2 %. Und die Kurve des Nettogewinns sieht noch schlechter aus.
Im dritten Quartal 2022 erreichte der Nettogewinn mit 3,292 Milliarden US-Dollar einen historischen Höchstwert, fiel im dritten Quartal 2023 auf 1,851 Milliarden US-Dollar, stieg im dritten Quartal 2024 wieder auf 2,167 Milliarden US-Dollar, betrug im dritten Quartal 2025 1,373 Milliarden US-Dollar und im dritten Quartal 2026 nur noch 787 Millionen US-Dollar.
Diese Zahl ist wieder auf das Niveau zwischen 300 Millionen US-Dollar im dritten Quartal 2020 und 1,618 Milliarden US-Dollar im dritten Quartal 2021 gefallen, und liegt um drei Viertel unter dem Hoch vor vier Jahren.
Der Umsatz des Automobilgeschäfts in diesem Quartal betrug 20,560 Milliarden US-Dollar, ein Rückgang von 3 % gegenüber dem Vorjahr, was 73,3 % des Gesamtumsatzes entspricht. Zweifellos ist dies immer noch das größte Einnahmefeld von Tesla, und gleichzeitig das Schlüsselgeschäft, das für eine lange Zeit hauptsächlich für die Unterstützung des Cashflows verantwortlich ist. Aber sein Wachstum ist zweifellos zu Ende gegangen.
Das Problem der Produktlinie ist offensichtlich: Nach dem Model Y gibt es keine weiteren auffälligen Produkte mehr, und der Cybertruck hat sich mit der Zeit als untauglich erwiesen – von allen 486.532 neuen Fahrzeugen, die in diesem Quartal ausgeliefert wurden, entfielen 478.237 Einheiten auf das Model 3 und das Model Y, was einem Anteil von 98,3 % entspricht. Die Summe aller anderen Fahrzeugtypen zusammen beträgt nur 8.295 Einheiten.
Angesichts der Tatsache, dass die letzten Model S/Y am 10. Mai aus dem Werk in Fremont ausgeliefert wurden, handelt es sich bei diesen "allen anderen Fahrzeugtypen" wahrscheinlich nur um den einzigen Cybertruck. Über den Misserfolg dieses Produkts braucht man nicht mehr zu streiten.
In Teslas ursprünglichen Zukunftsplänen hatte der Cybertruck einen hohen Stellenwert. Musk hatte einst ein Jahresverkaufsziel von 250.000 Einheiten festgelegt, und der anfängliche Hype des Marktes bei der Produktvorstellung schien das Potenzial dieses Produkts zu bestätigen. Der langwierige Entwicklungs- und Serienproduktionsprozess sowie die Leistung, die weit hinter den Versprechungen bei der Vorstellung zurückblieb, haben die Geduld und Begeisterung der Nutzer jedoch vollständig erschöpft: Im Jahr 2024 wurden in den gesamten Vereinigten Staaten 38.965 Einheiten verkauft, und im Jahr 2025 sank die Auslieferungszahl direkt auf 20.237 Einheiten, also um die Hälfte.
Was das Jahr 2026 betrifft, werden Freunde, die sich nicht mit entsprechenden Nachrichten befassen, es kaum glauben können: In dieser Situation wurde der Preis dieses Fahrzeugs in der zweiten Jahreshälfte sogar erhöht! Die Version mit zwei Motoren stieg von 59.990 US-Dollar auf 74.990 US-Dollar im August. Dies ist natürlich keine kommerzielle Anpassung aufgrund einer starken Nachfrage, sondern eine notwendige Maßnahme zur Aufrechterhaltung der Bruttomarge unter der schweren Inflation in den gesamten USA.
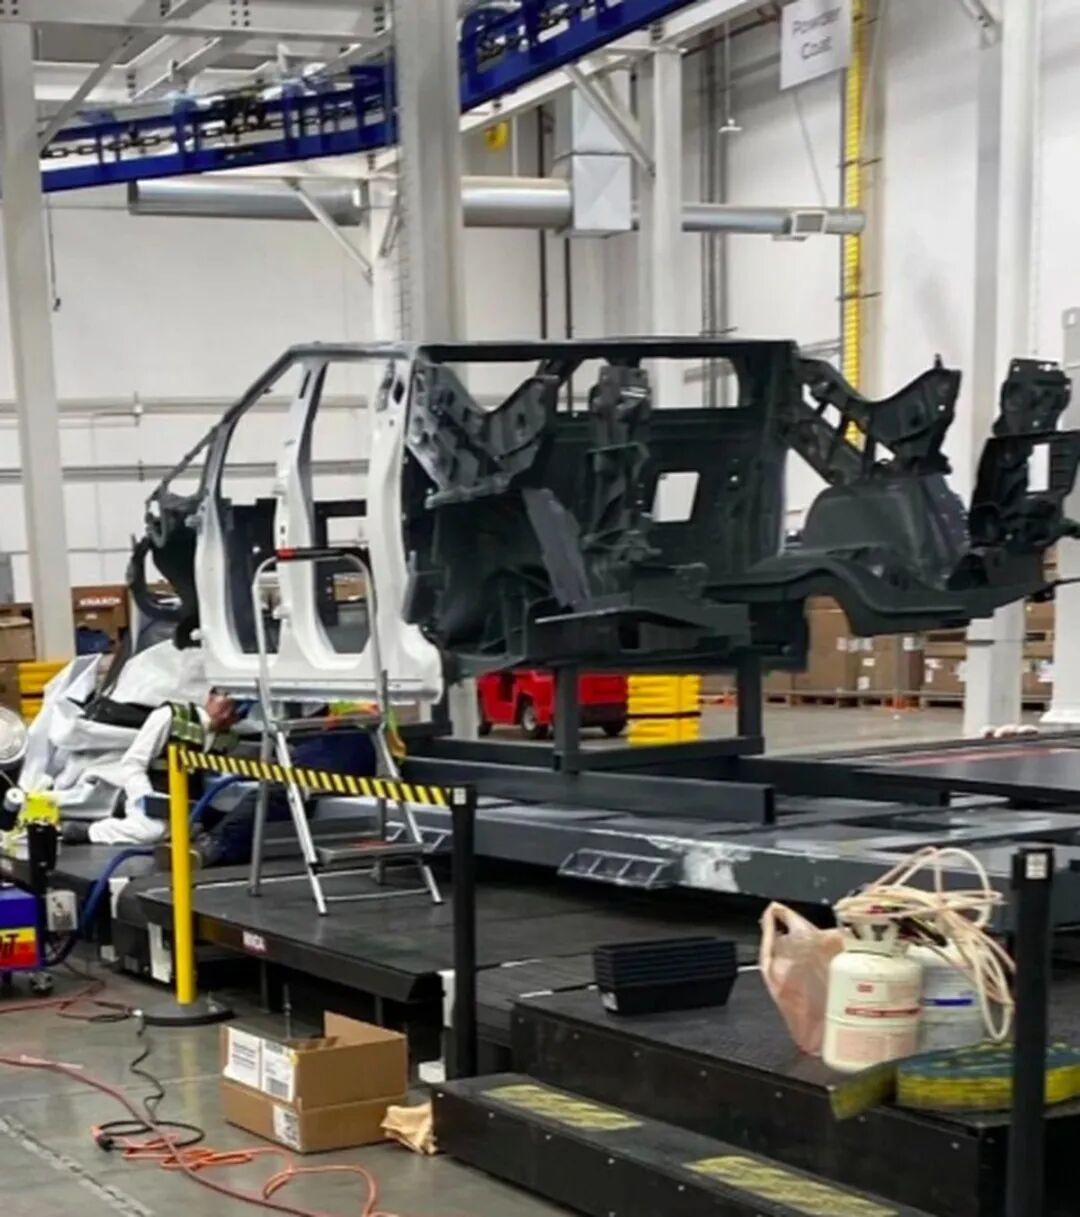
Abbildung: Der Prozess, bei dem das ursprünglich angekündigte "Exoskelett"-Konzept in eine herkömmliche Struktur mit weit verbreitetem Druckgussverfahren umgewandelt wurde, ist der Hauptgrund dafür, dass die Entwicklung vom Konzept zur Serienproduktion des Cybertrucks so lange gedauert hat
Das einst vielversprechende preiswerte Modell Model 2, also das 25.000-US-Dollar-Modell, das auf dem Batterietag am 23. September 2020 vorgestellt wurde, mit dem internen Projektcode Redwood, wurde im April 2024 laut einer Enthüllung der Nachrichtenagentur Reuters eingestellt. Obwohl Tesla an diesem Tag selten öffentlich dementierte, beweist das völlige Schweigen in den sechs Jahren seit 2020 die Echtheit der Enthüllung.
Aber die Automobilherstellung ist für das heutige Tesla immer noch von entscheidender Bedeutung. Denn dieses Geschäft trägt mehr als 70 % des Gesamtumsatzes des Unternehmens bei, liefert operative Cashflows in Höhe von mehreren Milliarden US-Dollar und finanziert die vierteljährlichen Forschungs- und Entwicklungskosten von 2,761 Milliarden US-Dollar. Aber mit der Einstellung der Produktion von Flaggschiffprodukten und der Beendigung des Projekts für neue Modelle dient dieses Geschäft nur noch dazu, den Status quo aufrechtzuerhalten.
Das Ziel von 5 Millionen ausgelieferten Fahrzeugen bis zum Jahr 2030 erfordert eine fast dreifache Erhöhung der Produktionskapazität im Vergleich zu den 1,3247 Millionen ausgelieferten Fahrzeugen in den ersten drei Quartalen 2026. Das ist eher eine Erklärung gegenüber dem Kapitalmarkt als ein Produktionsplan. Die Automobilherstellung ist heute die Geldquelle von Tesla, aber sie ist eindeutig nicht die Zukunft des Unternehmens.
Die Einführung von FSD in China im dritten Quartal ist völlig aussichtslos
Seitdem FSD Ende letzten Jahres in China getestet wurde, kann man nicht sagen, dass es keine Fortschritte gegeben hat. Immerhin hat Tesla am 21. Mai 2026 China in die Liste der Regionen aufgenommen, in denen FSD verfügbar ist. Obwohl der Kundendienst in China sofort klärte, dass die Aufnahme in die Liste der verfügbaren Regionen nicht bedeutet, dass das System sofort geöffnet wird, und derzeit in China nur ein Grautest mit einem Umfang von etwa 5.000 Fahrzeugen durchgeführt wird.
Bisher wurde keine breite Bereitstellung vorgenommen, das Abonnementmodell wurde nicht eingeführt, und der Kaufpreis von 64.000 Yuan bleibt unverändert.
Obwohl die schnelle Einführung von FSD auf dem chinesischen Markt für Tesla, das sich entschlossen hat, "aus dem Automobilherstellungsgeschäft auszusteigen", fast eine Versicherung ist, die seinen Cashflow und Umsatz stabil aufrechterhalten kann. Leider ist die Sammlung aller entsprechenden Dokumente zu diesem Bereich zu einer Sammlung von Versprechungen geworden, die immer wieder verschoben werden.
Im November 2025 sagte Musk, dass die vollständige Genehmigung in China ungefähr im Februar oder März 2026 erfolgen würde. Im Januar 2026 änderte er seine Aussage auf "spätestens nächsten Monat". Aber im April 2026 verschob der CFO TaNeja auf der Telefonkonferenz zum Finanzbericht für das erste Quartal das Ziel wieder auf das dritte Quartal. Jetzt ist das dritte Quartal vorbei, und auf der Telefonkonferenz am 21. Oktober lauten die Aussagen der beiden nur noch wiederholende Phrasen wie "wir arbeiten hart daran" und "wir arbeiten mit den Aufsichtsbehörden zusammen".
Ein neuer Termin wurde nicht genannt. Noch bemerkenswerter ist Musks Selbsteinschätzung diesmal. Er räumte ein, dass die einheimischen chinesischen Automobilhersteller im Bereich des autonomen Fahrens einen harten Wettbewerb führen, und Tesla noch keinen echten Vorteil aufgebaut hat. Diese Aussage, die von einem CEO kommt, der gerade behauptet hat, dass FSD in den verkauften Fahrzeugen keine echten Konkurrenten hat, zeigt einen deutlichen Kontrast.
Seine Aussage hat drei Bedeutungen: Erstens räumt er ein, dass Tesla auf dem chinesischen Markt nicht mehr der technische Maßstab ist, zweitens sucht er einen Puffer für die verspätete Einführung in China, und drittens ersetzt er den Wettbewerbsvorteil durch technische Führung stillschweigend durch die Zugangsberechtigung für Lizenzen. Positiv zu bewerten ist, dass Ma Yuanqing angesichts dieser schwierigen Situation nicht wie viele seiner Fans versucht hat, die Situation zwanghaft zu beschönigen.
Der Hauptgrund für die aktuelle Situation ist zuerst die Hardware-Hürde. Alle neuen Fahrzeuge, die derzeit in China verkauft werden, sind mit HW4.0 mit 720 TOPS ausgestattet, aber eine große Anzahl älterer Fahrzeuge ist mit HW3.0 mit 144 TOPS ausgestattet, die das neueste Endmodell nicht ausführen können. Die kumulierte globale FSD-Fahrstrecke hat 16,1 Milliarden Kilometer überschritten, die lokal gespeicherte Fahrstrecke in China beträgt etwa 3 Milliarden Kilometer, was fünfmal weniger ist, und sie kann aufgrund der Vorschrift, dass Daten nicht außer Landes gelangen dürfen, nicht in den globalen Trainings-Pool eingespeist werden.
Das Hauptproblem, das derzeit den Fortschritt blockiert, hängt mit der Sicherheit zusammen, und zwar mit der nationalen Sicherheit. Gleichzeitig ist Tesla aber auch entschlossen, geschäftsorientiert zu handeln. Um daher physische Garantien für einige bekannte Probleme zu geben, wie etwa die Annahme, dass "ein Pager nicht nur Informationen empfangen, sondern auch explodieren kann", hat es unabhängig voneinander ein Datenzentrum und ein KI-Trainingszentrum in Lingang, Shanghai, gebaut. Diese Bemühungen haben sich als wirksam erwiesen, und die offizielle Sicherheitszertifizierung für die "vier Datentypen" wurde bestanden. Der Preis dafür ist jedoch, dass das chinesische Modell vom Hauptmodell in Nordamerika isoliert ist.
Aber das größere Problem liegt auf der Prinzipsebene des gesamten Systems.
Aus Sicht der chinesischen Normen wird die neue nationale Norm GB 47955-2026 am 1. Januar 2027 in Kraft treten, die erste verbindliche nationale Norm für die Stufe L2 im Inland. Die Norm GB 44721-202 für die Stufen L3 und L4 wird am 1. Juli 2027 in Kraft treten. Die neue aufsichtsrechtliche Prüfung hat sich von der Einhaltung von Bestimmungen zu einer vollständigen Sicherheitsbewertung der gesamten Kette gewandelt, die verlangt, dass jede Lenk- und Bremsentscheidung rückverfolgbar und prüfbar ist. Das Problem von FSD besteht darin, dass es keine modulare Aufteilung der Wahrnehmung, Planung und Steuerung gibt, und es von Natur aus schwierig ist, die offiziellen Compliance-Anforderungen zu erfüllen. Die einheimischen Wettbewerber wie Huawei und XPeng verwenden eine gemischte Architektur aus End-to-End-Lösung und Regelabdeckung, behalten die White-Box-Logik bei und haben es viel leichter, die Prüfung zu bestehen.
Darüber hinaus im Bereich der öffentlichen Sicherheit: Nach dem schweren Unfall von Xiaomi mit Todesfolge im letzten Jahr hat die Behörde zwingend vorgeschrieben, dass alle wichtigen Versionsaktualisierungen, die das Fahrassistenzsystem betreffen, im Voraus gemeldet und eine vollständige Sicherheitsbewertung abgeschlossen werden muss. Die häufigen wöchentlichen OTA-Updates aus Nordamerika haben in China keinen Raum. Das führt auch dazu, dass selbst wenn der Grautest im Inland durchgeführt wird, der Versionsunterschied zwischen der chinesischen Version und der ausländischen Version bereits größer geworden ist. In China wird noch die Basisversion V13 verwendet, während in Nordamerika bereits V14.3.3 läuft, und die Anzahl der Parameter zwischen den beiden Versionen unterscheidet sich stark.
