All-In mit hundert Milliarden, doch die KI-Rendite beträgt null
DeepSeek hat weitere 100 Milliarden Yuan eingesammelt. Diese Finanzierungsrunde, die einen neuen Rekord für die einzelne KI-Finanzierung in China aufstellt, wird von Tencent und CATL angeführt – einer steht für den Eingang des chinesischen mobilen Internets, der andere für die Vorherrschaft bei Batterien für neue Energiefahrzeuge. Sobald die Nachricht verbreitet wurde, überschwemmte die Stimme „Industriekapital geht All-in in KI“ die sozialen Medien.
Aber fast am selben Tag veröffentlichte Torsten Slok, Chefökonom von Apollo, eine weitere Reihe von Zahlen: Abgesehen von den Technologiegiganten beträgt der finanzielle Ertrag der KI für US-Unternehmen null. Der Umsatz pro Kopf, die Gewinnmarge und die totale Faktorproduktivität blieben bei den 493 nicht technologischen Unternehmen des S&P-Index vollständig unverändert. Das Geld hat keine wirksamen Ergebnisse erzielt.
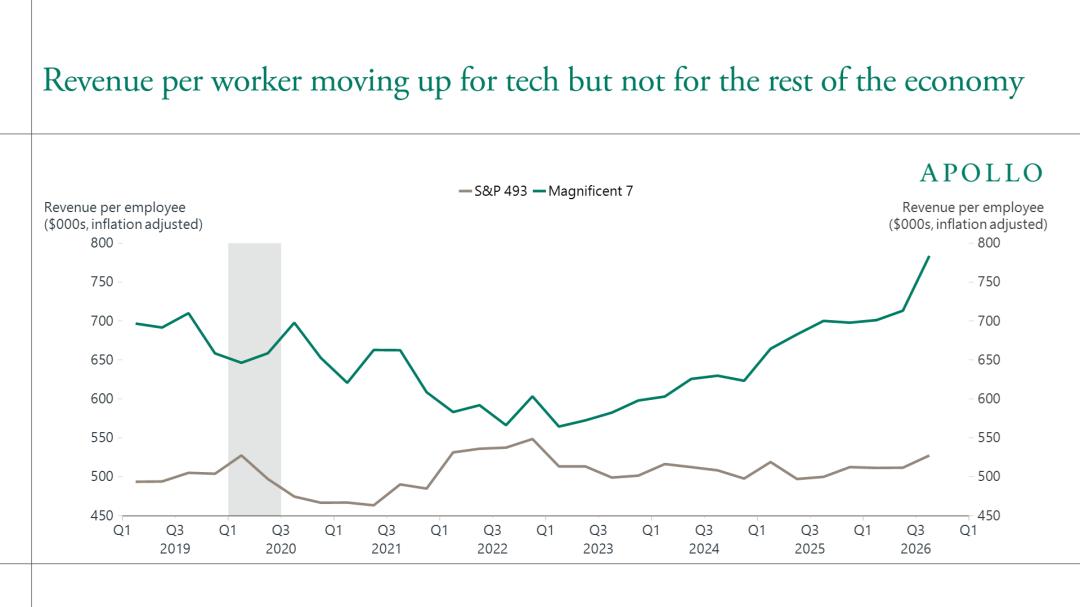
Auf der einen Seite läuft ein milliardenschweres Wettrüsten bei der Rechenleistung, auf der anderen Seite gibt es das Urteil „der wirtschaftliche Ertrag der KI ist null“. Dass beide Szenarien gleichzeitig existieren, bildet den widersprüchlichsten Moment zwischen Kapital und Technologie im Jahr 2026.
Milliarden, an wen wird das Geld vergeben?
Bei dieser Finanzierungsrunde von DeepSeek wurde das ursprüngliche Ziel von 50 Milliarden Yuan kontinuierlich auf fast 100 Milliarden Yuan überzeichnet, die Vorfinanzierungsbewertung beträgt etwa 500 Milliarden Yuan, und in zwei Runden innerhalb eines halben Jahres wurden insgesamt mehr als 150 Milliarden Yuan an Kapital aufgenommen.
Tencent hat in zwei aufeinanderfolgenden Runden stark investiert (10 Milliarden Yuan in der Serie A und eine weitere Erhöhung in dieser Runde), um das vorrangige Recht auf Beteiligung am Ökosystemeingang zu erhalten – wenn WeChat, Spiele und Cloud-Geschäfte auf Modellfähigkeiten zugreifen müssen, sitzen sie bereits in der ersten Reihe. CATL hat seinen Beitrag auf etwa 10 Milliarden Yuan erhöht, verfolgt aber eine andere Rechnung: Stromkosten für Rechenzentren, Arbitrage durch Energiespeicherung zwischen Spitzen- und Talzeiten, Direktlieferung von grünem Strom – der größte Kostenfaktor der Rechenleistung, der „Strom“, wird in sein eigenes Geschäftsgebiet integriert.
Einer verwaltet den Datenverkehr, der andere den Strom. Sie setzen nicht unbedingt auf das große Modell selbst, sondern auf die Positionierung der „Rechenleistungsgrundlage“ – SMIC PE (hinter dem SMIC steht), Shixi Capital (hinter dem GigaDevice steht) und Geely sind ebenfalls eingetreten, und die Nachfrage der Chipherstellung und der Automobilindustrie nach Rechenleistung bildet einen positiven Kreislauf.
Die Strömung dieses Geldes macht die Ambitionen völlig deutlich: DeepSeek plant den Bau eines Rechenzentrums in Ulanqab, der Inneren Mongolei, und wird mindestens 160.000 Huawei Ascend-Chips einsetzen, um erstmals inländische Rechenleistung für das Vortraining von Spitzenmodellen zu verwenden. Liang Wenfeng nennt es selbst „das größte Wagnis“.
Der Satz „Es fehlt uns nie an Geld“ ist nicht mehr gültig. Damals sagte er, das Problem des Unternehmens sei das Embargo für Hochleistungs-Chips; heute hat sich die Logik der Finanzierung geändert – da man die modernsten Chips nicht kaufen kann, wird mit massiven Kapital das inländische Rechenleistungsökosystem aufgebaut. Geld ist zu einer Waffe gegen das Embargo geworden.
Die Wirtschaft hat dieses Geld nicht aufgenommen
Der Bericht von Apollo berechnet die Rechnung dieser KI-Investition sehr nüchtern, vier Diagramme führen alle zu demselben Schluss: KI hat keine Produktivitätssteigerung gebracht.
Der Umsatz pro Kopf der S&P 493 (Unternehmen nach Ausschluss der Mag 7) stagniert langfristig im Bereich von 450 bis 550, während der der Mag 7 sich 800 nähert; die Gewinnmarge der ersteren bleibt unverändert, die der letzteren steigt; das Produktivitätswachstum – sowohl die totale Faktorproduktivität als auch die Produktion pro Stunde – zeigt keinerlei Anzeichen einer Steigerung durch KI.
Noch schmerzhafter ist die Verteilung der Ausgaben. Bei Modellservices und Inferenz entfallen 99,5 % der Ausgaben auf die oberen 10 % der Unternehmen; unter den Kunden von OpenAI und Anthropic entfallen 95,6 % auf die oberen 10 %; unter den Unternehmen mit den oberen 1 % der KI-Ausgaben sind 80,4 % von Wagniskapital unterstützt, während der Anteil der VC unter den Kunden mit medianen Ausgaben nur 13,1 % beträgt.
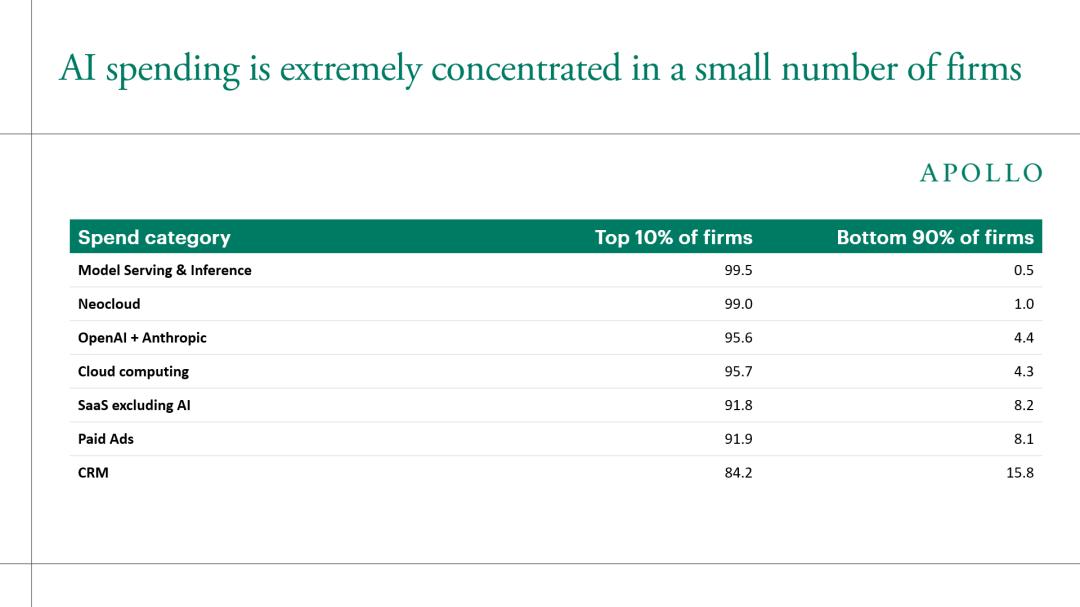
Ein erheblicher Teil der KI-Ausgaben ist ein Selbstkreislauf des VC-Geldes – genau wie die Shared-Bikes, die früher mit Subventionen verbrannt haben, in der App herrscht viel Betrieb, aber in der Buchführung gibt es kein Einkommen.
Torsten Slok hat es mit einem Satz klargestellt: Hauptunternehmen beginnen, die Token-Ausgaben von einer „Wachstumsquelle“ neu zu definieren als „Kostenstelle, die den Gewinn schmälert“. Sie brauchen keine neuesten Modelle und sind nicht bereit, dafür zu bezahlen.
Der KI-Friedhof wird immer voller
Ausländische Medien haben für diese Begeisterung einen Denkmal gesetzt, genannt KI-Friedhof. Nach Angaben von S&P Global Market Intelligence werden etwa 42 % der unternehmerischen KI-Projekte schließlich von der Muttergesellschaft aufgegeben, die Gründe sind nichts anderes als unzureichende Finanzierung, technische Probleme, Wettbewerb, Schwierigkeiten bei der Skalierung und schwache Nachfrage.
Sogar die Giganten selbst kürzen ihre Projekte. OpenAI hat die Videoplattform Sora eingestellt – die hohen Betriebskosten in Kombination mit niedriger Bindungsrate lassen sich nicht aufrechterhalten; der Browser Atlas wurde weniger als ein Jahr nach seiner Einführung wieder in ChatGPT integriert; Operator und DALL-E wurden ebenfalls in die Hauptanwendung eingebettet, selbst die Neugestaltung der „Super-App“ wurde aufgrund der Kritik der Nutzer zurückgenommen.
Weiter unten gibt es eine lange Liste von Namen: Relay, das einen Ersatz für Zapier herstellte, wurde von der Plattform überrollt; Phind, das nur andere Modelle einhüllte, wurde einen Monat nach der Finanzierung geschlossen; Tome, das für PPTs entwickelt wurde, hat über 20 Millionen Nutzer und einen Jahresumsatz von 3 Millionen US-Dollar; der Hardware-Pionier Humane AI Pin sammelte 230 Millionen US-Dollar ein und wurde schließlich von HP für 116 Millionen US-Dollar gekauft; Yupp, das 33 Millionen US-Dollar verbrannt hat, Figgs AI, das so teuer war, dass es nicht überleben konnte, und die beliebte Begleit-App Character.ai sind bankrott gegangen – die „Gräber“ im KI-Friedhof werden immer mehr.
Auch in China findet eine Bereinigung statt: Allein im Jahr 2025 wurden mindestens 25 inländische KI-Anwendungen eingestellt, entfernt oder lange Zeit nicht aktualisiert; nach der Statistik des ausländischen KI-Friedhofs haben im selben Jahr weltweit 392 KI-Tools ihren Dienst eingestellt. Die selbst entwickelten intelligenten Agenten von Tencent Yuanqi, QClaw, Doubao und Qianwen wurden nacheinander eingestellt. Die einheitliche und die Unternehmensdienstleistung wurden zu einem intelligenten Agenten für „Büroarbeit“ zusammengelegt.
Wenn die Giganten ihre Fähigkeiten in ihre eigenen Produkte integrieren, haben Startups keine Schutzmauern. Die Todesliste dieser KI-Runde ist fast identisch mit der der Shared-Bikes und der Community-Group-Buying in der Vergangenheit.
Das autonome Fahren ist bereits einmal gestorben
Diese Liste der aus dem Markt ausgetretenen Unternehmen im Bereich des autonomen Fahrens von 2019 bis 2026 ist eigentlich der Autopsiebericht des ersten vollständigen Zyklus der KI-Industriekette. Drive.ai, Starsky Robotics, Uber ATG, Argo AI (Ford und Volkswagen zogen ihre Investitionen zurück, die Kapitalkette brach), der Laser-Radar-Führer Velodyne (Produktüberfüllung), TuSimple (Schwierigkeiten bei der kommerziellen Verwertung der Technologie + geopolitischer Druck + interne Verwaltungsprobleme, Delisting), Luminar, Zongmu Technology (drei fehlgeschlagene IPO-Versuche), Hedao Technology, Qiangua Technology, Qingtian Zhika… Die Todesursachen sind sehr einheitlich: Kapitalabbruch, Schwierigkeiten bei der kommerziellen Umsetzung, langsame technische Iteration, angespannte Kapitalkette.
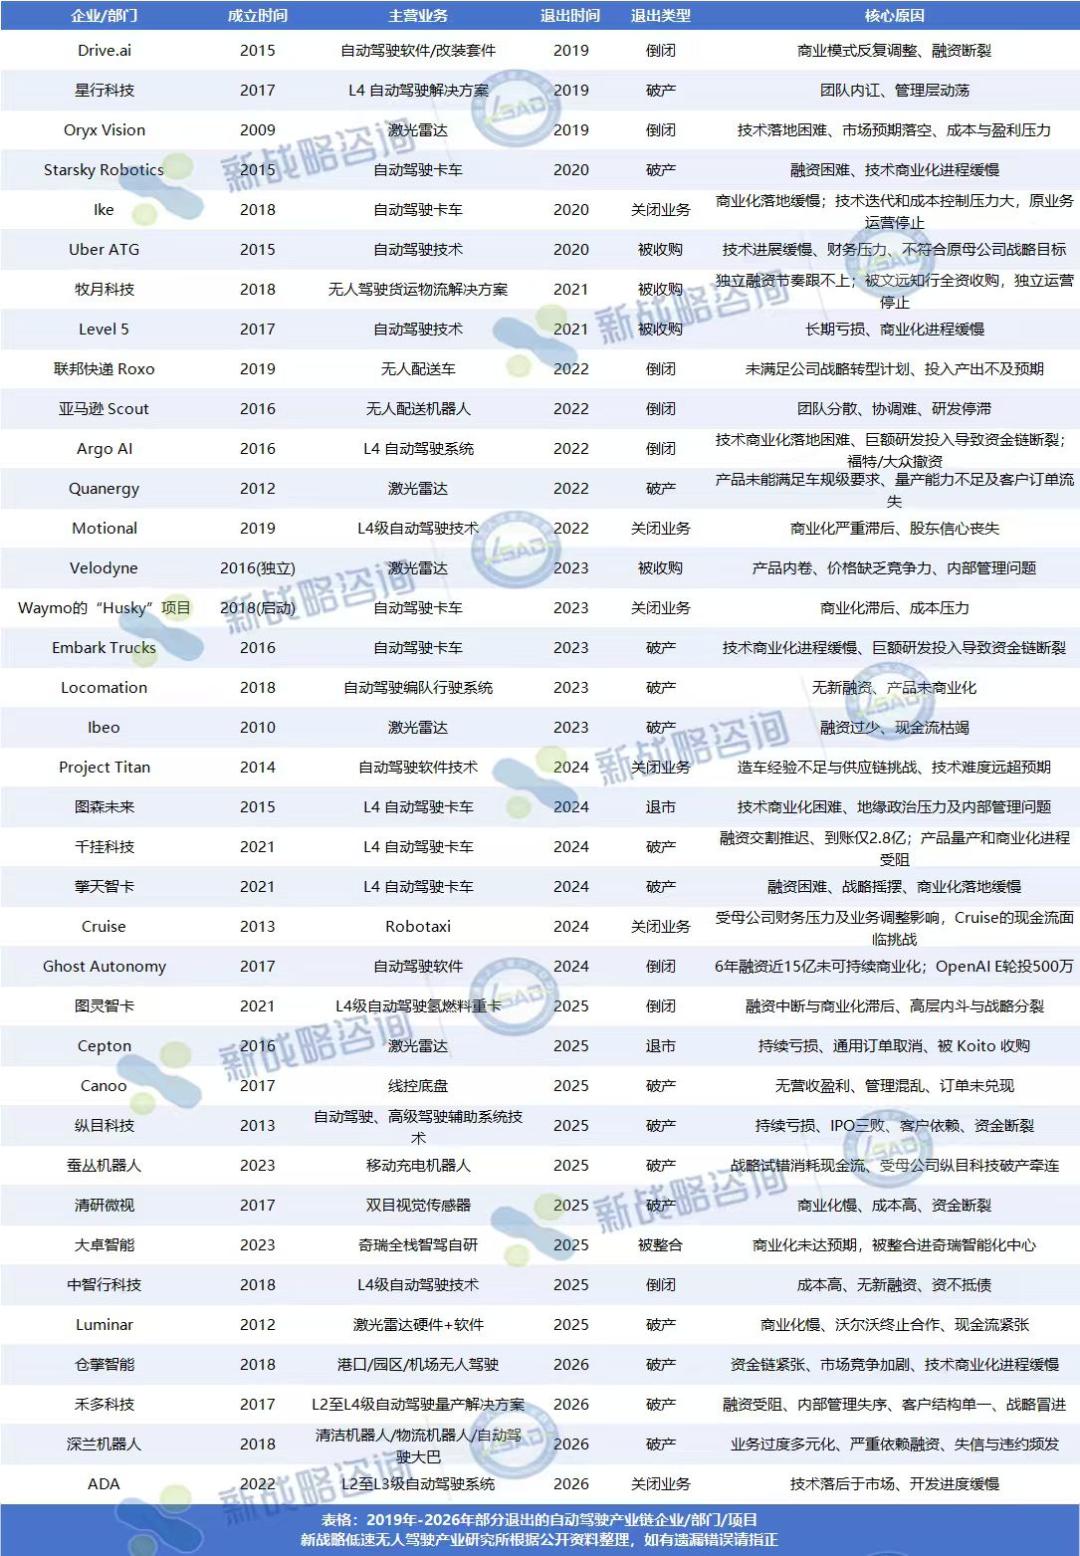
Das sind keine kleinen Werkstätten. Argo AI stand hinter Ford und Volkswagen, Velodyne war einst Branchenführer, TuSimple war die „erste Aktie für autonome Lkw“. Aber das Bein der Kommerzialisierung hat nie den Boden berührt, sobald der Kapitalmarkt sich verschärft, bricht es ab. In acht Jahren hat das autonome Fahren mit einer Liste von mehr als 40 ausgetretenen Unternehmen eines bewiesen: Dass die Technologie funktioniert, bedeutet nicht, dass die Kommerzialisierung funktioniert.
Die heutigen allgemeinen großen Modelle wiederholen gerade die Begeisterung des autonomen Fahrens von 2019 bis 2021 und den Rückgang ab 2022 – nur mit einer größeren Bühne, schnellerem Geldverbrauch und beeindruckenderer Größe.
Verkörperte Intelligenz, die nächste Blase?
Das gleiche Drehbuch wird bereits von anderen aufgeführt. DeepSeek beteiligte sich im August an Unitree Robotics mit 141 Millionen Yuan, und Liang Wenfeng wird erneut das humanoide Roboterunternehmen Winverse AI anführen. Die verkörperte Intelligenz steht gerade an der Position, an der das autonome Fahren einst stand: Die Finanzierung ist heiß, die Bewertung kommt zuerst, die kommerzielle Umsetzung ist in weiter Ferne.
Roboter verbrennen mehr Geld als das autonome Fahren – Hardware, Lieferkette, Massenproduktion, Szenarien, jedes Glied ist ein Geldverbrennungsloch, und bisher hat kein einziges Unternehmen ein nachhaltiges Geschäftsmodell durchlaufen. Noch problematischer ist, dass sie mit den großen Modellen dieselbe Lebensader teilt: das Kapital. Sobald dieses Wettrüsten bei der Rechenleistung abkühlt, wird die verkörperte Intelligenz die erste Branche sein, die die Kälte des Lieferstopps spürt. Sie muss nicht einmal selbst die zweite Blase des autonomen Fahrens werden – es reicht aus, wenn sie denselben Weg noch einmal geht.
All-in in KI, oder All-in in die „Grundlage“?
Kehren wir zur Ausgangsfrage zurück: Bedeutet die starke Investition von Tencent und CATL, dass das mobile Internet und die neuen Energiefahrzeuge All-in in KI gehen?
Meine Einschätzung ist: Nein. Sie sind diejenigen, die das Ende der Dividende erleben – das Wachstum des mobilen Internets hat seinen Höhepunkt erreicht, die neuen Energiefahrzeuge sind bis zur Überkapazität überfüllt – alle suchen nach dem nächsten sicheren Wachstumsmotor. Und KI, insbesondere die Rechenleistung, ist gerade das, was im Auge des Kapitals derzeit am nächsten an der „Infrastruktur“ liegende Sicherheit ist. Also gehen sie nicht All-in in KI-Anwendungen, sondern in die KI-Grundlage: Einer will den Eingang zum Datenverkehr, der andere den Strom, im Wesentlichen geht es um die Positionierung.
Dass Risiko und Chance nebeneinander bestehen, ist eine richtige Binsenweisheit, aber in der Praxis zeigt es zwei Seiten: Die Chance liegt darin, dass wenn DeepSeek wirklich mit Milliardenkapital das inländische Rechenleistungsökosystem durchbricht, die Vierer-Einheit aus Chips, Energie, Modellen und Anwendungen eine grundlegendere Infrastrukturreform als das mobile Internet sein wird; das Risiko liegt darin, dass wenn diese Investition wie beim autonomen Fahren nur blüht aber keine Früchte trägt, der Schock des Platzens der milliardenschweren Blase weit größer sein wird als die Summe der Jahre des autonomen Fahrens.
Das Ende der KI-Geschichte steht nicht in den Finanzberichten der Mag 7, auch nicht in den Finanzierungsnachrichten, sondern in der Gewinnmargentabelle des S&P 493. Erst wenn die Wirtschaft das KI-Geld wirklich aufgenommen hat, zählt es. Bis dahin ist diese milliardenschwere All-in-Investition eher ein großes Wagnis für die Zukunft – bei Gewinn wird es zur Grundlage, bei Verlust zum Grabstein. Die Liste des KI-Friedhofs wird immer länger.