Die Ultra-Schnellladung wird immer schneller, warum richten Automobilhersteller ihr Augenmerk auf den Batteriewechsel?
In der chinesischen Branche für neue Energiefahrzeuge war der Batteriewechsel lange Zeit ein Ansatz einer „Minderheit“ – heute rückt dieses Konzept plötzlich in den Fokus großer Konzerne.
Am 19. Oktober 2026 unterzeichneten Huawei IntelliDrive, CATL und Era Battery Service das „Strategische Kooperationsabkommen für ein intelligentes Energienachfüllungsökosystem“. Die drei Parteien werden ihre Zusammenarbeit im Bereich der Wechselbatterien und des Wechselbatterienetzes verstärken und gemeinsam mit Ökosystempartnern ein intelligentes Ökosystem für den Batteriewechsel aufbauen. In Zukunft können Fahrzeuge mit Wechselbatterie, die mit Huaweis intelligentem Fahrsystem ausgestattet sind, den autonomen Batteriewechsel realisieren.
Am 22. Oktober unterzeichneten BAIC und CATL ein Abkommen zur umfassenden Vertiefung der Zusammenarbeit im Batteriewechselgeschäft. Die anpassungsfähigen Modelle mehrerer Marken unter BAIC werden in das Schokoladen-Wechselbatterie-Ökosystem von CATL eingebunden. Künftig werden beide Seiten gemeinsam eine öffentliche Energieinfrastruktur aufbauen, die landesweit abgedeckt ist und effizient miteinander vernetzt ist.
Daraus ergibt sich die Frage: Da sich die Ladezeit von neuen Energiefahrzeugen durch den technischen Fortschritt im Bereich des Ultra-Schnellladens und die zunehmende Verbreitung von Ultra-Schnellladestationen ständig verkürzt und die Lücke zur Energieversorgung durch Batteriewechsel immer kleiner wird – warum beginnen zahlreiche Automobilhersteller, den Batteriewechsel weiter voranzutreiben?
Das Ultra-Schnellladen gewinnt an Tempo, und der Batteriewechsel wird ebenfalls populärer
Obwohl Automobilhersteller, vertreten durch BAIC und NIO, bereits zu Beginn der Entwicklung neuer Energiefahrzeuge mit der Erforschung von Batteriewechseltechnologien begannen, ist dieses Konzept nie zu einer gängigen Methode der Energieversorgung geworden. Der Grund dafür liegt darin, dass das Batteriewechselkonzept aufgrund der Trennung von Batterie und Fahrzeug einen komplexeren Betriebsablauf mit sich bringt als die Schnellladetechnologie.
Einerseits können Automobilhersteller nicht „in ihrem eigenen Saft schmoren“, sondern müssen eine umfassende Planung für Fahrzeuge, Batterien und Wechselbatteriestationen durchführen. Da sich die Batterietechnologie rasant entwickelt und ständig neue Batterien unterschiedlicher Typen und Spezifikationen auf den Markt kommen, schränkt das Batteriewechselkonzept die technische Iteration der Automobilhersteller in gewissem Maße ein.
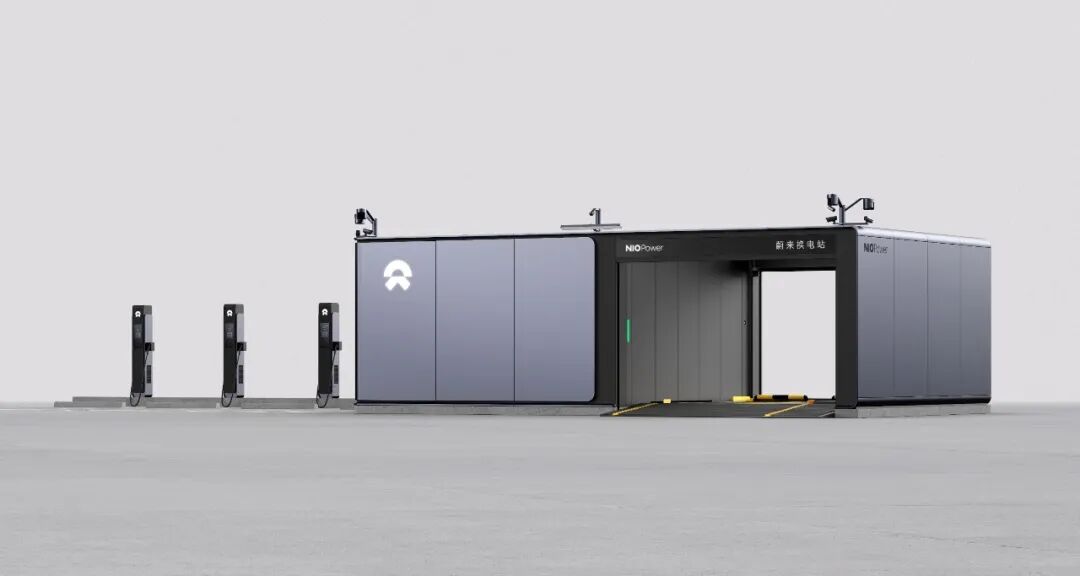
Quelle: NIO
Andererseits müssen Automobilhersteller unter den Bedingungen, bei denen die markenübergreifende Kompatibilität und die gemeinsame Nutzung des Netzes noch nicht ausreichend entwickelt sind, hohe Investitionen in den Bau und den Betrieb von Stationen tragen, und die großflächige Verbreitung steht ebenfalls vor erheblichen Herausforderungen.
Noch wichtiger ist: Mit der zunehmenden Reife der Ultra-Schnellladetechnologie wird der komparative Vorteil des Batteriewechselkonzepts – die „schnelle Energieversorgung“ – geschwächt.
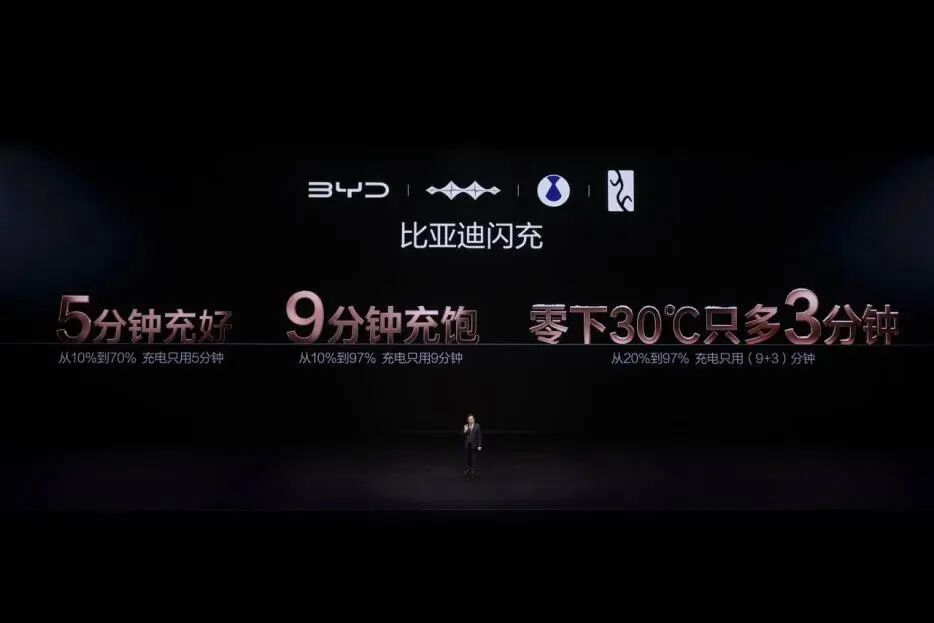
Quelle: BYD
Beispielsweise brachte BYD im März 2026 die zweite Generation der Blade-Batterie und die Flash-Ladetechnologie auf den Markt, mit der eine Ladung von 10 % auf 70 % in 5 Minuten, eine volle Ladung von 10 % auf 97 % in 9 Minuten erreicht werden kann – und bei Temperaturen von -30 °C dauert der Ladevorgang von 20 % auf 97 % nur 3 Minuten länger als bei Raumtemperatur.
Im darauffolgenden Monat veröffentlichte CATL die dritte Generation der Shenxing-Ultra-Schnellladebatterie, die eine Ultra-Schnellladeleistung von äquivalent 10 C und einem Spitzenwert von 15 C erreicht. Für den Ladevorgang von 10 % auf 98 % werden nur 6 Minuten und 27 Sekunden benötigt.
Quelle: Li Auto
Bereits im April 2023 erklärte Ma Donghui, Präsident und Chefingenieur von Li Auto, warum Li Auto sich für das Ultra-Schnellladen und nicht für den Batteriewechsel entschieden hat: Strom hat keine physischen Grenzen, aber beim Batteriewechsel muss das gesamte Batteriepaket (PACK) ausgetauscht werden, was physischen Grenzen unterliegt. Gleichzeitig ist die Kompatibilität zwischen verschiedenen Fahrzeugmodellen und Marken eine große Herausforderung, die nicht dem Effizienzprinzip von Li Auto entspricht.
Im Gegensatz zum Batteriewechsel, bei dem es schwierig ist, einen wirksamen einheitlichen Standard zu schaffen, ist Ma Donghui der Ansicht, dass der Standard für Ladepistolen leichter zu vereinheitlichen und zu einer öffentlich zugänglichen Ressource werden kann. Daher „glaube ich nicht, dass der Batteriewechsel bei der Verbreitung in Personenkraftwagen bessere Ergebnisse erzielen kann als das Ultra-Schnellladen.“
Zusammengefasst haben Hürden wie technische Anpassung, Investitionen in Stationen und markenübergreifende Zusammenarbeit dazu geführt, dass der Batteriewechsel nie zu einer gängigen Methode der Energieversorgung geworden ist. Die Entwicklung der Ultra-Schnellladetechnologie schwächt zudem den komparativen Vorteil des Batteriewechsels weiter. Nachdem Marken wie Rising Auto und Livan in den Hintergrund traten, hielt im Verbrauchermarkt bisher nur NIO an der technischen Route des Batteriewechsels fest.
Senkung der Einstiegshürden beim Autokauf – das Konzept der gemieteten Batterien wird zum Konsens
Seit 2026 wird das Batteriewechselkonzept immer populärer. Das liegt nicht daran, dass die Batteriewechseltechnologie selbst große Fortschritte gemacht hat, sondern daran, dass sich die Marktumgebung für neue Energiefahrzeuge in China deutlich verändert hat.
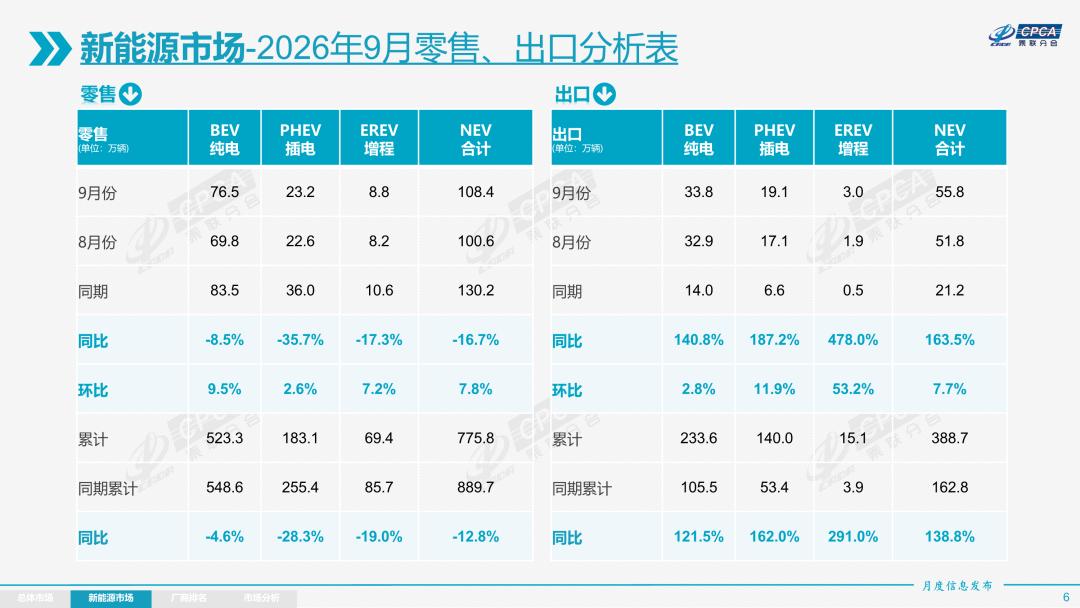
Quelle: China Passenger Car Association (CPCA)
Daten der CPCA zeigen, dass im September 2026 der Einzelhandelsumsatz von Personenkraftwagen in China 1,618 Millionen Einheiten betrug, was einem Rückgang von 28,0 % gegenüber dem Vorjahr entspricht. Der Einzelhandelsumsatz von neuen Energiefahrzeugen ging im Vergleich zum Vorjahr um 16,7 % zurück, die Durchdringungsrate erreichte 67 % – und das Wachstum der Durchdringungsrate verlangsamt sich.
Vor dem Hintergrund des unter Druck stehenden Einzelhandelsmarkts für Personenkraftwagen in China stehen neue Energiefahrzeuge ebenfalls vor der Herausforderung schlechterer Verkaufszahlen. Für Automobilhersteller gilt es, nicht nur weiterhin Nutzer von Verbrennungsmotoren für sich zu gewinnen, sondern auch die Ausgaben für den ersten Autokauf zu senken, um potenzielle Verbraucher zu erreichen, die noch zögern.
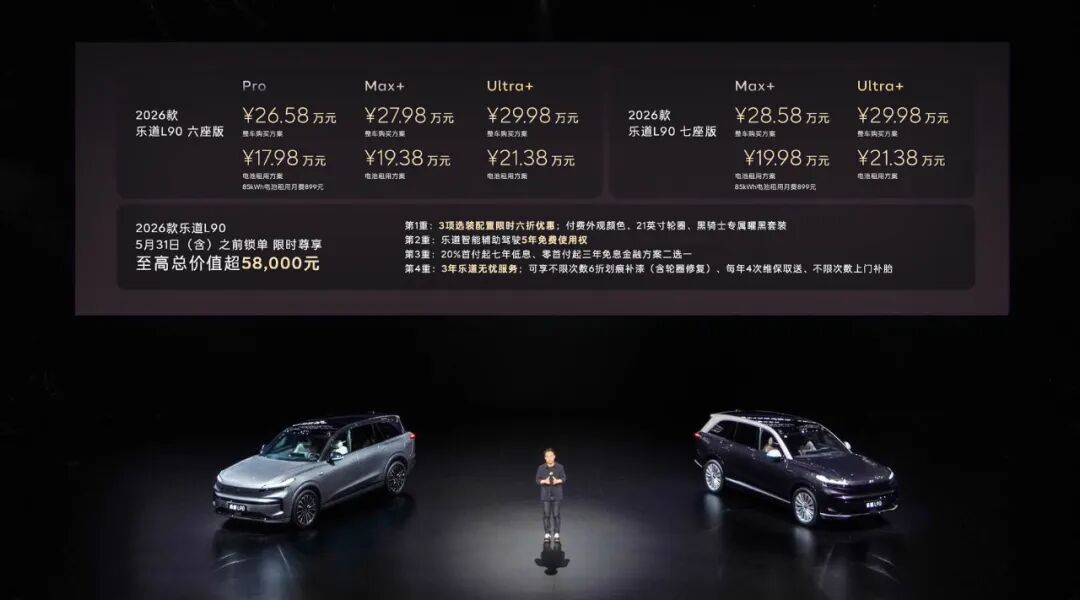
Quelle: NIO
Da das Fahrzeug von der Batterie getrennt werden kann, kann das Batteriewechselmodell den Fahrzeugpreis deutlich senken. Am Beispiel des 2026er LeDao L90: Der Richtpreis für den Sechssitzer-Pro-Version als Ganzfahrzeugkauf beträgt 265.800 Yuan mit einem 85-kWh-Batteriepaket. Mit dem BaaS-Batteriemietkonzept sinkt der Kaufpreis auf 179.800 Yuan – die anfängliche Zahlung reduziert sich um 86.000 Yuan, was einem Rückgang von 32,4 % entspricht.
Zu beachten ist, dass sich das BaaS-Batteriemietkonzept und das Ganzfahrzeugkaufkonzept nur darin unterscheiden, ob die Eigentumsrechte an der Batterie bestehen. Die Senkung der Einstiegshürde beim Autokauf führt nicht zu einer Verkleinerung der Batteriekapazität oder einer Kürzung der Fahrzeugausstattung. Im Vergleich zu Modellen im gleichen Preissegment sind die Ausstattungen von Fahrzeugen mit BaaS-Batteriemietkonzept wettbewerbsfähiger.
Andererseits gilt nach der geltenden chinesischen Politik für die Jahre 2026 bis 2027, dass qualifizierte neue Energiefahrzeuge die Kraftfahrzeugsteuer zur Hälfte zahlen, wobei die Obergrenze der Steuerermäßigung pro Fahrzeug 15.000 Yuan beträgt. Für konforme Batteriewechselfahrzeuge, bei denen der Umsatz des Fahrzeugs ohne Antriebsbatterie und der Umsatz der Antriebsbatterie getrennt berechnet und separate Rechnungen ausgestellt werden, dient der steuerfreie Preis des Fahrzeugs (ohne Batterie) aus der Fahrzeugverkaufsrechnung als Bemessungsgrundlage für die Kraftfahrzeugsteuer.
Nehmen wir wieder das Beispiel des 2026er LeDao L90 Sechssitzer-Pro: Bei einem Ganzfahrzeugkaufpreis von 265.800 Yuan und einem BaaS-Kaufpreis von 179.800 Yuan betragen die entsprechenden Steuern 11.761 Yuan bzw. 7.956 Yuan, was einer Differenz von 3.805 Yuan entspricht. Zusammen mit den um 86.000 Yuan reduzierten anfänglichen Kaufkosten lassen sich die Gesamtkosten beim Autokauf mit dem Batteriemietkonzept nur für Fahrzeugpreis und Steuer um etwa 90.000 Yuan senken – die spätere Batteriemiete ist dabei nicht eingerechnet.
Man kann sagen, dass das Engagement der Automobilhersteller für Batteriewechselkonzepte in der aktuellen Situation eine besondere Absicht verfolgt: Im Vergleich zur Batteriewechseltechnologie selbst legen sie mehr Wert auf den Preisvorteil durch die Trennung von Fahrzeug und Batterie, der durch diese Technologie entsteht. Sie hoffen, durch noch niedrigere Anschaffungspreise die Markteinfluss von neuen Energiefahrzeugen weiter auszubauen.
Belastung durch hohe Vermögenswerte – die Rentabilität von Wechselbatteriestationen ist schwer zu erreichen
Aufgrund der begrenzten Kompatibilität zwischen verschiedenen Batteriewechselsystemen haben einige Automobilhersteller früher hauptsächlich Netze für ihre eigenen Modelle aufgebaut und dadurch hohe Vermögensinvestitionen getragen.
Am Beispiel NIO: Bis Ende September 2026 hat das Unternehmen insgesamt über 20 Milliarden Yuan in Technologien und Infrastruktur für Laden und Batteriewechsel investiert. Aufgrund hoher Betriebskosten hat NIO bis heute noch keinen jährlichen Gewinn erzielt.
Dazu erklärte Yang Jun, General Manager des Batteriewechselgeschäfts von CATL, im April 2026 in einem Medieninterview: „Die Energieversorgungsbranche steht heute vor großen Herausforderungen – fast die gesamte Branche macht Verluste, und die Auslastung ist sehr gering.“
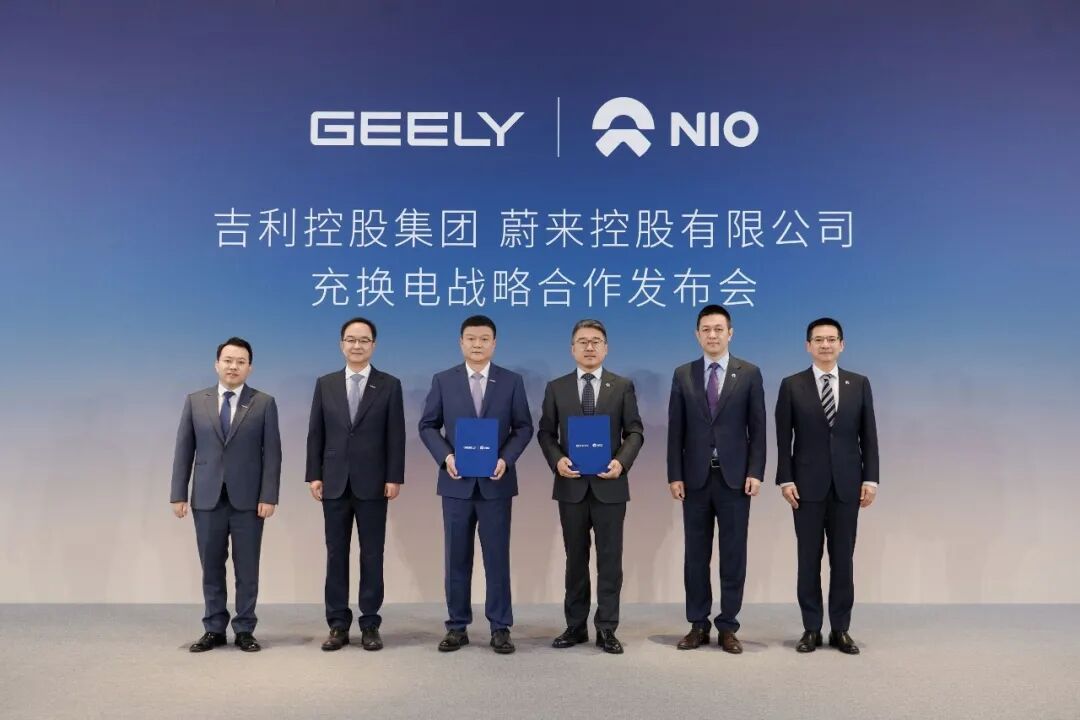
Um die Auslastung von Wechselbatteriestationen zu erhöhen, verstärken derzeit Unternehmen wie CATL, NIO und Geely ihre Zusammenarbeit, um die Vereinheitlichung technischer Branchenstandards voranzutreiben und die Batteriewechselnetze miteinander zu verbinden.
Quelle: NIO
Im Oktober 2026 erklärte Li Shufu, Vorsitzender der Geely Holding Group, zu der strategischen Kooperationsvereinbarung zwischen Geely und NIO für Laden und Batteriewechsel: „Im Bereich des Batteriewechsels sollte keine doppelte Infrastruktur aufgebaut werden. Es ist nicht notwendig, dass Geely und NIO jeweils ein eigenes Batteriewechselsystem aufbauen – daher haben sich beide Seiten entschieden, die entsprechenden Geschäfte zusammenzulegen.“
Betrachtet man jedoch die Finanzdaten des unabhängigen Drittanbieters von Batteriewechseldienstleistungen Aulton New Energy, so liegen die eigenen Wechselbatteriestationen noch weit von einer Rentabilität entfernt.
Im Prospekt von Aulton New Energy wird auf Daten von CIC Consulting verwiesen: Gemessen am Umsatz aus Betriebsdienstleistungen für Wechselbatteriestationen im Jahr 2025 belegt das Unternehmen den dritten Platz in China. Dennoch ist das eigene Batteriewechseldienstgeschäft der zentrale Grund, warum Aulton New Energy in Verluste gerät.
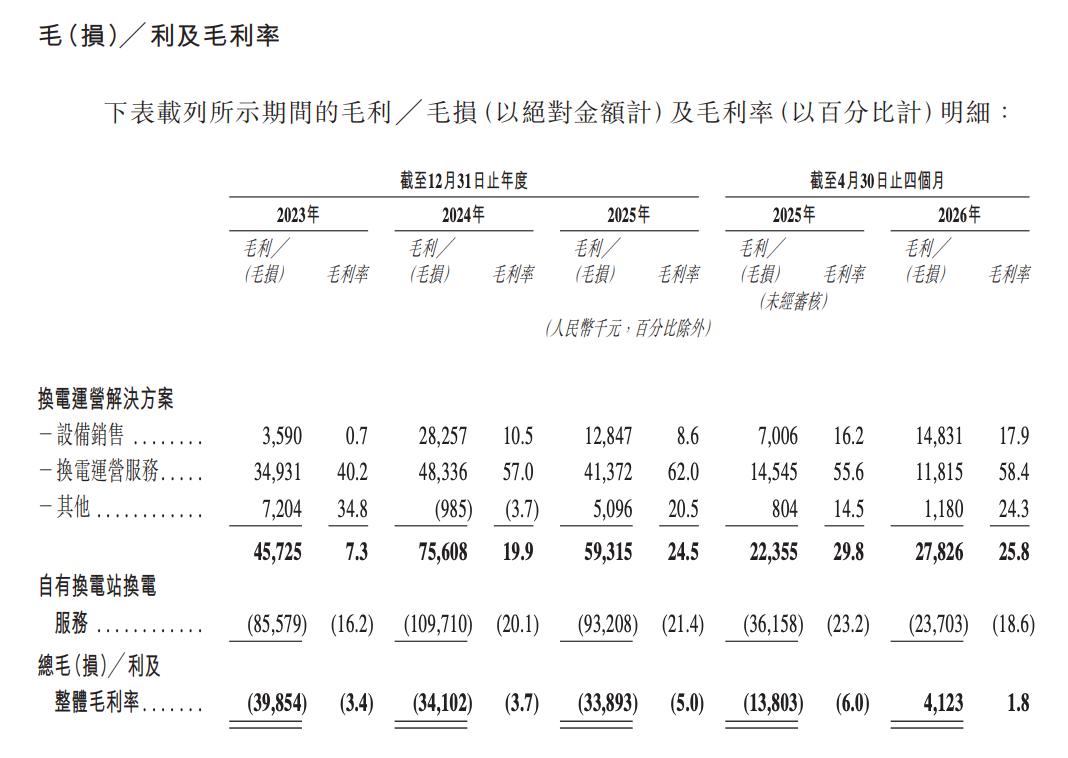
Quelle: Prospekt von Aulton New Energy
Dem Prospekt zufolge lagen die Bruttomargen des eigenen Batteriewechseldienstgeschäfts von Aulton New Energy in den Jahren 2023 bis 2025 und in den ersten vier Monaten des Jahres 2026 bei -16,2 %, -20,1 %, -21,4 % bzw. -18,6 %; die Bruttoverluste betrugen 85,579 Millionen Yuan, 110 Millionen Yuan, 93,208 Millionen Yuan bzw. 23,703 Millionen Yuan.
Angesichts der anhaltenden Verluste des eigenen Batteriewechseldienstgeschäfts transformiert sich Aulton New Energy hin zu einem vermögensleichten Geschäftsmodell: Statt