Im Schatten der FCC: Das Rennen auf Leben und Tod der chinesischen optischen Chips
Als die Welle der Infrastruktur für KI-Rechenleistung das Licht in den Mittelpunkt des Sturms rückte, wurden Lichtchips als „Herz der photoelektrischen Umwandlung“ natürlich als der nächste Milliarden-Yuan-Blaue-Ozean-Markt angesehen. Von 10G über 800G bis hin zu 1,6T und 3,2T steigen mit jeder Iteration der Geschwindigkeit der Wertanteil und der Marktraum von Lichtchips stetig an.
Nachdem sie jahrelang in der Nische gearbeitet haben, ist die inländische Lichtchip-Industrie bereit, diesen Bereich als ein weiteres Kernschlachtfeld für die inländische Substitution nach Halbleitern zu betrachten.
Als der Finanzierungsboom auf dem Primär- und Sekundärmarkt seinen Höhepunkt erreichte, kam ein kalter Schock: Einerseits schwebt der Schatten der FCC-Beschränkungen für die optische Verbindungsindustrie unablässig über dem Markt, und das Regulierungsrisiko, das sich von Endmodulen bis zu den Chips im vorgelagerten Bereich erstreckt, nimmt stetig zu. Andererseits liegen die Herstellungsbarrieren, Kapazitätsengpässe und Schwierigkeiten bei der Erhöhung der Ausbeute von Lichtchips deutlich unter den früheren optimistischen Erwartungen des Marktes.
01 Die einst perfekte Logik: Warum wurden Lichtchips als goldene Rennstrecke angesehen?
I. Die Aussichten für Lichtchips sind äußerst positiv
Licht ist der Sektor mit dem deutlichsten Inflationscharakter und der höchsten Sicherheit in der KI-Infrastruktur – und es gibt keinen vergleichbaren Bereich.
Sowohl das Training als auch die Inferenz großer Modelle hängen stark von dem häufigen und umfangreichen Datenaustausch zwischen GPUs im Cluster ab, was den Engpass bei der Verbindung noch deutlicher macht. Unabhängig von technologischen Veränderungen in anderen Bereichen profitiert Licht immer davon. Im zweiten Quartal dieses Jahres verdichtete sich diese Erkenntnis zu einem Satz: Im Licht stehen und an das Licht glauben.
Aus industrieller Sicht ist diese Aussage nicht falsch.
Ein häufig zitiertes Datum lautet: Die Rechenleistung steigt alle zwei Jahre um etwa das 3-fache, die Speicherbandbreite um etwa das 1,6-fache, während die Verbindungsbandbreite nur um etwa das 1,4-fache wächst – das ist die berühmte „I/O-Mauer“. Wenn mehrere GPUs zusammenarbeiten, wird die Übertragung zum Engpass, und die Effizienz des Datentransports wird zum Kernfaktor, der die Freisetzung von Rechenleistung einschränkt.
Dank der Vorteile hoher Bandbreite, geringer Latenz und niedrigem Stromverbrauch ist die optische Verbindung die Kernlösung zur Durchbrechung der I/O-Mauer, die sogenannte „Licht vor Kupfer“. Als zentrales Halbleiterbauelement zur gegenseitigen Umwandlung von optischen und elektrischen Signalen stehen Lichtchips am obersten Ende der optischen Kommunikationsindustriekette und bestimmen direkt die Übertragungsgeschwindigkeit, den Stromverbrauch, den Integrationsgrad und die Zuverlässigkeit von optischen Modulen.
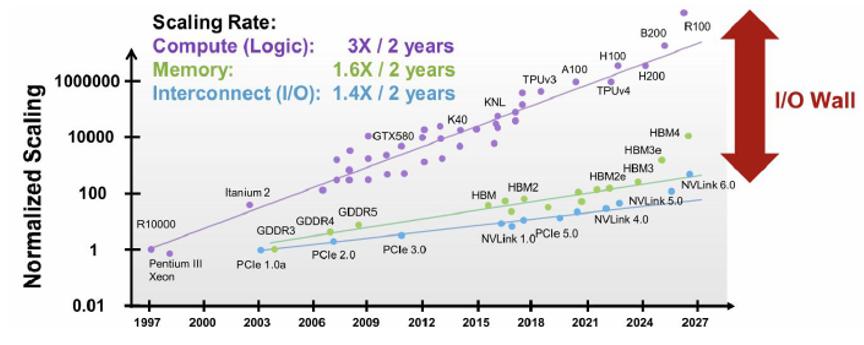
Abbildung: Schematische Darstellung des I/O-Mauer-Problems Quelle: Soochow Securities
Mit dem schnellen Anstieg der Nachfrage nach optischen Modulen durch KI und der rasanten technologischen Iteration sind Lichtchips zum Kapazitätsengpass der gesamten Industriekette und zum Segment mit dem höchsten Wertanteil geworden.
Aus der BOM-Aufteilung machen Lichtchips mehr als 30 % der Kosten von optischen Modulen aus. Mit der Iteration der Geschwindigkeit auf 800G/1,6T/3,2T wird dieser Anteil voraussichtlich weiter auf 60 % steigen. Die Bruttomarge von hochwertigen Lichtchips kann 50–90 % erreichen, was deutlich über dem Wert des Montagesegments für optische Module liegt.
Der globale Markt für Laserchips zeigt ebenfalls ein starkes Wachstum: Sein Volumen wird von 2,6 Milliarden US-Dollar im Jahr 2024 auf 22,9 Milliarden US-Dollar im Jahr 2030 ansteigen, was einer jährlichen Wachstumsrate von 44,1 % entspricht. Zählt man alle Arten von Lichtchips wie Modulatoren und Detektoren hinzu, ist der gesamte Marktraum noch größer.
Aus diesem Grund sind die vorgelagerten Segmente der optischen Industrie sowohl an der US-Börse als auch an der chinesischen A-Aktienbörse am höchsten bewertet.
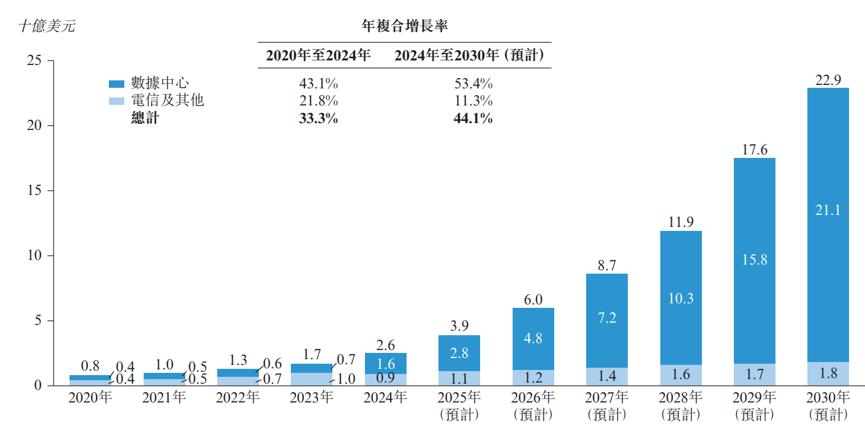
Abbildung: Globales Marktvolumen für Lichtchips Quelle: Prospekt von Yuanjie Technology für die Hongkong-Börse
II. Unter dem Schatten der FCC erleidet die Bewertung von Lichtchips den größten Schlag
Neben dem inflationsbedingten Vorteil der gesamten Branche verfügten inländische Unternehmen früher über eine weitere Logik der inländischen Substitution. Der historische Mangel an Produkten im vorgelagerten Bereich der globalen optischen Industrie bot zahlreichen inländischen Unternehmen eine historische Chance für die Markteinführung.
Im Schatten der US-amerikanischen FCC-Regel für ausländische Direktprodukte sind Lichtchips am stärksten von potenziellen Auswirkungen betroffen, und ihr zukünftiger Entwicklungsraum wird stark eingeschränkt. Dies lässt sich leicht anhand der BOM-Aufteilung und der aktuellen Situation der inländischen Industriekette verstehen.
Die Kernkomponenten elektrischer Chips sind DSP und einige analoge Chips, die einen hohen Kostenanteil haben. Da inländische Unternehmen diese Produkte jedoch ohnehin nicht herstellen können, haben die Beschränkungen praktisch keine Auswirkungen auf inländische Industrieunternehmen.
An zweiter Stelle mit hohem Kostenanteil stehen Lichtchips, gefolgt von optischen Bauelementen. Lichtchips machen mehr als 30 % der Kosten von optischen Modulen aus, und mit der Iteration der Geschwindigkeit auf 800G/1,6T/3,2T wird dieser Anteil in Zukunft weiter steigen.
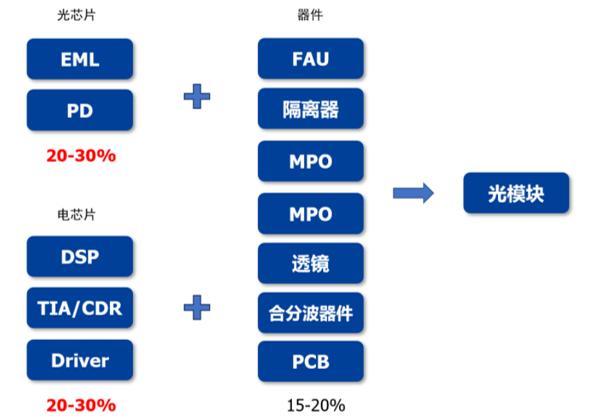
Abbildung: Schematische Darstellung der Wertaufteilung der optischen Modulindustrie Quelle: Guosheng Securities
Im Folgenden eine einfache Analyse der Wettbewerbsfähigkeit der inländischen optischen Industriekette:
Über das Montagesegment für optische Module muss man nicht viel sagen: Chinesische Unternehmen haben den höchsten Marktanteil weltweit und sind am wettbewerbsfähigsten. Es ist sehr schwierig, sich kurzfristig von der chinesischen Lieferkette zu lösen.
An zweiter Stelle stehen optische Bauelemente. Obwohl sie nicht so auffällig sind wie optische Module, sind sie aufgrund der Tatsache, dass viele Unternehmen Lieferanten von ausländischen Firmen wie Corning und Fabrinet sind, ebenfalls sehr leistungsfähig.
Als Nächstes stehen die in diesem Artikel im Fokus stehenden Lichtchips: Ihr Inlandsproduktionsgrad ist sehr niedrig, sie sind ein Bereich, der dringend Durchbrüche braucht, und die Fortschritte bei der Entwicklung waren in letzter Zeit relativ schnell.
Was elektrische Chips wie DSP betrifft, so hat das Inland praktisch die Entwicklung eingestellt, und die Aufmerksamkeit für diesen Bereich ist sehr gering.
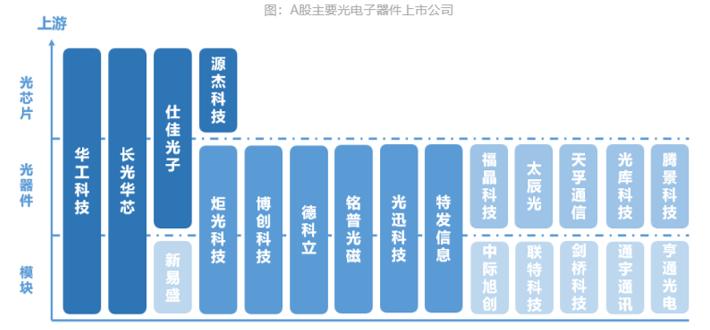
Quelle: AVIC Securities
02 Die Wahrheit über die Herstellung: Die Schwierigkeiten von Lichtchips sind anders als Sie denken
I. Lichtchips ähneln eher SiC als elektrischen Chips
Viele Menschen gehen von der wörtlichen Bedeutung aus und vergleichen Lichtchips mit der „optischen Version elektrischer Chips“. Sie glauben, dass man durch das Befolgen des Entwicklungspfads von Halbleitern schrittweise Durchbrüche erzielen kann.
Tatsächlich unterscheidet sich die Herstellungslogik von Lichtchips jedoch stark von der elektrischer Chips. Sie ist eine typische Branche, die von Verfahren angetrieben wird, bei der die Ausbeute König ist, kapitalintensiv und langfristig ausgerichtet ist. Mit anderen Worten: Lichtchips sind keine verkleinerten elektrischen Chips, sondern ein eigenes Feld der Präzisionsfertigung.
Aus funktionaler Sicht lassen sich Lichtchips in aktive und passive Lichtchips unterteilen. Hochgeschwindigkeitsaktive Lichtchips sind das Segment mit den höchsten technologischen Barrieren und gleichzeitig das zentrale Problem bei der aktuellen inländischen Substitution. Da die Anforderungen an die Materialien anders sind als bei elektrischen Chips (die alle auf Silizium hergestellt werden), werden Lichtchips häufig auch nach ihrem Materialsystem klassifiziert.
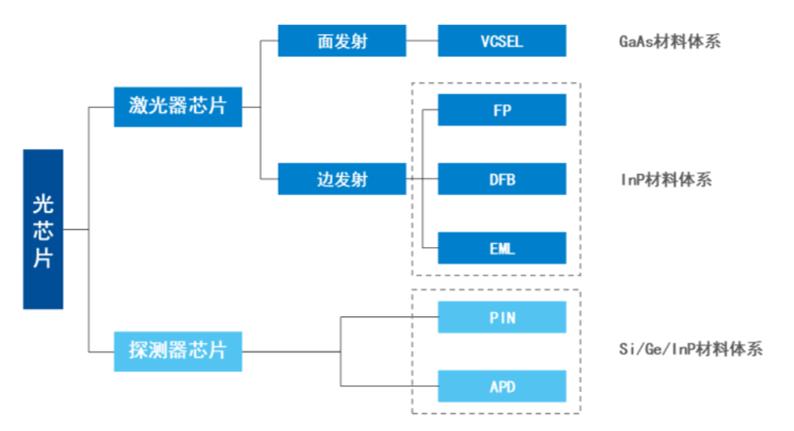
Abbildung: Klassifizierung aktiver Lichtchips
Im Gegensatz zu elektrischen Chips, die auf die Verkleinerung der Prozessgröße abzielen, hängt die Leistungssteigerung von Lichtchips nicht vollständig von der Größenverkleinerung ab, sondern konzentriert sich mehr auf das Design und das Wachstum von Epitaxiestrukturen. In gewisser Weise ähneln sie eher Siliziumkarbid (SiC), weshalb Materialien und Verfahren sehr betont werden.
Ihre Produktion umfasst vier Hauptschritte: Substratherstellung, Epitaxiewachstum, Wafer-Bauelementfertigung und Kopplungsverpackung. Der gesamte Prozess ist im Vergleich zu elektrischen Chips nicht besonders lang, aber die Anforderungen an die Epitaxie- und Gitterverfahren erfordern eine Genauigkeit im Nanometerbereich, das Prozessfenster ist extrem eng und die Erhöhung der Ausbeute ist sehr schwierig.
Dies führt direkt zu Unterschieden im Industriemodell: Lichtchip-Hersteller verwenden überwiegend das IDM-Modell, das den gesamten Prozess von Design, Herstellung bis hin zu Verpackung und Test abdeckt. Das IDM-Modell bedeutet höhere Eintrittsbarrieren: Hohe Vorabinvestitionen, die Notwendigkeit, Produktionslinien für den gesamten Prozess von Design bis Verpackung und Test abzudecken, sowie die Fähigkeit zur stabilen Massenproduktion und Ausbeutesteuerung. Daher gab es in Zeiten mit begrenzter Nachfrage sehr wenige Akteure in dieser Branche.
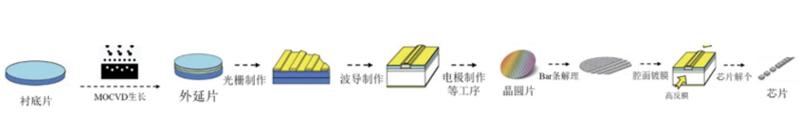
Abbildung: Herstellungsprozess von Lichtchips Quelle: Yunling Optoelectronics
Diese technischen Merkmale führen dazu, dass die gesamte Branche drei deutliche Eigenschaften aufweist:
Erstens überlagern sich technologische Intensität und Kapitalintensität. Die Investition in eine vollständige Produktionslinie für Lichtchips aus InP-Material kann mehrere Milliarden Yuan betragen, und die Kernausrüstung ist importabhängig mit langen Lieferzeiten.
Zweitens stammen die Skaleneffekte aus der Ausbeute und nicht aus der Produktionsmenge. Bei derselben Produktionslinie sinken die Kosten um die Hälfte, wenn die Ausbeute von 30 % auf 60 % steigt.
Drittens beträgt der Kundenvalidierungszyklus etwa 2 Jahre. Es muss der gesamte Prozess von internen Tests, der Validierung durch Modulhersteller und der Zertifizierung durch Endkunden bis hin zur Massenproduktion durchlaufen werden. Die Kundenbindung ist sehr stark, und es ist extrem schwierig für neue Hersteller, in die Lieferkette einzudringen.
II. Die Kernprodukte sind EML- und CW-Laser
Die Kernprodukte aktueller Hochgeschwindigkeits-Lichtchips sind EML- und CW-Laser, die auch den größten Teil des zukünftigen Marktes für Lichtchips einnehmen.
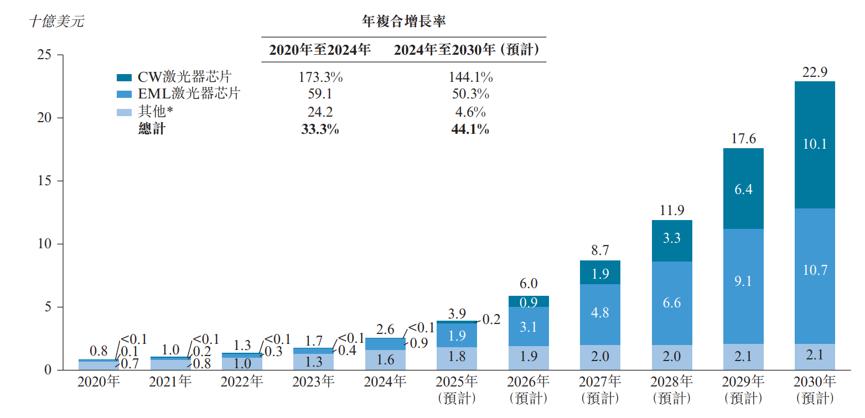
Abbildung: Globale Lichtchips unterteilt nach technologischem Weg Quelle: Prospekt von Yuanjie Technology für die Hongkong-Börse
EML-Chips gelten als der Mount Everest der Hochleistungsfertigung: Sie erfordern die monolithische Integration von DFB-Lasern und EAM-Modulatoren auf demselben Indiumphosphid(InP)-Chip. Die Verfahrenskomplexität ist deutlich höher als bei CW-Lasern, die Anzahl der Maskierungsschritte beträgt mehr als das Doppelte der standardmäßigen CW-Verfahren, und die Ausbeute von Hochgeschwindigkeitsprodukten kann von 50 % auf 15 % sinken.
Die Verfahrenskomplexität von 200G-EML beträgt etwa das 2,5- bis 3-fache von 100G-EML, und die Ausbeute auf Wafer-Ebene in einigen Bereichen liegt sogar nur bei 10–20 %.
Derzeit konzentriert sich die globale Produktionskapazität für EML mit mehr als 100G auf vier Hersteller: Lumentum, Broadcom, Coherent und Sumitomo Electric. Allein Lumentum hält einen Marktanteil von 50–60 %. Die Ausbeute von ausländischem 100G-EML liegt bei etwa 75–85 %, während sie im Inland nur