Die Short-Positionen nähern sich dem extremen Niveau der vergangenen fünf Jahre – warum stürzen die US-Aktienmärkte immer heftiger ab?
Warum sind die Aktienkurse einiger US-Unternehmen immer weiter gefallen, obwohl ihre Geschäftsergebnisse keine deutliche Verschlechterung aufweisen?
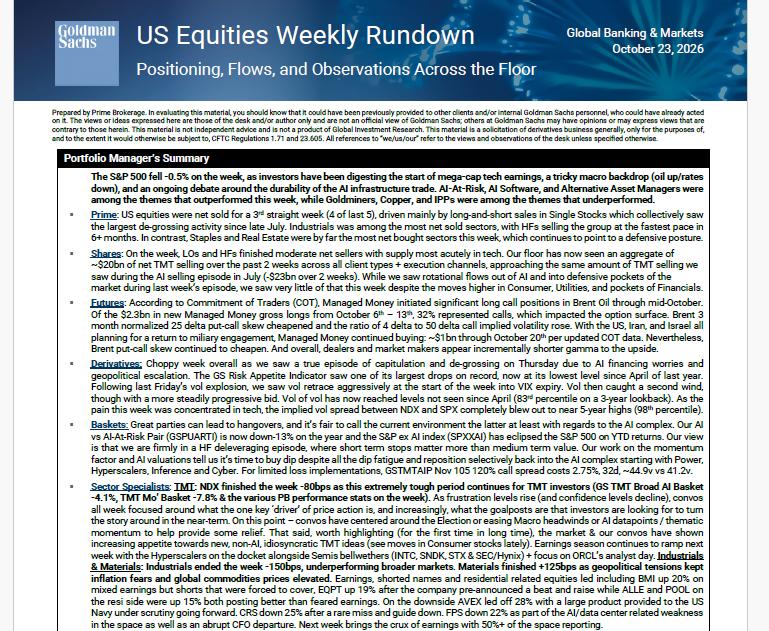
Die beiden Diagramme von Goldman Sachs erklären einen Teil der Gründe: Institutionen passen ihre Positionen an. Wenn eine große Anzahl von Fonds gleichzeitig das Risiko senkt, kann der Verkaufsdruck den Rahmen überschreiten, der durch die Fundamentaldaten einzelner Unternehmen erklärt werden kann.
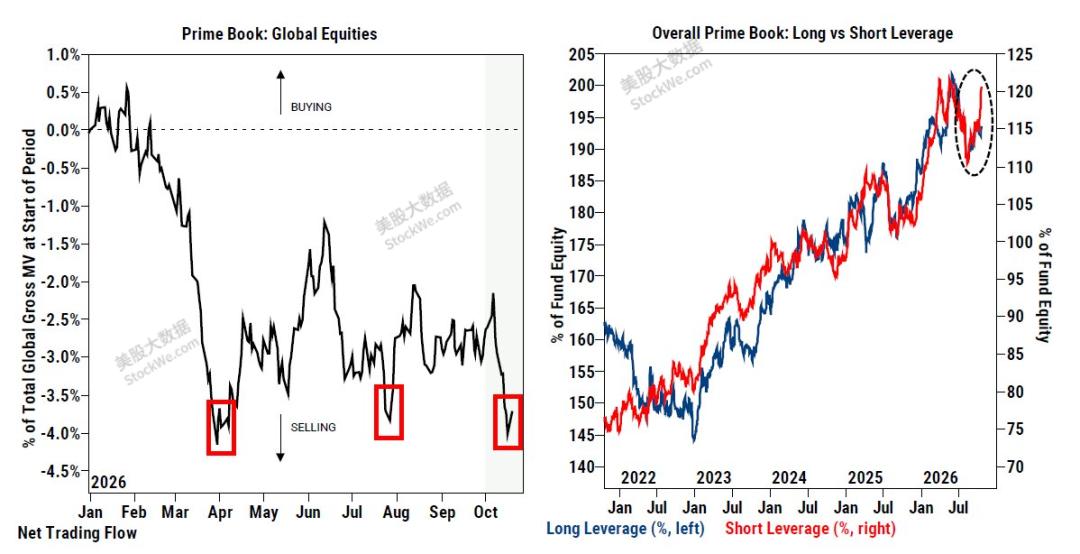
Aber die gleichen Positionen können auch die anschließende Erholung beschleunigen. Der Schlüssel liegt darin, klar zu unterscheiden, was gerade passiert und was noch Bedingungen für die Auslösung braucht.
Wie konzentriert sich diese Verkaufswelle?
Das linke Diagramm zeigt den kumulierten Nettohandelsfluss globaler Aktien in der Stichprobe der Prime-Brokerage-Abteilung von Goldman Sachs, normalisiert am Marktwert der Gesamtpositionen zu Beginn des Zeitraums.
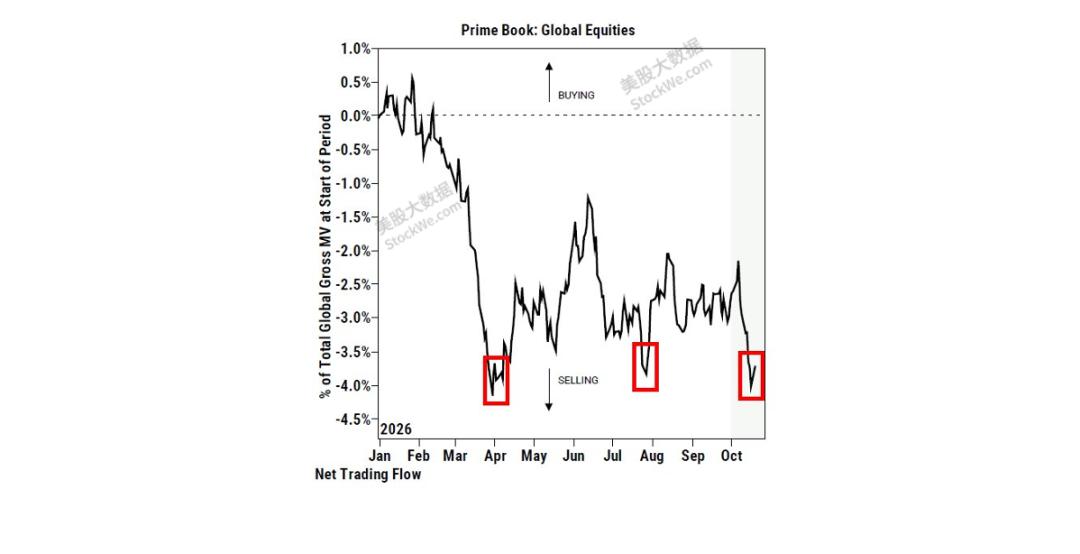
Eine abwärts gerichtete schwarze Linie steht für Nettoverkäufe in dieser Phase, eine aufwärts gerichtete Linie für Nettoeinkäufe. Die roten Kästchen im April, August und Oktober entsprechen jeweils deutlichen Verkaufsphasen. Der jüngste Rückgang hat den kumulierten Nettofluss wieder nahe an das Niveau des Tiefstands im laufenden Jahr gebracht.
Hier muss ein Unterschied klar erkannt werden: Die Position der Linie spiegelt das kumulierte Ergebnis wider, nur die Steilheit des Abstiegs spiegelt die Verkaufsgeschwindigkeit in der entsprechenden Phase wider. Daher kann die Nähe zum vorherigen Tiefstand nicht direkt gleichgesetzt werden mit „einem Rekordtempo der Verkäufe an diesem Tag“.
Wenn Sie das verstanden haben, können Sie nachvollziehen, warum einige Aktien weiterhin unter Druck stehen, auch wenn es keine neuen negativen Nachrichten gibt. Wenn eine Gruppe von Fonds gleichzeitig verkauft, können gute Nachrichten des Unternehmens vorübergehend nicht die Verkaufswelle ausgleichen.
Dieses Diagramm spiegelt den globalen Aktienhandel der Kunden von Goldman Sachs wider und kann nicht den Rückgang jeder einzelnen US-Aktie erklären, aber es erinnert uns daran: Wenn Sie sehen, dass Ihre Positionen stetig an Wert verlieren, beeilen Sie sich nicht, zu behaupten, dass Sie das Unternehmen falsch eingeschätzt haben. Sie müssen klar unterscheiden, ob sich das Geschäft verschlechtert hat oder ob die Gelder, die es halten, sich zurückziehen.
Die Institutionen halten noch Long-Positionen, aber der Schutz wird verstärkt
Die blaue Linie im rechten Diagramm steht für den Long-Leverage, die rote Linie für den Short-Leverage, die jeweils die Achsen auf der linken und rechten Seite verwenden. Sie messen das Verhältnis des Marktwerts der Long- und Short-Positionen zum Nettovermögen des Fonds. Die Größe der Positionen kann nicht direkt anhand der Höhe der beiden Linien verglichen werden.
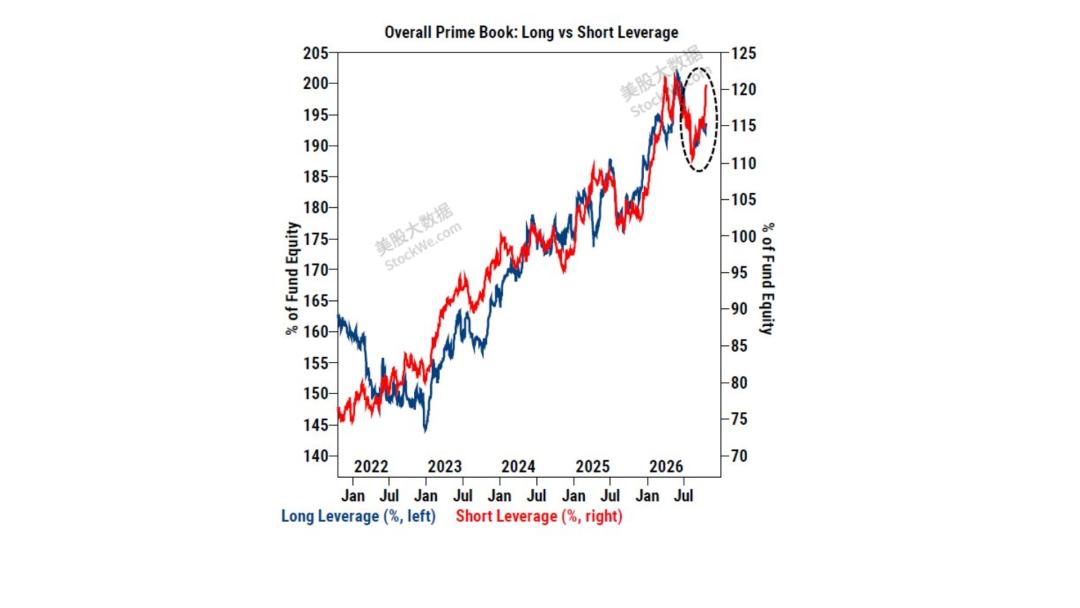
Der Long-Leverage im Diagramm befindet sich weiterhin auf einem relativ hohen Niveau, während der Short-Leverage deutlich gestiegen ist. Laut Berichten, die Daten von Goldman Sachs zitieren, hat der Short-Leverage bereits das 99. Perzentil der letzten fünf Jahre erreicht, also liegt er über etwa 99 % der historischen Beobachtungswerte in diesem Zeitraum.
Das bedeutet nicht, dass 99 % der Fonds pessimistisch sind, und auch nicht, dass die Wahrscheinlichkeit eines Marktrückgangs 99 % beträgt. Es zeigt, dass das Short-Exposure der Stichprobenfonds bereits sehr hoch ist.
Diese Short-Positionen können sowohl direkte Wetten auf den Rückgang sein als auch dem Schutz der noch gehaltenen Long-Positionen dienen. Institutionen können einerseits die langfristigen Aussichten einiger Unternehmen positiv einschätzen und andererseits die Short-Positionen auf Indizes oder andere Aktien erhöhen, um die Abhängigkeit des Portfolios vom Anstieg des Gesamtmarkts zu verringern.
Daher ist die genauere Interpretation: Die Fonds nehmen weiterhin am Markt teil, aber ihre Vorsicht vor Rückgängen ist deutlich verstärkt.
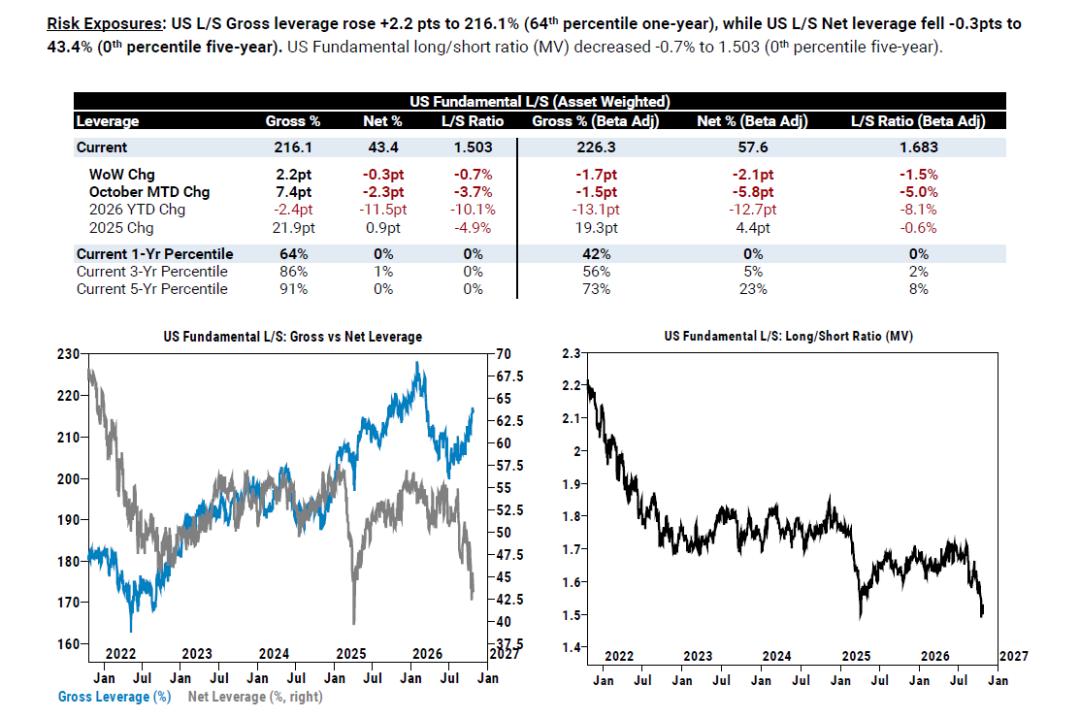
Laut den großen Daten zum US-Aktienmarkt auf StockWe.com wurden US-Aktien zum dritten Mal in Folge wöchentlich netto verkauft, und auf Ebene einzelner Aktien kam es zur größten De-Grossing-Aktivität seit Ende Juli.
Die Gelder nehmen eine extrem defensive Haltung ein, verkaufen massiv Technologie- (TMT) und Industrieaktien und kaufen große Mengen an Aktien des Grundbedarfs und Immobilien (die größte Kaufmenge in 5 Jahren).
Das bedeutet, dass die Marktstimmung äußerst vorsichtig ist und Hedgefonds ihre Risikoexposition schnell reduzieren.
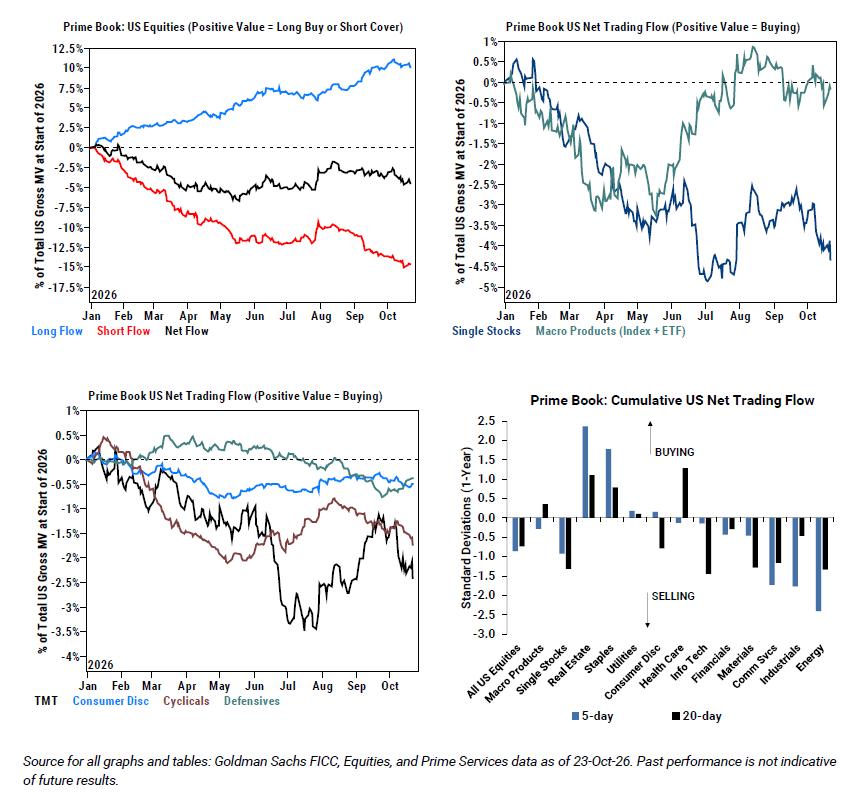
In den letzten zwei Wochen verzeichnete der TMT-Sektor einen Nettoabfluss von etwa 20 Milliarden US-Dollar, was nahe an dem Extremwert der großen AI-Verkaufswelle im Juli (23 Milliarden US-Dollar) liegt. Dies ist eine typische Phase der Deleveraging bei Hedgefonds, bei der kurzfristige Stop-Loss-Maßnahmen den mittelwertigen fundamentalen Wert überwiegen.
Nach der Einschätzung von Goldman Sachs ist es trotz der weitverbreiteten „Kauf-am-Tief-Müdigkeit“ am Markt jetzt an der Zeit, bei Rückgängen selektiv Positionen aufzubauen, und es wird empfohlen, selektiv stark in Energieversorger, Hyperscalers, Inferenz und Cybersicherheit zu investieren.
Vollständiger tiefergehender Bericht : StockWe.com/col/depthreport
Warum werden auch gute Unternehmen mitverkauft?
Wenn Fonds Verluste erleiden, die Volatilität steigt oder interne Risikogrenzen erreicht werden, müssen die Manager in der Regel zuerst das Risiko des gesamten Portfolios steuern.
In diesem Fall kann selbst ein Unternehmen, das gerade gute Finanzberichte vorgelegt hat, verkauft werden. Der Grund ist nicht unbedingt, dass der Fonds es plötzlich negativ einschätzt, sondern möglicherweise dass die Position zu konzentriert ist, der Leverage gesenkt werden muss oder Bargeld bereitgestellt werden muss.
Reuters berichtete, dass am 22. Oktober alle drei von Goldman Sachs verfolgten Strategien – fundamental Long-Short-, systemische und Multi-Strategie-Fonds – an diesem Tag jeweils Verluste von über 1 % erlitten; Verluste aus überfüllten AI-Transaktionen haben auch dazu beigetragen, dass einige Fonds ihren Leverage und ihre Risikoexposition senkten.
Solche Anpassungen können die Marktbewegungen verstärken: Preisrückgänge führen zu Verlusten, Verluste veranlassen Fonds zu Positionskürzungen, und Positionskürzungen erzeugen neuen Verkaufsdruck. Für Privatanleger ist das am unangenehmsten: Das Unternehmen hat keine neuen negativen Nachrichten, aber der Aktienkurs steht weiterhin unter Druck.
Trotzdem können wir nicht alle Rückgänge auf Institutionen zurückführen, und wir können auch nicht schlussfolgern, dass Fonds absichtlich den Kurs drücken, um Verluste durch Short-Positionen auszugleichen.
Die US-Aktieninvestitionsplattform ist der Ansicht, dass dieser Rückgang auf zwei Ebenen gleichzeitig betrachtet werden muss: Sorgen um die Rendite von AI-Investitionen, Finanzierungskosten und andere Faktoren beeinflussen die Bewertung, die Investoren bereit sind zu zahlen; die Anpassung der Positionen durch Institutionen kann den Rückgang weiter verstärken. Beide können gleichzeitig auftreten.
Warum können viele Short-Positionen auch die Erholung verstärken?
Nach dem Leerverkauf von Aktien müssen Investoren in der Regel Aktien zurückkaufen, um die Position zu schließen. Wenn der Aktienkurs stetig zu steigen beginnt, stehen die Leerverkäufer vor Verlusten, und einige Fonds können sich entscheiden, ihre Positionen zurückzukaufen.
Wenn der Rückkauf konzentriert stattfindet, steigt die Kaufnachfrage, treibt den Preis weiter nach oben und zwingt weitere Leerverkäufer, ihre Positionen neu zu bewerten. Deshalb erholen sich einige stark gefallene Aktien sehr heftig.
Viele Short-Positionen bedeuten jedoch nur, dass potenzieller Rückkaufbedarf besteht, nicht dass die Kaufnachfrage sofort auftreten wird. Fonds können ihre Short-Positionen halten oder nach dem Schließen der Positionen neue Short-Positionen aufbauen. Ohne ausreichend positive Nachrichten können überfüllte Positionen durchaus eine Weile andauern.
Was wirklich beobachtet werden sollte: Kann der Aktienkurs nach dem Auftauchen positiver Nachrichten den Anstieg halten? Gibt es nach dem Short-Covering weiterhin Gelder, die bereit sind, langfristig zu halten, um zu kaufen? Wenn nur das Erste eintritt, ist es leicht, nach einem raschen Anstieg zu Schwankungen zu kommen. Wenn beide zusammen auftreten, ist die Erholung nachhaltiger.
Meine Einschätzung ist, dass diese beiden Diagramme unsere Wachsamkeit vor heftigen Markterholungen erhöhen, aber sie reichen noch nicht aus, um den Boden zu bestätigen. Sie erinnern uns direkter daran, dass die aktuellen Preisschwankungen den Einfluss der Anpassung von Institutionenpositionen beinhalten und nicht vollständig als Änderung des langfristigen Werts der Unternehmen angesehen werden können.
Ich bleibe bei meiner positiven Einschätzung der langfristigen Nachfrage nach AI-Infrastruktur, aber dieses Vertrauen muss auf konkrete Unternehmen übertragen werden: Kaufen die Kunden weiterhin ein? Können die Projekte geliefert werden? Hält die Finanzierung aus? Wenn man die Branchenrichtung positiv einschätzt, muss man auch unterscheiden, welche Unternehmen das Wachstum behalten können.
Als Nächstes müssen wir sowohl verhindern, dass Institutionen ihre Positionen weiter reduzieren, als auch nicht annehmen, dass alle Chancen verschwunden sind, nur weil der Kurs stetig gefallen ist. Beurteilen Sie zuerst, ob das Unternehmen, das Sie halten, wirklich geschäftlich schlechter geworden ist oder hauptsächlich von der Bewertungs- und Positionsanpassung betroffen ist, bevor Sie den nächsten Schritt unternehmen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „US-Aktieninvestitionsnetz“ (ID: tradesmax), Autor: StockWe.com, mit Genehmigung von 36Kr veröffentlicht.