Wird Milkland immer ähnlicher zu Mengniu?
Kürzlich hat Milkland die Leistungsmitteilung für die ersten drei Quartale 2026 veröffentlicht.
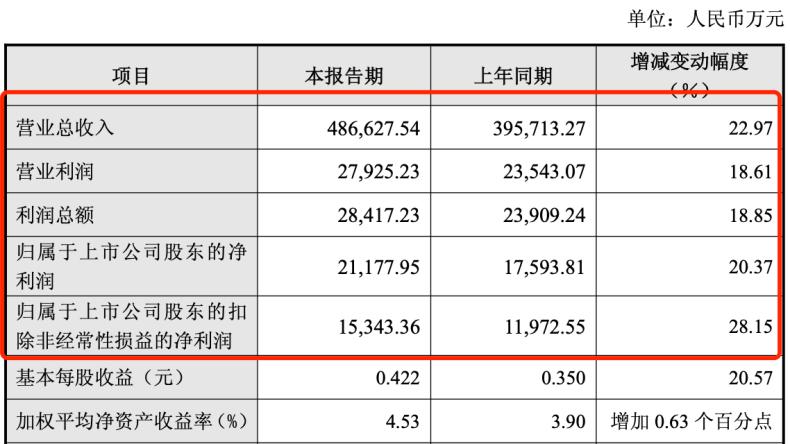
In den ersten drei Quartalen 2026 erzielte Milkland einen Umsatz von 4,866 Milliarden Yuan, was einem Anstieg von 22,97 % gegenüber dem Vorjahr entspricht. Der den Aktionären des börsennotierten Unternehmens zuzurechnende Nettogewinn belief sich auf 212 Millionen Yuan, was einem Anstieg von 20,37 % gegenüber dem Vorjahr entspricht.
Dies ist das letzte Leistungszeugnis aus der Gründerzeit von Milkland. Im September dieses Jahres trat der 61-jährige Gründer Chai Xiu von Milkland zurück und übernimmt keine Funktionen mehr im Unternehmen oder seinen Tochtergesellschaften.
Betrachtet man nur die Zahlen, ist diese Leistung sehr beeindruckend.
Umsatz und Gewinne sind deutlich gestiegen. Der um nicht wiederkehrende Posten bereinigte Nettogewinn stieg um 28,15 % gegenüber dem Vorjahr, was über dem Wachstumstempo von Umsatz und dem den Aktionären zuzurechnenden Nettogewinn liegt. Dies zeigt, dass das Gewinnwachstum hauptsächlich aus der internen Verbesserung des Hauptgeschäfts stammt.
Gleichzeitig ist der Bruttogewinn im Vergleich zum Vorjahreszeitraum deutlich gestiegen.
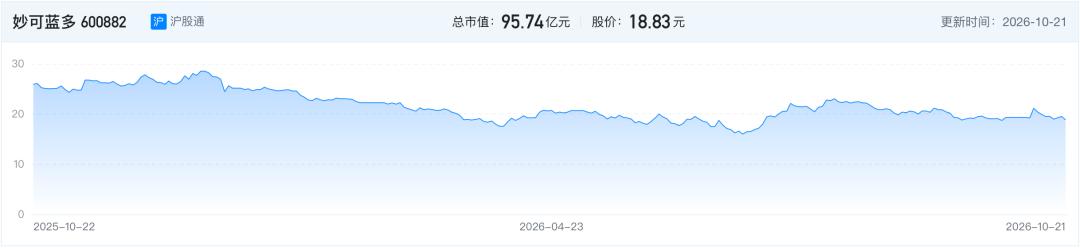
Die App Tianyancha zeigt, dass zum Handelsschluss am 21. Oktober 2026 der gesamte Marktwert von Milkland 9,574 Milliarden Yuan betrug.
Hat Milkland in der Nach-Gründer-Ära bereits das Geheimnis des Wachstums gefunden? Ist dieses Wachstum langfristig nachhaltig?
Vertiefung im vertikalen Bereich: Hilft das B2B-Geschäft beim Aufstieg?
Wie allgemein bekannt ist, ist Milkland der absolute Marktführer in der heimischen Käseindustrie mit einem Marktanteil von rund 38 % im Jahr 2025.
Die vorherrschende Ansicht in der Vergangenheit war, dass es zwei Faktoren geben könnte, die die Entwicklung von Milkland behindern könnten:
Erstens die übermäßige Abhängigkeit von der einzigen Produktkategorie Käse.
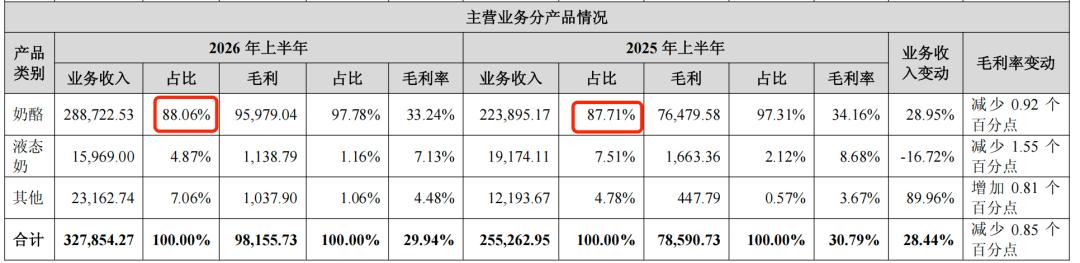
In der ersten Hälfte des Jahres 2026 machte der Umsatz aus dem Käsegeschäft von Milkland 88,06 % des Gesamtumsatzes aus und stieg im Vergleich zum Vorjahreszeitraum sogar weiter an, anstatt zu sinken.
Zweitens wird das Wachstum hauptsächlich durch Marketing angetrieben.
In der ersten Hälfte des Jahres 2026 stiegen die Vertriebskosten von Milkland im Vergleich zum Vorjahr um 42,93 % stark an, wobei der Anstieg der Werbe- und Verkaufsförderungskosten bis zu 58,54 % betrug, was weit über dem Umsatzwachstum liegt.
Viele Fachleute gaben Milkland Ratschläge, die sich hauptsächlich um diese beiden Aspekte drehten, beispielsweise wie man Produktinnovationen durchführt und wie man die Abhängigkeit verringert.
Aber unter der Führung des Mengniu-Konzerns scheint Milkland keine Absicht zu haben, seinen Kurs zu ändern.
Zuerst einmal könnte die führende Position des Käsegeschäfts weiter zunehmen.
Die Leistungsmitteilung für die ersten drei Quartale zeigt, dass das Wachstum des Rentabilitätsniveaus auf zwei Punkte zurückzuführen ist: 1. Der Anteil des Kern-Käsegeschäfts steigt weiter und die Geschäftsstruktur wird ständig optimiert. 2. Die Verbesserung der Lieferketteneffizienz und die Optimierung der Betriebsstrategie senken ebenfalls die Kosten.
Zweitens scheint die Marketingintensität ständig zuzunehmen.
In der ersten Hälfte dieses Jahres erwarb Milkland den Status des offiziellen globalen Käsepartners der FIFA-Weltmeisterschaft in USA, Kanada und Mexiko und unterzeichnete Werbeverträge mit den drei Fußballstars Messi, Mbappé und Yamal.
Aus dem Finanzbericht geht hervor, dass die Vertriebskostenquote in der ersten Hälfte dieses Jahres von rund 17 % im Vorjahreszeitraum auf 19,3 % gestiegen ist, was zu den wenigen Fällen im Milchsektor gehört, in denen sie sich „entgegen dem Trend nach oben entwickelt“.
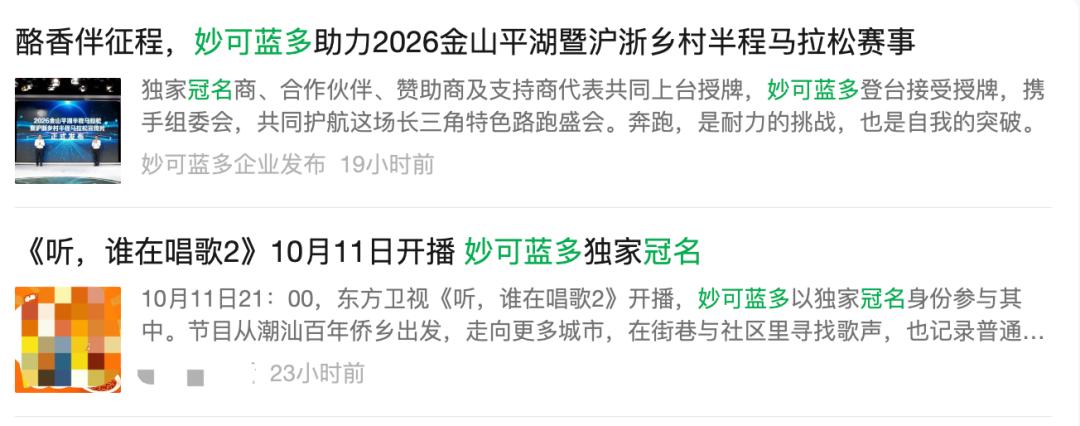
Im Oktober gab Milkland nacheinander die exklusive Namenspatronanz für einen Marathon und eine beliebte Fernsehunterhaltungssendung bekannt, ohne Anzeichen einer Verringerung der Marketingintensität.
Diese scheinbar „unberatenen“ Maßnahmen könnten das Ergebnis der klaren Positionierung von Milkland im Mengniu-System sein.
Milkland ist die wichtigste Visitenkarte von Mengniu im Käsebereich. Die Konzentration von Ressourcen auf diese Produktkategorie entspricht den strategischen Interessen des Mehrheitsaktionärs.
Die Darstellung im Halbjahresbericht 2026 ist sehr direkt: „Das Unternehmen konzentriert sich weiterhin auf das hochmarge Kern-Käsegeschäft, der Anteil des Käsegeschäfts steigt stetig an und die Kernposition des Hauptgeschäfts wird weiter gefestigt“.
Aus der Sicht von Mengniu ist eine solche strategische Wahl selbstverständlich, aber Milkland könnte vor der Herausforderung der Branchenobergrenze stehen.
Käse ist ein importiertes Produkt und kann wie Brot kaum wirklich zu einer Hauptmahlzeit der Chinesen werden. Zusammen mit dem Rückgang der Geburtenrate könnten auch die Konsumszenarien für Käsesnacks unter Druck geraten.
Nach Berichten der Beijing Xinjingbao Zeitung lag die durchschnittliche jährliche Wachstumsrate des Umsatzes der Käsekategorie zwischen 2020 und 2024 bei -10 % bis -15 %. Erst im Juni 2025 verkleinerte sich der Rückgang auf 0,1 %, was Anzeichen einer Erholung zeigte.
Natürlich geht Milkland unter der Führung des Mengniu-Konzerns nicht den ganzen Weg auf einem Weg, sondern richtet seinen Blick auf das B2B-Geschäft.
In der ersten Hälfte des Jahres 2026 brachte Milkland heimischen nativen Mozzarella-Käse auf den Markt, um die inländische Substitution von importierten Produkten zu beschleunigen. Gleichzeitig wurde der Industriepark für nativen Käse in Changchun offiziell in Betrieb genommen, mit einer Jahresproduktion von 30.000 Tonnen in der ersten Phase und einer geplanten Erhöhung der Produktionskapazität um weitere 25.000 bis 30.000 Tonnen in der zweiten Phase.
Aus der Mitteilung geht hervor, dass in den ersten drei Quartalen 2026 das C2C- und das B2B-Geschäft von Milkland weiterhin ein hohes Wachstum aufwiesen und beide im Vergleich zum Vorjahr um mehr als 20 % stiegen.
Was die Produkteigenschaften betrifft, ist das Durchdringungspotenzial von Käse als Rohstoff für die Lebensmittelindustrie und als nährstoffverstärkende Zutat sehr vorstellungsreich.
Einerseits expandieren westliche Fastfood-Ketten und Bäckereiketten ständig, sodass die Verwendung von Käse in Pizza, überbackenen Gerichten und Backwaren entsprechend steigt. Je höher der Industrialisierungsgrad der Gastronomie ist, desto größer könnte der Verbrauch von Käse als standardisierte Zutat sein.
Andererseits kann Käse in Szenarien wie Schülermahlzeiten, Ernährung für ältere Menschen und Sporternährung als konzentrierter Träger von Kalzium und hochwertigem Eiweiß integriert werden, ohne dass die Verbraucher „Käse lieben müssen“. Dies verringert die Unverträglichkeit gegenüber den Essgewohnheiten.
Natürlich bedeutet dies nicht, dass Milkland im B2B-Geschäft überhaupt keine Herausforderungen hat.
Zuerst einmal war der heimische Markt für nativen Käse lange Zeit von Importen abhängig.
Nach Berichten der Landwirtschaftszeitung liegt die Selbstversorgungsrate mit heimischem nativen Käse unter 20 %. Vier von fünf Stücken Käse, die die Chinesen essen, kommen aus dem Ausland.
Die treibende Kraft für die beschleunigte inländische Substitution im B2B-Bereich ist derzeit die Ende 2025 eingeführte Ausgleichszoll für Milchprodukte aus der EU sowie der Kostenvorteil, der dadurch entsteht, dass der heimische Rohmilchpreis zeitweise unter dem ausländischen Niveau liegt.
Dadurch entsteht ein Preisunterschied, der es heimischem Käse ermöglicht, in die ursprünglich von ausländischen Marken besetzten B2B-Lieferketten einzudringen.
Aber das Problem ist, dass die Entwicklung der inländischen Substitution zyklisch und umkehrbar sein kann.
Im Jahr 2025 ging der Import von chinesischen Autoteilen stark zurück. Der gesamte Importwert betrug 21,12 Milliarden US-Dollar, was einem Rückgang von 21,7 % gegenüber dem Vorjahr entspricht.
Dieser Trend wurde als ein symbolisches Signal für den Aufstieg der lokalen Lieferkette und die beschleunigte inländische Substitution interpretiert. Aber im ersten Quartal 2026 kehrten die Zahlen um, und der Importwert von Autoteilen stieg im Vergleich zum Vorjahr wieder um 4,5 % an.
Ab 2019 überholte Feihe alle ausländischen Marken und wurde zur umsatzstärksten Marke auf dem heimischen Markt für Säuglingsnahrung. Damals zeigten die inländischen Marken insgesamt tatsächlich einen steigenden Marktanteil.
Aber in der ersten Hälfte des Jahres 2025 stieg der Import von Säuglingsnahrung wieder an. Zolldaten zeigen, dass die Importmenge von Säuglingsanfangsnahrung von Januar bis September 2025 im Vergleich zum Vorjahr um 6,7 % stieg.
Ausländische Marken wie Friso, Aptamil und a2 erholten sich auch auf dem chinesischen Markt, während einige führende inländische Marken unter Druck bei Umsatz und Gewinn standen.
Diese Fälle bedeuten zwar nicht, dass die inländische Substitution gescheitert ist, aber sie zeigen, dass es zu einem Rückschlag bei der inländischen Substitution kommen kann. Sobald sich die politischen Vorteile und die Preisvorteile ändern, könnte die tiefe Verankerung von Milkland im B2B-Bereich ebenfalls auf Herausforderungen stoßen.
Zweitens steigt die Wettbewerbsintensität im B2B-Käsegeschäft allmählich an.
Im März 2026 nahm Yili offiziell eine Produktionslinie für nativen Mozzarella-Käse mit einer Jahreskapazität von 10.000 Tonnen in Betrieb, die direkt von der Rohmilch aus startet, sich an die B2B-Gastronomiekanäle richtet und das Ziel hat, „die Lücke in der großtechnischen Produktion von nativem Käse im Inland zu schließen“.
Dies schwächt in gewissem Maße den Lieferkettenvorteil von Milkland, „das hinter Mengniu steht“.
Darüber hinaus besteht das Wesen des B2B-Geschäfts darin, große Kunden zu bedienen, und große Kunden haben Verhandlungsmacht. Giganten der Kettengastronomie wie Yum China verfügen natürlich über die Fähigkeit, Preise zu senken, wenn sie sich mit mehreren Lieferanten wie Milkland und Yili auseinandersetzen.
Dies könnte dazu führen, dass das B2B-Geschäft langfristig eine relativ niedrige Gewinnrate aufweist und die Gesamtprofitabilität des Hauptgeschäfts von Milkland im Käsebereich beeinträchtigt.
Letztendlich ist Milkland die erste inländische Käsemarke, aber ihre Produktstärke ist nicht absolut führend. Seine Marktposition hängt mehr von den Vorsprüngen als Pionier und der Markenstärke ab, und diese Vorteile könnten dem B2B-Geschäft relativ wenig helfen.
Letztendlich hat die Käseherstellung keine sehr hohen technischen Hürden, und die Eintrittsschwelle ist nicht sehr hoch. Wenn Milkland unter der Konkurrenz von Giganten wie Yili, Bright Dairy und Junlebao die Führung behalten will, reichen möglicherweise nicht nur Vorteile bei Lieferkette und Effizienz aus.
Ein Schiff aus der 1.0-Ära kann die Wellen der 2.0-Ära nicht tragen?
Wie viele andere Konsumgüter durchläuft auch die Käseindustrie eine Übergangsphase.
Früher konnte ein einziges Super-Produkt wie Käsesnacks den gesamten Markt stützen, heute muss die Intensität der Produktinnovation auf das Maximum gesteigert werden, um nicht zurückzufallen.
Daten von Mai Shangying zeigen, dass zwischen dem dritten Quartal 2024 und dem zweiten Quartal 2026 die Anzahl der neu eingeführten Produkt-SKUs pro Quartal in der Käseindustrie zwischen 47 und 61 lag, was eine relativ aktive Produktkategorie darstellt.
