Der Goldpreis ist auf 4000 zurückgefallen, die institutionellen Investoren fliehen vom Markt, die Zentralbank hat sich massiv mit Gold eingedeckt. Wem vertraust du?
Warum kaufen?
Das folgende Diagramm zeigt die Beziehung zwischen dem monatlichen Goldkauf der Zentralbank und dem internationalen Goldpreis seit 2020:
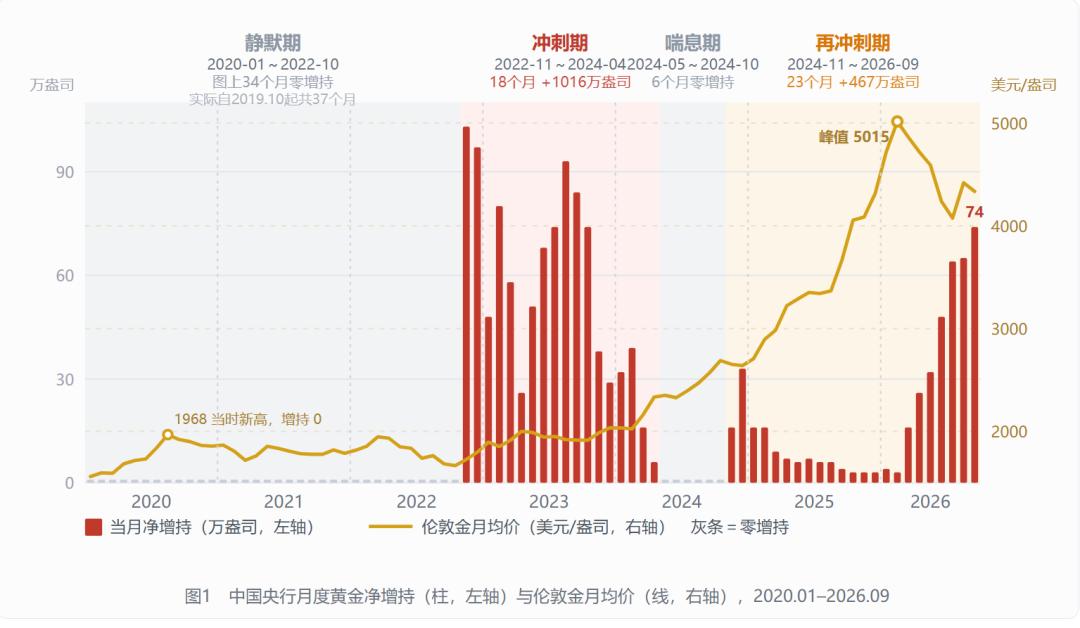
Die eindeutige Schlussfolgerung lautet: Obwohl der Goldpreis aus technischer Struktursicht einen langfristigen Trend zum Erreichen des Höchststands aufweist, ist diese Bärenstruktur angesichts des einzigartigen Goldkaufmodells der chinesischen Zentralbank höchstwahrscheinlich nicht haltbar. Es handelt sich lediglich um eine Korrektur im langfristigen Bullenmarkt von Gold in der Zukunft.
In diesem Text werden wir die zugrundeliegende Logik des anhaltenden Goldkaufs der Zentralbank in dieser Runde sowie die daraus resultierenden Veränderungen des Kaufmusters erläutern.
Der November 2022 markiert den Beginn des Goldkaufs der Zentralbank in dieser Runde. Zuvor war der Goldpreis 2020 auf ein historisches Hoch von 1968 US-Dollar gestiegen, ohne dass Gold gekauft wurde. 2021 fiel der Goldpreis auf 1718 US-Dollar, und es wurde immer noch nicht gekauft. Danach stieg er wieder an, und es wurde weiterhin nicht gekauft, bis zum November 2022.
Was ist 2022 passiert? Nach dem Russland-Ukraine-Krieg war die Einfrierung der russischen Auslandsreserven durch den Westen ein wegweisendes Ereignis: Es war die erste großangelegte „Waffenisierung“ des US-Dollars, die die chinesische Regierung auf ein potenzielles riesiges Risiko aufmerksam machte:
Bezogen auf den letzten Monatsende vor der Wiederaufnahme des Goldkaufs, also Ende Oktober 2022, machten die von China gehaltenen US-Staatsanleihen etwa 28,8 % der Devisenreserven aus. Sollte es in Zukunft zu Konflikten zwischen den beiden Ländern kommen, würden diese 28,8 % der Reservevermögen höchstwahrscheinlich von den USA eingefroren.
Betrachtet man dann die damaligen Goldreserven, lag ihr Anteil an den von der chinesischen Regierung veröffentlichten internationalen Reserven bei nur 3,2 % bis 3,5 %, was unter dem Niveau der weltweit wichtigsten Goldbesitzerländer liegt. Damals erreichte der höchste Anteil in Portugal bis zu 69 %, und Russland, das sich zwei Jahre im Voraus vorbereitet hatte, lag nur bei 22 %. Auch Indien als Entwicklungsland hatte einen Anteil von 8,4 %. Die Erhöhung der Goldreserven war dringend erforderlich.
Dies ist nicht nur die Wahl der chinesischen Zentralbank. Im Jahr 2022 kauften die weltweiten Zentralbanken 1082 Tonnen Gold, der schnellste Wert seit 1967. In den folgenden Jahren hielt jedoch nur die chinesische Zentralbank an diesem Vorgehen fest.
Daher ist die Erhöhung der Goldreserven eine nationale Strategie für die finanzielle Sicherheit mit enormem Potenzial. Nur wenn man diese Qualifikation versteht, kann man die langfristige Logik hinter dem Goldkaufverhalten der Zentralbank verstehen. Der Kauf kann schnell oder langsam erfolgen, aber er wird vor Erreichen des Ziels nicht aufhören.
Natürlich ist Strategie Strategie und Taktik Taktik. Wie genau erhöht die Zentralbank ihre Goldbestände?
Jeden Mittwoch führe ich eine Live-Übertragung durch, in der ich über Marktentwicklungen, Industriepolitiken und Industrietrends spreche. Sie sind herzlich eingeladen, einen Termin zu vereinbaren:
Warum wurde der Kauf ausgesetzt?
Im Oktober 2022 fiel der Goldpreis auf den tiefsten Punkt dieser Abwärtsbewegung von 1667 US-Dollar. Aufgrund der wilden Zinserhöhungen der USA wurde Gold zu einem Vermögenswert, den alle großen Investmentbanken einhellig negativ bewerteten, und die Gold-ETFs verzeichneten anhaltende Abflüsse.
Gerade zu diesem Zeitpunkt begann die Zentralbank im November mit der Wiederaufnahme des Erhöhungsplans. In den beiden ersten Monaten kaufte sie jeweils 1,03 Millionen und 0,97 Millionen Unzen Gold. Bis heute sind dies die zwei Monate mit dem höchsten Erhöhungsvolumen. In den folgenden 18 Monaten erhöhte sie die Bestände um insgesamt 10,16 Millionen Unzen (ca. 316 Tonnen), womit sie nach der Türkei den zweiten Platz weltweit einnimmt.
Hinzu kommt, dass im Oktober 2023 die Zentrale Finanzarbeitskonferenz die „stabile, umsichtige und solide Förderung der Internationalisierung des Renminbi“ vorschlug. Als „das weltweit weit verbreitet akzeptierte letzte Zahlungsmittel“ wurde die Reservefunktion von Gold ausdrücklich an die Kreditwürdigkeit der Währungssouveränität gebunden.
Man muss wissen, dass die US-Dollar-Hegemonie eine Voraussetzung hat: Die USA halten etwa ein Fünftel der weltweiten offiziellen Goldreserven. Ob man genügend Gold halten kann, ist die Garantie für den Einfluss der Währung. Und Gold kann nur langsam und anhaltend gekauft werden. Wenn man zu heftig kauft, wird der Preis stark steigen und die Einkaufskosten erhöhen.
Tatsächlich startete Gold mit dem Eintritt der chinesischen Zentralbank einen großen Bullenmarkt. Von dem Tiefstand von 1618 US-Dollar stieg er bis April 2024 auf 2448 US-Dollar, was einem Anstieg von 51,3 % in eineinhalb Jahren entspricht.
Vielleicht wurde sich die Zentralbank des Einflusses ihrer Erhöhung auf den Goldpreis bewusst, vielleicht waren die früheren Käufe eher versuchsweise. Ab Mai 2024 stoppte die Zentralbank plötzlich die Erhöhung der Goldbestände, und diese Pause dauerte 6 Monate.
Die Erklärung des Marktes zu diesem Zeitpunkt war sehr einheitlich: Der Goldpreis befand sich auf einem historischen Hoch, die Wahrscheinlichkeit kurzfristiger Schwankungen und Korrekturen stieg, und die Aussetzung der Konfiguration half, die Kosten zu kontrollieren.
Denn das frühere Goldkaufmuster der Zentralbank war immer, bei niedrigen Preisen zu kaufen. Im Oktober 2019 hatte sie die Erhöhung auch einmal ausgesetzt, als der Goldpreis mehrere Monate in Folge stark gestiegen war und der Anstieg im September 2019 im Jahresvergleich 26,1 % erreichte. In der Geschichte stoppte sie jedes Mal, wenn der Goldpreis auf ein Niveau stieg, das der Zentralbank unangenehm war; sie kehrte erst zurück, wenn der Preis wieder in einen angenehmen Bereich gefallen war.
In diesen fünf Monaten stoppte der Goldpreis zunächst tatsächlich den Anstieg, aber im Juli stieg er wieder an und erreichte ein neues Rekordhoch.
Die Zentralbank hatte den Preisanstieg verpasst. Was sollte sie tun?
Warum kauft sie wieder?
Zu diesem Zeitpunkt hatte sich die Logik des Goldpreisanstiegs zu einem Resonanzzyklus der globalen Entdollarisierung und der Erwartung von Zinssenkungen verschoben. Die Erhöhung der Bestände durch die Zentralbank hatte das Tor für den Preisanstieg geöffnet, und der Preisanstieg konnte nicht durch die Aussetzung der Erhöhung gestoppt werden.
Hinzu kommt, dass Trump die Wahl gewann und der Zollkrieg unvermeidlich ist. Die chinesische Zentralbank erkannte, dass die vorherige Strategie des abwechselnden Kaufens und Aussetzens möglicherweise nie genug Goldmengen erwerben kann. Daher nahm sie die Erhöhung wieder auf und korrigierte die Strategie etwas. Im ersten Monat kaufte sie nur 160.000 Unzen, und bis Februar 2026 lag das Kaufvolumen in den meisten Monaten im einstelligen Bereich, was eher wie ein symbolisches Zeichen der Präsenz wirkt: „Ich kaufe noch“.
Der Grund ist einfach: In diesem mehr als einem Jahr erlebte Gold zwei beschleunigte Anstiege mit einem kumulierten Anstieg von 120 %, davon wurden 2025 53 Mal neue historische Rekorde aufgestellt.
Im Februar 2026 erreichte der Goldpreis seinen Höchststand von 5626 US-Dollar und begann dann eine große Korrektur mit einem maximalen Jahresrückgang von 29 %. Die Zentralbank erhielt endlich die Gelegenheit, und das Erhöhungsvolumen stieg von Monat zu Monat: 16 → 26 → 32 → 48 → 64 → 65, und im September erreichte es 740.000 Unzen, was der sechsthöchste Wert in mehr als 4 Jahren ist.
Quantitative Analysen zeigen, dass bei dieser Runde der Erhöhung der Zentralbank seit November 2024 nach Ausschluss der Stillhalteperiode der Korrelationskoeffizient zwischen dem monatlichen Erhöhungsvolumen und dem monatlichen Anstieg bzw. Rückgang des Goldpreises -0,45 beträgt, was eine sehr starke negative Korrelation darstellt. Der Korrelationskoeffizient zwischen dem Erhöhungsvolumen und dem absoluten Niveau des Goldpreises beträgt +0,07, was fast keine Korrelation bedeutet.
Das bedeutet, dass die Zentralbank ein typischer umgekehrter Erhöher ist. Das monatliche Erhöhungsvolumen ist sehr empfindlich gegenüber Preisschwankungen, aber nicht empfindlich gegenüber dem absoluten Goldpreis und kauft ständig Gold.
Aber wie groß ist der Einfluss dieses Goldkaufmusters der Zentralbank auf den Goldpreis? Wo zeigt er sich?
Was wurde beeinflusst?
Der Anteil von Gold an den chinesischen Devisenreserven stieg von etwa 3,2 % im Januar 2022 auf etwa 9,9 % im September 2026. Es scheint, dass er sich mehr als verdoppelt hat. Aber es gibt einen kontraintuitiven Grund: Bei der Attribution des Anstiegs stammen nur 17 % aus dem Wachstum des Anteils der Reservemenge, die restlichen 83 % werden durch den Goldpreisanstieg selbst beigetragen.
Dies bestätigt auch das vorher Gesagte: Der Anteil von Gold an den gesamten Reserven ist immer noch relativ niedrig und bei weitem nicht auf einem sicheren Niveau. Die Zentralbank steuert das Tempo nur, um zu verhindern, dass Gold zu schnell steigt und dass ihr Erhöhungsverhalten von internationalen Spekulanten ausgenutzt wird.
Viele Menschen glauben, dass das tägliche Handelsvolumen von Gold 3000 Tonnen beträgt und die Zentralbank in einem Jahr weniger als 1000 Tonnen kauft – wie kann sie also den Handelspreis beeinflussen?
Diese Vorstellung verwechselt Handel und Nachfrage. Die Goldnachfrage zielt auf langfristiges Halten ab, während der Goldhandel aus Käufen und Verkäufen besteht. Letzteres beeinflusst nur kurzfristige Schwankungen, Ersteres verändert die langfristige Struktur von Angebot und Nachfrage. Als „Goldfresser“, der nur kauft und nicht verkauft, macht die Zentralbank mehr als 20 % der weltweiten Goldnachfrage aus und verschärft das langfristige unzureichende Angebot von Gold weltweit.
Noch wichtiger ist ihr Muster, bei fallenden Preisen umso mehr zu kaufen und den Kauf zu verdoppeln.
Nach dem aktuellen Goldpreis erhöht jede Erhöhung um 1 Million Unzen (ca. 31 Tonnen) den Anteil nur um etwa 0,1 Prozentpunkte. Um den Anteil auf 22 % (entsprechend dem Niveau vor dem Krieg) zu heben, braucht man unter Berücksichtigung des jährlichen Wachstums der Devisenreserven nach aktuellem Tempo noch 20 Jahre, was zu langsam ist. Der größte Teil der zukünftigen Erhöhung des Anteils wird weiterhin durch den Goldpreisanstieg bereitgestellt, nur so kann diese Zeit auf etwa 5 Jahre verkürzt werden, sodass die chinesischen Devisenreserven vor 2030 einen ausreichenden Sicherheitsspielraum erhalten und die Internationalisierung des Renminbi unterstützt wird.
Im Vergleich dazu beträgt der Anteil der US-Staatsanleihen an den Devisenreserven Ende August 2026 etwa 17,2 %, also doppelt so hoch wie der von Gold. Das ist immer noch relativ hoch und nicht sicher genug.
Dies bestimmt, dass dieses Goldkaufverhalten der Zentralbank in Zukunft langfristig fortgesetzt wird. Obwohl es nicht die kurzfristigen Preisschwankungen bestimmt, kann es ständig eine Unterstützung für den Boden des Preises bieten. Hinzu kommt das enorme zukünftige Erhöhungspotenzial, was die größte Unterstützung für den langfristigen Bullenmarkt des Goldpreises in den nächsten fünf Jahren darstellt.
Daher hängt die Antwort auf die Frage „Wird der Goldpreis weiter fallen?“ davon ab, ob Sie auf der Seite der Zentralbank stehen.
Dieser Text stammt aus dem WeChat-Offiziellen Konto „lig0624“ (ID: tongyipaocha), Autor: Sixiang Gangyin, veröffentlicht mit Genehmigung von 36Kr.