Wenn der Rebound anhält, kann KI dann noch die Hauptrolle spielen?
Seit Juli hat sich die A-Aktie in dieser Korrekturphase entwickelt, und die am meisten umstrittene Frage auf dem Markt lautet nun: Handelt es sich hierbei lediglich um eine Zwischenphase des Rückgangs, oder hat der Markt bereits den Bereich des Bodens erreicht?
Der Grund, warum diese Frage schwer zu beantworten ist, liegt darin, dass es auf beiden Seiten zahlreiche Belege gibt.
Pessimisten werden argumentieren, dass die Zinsen für US-Staatsanleihen im Ausland weiterhin auf hohem Niveau liegen, die Technologieaktien am US-Markt sich in einer Korrekturphase befinden, die inländische Nachfrage schwach ist und die Unternehmensgewinne noch nicht wirklich angezogen haben – mit welcher Begründung kann man also behaupten, dass der Boden erreicht ist?
Optimisten hingegen weisen darauf hin, dass die Bewertungen bereits auf historische Tiefstände gefallen sind, große Kapitalmengen in ETFs strömen, die politischen Signale zur Stützung des Marktes eindeutig sind und die Margin-Positionen weitgehend abgebaut wurden – wohin soll der Markt also noch weiter fallen?
Um diese Frage zu beantworten, muss man möglicherweise einen anderen Ansatz wählen: Man sollte nicht darüber streiten, ob „der Boden erreicht ist“, sondern vielmehr betrachten, an welcher Position und in welcher Phase sich der Markt gerade befindet, welche Bedingungen bereits erfüllt sind und welche noch ein wenig fehlen.
01
Bis zum 23. Oktober betrug das Kurs-Gewinn-Verhältnis des CSI 300 12,8 und lag damit im 51,8%-Perzentil der letzten 10 Jahre, was noch nicht extrem günstig ist. Das KGV des ChiNext-Index liegt bei 31,25 und befindet sich nur im 15,48%-Perzentil der letzten 10 Jahre – diese Position ist bereits niedrig.
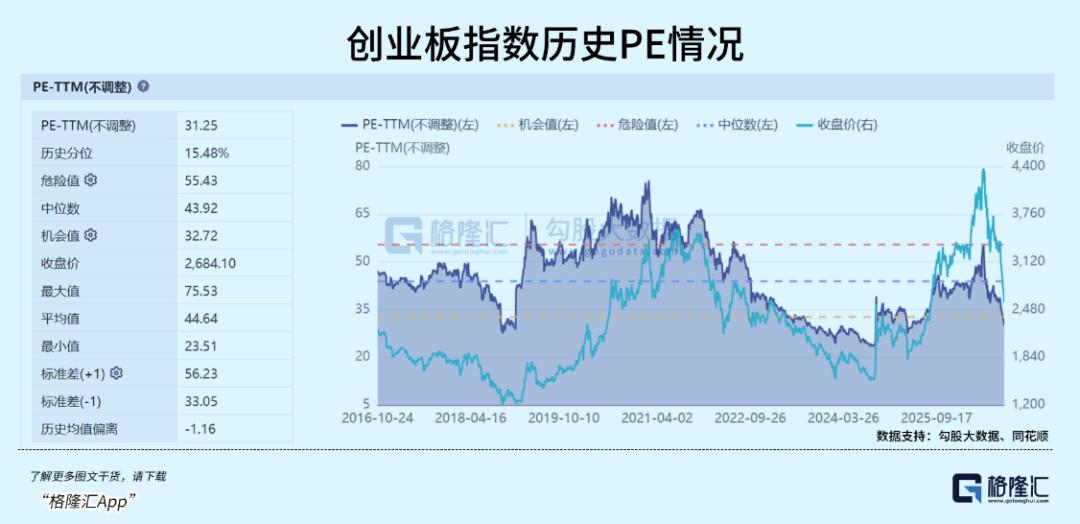
Wenn man die dynamischen KGVs des ChiNext-Index nach den Marktprognosen für die Gewinne in den Jahren 2026 und 2027 berechnet, betragen sie nur noch 23,1 bzw. 16,3. Auf diesem Niveau ist das Kosten-Nutzen-Verhältnis im Wachstumssegment bereits sehr hervorstechend.
Mit anderen Worten: Aus Sicht der Bewertung hat der Markt bereits einen beträchtlichen Teil der pessimistischen Erwartungen eingepreist.
Aber eine günstige Bewertung ist nie ein Grund zum Kauf, denn günstig kann noch günstiger werden.
Was das Urteil über den „Bodenbereich“ wirklich stützt, sind die Veränderungen auf der Kapitalseite.
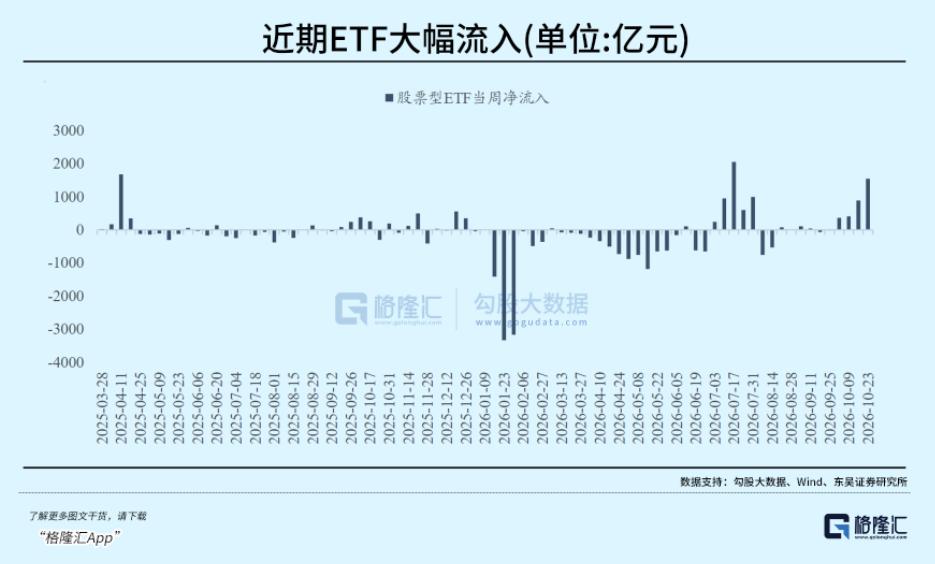
In den letzten Wochen verzeichneten Aktien-ETFs einen anhaltenden starken Nettokapitalzufluss, der sich in einer einzelnen Woche auf 152,9 Milliarden Yuan belief, davon 63,7 Milliarden Yuan an Nettozufluss in CSI 300-ETFs. Diese Zuflussstärke entspricht historisch gesehen genau dem Niveau, das mit dem Bereich des Marktbodens einhergeht.
Besonders bemerkenswert ist, dass sich die Art und Weise der Marktstabilisierung verändert: Früher kam es meist zu volumengetriebenen Kursanstiegen am Ende des Handelstages, in den letzten Tagen wandelte sich dies zu impulsiven Nettokäufen während des Handelsverlaufs, bei denen der Handelsumsatz bereits am Vormittag mehrmals deutlich anstieg.
Diese Veränderung zeigt, dass die stützenden Kapitalmittel nicht passiv den Markt schützen, sondern vielmehr aktiv an Schlüsselpositionen Käufe tätigen.
Die Daten zu den Margin-Positionen erzählen dieselbe Geschichte.
Derzeit ist der Margin-Saldo gegenüber dem Jahreshöchststand um 18,6 % gefallen und liegt wieder auf dem Niveau von Ende November letzten Jahres; der Anteil der Margin-Käufe am gesamten Handelsumsatz ist auf 7,84 % gesunken, der niedrigste Stand seit September 2024. Auch die Positionen aktiver privater Fonds sind auf den niedrigsten Stand seit März 2024 gefallen.
Alle diese Daten zeigen, dass die Fremdkapitalmittel und die aktiven Handelsmittel weitgehend abgezogen wurden, und die Dynamik für weitere starke Kurseinbrüche nimmt ab.
Allerdings bedeutet ein „niedriges Niveau“ auf der Kapitalseite nicht, dass der Abbauprozess vollständig abgeschlossen ist.
Historisch gesehen lag die durchschnittliche Umtauschrate bei 8 großen Böden des A-Aktienmarktes bei 1,56 %, und der durchschnittliche Rückgang des Handelsvolumens betrug -50 %. Die niedrigste Umtauschrate in dieser Runde liegt bei 2,48 %, der niedrigste Handelsumsatz bei 1,44 Billionen Yuan, was einem Volumenrückgang von etwa 40 % entspricht.
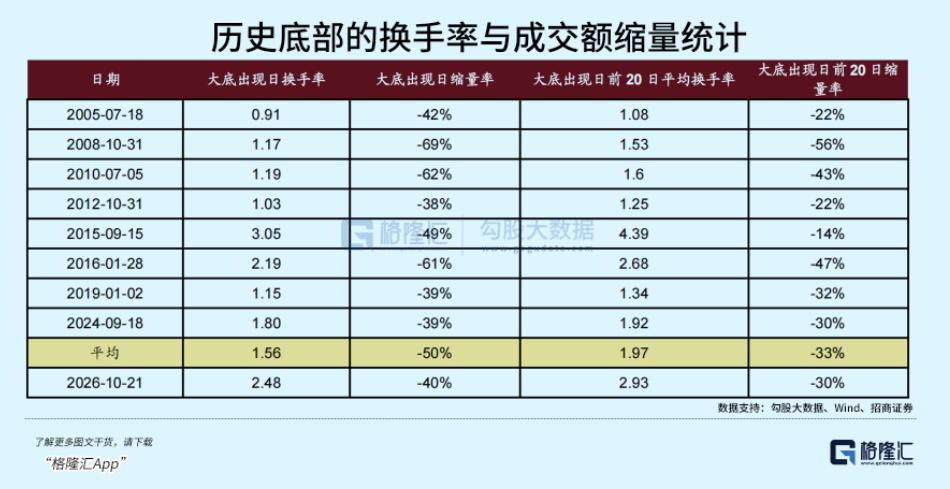
Das heißt, der Abbauprozess auf Handelsebene nähert sich bereits dem historischen Bereich des Marktbodens, hat aber noch nicht den Zustand erreicht, in dem alle Indikatoren extrem ausgeprägt sind.
Das bedeutet, dass der Markt möglicherweise bereits in den Bereich des Bodens eingetreten ist, aber der Boden ist kein einzelner Punkt, sondern ein Bereich, in dem es immer wieder Schwankungen geben wird.
Aus Sicht der politischen Ebene werden die Maßnahmen zur Marktstabilisierung seit Juli stetig vorangetrieben: Die staatlichen Unternehmen SASAC und Chengtong haben Aktien aufgestockt, auf dem Finanzstraßen-Forum wurde eindeutig gefordert, den Mechanismus zur Marktstabilisierung zu verbessern, und der politische Rahmen wurde von der reinen Kapitalaufstockung auf den Aufbau von Institutionen und den Markteintritt von langfristigem Kapital ausgeweitet.
Die Bedeutung der politischen Marktstützung liegt darin, dass sie dem Markt eine Untergrenze bietet und die Wahrscheinlichkeit systemischer Risiken senkt. Aber politische Stützung bedeutet keine politische Stimulierung: Sie ändert nicht direkt die Gewinnerwartungen und die Risikopräferenz des Marktes, also bestimmt sie, dass der Markt nicht tief fallen kann, aber nicht, wie schnell er steigen wird.
Wie steht es also um die Gewinne und das externe Umfeld? Das ist der derzeit am meisten unsichere Teil.
Auf inländischer Seite haben sich die Wirtschaftsdaten vom September marginal verbessert, aber strukturell besteht weiterhin das Muster „starke Auslandsnachfrage, starke Produktion, schwache Inlandsnachfrage“. Die Wachstumsdifferenz zwischen Exporten und Einzelhandelsumsätzen weitet sich aus, ebenso die Schere zwischen PPI und CPI. Das zeigt, dass die Preisübertragung noch nicht reibungslos funktioniert und die Erholung der Inlandsnachfrage noch Zeit braucht.
Daher verbessert sich die Richtung der Unternehmensgewinne, aber die Dynamik reicht nicht aus, um eine umfassende, von Gewinnen getriebene Hausse zu stützen.
02
Auf ausländischer Seite liegen die Zinsen für US-Staatsanleihen weiterhin auf hohem Niveau, und die Technologieaktien am US-Markt befinden sich in einer Korrekturphase.
Noch wichtiger ist, dass sich die Bewertungslogik der KI-Aktien am US-Markt verändert: Sie verschiebt sich von „Ausweitung der Investitionen“ hin zu „Einschränkungen der Kapitalrendite“.
Beispielsweise ist der freie Cashflow von Meta im dritten Quartal von 10,6 Milliarden Yuan positiv auf -2,1 Milliarden Yuan gesunken. Das ist ein markantes Ereignis, das zeigt, dass KI-Investitionen nun in eine Phase eintreten, in der die Rendite nachgewiesen werden muss. Dies wird den Bewertungen der KI-bezogenen Segmente des A-Aktienmarktes Druck verleihen, da die Bewertungen globaler Technologieaktien miteinander verknüpft sind.
Aber es gibt hier eine sehr interessante Perspektive, die separat hervorgehoben werden sollte.
Auf dem Markt gibt es eine weit verbreitete Sorge: Wenn sich der Trend der KI-Industrie abschwächt, bedeutet das dann, dass die Hausse zu Ende ist?
Diese Sorge ergibt sich aus historischen Erfahrungen: Frühere Industrietrends wie die industrielle Finanzierung im Jahr 2006, Immobilien und Infrastruktur im Jahr 2009, mobiles Internet im Jahr 2013 und Energiewende im Jahr 2019 hatten weitreichende positive Auswirkungen auf andere Wirtschaftssektoren, sodass die Erfahrung „Das Ende des Industrietrends bedeutet den Übergang von der Hausse zur Baisse“ immer wieder bestätigt wurde.
Aber dieser aktuelle KI-Trend unterscheidet sich stark davon: Er übt auf andere Sektoren eher eine „Verdrängungswirkung“ aus als eine „Ankurbelungswirkung“.
Steigende Preise für elektronische Bauteile und Strom treiben die Produktionskosten in die Höhe; die enorme Fremdfinanzierung für die Infrastruktur der Rechenleistung treibt das globale risikolose Zinsniveau in die Höhe; die Verdrängung von Arbeitsplätzen durch KI, insbesondere die Auswirkungen auf die Beschäftigung junger Menschen, machen sich bereits bemerkbar.
Das bedeutet, dass viele nicht-KI-Segmente bereits seit langem rückläufig sind, und KI ist nur das letzte Segment, das einen nachträglichen Kurseinbruch erleidet.
Daher, wenn sich das Tempo der KI-Investitionen in Zukunft verlangsamt, könnten nicht-KI-Segmente mit einem günstigeren makroökonomischen Umfeld konfrontiert werden: Das risikolose Zinsniveau sinkt, der Kostendruck lässt nach, und die Verdrängung von Arbeitsplätzen durch KI schwächt sich ab.
Gleichzeitig ist die Entwicklung der 10-jährigen US-Staatsanleihezinsen stark mit der Kursentwicklung nordamerikanischer KI-Hardware-Aktien verknüpft. Wenn die Zinsen für US-Staatsanleihen nachhaltig sinken, wird das die Nachfrage im ausländischen Nicht-KI-Sektor ankurbeln und auch eine marginale Unterstützung für die Nicht-KI-Segmente des A-Aktienmarktes bieten.
Aus dieser Perspektive ist ein sich abschwächender KI-Trend keine hinreichende Bedingung für eine umfassende Baisse. Das wahrscheinlichste Ergebnis in dieser Runde ist, dass nacheinander erst die Bewertung der KI-Segmente korrigiert und dann die Erwartungen der Nicht-KI-Segmente angepasst werden, bevor der Markt in einen Prozess der konvergenten K-Entwicklung eintritt.
Als der Markt in dieser Woche den Rückgang stoppte und sich stabilisierte, war das Robotik-Segment, bei dem die Positionen vollständig abgebaut sind und die Institutionen nur geringe Bestände halten, das erste neue KI-Technologiesegment, das eine Erholung zeigte – nicht die Infrastruktur für Rechenleistung. Das ist an sich schon ein bemerkenswertes Signal.
Auf der anderen Seite stützt auch der Prozess der Bewertungskontraktion dieses Urteil.
Seit Juli ist das KGV der Segmente Elektronik und Telekommunikation von 74 auf 42,4 gefallen, was einem Rückgang von 42,8 % entspricht – ein Wert, der bereits mit dem 45,7 %igen Rückgang bei der ersten Korrektur des Segments für neue Energien im Jahr 2022 vergleichbar ist.
Im globalen Vergleich ist der A-Aktienmarkt der einzige Markt, bei dem die Bewertungsprämie von KI gegenüber Nicht-KI-Segmenten noch über dem historischen Mittelwert liegt. Das KGV der führenden Nicht-KI- und Nicht-Finanzunternehmen beträgt nur 15,6 und liegt im 21%-Perzentil der Geschichte. Die führenden Unternehmen in den Bereichen Konsum, Fertigung und Pharma befinden sich im 12 %-, 1 %- bzw. 3 %-Perzentil.
Dieses Bewertungsniveau spiegelt die vollständige Einpreisung der Sorgen um die schwache Inlandsnachfrage und die Auslandsnachfrage wider.
Mit anderen Worten: Die pessimistischen Erwartungen sind bereits weitgehend eingepreist, und jede marginale überraschende Veränderung kann zu einer Erholung des Bewertungssystems führen.
03
Kehren wir also zur ursprünglichen Frage zurück: Handelt es sich bei dem aktuellen A-Aktienmarkt um eine Zwischenphase des Rückgangs oder um den Bereich des Marktbodens?
Mein Urteil lautet: Der Bewertungsboden, der Kapitalboden und der politische Boden sind bereits relativ eindeutig, aber der Abbauprozess auf Handelsebene hat noch nicht das historische Extrem erreicht, die Gewinnvalidierung und die Richtung der ausländischen Zinsen haben noch keine entscheidenden Signale geliefert, und das zusätzliche Kapital wartet noch auf weitere Signale, bevor es in großem Umfang in den Markt eintritt.
Das bedeutet, dass der Abwärtsspielraum des Marktes relativ begrenzt ist, aber die Aufwärtsbewegung nicht von heute auf morgen abgeschlossen sein wird, und es wird weiterhin Schwankungen innerhalb des Bereichs geben.
In dieser Phase des langsamen Ausbildens des Bodens sinkt das Kosten-Nutzen-Verhältnis bei der Konzentration auf hochdynamische Sektoren. Das Kapital wird eher Wertpapiere mit stabilen Gewinnen und passender Bewertung bevorzugen. Der Ansatz zur Bewertung der Qualität nach dem PB-ROE-Modell kann hier leichter relative Vorteile erzielen.
Konkret gesehen dürften zwei Richtungen im kommenden Marktverlauf relativ vorteilhaft sein:
Die eine Kategorie umfasst Wertpapiere mit hoher Dividendenrendite und stabilem Gewinnwachstum, beispielsweise weiße Haushaltsgeräte, Textilien und Bekleidung, Lebensmittel und Gewürze, Wärmekraftwerke;
Die andere Kategorie umfasst Wertpapiere mit Potenzial für einen Angebotsabbau, beispielsweise Öltransport, Kurier- und Logistikdienstleistungen, führende Immobilienentwickler, bestimmte Lithium-Batteriematerialien und mittlere Segmente der Petrochemie.
Die gemeinsame Eigenschaft dieser Richtungen ist, dass sie nach unten durch Gewinne oder den Wert der Vermögenswerte gestützt werden und nach oben Raum für eine Bewertungserholung bieten, wobei die Anforderungen an Liquidität und Risikopräferenz relativ gering sind.
Aber das bedeutet nicht, dass KI und hochdynamische Richtungen ihre Bedeutung verloren haben.
Die Spur der hohen Dynamik ist weiterhin wirksam: Halbleiter, elektronische Bauteile und Kommunikationsgeräte im Zusammenhang mit KI-Hardware weisen ein hohes Gewinnwachstum auf, das stetig nach oben korrigiert wird. Bei stark gefallenen Technologie-Kernwerten mit niedrig