Sprint zur "ersten Börsennotierung im Segment mobiler Manipulationsroboter": Das wahre Wesen von Youibot
Am 16. Oktober veröffentlichte die offizielle Website der Chinesischen Wertpapieraufsichtsbehörde eine Registrierungsmitteilung: Hefei Youibot Robotics Co., Ltd. (im Folgenden als „Youibot“ bezeichnet) plant, nicht mehr als 49,4778 Millionen Stammaktien für die Auslandsnotierung auszugeben und an das Hauptboard der Hongkonger Börse zu gehen; gleichzeitig werden 244 Millionen nicht notierte inländische Aktien, die insgesamt von 37 Aktionären gehalten werden, in Aktien für die Auslandsnotierung umgewandelt, um einen „vollen Umlauf“ zu erreichen.
Youibot meldete sich als spezialisiertes Technologieunternehmen nach Kapitel 18C der Regeln der Hongkonger Börse an, wurde exklusiv von China International Capital Corporation gesponsert, reichte erstmals im September 2025 und zum zweiten Mal im März 2026 die Antragsunterlagen ein. Nun hat es alle inländischen regulatorischen Verfahren abgeschlossen und ist nur noch einen Schritt von der Anhörung entfernt. Wenn die Notierung reibungslos verläuft, wird der Titel „erste Aktie für mobile Betriebsroboter“ höchstwahrscheinlich an Youibot fallen.
Gleichzeitig mit der Umsetzung der Registrierung tauchen auch konzentrierte Zweifel an Youibot auf. Zusammengefasst gibt es im Wesentlichen drei Punkte: Erstens verzeichnete das Unternehmen zwischen 2023 und 2025 einen kumulierten Nettoverlust von 844 Millionen Yuan, und der Verlust stieg 2025 anstatt zu sinken. Zweitens weist der Cashflow aus betrieblicher Tätigkeit drei Jahre in Folge einen Nettoabfluss auf, und die Forderungen aus Lieferungen und Leistungen wachsen immer weiter. Drittens sank das Umsatzwachstum von 136,7 % auf 33,3 %, während der Anteil der fünf größten Kunden am Umsatz steigt.
Zuerst sei klargestellt: Alle diese Zweifel basieren auf den veröffentlichten Berichten, sie entstehen nicht aus dem Nichts. Zweifel zu haben ist eine gute Sache, es zwingt den Markt, das Prospekt genauer zu lesen. Das Problem liegt jedoch darin, dass es im Prospekt von Youibot noch eine weitere Reihe von Zahlen gibt, die in die genau entgegengesetzte Richtung weisen.
Wenn man nur eine der beiden Zahlenreihen liest, kommt man zu einseitigen Schlussfolgerungen. Der Bericht von Youibot muss auseinandergenommen, zerlegt und dann im Koordinatensystem der Branche neu gelesen werden.
I. Der größte Teil ist ein „buchmäßiger Verlust“, die Grundlagen liegen auf der Bruttogewinnseite
Der schwerwiegendste Punkt unter den Zweifeln ist der Verlust.
Zwischen 2023 und 2025 belief sich der Nettoverlust von Youibot auf 260 Millionen Yuan, 200 Millionen Yuan bzw. 384 Millionen Yuan. Der Verlust stieg 2025 im Jahresvergleich fast auf das Doppelte an, der kumulierte Verlust in drei Jahren beträgt 844 Millionen Yuan. Allein diese Zahlen betrachtet, sehen sie wirklich nicht gut aus.
Man muss jedoch eine Ebene tiefer in die Gewinn- und Verlustrechnung schauen. Von dem Nettoverlust von 384 Millionen Yuan im Jahr 2025 stammt ein Posten namens „Veränderung des Buchwerts der Rückkaufverbindlichkeiten“ mit einem Betrag von 249 Millionen Yuan, was 64,9 % des Gesamtverlusts entspricht.
Dies sind Aktien mit besonderen Rechten, die an Investoren des Primärmarkts ausgegeben werden und nach Rechnungslegungsvorschriften zum beizulegenden Zeitwert bewertet werden – jedes Mal, wenn die Unternehmensbewertung steigt, muss ein zusätzlicher Verlust in der Buchführung erfasst werden. Es entsteht kein Geldabfluss, und nach Abschluss der Notierung wird dieser Teil der Verbindlichkeiten neu in Eigenkapital klassifiziert und stört die Gewinn- und Verlustrechnung nicht mehr.
Mit anderen Worten: Dies ist ein rechnerischer Effekt, bei dem „der Verlust mit steigender Bewertung wächst“, der nichts mit dem täglichen Betrieb zu tun hat. Zusammen mit den jährlichen Aktienzahlungen in Höhe von etwa zehn Millionen Yuan stammt der größte Teil des buchmäßigen Verlusts von Youibot im Jahr 2025 eigentlich nicht aus der betrieblichen Ebene.
Wenn man auf den von dem Unternehmen ausgewiesenen bereinigten Nettoverlust umstellt, sieht das Bild völlig anders aus. Zwischen 2023 und 2025 belief sich der bereinigte Nettoverlust des Unternehmens auf 131 Millionen Yuan, 81 Millionen Yuan bzw. 106 Millionen Yuan, und die bereinigte Nettoverlustquote verengte sich kontinuierlich von 122,0 % auf 31,9 % und schließlich auf 31,2 %. In drei Jahren ist der Verlust, der jedem Yuan Umsatz von Youibot entspricht, von 1,2 Yuan auf 0,31 Yuan gesunken, die Richtung dieser Kurve ist eindeutig.
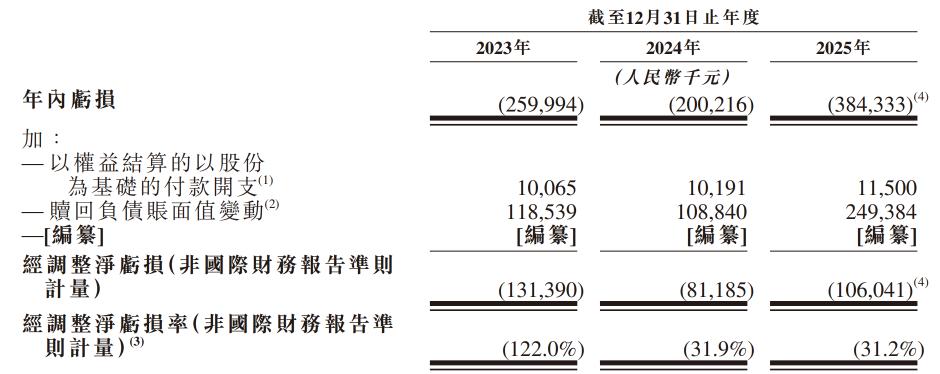
Was den bereinigten Verlust im Jahr 2025 betrifft, der um etwa 25 Millionen Yuan höher liegt als 2024, so ist der Grund ebenfalls im Prospekt nachzulesen: Die Forschungs- und Entwicklungsausgaben des Unternehmens wurden von 62 Millionen Yuan auf 83 Millionen Yuan erhöht, gleichzeitig steigen die Vertriebskosten durch die Erschließung von Überseemärkten wie Japan. Das ist aktive Investition, kein Verlust aus dem operativen Geschäft.
Während des Berichtszeitraums betrugen die kumulierten Forschungs- und Entwicklungsinvestitionen von Youibot 213 Millionen Yuan, was 30,3 % des kumulierten Umsatzes entspricht; 141 F&E-Mitarbeiter machen 33,7 % der Gesamtbelegschaft aus, verfügen über durchschnittlich 7,5 Jahre Berufserfahrung und halten 241 registrierte Patente. Diese Investitionsintensität bestimmt, dass die Gewinn- und Verlustrechnung von Youibot in der aktuellen Phase nicht gut aussehen kann.
Die Frage ist nur: Lohnt sich diese Ausgabe wirklich? Die Bruttomarge gibt die Antwort.
Zwischen 2023 und 2025 stieg die Bruttomarge von Youibot von 26,1 % auf 35,2 % und schließlich auf 36,5 %, was einem kumulierten Anstieg von 10,4 Prozentpunkten entspricht; der Bruttogewinn stieg von 28 Millionen Yuan auf 124 Millionen Yuan, mit einer durchschnittlichen jährlichen Wachstumsrate von 110,2 %, die das durchschnittliche jährliche Umsatzwachstum von 77,6 % übertrifft. Unter anderem stieg die Bruttomarge der Inspektions- und Wartungslösungen von 40,3 % auf 48,1 %; die Bruttomarge der Lösungen für die Energie- und Chemiebranche stieg von 35,6 % auf über 45 %.
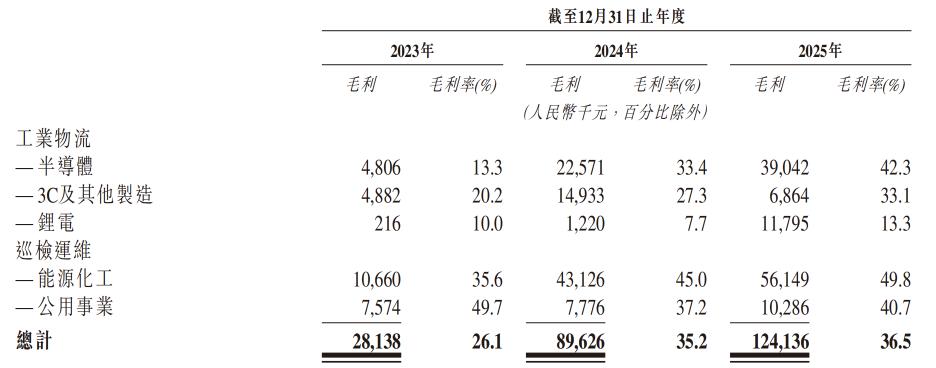
Wenn ein Unternehmen durch niedrige Preise nach Größe strebt, sollte die Bruttomarge sinken, nicht drei Jahre lang um zehn Prozentpunkte steigen. Im gleichen Zeitraum sank das Verhältnis der Betriebsausgaben zum Gesamtumsatz von Youibot von 161,6 % auf 72,8 %, der Größeneffekt beginnt sich bereits auszuzahlen.
Schauen wir uns die Branchenebene an. Der globale AMR-Führer Geek+ (2590.HK) erzielte 2025 einen Umsatz von 3,171 Milliarden Yuan, das Neunfache von Youibot, und verzeichnete zwischen 2022 und 2025 ebenfalls einen kumulierten Verlust von 3,536 Milliarden Yuan, bis der Nettoverlust 2025 auf 10 Millionen Yuan sank.
Außerdem verzeichnete der Robotikanbieter Standard Robots, der ebenfalls auf die Hongkonger Börse wartet, zwischen 2023 und 2025 einen kumulierten Verlust von 347 Millionen Yuan, wobei die Ausweitung des Verlusts im Jahr 2025 ebenfalls auf eine Aktienzahlung von 147 Millionen Yuan zurückzuführen ist, nicht auf einen plötzlichen Zusammenbruch des Betriebs.
Das Geschäftsmodell der Roboterbranche lautet grundsätzlich „zuerst Forschung und Entwicklung, dann Gewinne“. Der buchmäßige Verlust von Youibot ist in der Branche ein allgemeines Phänomen, kein Einzelfall. Als Geek+ im Juli dieses Jahres notiert wurde, war die öffentliche Zeichnung in Hongkong um das 133,62-fache überzeichnet, was zeigt, dass der Kapitalmarkt die Preislogik dieses Geschäftsmodells bereits vollständig verstanden hat.
II. Mittelbindung in der Expansionsphase bedeutet nicht Unfähigkeit zum Geldeinzug
Der zweite Zweifel zielt auf die Finanzlage ab.
Der Cashflow aus betrieblicher Tätigkeit von Youibot weist drei Jahre in Folge einen Nettoabfluss auf, zwischen 2023 und 2025 betrug er 94 Millionen Yuan, 80 Millionen Yuan bzw. 185 Millionen Yuan; die Handelsforderungen und Wechsel wuchsen von 51 Millionen Yuan auf 247 Millionen Yuan, und die Umtage der Forderungen verlängerten sich von 165,9 Tagen auf 208,9 Tage. „Je mehr verkauft wird, desto mehr Mittel werden gebunden“ ist der Kern dieses Zweifels.
Aber objektiv gesehen muss diese Einschätzung korrigiert werden.
Schauen wir zuerst, wer die Kunden hinter den Forderungen sind. Die Abnehmer von Youibot sind Halbleiter-Waferfabriken, große staatliche Energieunternehmen und führende Hersteller von Lithiumbatterien. Das Unternehmen ist bereits in die Kernverfahren von mehr als zehn in- und ausländischen Waferfabriken eingetreten, und seine Energiekunden decken das gesamte Spektrum von Windenergie, Photovoltaik, Wasserkraft, Wärmekraft, Kernenergie bis zu Öl und Gas ab.
Die gemeinsamen Merkmale dieser Kundengruppe sind hohe Bonität und niedriges Ausfallrisiko, aber die internen Abnahme- und Zahlungsgenehmigungswege sind lang. Die im Prospekt offengelegte durchschnittliche Kreditfrist (einschließlich der ursprünglichen vertraglichen Kreditfrist) liegt zwischen 150 und 270 Tagen. Mit anderen Worten: Die lange Zahlungsfrist ist bereits bei Vertragsunterzeichnung in das Geschäftsmodell integriert, das ist eine übliche Branchenpraxis für industrielle Güter im B2B-Bereich, keine Verschlechterung der Fähigkeit von Youibot, Geldeinzuziehen.
Das Wachstumstempo der Forderungssalzen spricht ebenfalls für sich. Ende 2025 beliefen sich die Forderungen und Wechsel von Youibot auf 247 Millionen Yuan, bei einem Umsatz von 340 Millionen Yuan im gleichen Zeitraum. Das Wachstum der Forderungen läuft fast synchron mit dem Umsatzwachstum, es handelt sich um eine natürliche Betriebsmittelbindung durch die Geschäftsexpansion.
Der wirklich zu beobachtende Indikator ist, ob diese Kunden hinter den Forderungen wiederholte Käufe tätigen. 2025 lag die Wiederholkaufrate der Kunden von Youibot über 70 %, davon 75 % bei Kunden der Halbleiterbranche und 100 % bei Kunden der Lithiumbatteriebranche. Hinter den Forderungen stehen führende Kunden mit wiederholten Käufen, die Sicherheit, dass dieses Geld eingezogen wird, ist viel höher, als die buchmäßigen Tage vermuten lassen.
Ein horizontaler Vergleich verdeutlicht die Position. Bei Standard Robots, das ebenfalls auf die Hongkonger Börse zusteuert, verlängerten sich die Umtage der Forderungen von 144,2 Tagen im Jahr 2023 auf 272,5 Tage Ende April 2026, und Ende April 2026 betrug der Bargeldbestand nur noch 50 Millionen Yuan; die Umtage von Youibot mit 208,9 Tagen sind deutlich besser, gleichzeitig stiegen die Barmittel und Zahlungsmitteläquivalente des Unternehmens von 76 Millionen Yuan Ende 2023 auf 243 Millionen Yuan Ende 2025, zusammen mit verfügbaren Bankfinanzierungen betrugen sie insgesamt 427 Millionen Yuan, ein sehr hohes Niveau, über das Liquiditätsrisiko braucht man sich keine übermäßigen Sorgen zu machen.
Darüber hinaus schloss Youibot 2025 eine Eigenkapitalfinanzierung von 220 Millionen Yuan ab und erhielt neue Bankkredite in Höhe von 210 Millionen Yuan. Hinter dem scheinbar negativen Cashflow aus betrieblicher Tätigkeit steckt eine kontinuierliche Kapitalzufuhr, die Bilanz des Unternehmens wird tatsächlich gestärkt, nicht ausgeblutet.
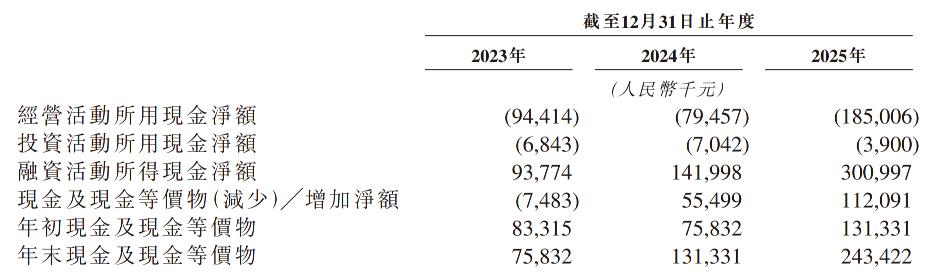
Ein Nettoabfluss von Betriebsbarmitteln in der Expansionsphase ist ein üblicher Zustand in der auftragsgetriebenen Industrieroboterbranche, genau wie bei Geek+ vor der Notierung. Der entscheidende Unterschied liegt darin, ob der Bargeldbestand kleiner oder größer wird – bei Youibot ist es offensichtlich das Letztere.
III. Nach der hohen Basis wechselt die Wachstumsstruktur auf eine neue Spur
Der dritte Zweifel zielt auf die Wachstumsqualität ab.
Das Umsatzwachstum von Youibot sank von 136,7 % im Jahr 2024 auf 33,3 % im Jahr 2025, gleichzeitig stieg der Anteil der fünf größten Kunden am Umsatz von 28,3 % auf 35,8 %. Ein verlangsamtes Wachstum in Kombination mit steigender Konzentration wird leicht als „Wachstumsdynamik erreicht, Abhängigkeit von wenigen Großkunden“ interpretiert.
Schauen wir uns zuerst die Basis des Wachstums an. Das explosive Wachstum von 136,7 % im Jahr 2024 hob die Umsatzbasis direkt von 108 Millionen Yuan auf 255 Millionen Yuan an. Auf dieser Basis erzielte das Unternehmen 2025 noch ein Wachstum von 33,3 %, sodass der absolute Umsatzzuwachs 85 Millionen Yuan erreichte, was mehr als 80 % des gesamten Umsatzes von 2023 übersteigt.
Noch wichtiger ist, dass dieses Wachstum Youibot stabil über die Umsatzschwelle für „kommerzialisierte Unternehmen“ nach Kapitel 18C geführt hat. Der Umsatz von 340 Millionen Yuan im Jahr 2025 hat den Abstand zur Schwellenlinie weiter vergrößert.
In einem aufstrebenden Markt mit einem globalen Marktvolumen von 9,2 Milliarden Yuan und nur sehr wenigen Herstellern mit einem Umsatz von über 100 Millionen Yuan ist diese Größe selbst ein Beweis für die Spitzenposition von Youibot. Nach dem Umsatz von 2024 be