Kühler Empfang bei IPOs? Die Chefs von Robotikunternehmen verbrennen Räucherstäbchen, vollziehen Kopfverbeugungen und kramen alte Rechnungen hervor.
„Ich warte noch darauf, durch den Börsengang Gewinne zu realisieren. Je länger es sich hinzieht, desto niedriger erscheint mir die Bewertung für Embodied Intelligence.“
Der Sprecher ist ein Mitarbeiter eines Unternehmens für Embodied-Roboter, dem nachgesagt wird, es reicht heimlich Antrag für den Börsengang über den Sonderweg für spezialisierte Technologieunternehmen nach Regel 18C des Hongkonger Aktienmarkts ein.
Mit beachtlichen Aktienoptionen in der Hand hoffen sie auf einen baldigen Börsengang des Unternehmens. Jetzt aber müssen einige Ingenieure mit Jahresgehältern von Millionen Yuan neben Forschung und Entwicklung sowie Testarbeiten auch Zeit aufwenden, um die Entwicklungen auf dem Kapitalmarkt zu verfolgen, aus Angst, dass die eigenen Aktienoptionen mit zunehmender Wartezeit immer weniger wert werden.
Diese Angst breitet sich in der gesamten Branche der Embodied Intelligence aus.
Fast alle teilen eine nicht öffentlich geäußerte Wahrnehmung: Der optimale Zeitpunkt für den Börsengang von Roboterunternehmen ist bereits vorbei.
Nach dem Börsengang von Unitree am 19. August begann sich das Tempo der Roboterunternehmen, die ursprünglich eifrig auf den Kapitalmarkt zusteuerten, zu verändern.
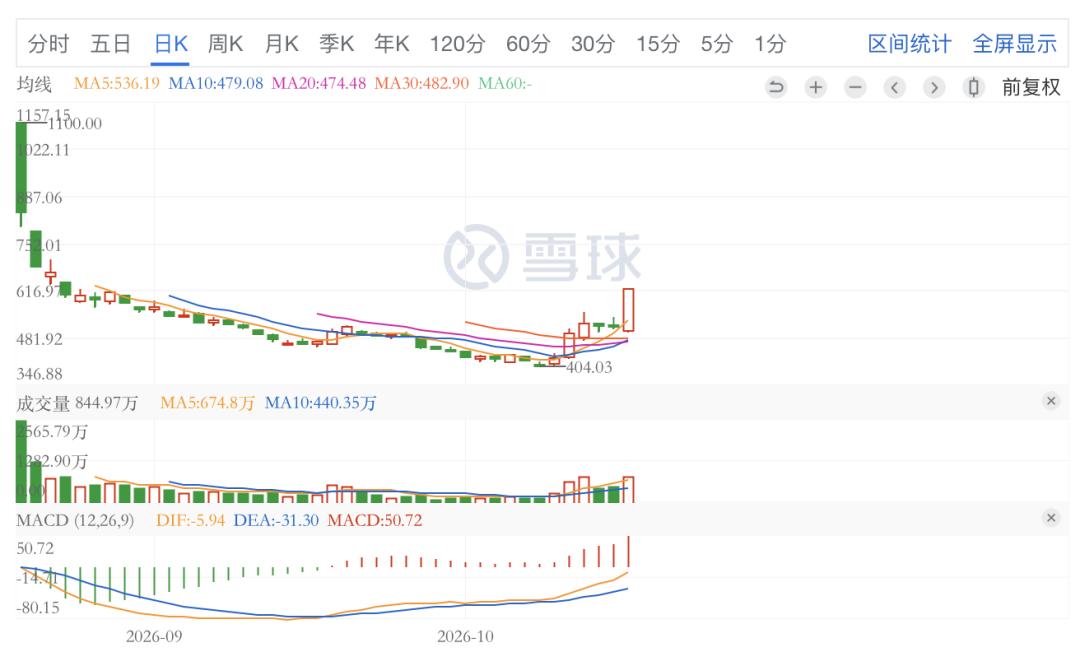
△ Tages-Kerzen-Diagramm von Unitree Technology seit dem Börsengang bis zum 23. Oktober 2026
Ein Branchenkenner teilte QbitAI mit, dass Agibot Roboter den ursprünglichen Plan für einen Börsengang in diesem Jahr bereits aufgegeben hat.
Kürzlich berichteten mehrere Medien über die Nachricht, dass Agibot eine neue Finanzierungsrunde vorantreibt, mit einem Volumen von etwa 1 bis 1,5 Milliarden Yuan und einer Bewertung von rund 50 Milliarden Yuan.
Bislang hat Agibot dies nicht öffentlich bestätigt. Wenn die Nachricht zutrifft, muss Agibot nach Abschluss dieser Finanzierungsrunde mindestens 120 Tage warten, bevor es an die Börse gehen kann – es sei denn, die Hongkonger Börse gewährt eine besondere Ausnahme.
Rechnet man nach, ist das Zeitfenster für einen Börsengang in Hongkong in diesem Jahr praktisch geschlossen. (doge)

Am 24. Juli dieses Jahres bestätigte Agibot öffentlich, dass es die Vorbereitungen für den Börsengang in Hongkong aufgenommen hat. Damals erwarteten Investoren eine Notierung frühestens im August, mit einer Zielbewertung von 40 bis 50 Milliarden Hongkong-Dollar.
In dieser Zeit tauchten nacheinander Nachrichten auf, dass Unternehmen für Embodied Intelligence wie Extreme Dynamics, Qihan Robots, Zibianliang Robots, Starsea Map und Galaxy Universal heimlich Börsengangsanträge eingereicht haben.
Zwei Monate später aber sagte Zhang Tao, Partner einer führenden Anwaltskanzlei, zu QbitAI, dass der Börsengangsprozess der heutigen Embodied-Intelligence-Unternehmen möglicherweise nicht so schnell voranschreitet wie zuvor erwartet, und die Börsenbewertung im Vergleich zu früher möglicherweise zurückgehen wird.
Insbesondere bei Unternehmen mit noch nicht nachgewiesener Kommerzialisierungsfähigkeit werden die nachfolgenden Betriebsfähigkeiten (wie Forschung und Entwicklung, Vertrieb usw.) sowie die daraus resultierenden Leistungsdaten zu wichtigen Beobachtungsgrundlagen während des Börsengangsprozesses und für die Aktienkursbewertung nach der Notierung.
„Die Aufsichtsbehörden werden höchstwahrscheinlich den Fokus auf die Qualität der Unternehmen legen. Über die üblichen Börsengangsfragen hinaus werden sie besonders darauf achten, ob Embodied-Intelligence-Unternehmen über nachweisbare technologische Führungsstärke verfügen und ob ihre Produkte Potenzial für die kommerzielle Umsetzung haben. Wenn diese Faktoren nicht durch objektive Beweise nachgewiesen werden können, kann sich der Börsengangsprozess verlangsamen“, so der Experte.
Huang Lichong, Präsident von Huasheng International Capital, war bereits als Börsengangssponsor für den Hauptmarkt und den Growth Enterprise Market der Hongkonger Börse tätig.
Er sagte auch, dass bei dem Börsengang von Embodied-Intelligence-Unternehmen das am schwierigsten dem Kapitalmarkt zu erklärende Punkt ist, wie viel des durch Technologie geschaffenen Werts letztendlich auf dem eigenen Konto des Unternehmens verbleibt.
Eine verbesserte Modellfähigkeit und höhere Effizienz der Kunden bedeuten nicht automatisch, dass auch der Gewinn des Unternehmens steigt.
„Sind die Kunden bereit, mehr zu zahlen? Hat das Unternehmen Preismacht? Wie viel bleibt übrig, nachdem die Kosten für Rechenleistung, Datenverarbeitung, Implementierung und manuelle Überprüfung abgezogen wurden? All das muss berechnet werden.“
Ein Börsengang ist eine Angelegenheit, die stark von „günstigem Zeitpunkt, günstigem Ort und günstigen Bedingungen“ abhängt.
Die Unternehmen können nicht immer bestimmen, wann das Zeitfenster öffnet. Aber wenn die Begeisterung für Börsengänge wieder steigt und sie dann durch alte Probleme wie Aktienverhältnisse, Finanzen und Compliance am Markteintritt gehindert werden, ist das sehr schade.
Welche Dinge muss ein Roboterunternehmen im Voraus vorbereiten, um die Chance auf den Börsengang zu ergreifen?
Kürzlich hat QbitAI mit mehreren Wertpapieranwälten und Kapitalmarktfachleuten gesprochen, um die wenig bekannten Details hinter dem Weg eines Roboterunternehmens von der Gründung bis zum Börsengang aufzuschlüsseln.
Abkühlung des Börsengangstrends: Wer ist am unruhigsten?
Wenn sich das Tempo des Börsengangs von Roboterunternehmen verlangsamt, sind es meist die dahinterstehenden Investoren, die als erste unruhig werden.
Hinter den Fonds stehen die Limited Partner (Kommanditisten), die zu einem bestimmten Zeitpunkt über den Ausstieg aus der Investition nachdenken müssen.
In den letzten zwei Jahren ist die Begeisterung für Finanzierungen im Bereich Embodied Intelligence stetig gestiegen. Viele Roboterunternehmen haben bereits mehrere Finanzierungsrunden abgeschlossen, bevor sie stabile Anwendungsfelder gefunden haben.
Die Bewertungen sind stetig gestiegen, die Aktionärsliste wurde immer länger, und die Erwartungen an den Zeitpunkt des Börsengangs haben sich entsprechend aufgebaut.
Aber jedes Roboterunternehmen hat seinen eigenen Zeitplan für Forschung, Entwicklung und Kommerzialisierung.
Von dem Modelltraining und der Szenenvalidierung bis zum massiven Einkauf durch Kunden reicht dieser Zeitraum oft nicht aus, um den Ausstiegszyklus der Fonds einzuhalten.
Li Ming, ein Wertpapieranwalt mit über 7 Jahren Berufserfahrung, erinnert Gründer regelmäßig daran, vorsichtig bei der Aufnahme von Investoren zu sein und nicht jedes Geld anzunehmen.
Wenn das Geld hereinkommt, sind alle meistens glücklich.
Die Probleme zeigen sich manchmal erst Jahre später wirklich.
△ KI-generiert
Zhang Tao hatte einmal Kontakt zu einem Technologieunternehmen.
Das Unternehmen entwickelte sich ursprünglich gut, schloss eine Finanzierung mit hoher Bewertung ab und begann dann mit den Vorbereitungen für den Börsengang.
Unerwarteterweise änderte sich die externe Branchenlage, die Leistung des Unternehmens blieb hinter den Erwartungen zurück und zeigte einen Abwärtstrend, sodass der Börsengangsplan auf Eis gelegt werden musste.
Zu allem Übel wurde der Börsengang in der Investitionsvereinbarung als eine der Bedingungen für die Wette zwischen Investoren und Gründern festgelegt, sodass einige Investoren sofort Rückkaufforderungen stellten.
Aber das finanzierte Geld war bereits in Forschung und Entwicklung sowie die Geschäftsexpansion geflossen, sodass das Unternehmen kurzfristig keine großen Bargeldsummen aufbringen konnte.
Gemäß den Vereinbarungen könnte der Gründer außerdem entsprechende Rückkaufverpflichtungen eingehen.
Eine Finanzierung, die vor einigen Jahren aufgenommen wurde, wird zu einer schweren Belastung, wenn sich der Börsengang verzögert und die Bedingungen der Wette nicht erfüllt werden.
Und je höher die Bewertung ist, desto mehr Probleme gibt es.
Ein Technologieunternehmen hat bei der Gewährung von Aktienanreizen für Mitarbeiter eine hohe Bewertung angewendet. Später verließ ein Mitarbeiter das Unternehmen und verlangte den Ausstieg aus den Aktien, sodass der Gründer diese gemäß der Vereinbarung übernehmen musste.
Je höher die Bewertung war, desto größer waren die Rückkaufkosten.
Die Aktienanreize, die ursprünglich dazu dienen sollten, Talente anzuziehen, wurden stattdessen zu einer finanziellen Belastung für den Gründer.
Außerdem stellen die Festlegung des beizulegenden Zeitwerts und die steuerliche Behandlung im Zusammenhang mit Aktienanreizen für Börsengangsanwälte einen erheblichen Arbeitsaufwand dar.
Ähnliche Fälle stammen zwar von anderen Technologieunternehmen, sind aber für Embodied-Roboterunternehmen, die derzeit hoch bewertete Finanzierungen durchlaufen, nicht fern.
Darüber hinaus wird die Bewertung auf dem Primärmarkt auf dem Sekundärmarkt erneut geprüft.
Huang Lichong stimmt nicht zu, dass der Ausgabepreis gezwungenermaßen auf ein Niveau festgelegt wird, das keine betriebliche Grundlage hat, nur um die Bewertung der letzten Finanzierungsrunde aufrechtzuerhalten.
Dass ein Roboterunternehmen eine Nachfinanzierungsbewertung von 50 Milliarden Yuan erreicht, bedeutet nicht, dass Investoren auf dem Sekundärmarkt bereit sind, die Aktien zu einem gleich hohen Marktwert zu übernehmen.
Insbesondere Roboterunternehmen, deren Kommerzialisierung sich noch in einem frühen Stadium befindet, müssen klar erklären:
Zahlt die aktuelle Bewertung für bereits nachgewiesene Massengeschäfte, oder werden die Umsätze, Kapazitäten und Serviceeinnahmen der kommenden Jahre im Voraus eingerechnet?
Wenn die Einnahmeprognose von noch nicht umgesetzten Pilotprojekten abhängt, werden die Investoren natürlich von der erwarteten Umsetzungszeit der zukünftigen Einnahmen und dem Kapitalbedarf abweichende Annahmen treffen.
△ KI-generiert
Daher müssen Embodied-Unternehmen im Voraus Pläne für Fälle vorbereiten, in denen die Bewertung hinter den Erwartungen zurückbleibt, das Emissionsvolumen verkleinert wird oder sich der Börsengang verzögert.
Die Investoren wollen aussteigen, die Gründer fürchten sich vor Rückkäufen, und die Mitarbeiter mit Aktienoptionen warten auch auf die Realisierung ihrer Anteile durch den Börsengang.
All diese Leute warten auf den Börsengang.
Aber bei dem Börsengang hilft es nichts, sich zu beeilen.
Um die Börsenglocke zu läuten, klären Sie zuerst diese alten Probleme
Der Yonghegong-Tempel in Peking, der Putuo-Insel-Tempel in Zhoushan und der Nanyue-Da-Tempel, den viele Unternehmer aus Zentralchina gerne besuchen, sind fast überlaufen.
Einige Unternehmer gehen extra vor wichtigen Prüfungsstellen dorthin, um zu beten und sich ein gutes Omen zu wünschen.
Andere berechnen sogar im Voraus den günstigsten Tag für die Einreichung des Börsenprospekts.
Noch übertriebener: Einige lassen sogar die Geburtsdaten des Börsengangssponsors berechnen, um zu prüfen, ob die beiden zueinander passen.
Über diese stillschweigenden Bräuche in der Branche nachdenkend, sagte Li Ming mit Gefühl: „Der Glaube an das Schicksal kennt wirklich kein Alter.“
Aber selbst wenn ein günstiger Tag gewählt ist, bedeutet das nicht, dass alles gut geht.
Einige Unternehmen stellen kurz vor der Antragstellung fest, dass die Aktienverhältnisse und Geldtransaktionen aus früheren Jahren nicht klar erklärt werden können; andere reichen einen Antrag ein, der dann aber lange Zeit nicht voranschreitet.
Wieder andere haben die Prüfung bestanden, konnten aber letztendlich