Der Ko-Leiter des globalen Investmentbereichs des Billionen-Konzerns meldet sich mit einer gewichtigen Erklärung zu Wort.
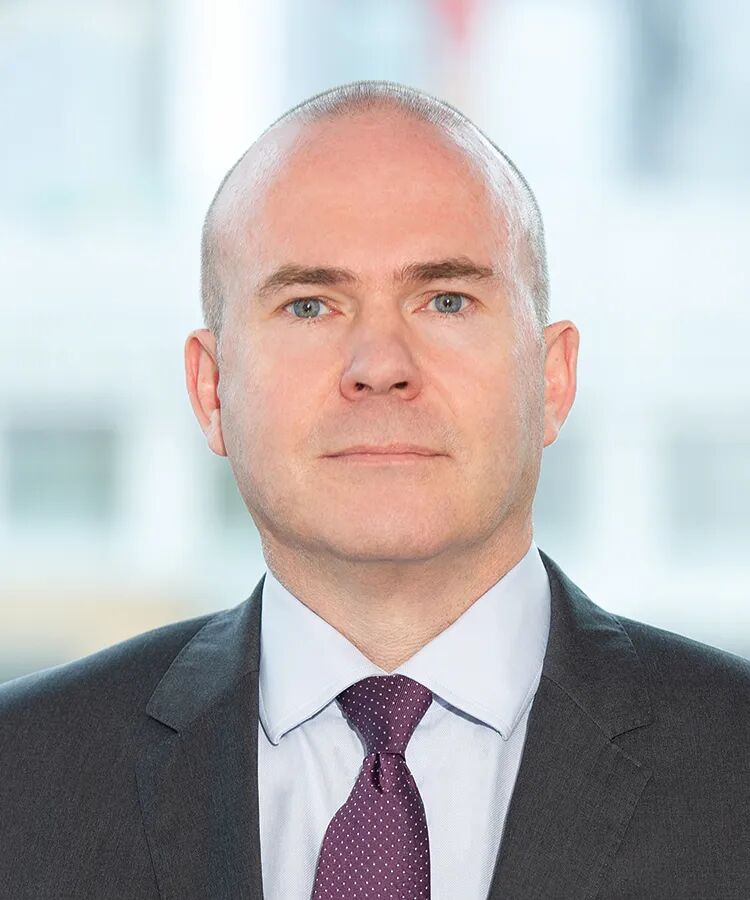
Martin Horne, Co-Leiter des globalen Investments bei Barings: Es ist ungewiss, ob die Fed im Oktober die Zinsen erhöhen wird, und die langfristigen US-Staatsanleihen sind von einem „perfekten Sturm“ betroffen
Anfang Oktober wurden US-Staatsanleihen verkauft. Nach Ansicht von Martin Horne, Co-Leiter des globalen Investments bei Barings und Mitglied des erweiterten Führungsteams, ist dies das Ergebnis des Zusammentreffens mehrerer Kräfte: „Es ist fast ein perfekter Sturm, der das lange Ende der Zinskurve nach oben treibt.“
Am 22. Oktober erklärte Martin Horne in einem exklusiven Interview mit dieser Zeitung in Shanghai, dass angesichts der sich überlagernden Unsicherheiten „Diversifikation an sich bereits eine Strategie ist“. Er ist der Ansicht, dass „dieses Mal anders ist als sonst“: Die Erwartung einer Zinserhöhung durch die Fed steigt, der US-Dollar gewinnt an Stärke, aber die Schwellenländer haben dem Druck standgehalten – dahinter steht die zunehmende Reife der Schwellenländer.
Barings ist ein globales Vermögensverwaltungsunternehmen im Besitz von MassMutual, das auf alternative Vermögenswerte ausgerichtet ist und institutionelle Kunden, Versicherungen und Vermögensverwaltungskunden bedient. Seine Geschäftstätigkeit umfasst Kredite und Versicherungen, Sachanlagen, Kapitallösungen und Schwellenländer. Zum 30. Juni 2026 verwaltete Barings ein Vermögen von etwa 5,02 Billionen US-Dollar (ca. 3,42 Billionen Yuan) und unterhält 35 Niederlassungen weltweit mit mehr als 2.000 Fachkräften.
Langfristige US-Staatsanleihen sind von einem perfekten Sturm betroffen
Martin Horne ist der Ansicht, dass es ungewiss ist, ob die Fed Ende Oktober die Zinsen erhöhen wird. „Eine weitere ein- bis zweimalige Zinserhöhung dürfte ausreichen, um den aktuellen Inflationsdruck zu bewältigen. Es ist zweifelhaft, ob sie im Oktober handeln wird. Die Zwischenwahlen stehen bevor, und obwohl die Fed behaupten wird, dass sie nicht von der Politik beeinflusst wird, bin ich mir nicht sicher, ob das bedeutet, dass sie etwas für die Zwischenwahlen tun wird. Wir werden sehen.“
Er ist der Ansicht, dass die Fed die Zinserhöhungen möglicherweise im Dezember wieder aufnimmt. „Was den Zinspfad und das endgültige Zinsniveau angeht, macht das eigentlich keinen großen Unterschied.“ Er stimmt mit dem Marktkonsens überein: Die Fed wird von nun an noch ein- bis zweimal die Zinsen erhöhen, dann eine Pause einlegen und beobachten, wie sich geopolitische Probleme wie die Lage im Iran entwickeln.
Martin Horne ist der Ansicht, dass die US-Staatsanleihen derzeit von einem „perfekten Sturm“ betroffen sind. Er nennt vier Faktoren: Die Sorge um die Staatsverschuldung gewinnt zunehmend an Aufmerksamkeit, große Kapitalausgaben fließen in KI-bezogene Unternehmen, die Inflation treibt die Zinsen nach oben, und die marginalen Käufer von US-Staatsanleihen ziehen sich zurück. Alle diese Faktoren belasten die US-Staatsanleihen.
Einige Investmentinstitute haben bereits mit Anpassungen begonnen.
Die NBIM, die Verwaltungsgesellschaft des norwegischen Staatsfonds, hat kürzlich dem norwegischen Finanzministerium vorgeschlagen, das Gewicht von Staatsanleihen im Benchmark-Anleiheindex von 70 % auf 50 % zu senken, wobei der Anteil der US-Staatsanleihen von 34,1 % auf 21,9 % sinken soll. Die frei gewordenen Mittel werden hauptsächlich in nichtstaatliche Anleihen wie MBS umgeleitet. Der Vorschlag bedarf noch der Entscheidung des Finanzministeriums und des Parlaments und soll frühestens 2027 umgesetzt werden.
Darüber hinaus sinkt die Attraktivität von US-Staatsanleihen nach Währungsabsicherung, da die Renditen japanischer Staatsanleihen auf ein Niveau von mehreren Jahrzehnten gestiegen sind. Daten des US-Finanzministeriums zeigen, dass Japan, der größte ausländische Inhaber von US-Staatsanleihen, seine Bestände vier Monate in Folge von etwa 1,21 Billionen US-Dollar im April auf etwa 1,07 Billionen US-Dollar im August reduziert hat, was teilweise mit den Währungsinterventionen der japanischen Regierung zusammenhängt.
„Keines dieser einzelnen Ereignisse wird einen großen Einfluss auf einen Markt von etwa 40 Billionen US-Dollar haben“, sagte er, „aber wenn man all diese Faktoren zusammenzählt, zusammen mit der Inflationslage, dem Wettbewerb durch KI und der Tatsache, dass das Defizit- und Verschuldungsniveau einiger Länder zunehmend im Fokus steht, ist dies fast ein perfekter Sturm.“
Martin Horne meint: „Es hat sich eine strukturelle Veränderung auf dem globalen Markt ergeben. Wir leben in einer Welt mit höherer Inflation, und das Inflationsziel der Fed von 2 % ist möglicherweise nicht erreichbar. Schauen Sie sich die aktuelle Situation in den USA an: Die Inflation ist seit fünf Jahren nicht mehr auf 2 % zurückgekehrt, und die US-Wirtschaft läuft trotzdem stabil.“
Er zählt die Gründe dafür nacheinander auf: KI-Datenzentren verbrauchen Ressourcen des Stromnetzes und treiben die Strompreise in die Höhe; die Rückverlagerung von Industrien erhöht die Herstellungskosten – „China hat mit 20 % des globalen Exportmarktes seinen Platz nicht ohne Grund: Seine Herstellungskosten sind niedriger als überall sonst“; die Einwanderungsbeschränkungen treiben die Preise für Arbeitskräfte in die Höhe; der Klimawandel führt zu einer Inflation der Lebensmittelpreise; mehrjährige Arbeitsverträge und die Energiewende erhöhen kurzfristig ebenfalls die Kosten. „Die Inflation bedeutet wahrscheinlich, dass das Zinsniveau immer irgendwie hoch bleiben wird.“
Martin Horne distanziert sich von der Erzählung, dass KI die Kosten senken, Gewinne und Steuern steigern und damit die Staatsverschuldung abbauen wird: „Das ist eine Geschichte – aber kann man ihr heute schon glauben, bevor man die Ergebnisse gesehen hat?“
Höhere Kupons, aber die Unsicherheit beim Halten von US-Staatsanleihen bleibt hoch
Die Rendite 10-jähriger US-Staatsanleihen stieg zeitweise auf über 5 % und erreichte Anfang Oktober einen Höchststand von etwa 5,34 %, den höchsten Wert seit 2002.
Sollen Anleger ihre Bestände an US-Staatsanleihen wegen der Kupons erhöhen? Martin Horne meint, die Antwort sei nicht so einfach. „Wenn Ihre Währungsallokation nicht stimmt, wird 5 % nicht zu 5 %. Das ist die aktuelle Geschichte in Japan“, sagte er. Ein weiterer Schlüsselfaktor ist die Haltedauer.
Er ist der Ansicht, dass KI die Nachfrage erhöht, aber es ist ungewiss, ob sie die Steuereinnahmen steigern wird. „Die Prognosen für die Staatsverschuldung der USA steigen ständig weiter, und die einzige Lösung, die alle ständig predigen, ist: Die KI wird kommen, die Unternehmensgewinne werden steigen, alles wird gut, weil die Steuereinnahmen plötzlich besser werden. Ich bin mir nicht sicher, ob ich das heute glauben möchte.“
Er meint, Länder wie Japan, die USA, Großbritannien und Frankreich tragen zu hohe Schulden und haben diese lange nicht angegangen, „wobei Frankreich wahrscheinlich an erster Stelle steht“. Dennoch hat die Sorge um das US-Schuldenproblem noch keine Dringlichkeit erlangt, weil „man sich anscheinend immer nur auf eine Geschichte gleichzeitig konzentrieren kann“ – heute sind es Inflation, Zinsen und Geopolitik. Eines Tages werden die Menschen das US-Schuldenlast in den Fokus rücken und es als systemisches Risiko für den gesamten Finanzmarkt betrachten.
Das ist jedoch nicht unlösbar. „Heute liegt die Rendite 30-jähriger griechischer Staatsanleihen niedriger als die der USA, was angesichts des Zahlungsausfalls Griechenlands im Jahr 2012 ziemlich unglaublich ist“, sagte Martin Horne. „Der Schlüssel zur Lösung des Problems liegt im politischen Willen. Selbst wenn Politiker keinen Anreiz haben, wird der Markt für sie die Entscheidung treffen. Denken Sie an Liz Truss in Großbritannien: Sie glaubte, den Markt ignorieren zu können, aber am Ende hat der Markt ihr gezeigt, dass sie das nicht kann. Wenn Regierungen oder Politiker sich weigern, mitzuarbeiten, greift der Markt oft ein.“
Wenn auch die japanischen Zinsen „länger auf hohem Niveau bleiben“, werden japanische Anleger eher in das Inland investieren, aber „die derzeitigen Investitionsmöglichkeiten im Inland sind ziemlich begrenzt“.
Dieses Mal handeln die Anleger wirklich und beginnen, ihre US-Vermögenswerte in ihren Portfolios zu diversifizieren
Anleger wenden sich hochwertigen Unternehmensanleihen und kurzfristigen Hochzinsanleihen zu. Barings schätzt die untergewichteten Schwellenländer positiv ein: Diese Märkte verzeichnen echtes Wachstum, haben die Inflation besser bewältigt und verfügen über noch Spielraum für stimulierende Geldpolitik.
„Ich bin mir sicher, dass sich Ihre Arbeit verändert, und meine Arbeit verändert sich auch“, sagte Martin Horne. Wenn sich diese Unsicherheit auf alle Branchen weltweit ausbreitet, wird die diversifizierte Wette zu einer natürlichen Wahl, „weil es sehr schlecht ist, zu konzentriert zu sein und die falsche Wette abzugeben“.
Er räumte jedoch ein, dass Diversifikation nicht einfach ist, da die Konzentration auf allen Märkten steigt. „Am deutlichsten ist das in Südkorea, wo man praktisch in zwei Unternehmen investiert und alles andere nur der Hintergrund ist.“
Normalerweise ist ein starker US-Dollar für die Schwellenländer am ungünstigsten, aber dieses Mal haben die Währungen der Schwellenländer dem Druck standgehalten. Der Grund dafür liegt darin, dass die Schwellenländer zunehmend reifer werden und die Anleger ihre Risikopräferenzen besser kennen.
„Darüber hinaus gibt es weltweit Schlagzeilen, die zeigen, dass einige traditionelle sichere Häfen nicht mehr so sicher erscheinen wie früher.“ Martin Horne bevorzugt auf die Landeswährung lautende Anleihen aus Schwellenländern und legt Wert auf „altmodisches“ Wachstum, also „Wachstum, das durch Bevölkerungswachstum und Marktentwicklung entsteht, nicht nur durch KI“.
Unter den Anleihen aus Schwellenländern sind chinesische Anleihen stets sehr stabil. Für internationale Anleger hängt die Attraktivität chinesischer Anleihen langfristig von der Transformation des chinesischen Wirtschaftsmodells ab: von einer exportorientierten zu einer innenverbrauchsorientierten Ausrichtung und von einer Abhängigkeit von Immobilien zu einer Abhängigkeit von Technologie. Martin Horne meint jedoch, dass die Ausweitung der Inlandsnachfrage nicht über Nacht erreicht werden kann, „die Menschen müssen etwas geduldiger sein“.
Wenn es um chinesische Technologie geht, sagte Martin Horne, dass ausländische Kunden am meisten darauf achten, die Spielregeln und die politische Richtung zu verstehen. Martin Horne meint, dass sich die Entwicklungsmodelle von chinesischen und US-Technologieunternehmen unterscheiden: US-Technologieunternehmen sind auf bahnbrechende Innovationen ausgerichtet, während chinesische Technologieunternehmen darin gut sind, neue Technologien in leicht verständlicher Form zu verbreiten. „Allein betrachtet auf das Kurs-Gewinn-Verhältnis weist der chinesische Markt offensichtlich eine attraktivere Bewertung auf.“ Dennoch meint er, dass die vergangenen Marktschwankungen die Bewertung drücken. Wenn chinesische Unternehmen auftauchen, die wirklich als globale Marktführer gelten können, werden sie große Aufmerksamkeit auf sich ziehen.
Die enormen Kapitalausgaben für KI verschärfen den globalen Wettbewerb um Kapital. Martin Horne meint, dass die KI andere Finanzierungsnachfragen nicht so sehr „verdrängt“, sondern vielmehr zu einer wichtigen neuen Quelle des Kapitalwettbewerbs geworden ist, die vor zwei Jahren noch nicht existierte. Bei begrenztem Kapitalangebot bedeutet die zusätzliche große Nachfrage nach Mitteln, dass einige Kreditnehmer höhere Kapitalkosten zahlen müssen.
Nach Ansicht von Martin Horne ist das Vertrauen auf dem Markt derzeit sehr zerbrechlich. „Immer wenn Dinge unentschieden sind, füllt die Volatilität diese Lücke. Denn bevor die Ergebnisse feststehen, schwankt unser Vertrauen mit den aktuellen Daten – heute sind wir optimistisch, morgen können wir in extreme Pessimismus verfallen.“
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „China Fund News“ (ID: chinafundnews), Autor: WU Juanjuan, veröffentlicht mit Genehmigung von 36Kr.