Cambricon Q3: Der Gewinn hat sich verdoppelt, die Marktkapitalisierung kühlt ab
Der gerade veröffentlichte Q3-Quartalsbericht von Cambricon zeigt eine beeindruckende Leistung, wenn man nur den Gewinn betrachtet.
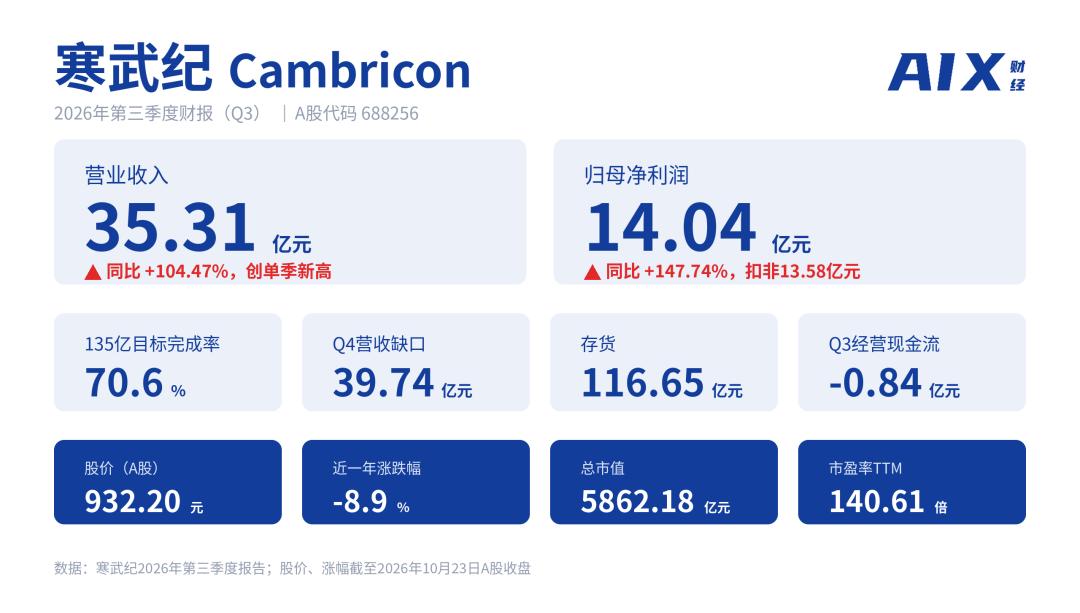
In den ersten drei Quartalen erzielte das Unternehmen einen Umsatz von 9,53 Milliarden Yuan und einen den Aktionären zurechenbaren Nettogewinn von 3,72 Milliarden Yuan. Betrachtet man nur das dritte Quartal allein, hat sich der Umsatz von 3,53 Milliarden Yuan im Vergleich zum Vorjahr verdoppelt; der den Aktionären zurechenbare Nettogewinn von 1,4 Milliarden Yuan stieg sogar um 147,7 % gegenüber dem Vorjahr, wobei die Gewinnwachstumsrate deutlich höher liegt als die Umsatzwachstumsrate.
Aber der aktuelle Fokus des Marktes liegt darauf, wie das Umsatzziel des Aktienanreizprogramms erreicht wird?
Ende Juli dieses Jahres legte Cambricon ein Aktienanreizprogramm vor, das fast 1.000 Mitarbeiter abdeckt, 5 Millionen Aktien gewähren soll und 0,80 % des gesamten Aktienkapitals des Unternehmens entspricht, mit einem Ausgabepreis von 750 Yuan pro Aktie. Die zentrale Schwelle auf Unternehmensebene liegt im Umsatz: 13,5 Milliarden Yuan im Jahr 2026, 40,5 Milliarden Yuan kumulativ von 2026 bis 2027 und 100 Milliarden Yuan kumulativ von 2026 bis 2028.
Der Fortschritt von Cambricon in den ersten drei Quartalen erreichte 70,6 %, im vierten Quartal muss ein Umsatz von fast 4 Milliarden Yuan erzielt werden, was 440 Millionen Yuan mehr ist als im Q3, der gerade einen neuen historischen Höchststand erreicht hat, und ein sequenzielles Wachstum von 12,54 % bedeutet. Betrachtet man nur dieses Jahr, ist dieses Ziel keineswegs unerreichbar.
Die echte Prüfung sind zwei langfristigere Bewertungsziele: Wenn im Jahr 2026 13,5 Milliarden Yuan erreicht werden, müssen im Jahr 2027 weitere 27 Milliarden Yuan erzielt werden, und im Jahr 2028 müssen 59,5 Milliarden Yuan erreicht werden.
Am letzten Handelstag vor der Veröffentlichung des Q3-Berichts lag der Schlusskurs von Cambricon bei 932,2 Yuan, was einer Gesamtmarktkapitalisierung von 586,2 Milliarden Yuan entspricht. Vor mehr als drei Monaten überschritt seine Marktkapitalisierung zeitweise 1 Billion Yuan. Vom Höchststand aus hat die Marktkapitalisierung bereits um mehr als 40 % nachgegeben, und der Markt beginnt, sie neu zu bewerten. Vor zwei Jahren konzentrierte sich der Markt darauf, wann das Unternehmen die Verlustzone verlassen würde. Jetzt ist die Gewinnschwelle längst keine Frage mehr: Cambricon muss den Markt überzeugen, dass die Lieferungen im vierten Quartal pünktlich abgeschlossen werden können und die Umsatzziele der nächsten drei Jahre auch erreicht werden.
Die Kapitalbindung nimmt zu, das Vermögensmodell wird schwerer, und Cambricon ähnelt immer weniger einem leichten Vermögens-Designunternehmen. Welche Bewertung ihm zugewiesen werden soll, ist ein neues Problem für Investoren.
01. Die 4 Milliarden Yuan im Q4 hängen von der Lieferleistung ab
Für Cambricon, dessen Umsatz in den ersten drei Quartalen im Vergleich zum Vorjahr verdoppelt wurde, ist es nicht sehr schwierig, im vierten Quartal einen Umsatz von fast 4 Milliarden Yuan zu erzielen. Die Schwierigkeit liegt darin, dass die Umsatzbestätigungskette von Cambricon länger ist als bei den meisten Chipherstellern.
Nachdem der Kunde einen Bedarf an Rechenleistung hat, muss Cambricon zuerst Wafer bei der Fabrik bestellen und gleichzeitig die HBM-Kapazität sichern, dann die Verpackung und Prüfung, den Transport, die Bereitstellung und Optimierung durchführen, und erst nach der Abnahme durch den Kunden wird der Umsatz bestätigt. Diese Kette kann sich über ein oder sogar mehrere Quartale erstrecken. Wie viel Umsatz im vierten Quartal bestätigt werden kann, hängt davon ab, ob die vorbereiteten Waren den Bereitstellungs- und Abnahmeprozess vor Ende des Jahres abschließen können.
Deshalb hängt das Q4 von der Lieferausführungsfähigkeit ab.
Rückblickend auf die ersten drei Quartale hat sich die Liefergeschwindigkeit deutlich beschleunigt. Der Umsatz im ersten Quartal lag bei fast 2,9 Milliarden Yuan, im zweiten Quartal bei 3,11 Milliarden Yuan und im dritten Quartal stieg er weiter auf 3,53 Milliarden Yuan. Um im vierten Quartal weitere fast 4 Milliarden Yuan zu erreichen, muss die Liefergeschwindigkeit weiter beschleunigt werden.
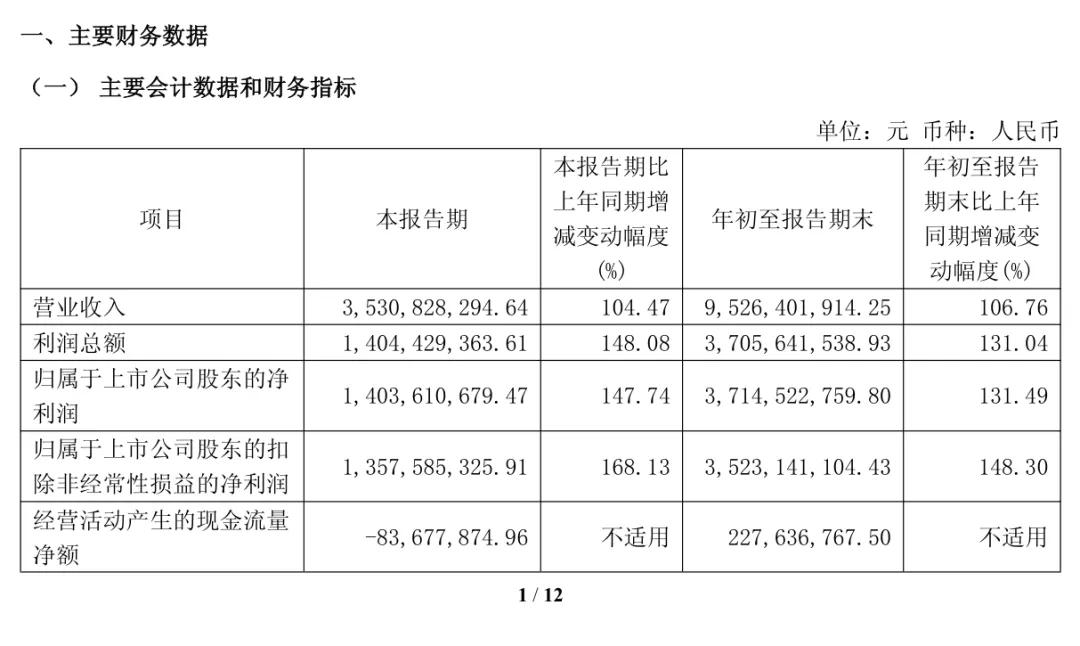
Kernleistungsdaten Quelle / Q3-Bericht von Cambricon
Die Qualität des Gewinns ist sogar besser als im Halbjahresbericht. In den ersten drei Quartalen betrug der den Aktionären zurechenbare Nettogewinn 3,72 Milliarden Yuan, und der Nettogewinn ohne nicht wiederkehrende Posten betrug 3,52 Milliarden Yuan. Die Differenz zwischen beiden beträgt weniger als 200 Millionen Yuan, was darauf hindeutet, dass die nicht wiederkehrenden Gewinne und Verluste etwa 190 Millionen Yuan betragen. Das Hauptgeschäft trägt den größten Teil des Gewinns.
Die Rentabilität verbessert sich ebenfalls, die Bruttomarge liegt stabil über 56,5 %, was um 1,2 Prozentpunkte höher ist als im gleichen Zeitraum des Vorjahres. Zumindest aus Sicht der Bruttomarge wird dieses Wachstum nicht durch Preissenkungen erreicht.
Auch die Aufwendungen werden optimiert. In den ersten drei Quartalen summieren sich die drei Aufwandsposten für Vertrieb, Verwaltung und Finanzen auf etwa 200 Millionen Yuan, was nur 2,1 % des Umsatzes ausmacht; obwohl die F&E-Investitionen 1,23 Milliarden Yuan erreichen, sinkt ihr Anteil am Umsatz auf 12,9 %. Das steigende Umsatzvolumen verteilt die Aufwendungen.
Der Druck konzentriert sich stärker auf die Bilanz und die Cash-Conversion. In den ersten drei Quartalen betrug der Netto-Cashflow aus betrieblicher Tätigkeit nur 230 Millionen Yuan, davon flossen im dritten Quartal allein mehr als 80 Millionen Yuan ab. Im gleichen Zeitraum erhielt das Unternehmen 10,67 Milliarden Yuan aus dem Verkauf von Waren und der Erbringung von Dienstleistungen, aber die Zahlungen für den Kauf von Waren und den Empfang von Dienstleistungen erreichten ebenfalls 8,99 Milliarden Yuan. Der Umsatz steigt, und mehr Kapital wird in die Warenvorbereitung und Kapazitäten investiert.
Die Summe aus Lagerbeständen und Vorauszahlungen stieg im Vergleich zum Jahresbeginn um 9 Milliarden Yuan, und diese beiden Posten machen bereits etwa zwei Drittel der Gesamtvermögenswerte aus. Ein Investor, der Cambricon beobachtet, sagte, dass das typische Fabless-Modell leichte Vermögenswerte und relativ reichlichen Cashflow aufweisen sollte, während Cambricon jetzt immer weniger einem leichten Vermögens-Designunternehmen ähnelt.
Es gibt noch ein Detail im Q3-Bericht: Der Umsatz im dritten Quartal stieg sequenziell um 420 Millionen Yuan, und die Forderungen aus Lieferungen und Leistungen stiegen um 720 Millionen Yuan. Nach der Umsatzbestätigung muss auch der Rhythmus der Geldeingänge nachziehen.
Der Halbjahresbericht zeigt, dass der Großteil der Lagerbestände Ende Juni in Rohstoffen und im Lohnverarbeitungsbereich lag, und die fertigen Waren machten weniger als 100 Millionen Yuan aus; der Q3-Bericht gibt keine Auskunft über die Struktur der Lagerbestände. Als Nächstes kommt es wirklich darauf an, ob diese vorbereiteten Waren bis Ende des Jahres geliefert, abgenommen und bezahlt werden können.
Natürlich hat die Vorratsbildung auch ihren Preis. In den ersten drei Quartalen verbuchte Cambricon einen Wertminderungsverlust von 500 Millionen Yuan, während im gleichen Zeitraum des Vorjahres nur 87 Millionen Yuan verbucht wurden, was um mehr als 400 Millionen Yuan höher liegt. Die Chipherstellungsbranche entwickelt sich schnell, sobald der Nachfragerhythmus oder die Produktumstellung langsamer ist als der Rhythmus der Warenvorbereitung, wirken sich die Wertminderungen weiterhin auf den Gewinn aus.
Morgan Stanley erwähnte in seinem Bericht vom 8. Oktober ein wichtiges Detail: Das Kernprodukt MLU692 von Cambricon hat im dritten Quartal damit begonnen, an wichtige Cloud-Dienstleisterkunden zur Testlieferung ausgeliefert zu werden, und es wird davon ausgegangen, dass der größte Teil des Umsatzes dieses Produkts erst im vierten Quartal bestätigt werden kann. Daraus folgt, dass die Lieferungen im Q4 sowohl die Umwandlung früherer vorbereiteter Waren als auch die Hochlaufphase neuer Produkte umfassen.
02. Nach der Marktkapitalisierung von 1 Billion Yuan rechnet der Markt neu
Der Gewinn von Cambricon steigt an, warum ist die Marktkapitalisierung stattdessen vom Höchststand von 1 Billion Yuan auf etwa 580 Milliarden Yuan gefallen?
Der oben genannte Investor sagte gegenüber „Dingjiao One“, dass der Markt sich jetzt darauf konzentriert, ob der Gewinn nachhaltig ist.
Sehen wir uns zuerst an, womit Cambricon Geld verdient. Im ersten Halbjahr dieses Jahres stammten 99,98 % seiner Einnahmen aus der Cloud-Produktlinie. Diese Produktlinie umfasst Cloud-basierte intelligente Chips und Board-Karten sowie intelligente Geräte mit selbst entwickelten Chips. Die Einnahmen von Cambricon hängen stark von Cloud-Rechenleistungsprodukten ab.
Die Kundenstruktur ist ebenfalls stark konzentriert. Im Jahr 2025 machten die Umsätze der fünf größten Kunden von Cambricon 88,7 % aus, die Kunden sind hauptsächlich große Internetunternehmen, Betreiber und intelligente Rechenzentren. Der Vorteil dieser Struktur liegt darin, dass die Bestellungen schnell ansteigen und eine starke Durchschlagskraft haben; der Nachteil ist, dass die Leistung empfindlicher auf den Beschaffungsrhythmus einiger weniger großer Kunden reagiert.
Vor dem Hintergrund der eingeschränkten Versorgung mit hochwertigen GPUs kann die erste Beschaffung durch große Kunden einen Ersatzcharakter haben; erst wenn die Kunden zum zweiten und dritten Mal weiter bestellen, zeigt sich, dass das Produkt wirklich in das Produktionssystem aufgenommen wurde. Für Cambricon sind Wiederholungskäufe wichtiger als die erste Bestellung, und der Schlüssel zur Bindung von Wiederholungskäufen liegt im Software-Ökosystem.
Große Modelle werden jeden Monat aktualisiert. Wenn der Betriebsteam bei jedem Modellwechsel den unteren Software-Stack neu anpassen muss, steigen Personal- und Zeitkosten erheblich. Je reibungsloser die Modelmigration und je benutzerfreundlicher die Entwicklungstools sind, desto größer ist die Wahrscheinlichkeit, dass Kunden in Folge weiter einkaufen.
Quelle / Offizielle Website von Cambricon
Aus dieser Sicht hat der im Halbjahresbericht offengelegte Anpassungsfortschritt von Cambricon einen hohen Wert. Die Inferenzsoftwareplattform hat die Anpassung an gängige Open-Source-Modelle wie GLM, DeepSeek, Qwen, Kimi und MiniMax abgeschlossen, und die Trainingssoftwareplattform treibt die Anpassung an Serienmodelle wie DeepSeek, Qwen und Hunyuan voran. Das entspricht dem Aufbau von Gerüsten für Kunden im Voraus, sodass die Bereitstellungshürden für Kunden nach Erhalt der Chips niedriger sind.
Aber ein Ökosystem-Schutz allein reicht nicht aus, die Wettbewerbslandschaft verschärft sich deutlich.
Betrachtet man die Liefermengen, ist Cambricon immer noch ein Verfolger. Laut Statistiken von IDC betrug die gesamte Liefermenge chinesischer AI-Beschleunigungskarten im Jahr 2025 etwa 4 Millionen Stück, davon lieferte Nvidia etwa 2,2 Millionen Stück, was einem Anteil von 55 % entspricht und es zum absoluten Marktführer macht; die inländischen Hersteller lieferten insgesamt etwa 1,65 Millionen Stück, was einem Anteil von 41 % entspricht. Unter den inländischen Herstellern liegt Huawei mit etwa 812.000 gelieferten Stück an erster Stelle; T-Head lieferte etwa 265.000 Stück; Kunlunxin und Cambricon lieferten jeweils etwa 116.000 Stück. Cambricon hält etwa 3 % des gesamten Marktanteils und etwa 7 % unter den inländischen Herstellern.
Warum war der Markt zuvor bereit, ihm eine Marktkapitalisierung von 1 Billion Yuan zuzuweisen? Weil Cambricon ein Sonderfall auf dem Kapitalmarkt ist. Es ist eines der wenigen Unternehmen, deren Hauptgeschäft Cloud-basierte AI-Chips sind und das bereits skalierbare Einnahmen und aufeinanderfolgende Quartalsgewinne erzielt hat. Die Produkte der Siyuan-Serie sind auch in die skalierbare kommerzielle Bereitstellung in Kernbranchen wie dem Internet eingetreten.
Der oben genannte Investor sagte, dass dieser kommerzielle Vorsprung schwerer zu kopieren ist als ein einfacher Vorsprung bei Chipparametern. Sobald große Kunden ihre Geschäftssysteme migriert haben, müssen Nachzügler höhere Anpassungs- und Verifizierungskosten aufwenden, um sie zu verdrängen.
Aber dieses Zeitfenster wird nicht lange offen bleiben. Wenn Nachzügler eine höhere Leistung, bessere Softwarekompatibilität und günstigere Preise bieten, haben große Unternehmen keinen Grund, sich an einen einzigen Lieferanten zu binden.
Morgan Stanley prognostiziert, dass die Selbstversorgungsrate Chinas mit AI-Chips von 35 % im Jahr 2025 auf 68 % im Jahr 2027 steigen und im Jahr 2030 95 % erreichen wird. Diese Prognose ist sehr aggressiv, aber sie zeigt eines: In den nächsten Jahren werden viele inländische Chiphersteller auf den Markt kommen. Der Kuchen wird größer, aber es gibt auch mehr Menschen, die um ihn kämpfen. Nach dem Börsengang von Unternehmen wie Moore Threads, Muxi und Enflame wird Cambricon unweigerlich häufig zum Vergleich herangezogen, und die Seltenheitsprämie wird natürlich abnehmen.
Daher steigt die Marktkapitalisierung nicht unbedingt mit dem Gewinn an. Der Schlüssel liegt darin, ob das aktuelle Gewinnwachstum die extrem optimistischen Erwartungen des Marktes in der Vergangenheit erfüllen kann.
Als die Mark