Die Investoren im Bereich Embodied Intelligence erleiden kollektiv „Verluste“.
Embodied Intelligence ist wahrscheinlich das Segment, das Investoren in diesem Jahr am meisten in seinen Bann gezogen hat.
Laut Daten von IT Juzi wurden im ersten Halbjahr 2026 im Inland 312 Finanzierungsrunden im Bereich Embodied Intelligence abgeschlossen, mehr als die 227 Runden bei großen KI-Modellen, was den ersten Platz unter allen KI-Segmenten belegt.
Während Investoren auf dem Primärmarkt noch eifrig nach Projekten suchen, haben die früh eingestiegenen Institutionen bereits begonnen, an der Hongkonger Börse Verluste zu erleiden.
In diesem Jahr sind 13 Robotikunternehmen an die Hongkonger Börse gegangen, von denen 8 unter dem Ausgabekurs notieren. Die Ankerinvestoren von 10 Unternehmen haben insgesamt 4,861 Milliarden Hongkong-Dollar investiert, und derzeit beträgt der theoretische Nettobuchverlust 855 Millionen Hongkong-Dollar.
Noch ärgerlicher ist, dass die Aktien sechs Monate lang gesperrt sind – man kann nicht verkaufen, selbst wenn man es wollte.
Auch die früher eingestiegenen VC-Unternehmen haben es nicht besser. Der Median des buchmäßigen Rendite pro Aktie bei der letzten Finanzierungsrunde von 12 Unternehmen beträgt nur 70,4 %. Nach dem aktuellen Marktverlauf ist ein Verlust sehr wahrscheinlich.
Noch schlimmer: Selbst wenn die Sperrfrist abläuft, können diese Investoren ihre Aktien möglicherweise gar nicht verkaufen. Der Marktwert der institutionellen Beteiligungen der 13 Unternehmen übersteigt konservativ geschätzt 20,9 Milliarden Hongkong-Dollar, wobei 8 Unternehmen einen durchschnittlichen täglichen Handelsumsatz von weniger als 20 Millionen Hongkong-Dollar aufweisen.
Unter der Annahme, dass Institutionen täglich 20 % des Marktumsatzes verkaufen, beträgt der Median der erforderlichen Zeit, bis alle diese Institutionen ihre Positionen vollständig liquidiert haben, nach statischer Berechnung auf Basis des aktuellen Handelsvolumens ganze zwei Jahre!
Daraus ergibt sich eine ironische Szene im Bereich Embodied Intelligence: Investoren auf dem Primärmarkt kämpfen immer noch darum, Geld zu investieren, während diejenigen, die bereits früher an der Börse investiert haben, sich Sorgen machen, wie sie ihr Geld wieder herausbekommen.
Dieses Kapitalfestmahl entwickelt sich allmählich zu einem langwierigen Exit-Dilemma.
Ankerinvestoren sind diejenigen, die die Last tragen müssen
Bei dieser aktuellen Robotik-IPO-Welle sind die Ankerinvestoren die ersten, die von dem Markt eine Lektion erhalten.
Was waren Ankerinvestoren ursprünglich für eine Rolle? Sie sollten die Emission beglaubigen und den Markt stabilisieren – theoretisch waren sie die ersten, die Anteile erhielten, und die sicherste Gruppe. Aber bei diesen Robotikaktien sind die Ankerinvestoren zu denjenigen geworden, die die Position zuletzt übernehmen.
Seit Beginn dieses Jahres sind 13 Robotikunternehmen an die Hongkonger Börse gegangen, von denen 8 unter dem Ausgabekurs notieren. 10 davon haben Ankerinvestoren eingeführt, die insgesamt 4,861 Milliarden Hongkong-Dollar investiert haben. Nach dem neuesten Aktienkurs beträgt der theoretische Nettobuchverlust 855 Millionen Hongkong-Dollar – 20 % des eingesetzten Kapitals sind verschwunden.
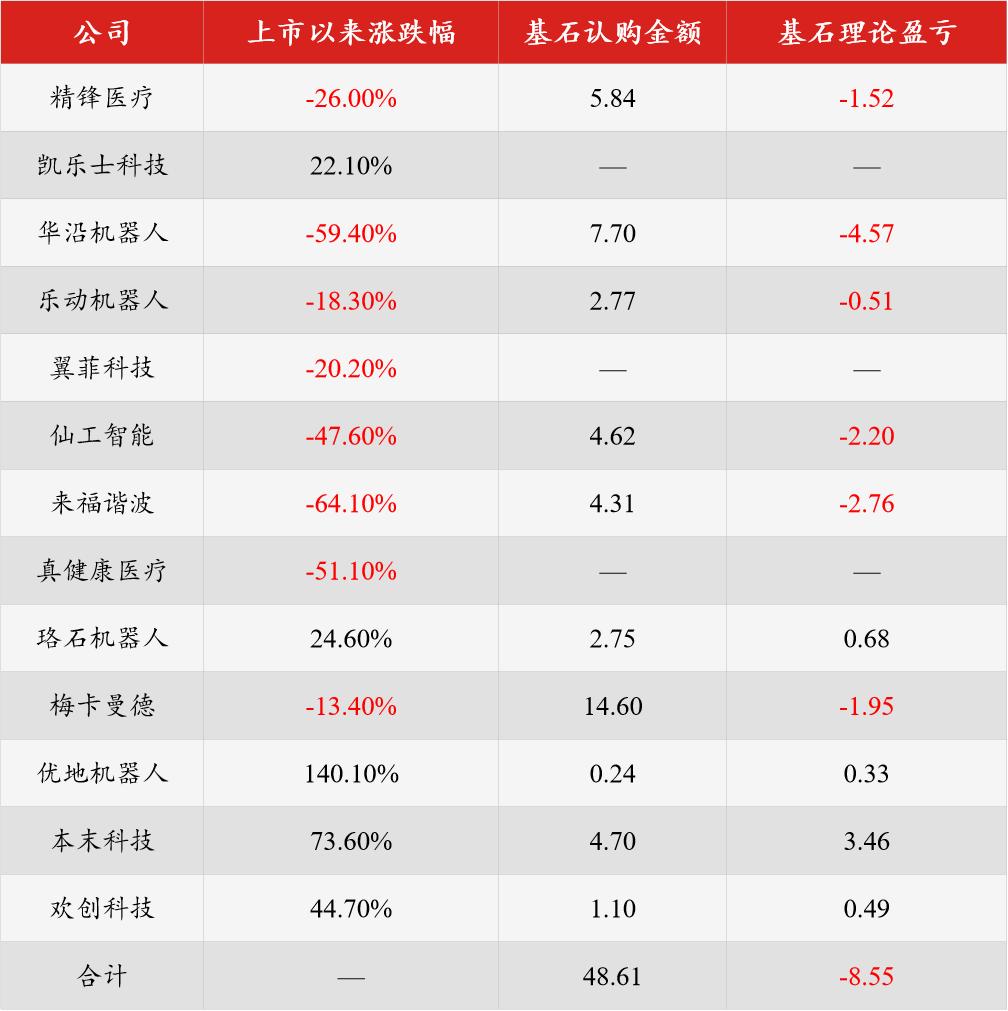
Das typischste Beispiel ist Laifu Harmonic. Das Unternehmen ging am 30. Juni dieses Jahres zu einem Ausgabepreis von 85,50 Hongkong-Dollar an die Börse, und 10 Ankerinvestoren darunter Oak Hill Capital, Alphahill Capital und Harvest International haben insgesamt 431 Millionen Hongkong-Dollar gezeichnet.
Weniger als vier Monate später fiel der Aktienkurs auf 30,72 Hongkong-Dollar, was einem Rückgang von 64,1 % entspricht. Nach Berechnung auf Basis dieses Preises erleiden die 10 Ankerinvestoren einen gesamten Buchverlust von rund 276 Millionen Hongkong-Dollar. Für jede investierte 100 Hongkong-Dollar bleiben heute nur noch 36 Hongkong-Dollar übrig.
Vor sechs Monaten wurden sie eingeladen, die Emission zu unterstützen – sechs Monate später stellen sie fest, dass sie auf dem Gipfel des Aktienkurses stehen.
Das Schlimmste ist, dass die meisten Ankerinvestoren nicht einmal die Chance haben, ihre Verluste zu begrenzen. Gemäß den Zeichnungsvereinbarungen müssen Ankerinvestoren bei Hongkonger IPOs normalerweise eine sechsmonatige Sperrfrist akzeptieren, bei Youdi Robotics beträgt diese sogar neun Monate.
Bis zum 20. Oktober sind von den 10 Unternehmen mit Ankerinvestoren nur Jif Medical und Huayan Robotics aus der Sperrfrist entlassen worden.
Aber die Entlassung aus der Sperrfrist bedeutet nicht unbedingt Erlösung. Die zwei bereits freigegebenen Unternehmen liefern ein sehr schmerzhaftes Ergebnis.
Jif Medical entwickelt eine inländische Version des Da Vinci-Chirurgieroboters. Das Unternehmen ging am 8. Januar dieses Jahres an die Börse zu einem Ausgabepreis von 43,24 Hongkong-Dollar, 14 Ankerzeichnungen beliefen sich insgesamt auf 584 Millionen Hongkong-Dollar, unter anderem beteiligten sich das Abu Dhabi Investment Authority und OrbiMed.
Als die Sperrfrist am 9. Juli ablief, lag der Aktienkurs nur noch bei 39,92 Hongkong-Dollar, was einem Buchverlust von 44,8 Millionen Hongkong-Dollar entspricht. Drei Monate später, am 20. Oktober, fiel der Aktienkurs auf 31,98 Hongkong-Dollar, und der Buchverlust weitete sich auf 152 Millionen Hongkong-Dollar aus.
Bei Huayan Robotics ist die Situation noch drastischer.
Am 30. März dieses Jahres ging das Unternehmen zu einem Ausgabepreis von 17 Hongkong-Dollar an die Börse, 9 Ankerzeichnungen beliefen sich insgesamt auf 770 Millionen Hongkong-Dollar, wobei die mit GL Ventures verbundene Einheit HHLRA und GF Fonds jeweils 235 Millionen Hongkong-Dollar investierten.
Am Tag des Ablaufs der Sperrfrist am 30. September lag der Aktienkurs bei 8,25 Hongkong-Dollar, was einem Rückgang von 51,5 % gegenüber dem Ausgabekurs entspricht, der Buchverlust beträgt 396 Millionen Hongkong-Dollar. Bis zum 20. Oktober fiel der Aktienkurs auf 6,90 Hongkong-Dollar, und der gesamte Verlust der Ankerinvestoren belief sich auf 457 Millionen Hongkong-Dollar.
Zusammen haben die beiden Unternehmen einen Verlust von 609 Millionen Hongkong-Dollar erlitten.
Natürlich ist es für die Institutionen, die derzeit noch Gewinne erzielen, möglicherweise noch unangenehmer.
Unter den verbleibenden 8 Unternehmen, die noch nicht aus der Sperrfrist entlassen sind, haben 4 bereits Buchverluste bei den Ankerinvestoren, die anderen 4 – Luoshi, Youdi, Benmo und Huanchuang – weisen zwar noch buchmäßige Gewinne auf, werden aber möglicherweise nicht bis zum Ende davon profitieren.
Das typischste Beispiel unter den verbleibenden 4 ist Huanchuang Technology. Das Unternehmen ging am 30. September an die Börse zu einem Ausgabepreis von 58,85 Hongkong-Dollar, am ersten Handelstag erreichte der Kurs im Spitzenwert 215,20 Hongkong-Dollar, was einem Anstieg von 266 % entspricht. 20 Tage später lag der Aktienkurs bei 85,15 Hongkong-Dollar, ein Rückgang von 60,4 % gegenüber dem Höchstwert, und 83 % des zu dem Zeitpunkt maximalen Buchgewinns sind bereits verschwunden. Das Peinlichste ist, dass die Ankerinvestoren von Huanchuang Technology noch fünf Monate bis zum Ablauf der Sperrfrist warten müssen.
Diejenigen, die verkaufen können, haben bereits Verluste erlitten, und diejenigen, die nicht verkaufen können, müssen zusehen, wie der Wert ihres Portfolios schrumpft – das ist die aktuelle Situation der Ankerinvestoren.
Die Rendite von VC-Unternehmen ist dünn wie Papier, die buchmäßige Rendite bei der IPO-Runde beträgt nur 70,4%
Etwas besser als die Ankerinvestoren sind die VC-Unternehmen, die vor der IPO eingestiegen sind – sie haben noch buchmäßige Gewinne in ihren Büchern.
Abgesehen von Jif Medical, dessen Kosten schwer zu berechnen sind, beträgt der Median der buchmäßigen Rendite pro Aktie bei der letzten Finanzierungsrunde der übrigen 12 Unternehmen 70,4 %.
Das klingt nicht schlecht. Aber diese Rechnung hält keiner Prüfung stand: Bei dieser Rendite würde der gesamte Gewinn auf Null fallen, wenn der Aktienkurs um weitere 41 % sinkt.
Im aktuellen Robotik-Segment ist ein Rückgang von 40 % noch nicht einmal ein extremer Marktverlauf. Bei Yifei Technology fiel der Aktienkurs nur 43 Tage nach der Börsennotierung um 62,3 %; bei Kaileshi Technology war es noch drastischer, der Kurs fiel innerhalb von nur 19 Tagen um 50,1 %.
Mit anderen Worten: Im aktuellen Marktumfeld kann ein Robotikunternehmen innerhalb von ein bis zwei Monaten alle buchmäßigen Gewinne, die VC-Unternehmen über Jahre aufgebaut haben, vollständig zunichte machen.
Darüber hinaus müssen diese Institutionen ihre Aktien weiterhin gesperrt halten.
Im Vergleich zur üblicherweise sechsmonatigen Sperrfrist für Ankerinvestoren müssen die Anteile der institutionellen Aktionäre vor der Börsennotierung in der Regel ein Jahr lang gesperrt werden. Nach dem Ablauf eines Teils der Sperrfrist sind noch Formalitäten wie die Umwandlung von H-Aktien zu erledigen.
Selbst bei Jif Medical, dem am frühesten notierten Unternehmen in dieser Gruppe, werden die institutionellen Anteile frühestens am 9. Januar 2027 von der allgemeinen Sperrfrist entlassen – das sind fast drei Monate ab dem 20. Oktober.
Das bedeutet, dass die VC-Unternehmen, die an der letzten Finanzierungsrunde vor der IPO beteiligt waren, mit hoher Wahrscheinlichkeit Verluste erleiden werden, wenn sie endlich ihre Aktien verkaufen können.
Das ist noch nicht das größte Problem. Schlimmer als der fallende Aktienkurs ist ein noch dringenderes Problem: Selbst wenn die Sperrfrist abläuft, gibt es auf dem Markt möglicherweise nicht genug Kapital, um die Aktien aufzunehmen.
Nach Daten zu institutionellen Beteiligungen beträgt der untere Grenzwert des Marktwerts der Anteile von Investmentinstitutionen an den 13 Robotikunternehmen bereits 20,955 Milliarden Hongkong-Dollar.
Was bedeutet das? Das entspricht dem 4,3-fachen des Zeichnungskapitals der Ankerinvestoren der ersten 10 Unternehmen. Wenn diese Institutionen in Zukunft gleichzeitig ihre Positionen abstoßen wollen, bedeutet das ein potenzielles Verkaufsvolumen von über 20 Milliarden Hongkong-Dollar, das allmählich vom Sekundärmarkt aufgenommen werden muss.
Aber die Liquidität des Robotik-Segments an der Hongkonger Börse reicht bei weitem nicht aus, um dieses potenzielle Verkaufsvolumen aufzunehmen.
Von den 13 Unternehmen weisen 8 in den letzten 20 Handelstagen einen durchschnittlichen täglichen Handelsumsatz von weniger als 20 Millionen Hongkong-Dollar auf.
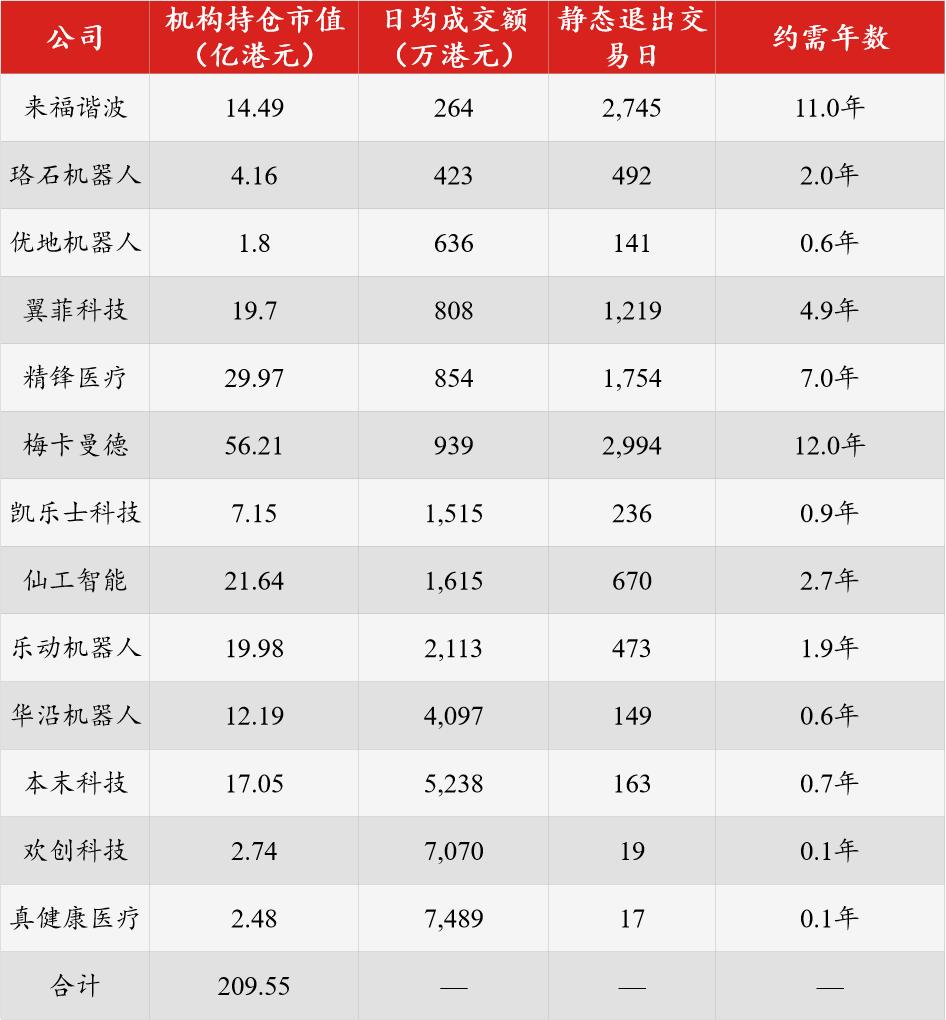
Unter der Annahme, dass Institutionen täglich 20 % des Marktumsatzes verkaufen, beträgt der Median der erforderlichen Zeit, bis alle diese institutionellen Beteiligungen vollständig verkauft sind, nach statischer Berechnung auf Basis des aktuellen Aktienkurses und des aktuellen Handelsvolumens ganze 473 Handelstage.
Ganze zwei Jahre!
Beachten Sie, dass dies nur eine idealisierte Berechnung ist: Es wird angenommen, dass der Aktienkurs und das Handelsvolumen unverändert bleiben und die Institutionen jeden Tag stabil 20 % des Marktumsatzes an Aktien verkaufen können.
In der Realität würde ein groß angelegter anhaltender Verkaufsdruck den Aktienkurs wahrscheinlich noch weiter senken.
Mech-Mind ist ein repräsentatives Beispiel. Derzeit beträgt der bestätigte Marktwert der institutionellen Beteiligungen an Mech-Mind rund 5,621 Milliarden Hongkong-Dollar.
Aber der durchschnittliche tägliche Handelsumsatz in den letzten 20 Handelstagen beträgt nur 9,39 Millionen Hongkong-Dollar.
Das heißt, die institutionellen Aktionäre dieses einen Unternehmens halten Aktien im Wert von 5,6 Milliarden Hongkong-Dollar, während der gesamte Markt an einem Tag weniger als 10 Millionen Hongkong-Dollar umsetzt.
Nach der Annahme, dass 20 % des täglichen Umsatzes von Institutionen stammen, können diese Institutionen insgesamt nur rund 1,88 Millionen Hongkong-Dollar pro Tag verkaufen. Nach diesem Tempo – wie lange brauchen sie, um die gesamten 5,621 Milliarden Hongkong-Dollar an Beteiligungen zu verkaufen? 2994 Handelstage.
Bei 250 Handelstagen pro Jahr sind das fast ganze 12 Jahre.
Was bedeutet 12 Jahre? Die Laufzeit eines inländischen RMB-Fonds beträgt normalerweise „7+2“, maximal also rund zehn Jahre. Das heißt, bis alle diese Aktien verkauft sind, ist der Fonds möglicherweise bereits liquidiert.
Noch grausamer: Bevor der Druck des Exits alter Aktien abgebaut ist, strömen ständig neue Aktien auf den Markt.
Derzeit haben 16 Unternehmen mit Robotik-Bezug ihre Börsenanträge bei der Hongkonger Börse eingereicht, davon 9 beziehen sich auf Robotik-Körper oder mobile Roboter.
Prominente Unternehmen wie Zhiyuan, Galaxy General und Zhuji Dynamics haben ebenfalls Nachrichten über bevorstehende Börsennotierungen veröffentlicht.
Das bedeutet, dass das Robotik-Segment an der Hongkonger Börse in Zukunft wahrscheinlich eine noch dichtere Welle von IPOs erleben wird.
Auf der einen Seite warten institutionelle Beteiligungen im Wert von mehreren zehn Milliarden Hongkong-Dollar bei bereits notierten Robotikunternehmen auf den Exit, auf der anderen Seite streben weitere hoch bewertete Robotikunternehmen an die Börse, um weiter Kapital vom Sekundärmarkt aufzunehmen.
Letztendlich konkurrieren sie alle um das Kapital desselben Marktes.
Wenn der Primärmarkt die Bewertung von Robotikunternehmen auf ein Niveau treibt, das der Sekundärmarkt nicht tragen kann, muss jemand die Differenz übernehmen. Derzeit haben die Ankerinvestoren bereits den ersten Preis gezahlt, und die VC-Unternehmen, die noch über große buchmäßige Gewinne verfügen, stehen vor der gleichen Prüfung.
Wie viel echtes Geld dieses Kapitalfestmahl der Robotik am Ende hinterlassen wird, lässt sich erst berechnen, wenn alle Investoren endgültig ausgestiegen sind.