Der Mythos der Chipfinanzierungen großer Tech-Konzerne: In diesem Jahr haben ausgegliederte Chiphersteller von Unternehmen wie Li Auto und SenseTime insgesamt 11,2 Milliarden Yuan an Finanzmitteln eingesammelt.
Am 16. Oktober 2026 gab Li Auto parallel über eine Mitteilung an die Hong Kong Stock Exchange und ein 6-K-Dokument bei der U.S. Securities and Exchange Commission bekannt, dass seine Chip-Tochtergesellschaft Maherxin Technology die erste Finanzierungsrunde mit einem Zeichnungsvolumen von 16,25 Milliarden Yuan abgeschlossen hat. Davon hat Li Auto selbst 10 Milliarden Yuan investiert, externe Institutionen haben insgesamt 6,25 Milliarden Yuan beigesteuert. Die Bewertung nach der Finanzierung beträgt 166,3 Milliarden Yuan, und Li Auto hält weiterhin 74,01 % der Anteile.
Dadurch zählt Maherxin Technology zu den Chip-Einhörnern mit einer Bewertung von über 10 Milliarden Yuan, obwohl das Unternehmen erst vor etwas mehr als zwei Monaten gegründet wurde.
Bemerkenswert ist, dass nicht nur Li Auto, sondern in den letzten Jahren auch die Chip-Abteilungen großer Konzerne wie Baidu, Alibaba, SenseTime, NIO und BYD scharenweise aus den Mutterkonzernen herausgelöst wurden, um Unternehmen zu werden, die unabhängig finanzieren, bewertet werden und sogar unabhängig an die Börse gehen.
Im Jahr 2026 erreichte ihr gesamtes Finanzierungsvolumen erneut ein neues Niveau – über 100 Milliarden Yuan.
9 große Konzerne spalten Chip-Geschäfte ab, 4 davon haben 2026 eine Finanzierung von über 1 Milliarde Yuan erhalten
Um als abgespaltenes Chip-Unternehmen eines großen Konzerns zu gelten, müssen zwei Bedingungen gleichzeitig erfüllt sein: Die Muttergruppe behält die Kontrolle über das Subjekt; und das Subjekt hat externes Kapital aufgenommen oder betreibt unabhängig den Börsengang.
Nach Statistiken von IT Juzi belief sich das gesamte Finanzierungsvolumen der 2026 von großen Konzernen abgespaltenen Chip-Unternehmen auf dem Primärmarkt auf etwa 112,31 Milliarden Yuan, wobei vier Unternehmen – Xiwang, Shenji Technology, Maherxin und Xinqing Technology – jeweils einen Beitrag von mehreren Milliarden Yuan leisteten.
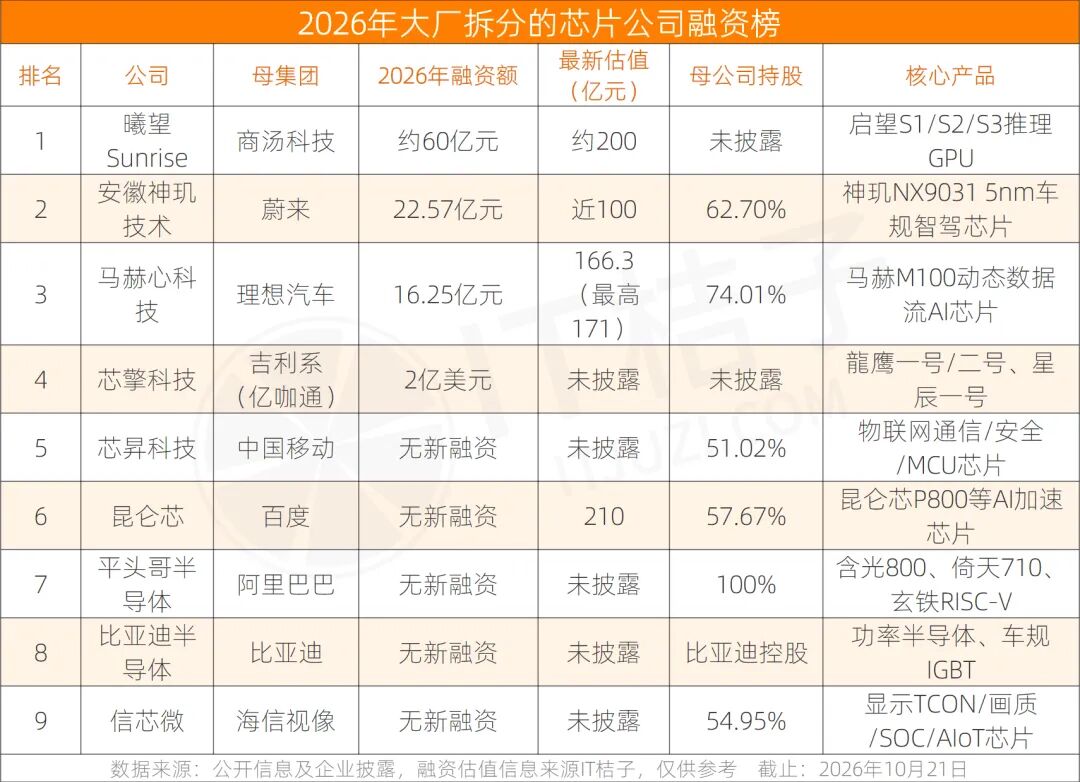
Unter den großen Konzernen, die ihr Chip-Geschäft bereits abgespalten haben, machen die Konzerne der Internetbranche (Kunlunxin, Pingtouge, Xiwang) nur ein Drittel aus, die Automobilhersteller (Shenji, Maherxin, Xinqing, BYD Semiconductor) fast die Hälfte, daneben gibt es noch Netzbetreiber (Xinsheng) und Haushaltsgerätekonzerne (Xinxinwei).
Dies zeigt, dass die Abspaltung von Chip-Geschäften keine Entscheidung einer einzelnen Branche ist, sondern eine gemeinsame Maßnahme von Fertigungsunternehmen mit Ambitionen im Chip-Bereich.
Betrachtet man den Abspaltungspfad und den aktuellen Stand der Kapitalisierung,
gibt es 3 Unternehmen, die den Börsengang durchführen wollen: Kunlunxin war das erste, das im Januar 2026 vertraulich einen Antrag auf Notierung am Hauptboard der Hong Kong Stock Exchange gestellt hat und im Mai die Beratung für den Börsengang am Sci-Tech Innovation Board gestartet hat; Pingtouge wurde Berichten zufolge auf einen unabhängigen Börsengang vorbereitet, Alibaba hat dazu keine Stellung genommen; Xiwang hat im Mai 2026 die Umwandlung in eine Aktiengesellschaft abgeschlossen und den IPO-Prozess gestartet, es ist das schnellste Unternehmen, das von der Abspaltung bis zum Start des IPO nur eineinhalb Jahre gebraucht hat.
Vier Unternehmen – Shenji, Maherxin, Xinqing und Xinsheng – finanzieren sich weiterhin kontinuierlich auf dem Primärmarkt.
Davon hat Xiwang unter SenseTime im Jahr 2026 drei Finanzierungsrunden mit einem Gesamtvolumen von etwa 60 Milliarden Yuan abgeschlossen, es ist das größte Chip-Unternehmen unter den großen Konzernen und hat bereits den IPO-Prozess gestartet. Xinqing Technology hat die dichteste Finanzierungsdichte unter den vier Unternehmen, seit seiner Gründung im Jahr 2018 hat es 8 Runden abgeschlossen, allein im ersten Halbjahr 2026 hat es die Runden C und C+ mit einem Gesamtvolumen von über 200 Millionen US-Dollar abgeschlossen.
Zwei weitere Unternehmen sind bei der Abspaltung auf Hindernisse gestoßen.
Xinxinwei wurde im Januar 2023 von Hisense Visual Technology zur Abspaltung und Notierung am Sci-Tech Innovation Board initiiert, im Juni 2024 wurde das Prüfverfahren eingestellt, da der Sponsor die Sponsorschaft zurückgezogen hat. Hisense Visual Technology antwortete auf der Interaktionsplattform für Investoren, dass dies eine "phasenweise Entscheidung basierend auf dem aktuellen Marktumfeld" sei; BYD Semiconductor hat nach Abschluss der Finanzierungsrunden A (19 Milliarden Yuan) und A+ (8 Milliarden Yuan) mit insgesamt 27 Milliarden Yuan zwischen 2020 und 2021 den geplanten abgespaltenen Börsengang bis heute ausgesetzt.
Bemerkenswert ist, dass keines der 9 untersuchten Unternehmen die Kontrollmehrheit aufgegeben hat. Mit Ausnahme von Pingtouge (im Januar 2026 wurde berichtet, dass Alibaba plant, Pingtouge in eine mitarbeitergeführte Einheit umzustrukturieren, die anschließend unabhängig an die Börse geht) liegen die Anteile der Mutterkonzerne im Bereich von 51,02 % bis 75 %.
Dieser Bereich entspricht zwei Einschränkungen: Unter 51 % verliert man die Berechtigung zur Konsolidierung in den Konzernabschluss, über 75 % wird die preisbildende Bedeutung des externen Kapitals verwässert.
Der Abstand zwischen der Abspaltung und dem Abschluss der ersten Finanzierungsrunde wird kürzer
Wenn man die Zeitachsen aller Unternehmen nebeneinanderlegt, erkennt man eine deutliche Beschleunigung:
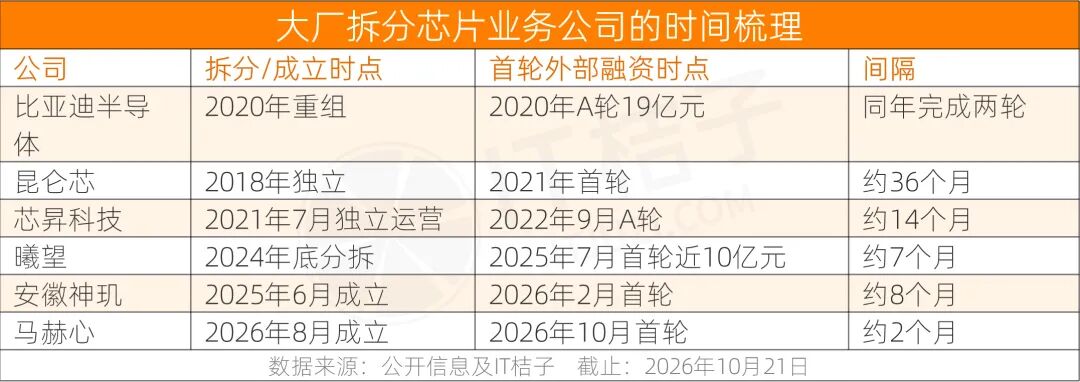
Kunlunxin hat etwa drei Jahre gebraucht, um von der Unabhängigkeit bis zur Aufnahme des ersten externen Kapitals zu gelangen, Maherxin hat von der Gründung bis zur ersten Finanzierungsrunde nur zwei Monate gebraucht. Warum wird der Rhythmus von der Abspaltung bis zur Finanzierung immer schneller, der Abstand immer kürzer?
Die Variablen sind die Hitze des Kapitalmarkts, und der wichtigste Meilenstein ist, ob der Chip die Serienproduktionsvalidierung abgeschlossen hat.
Beobachtungen zufolge haben fast alle abgespaltenen Einheiten, die externes Kapital aufnehmen können, zuvor die Serienproduktionsvalidierung abgeschlossen.
Beispielsweise wurde der Shenji NX9031 im Jahr 2025 in der Serienproduktion für Fahrzeuge eingesetzt, im Juli 2026 gab Li Bin bekannt, dass die kumulierte Auslieferung 300.000 Stück übersteigt; der Maher M100 begann im Mai 2026 mit der Serienauslieferung, Ende August überschritt die Auslieferungsmenge 50.000 Stück, die in Modellen wie L9, L8, L6, MEGA und i9 verbaut sind; der von Xinqing selbst entwickelte Longying No.1 rangiert nach der Anzahl der verbauten SoC-Chips für intelligente Cockpit-Domänensteuerungen im Jahr 2025 unter den chinesischen Automobil-SoC-Anbietern auf Platz 1.
Warum spalten große Konzerne ihr Chip-Geschäft ab
„Warum müssen große Konzerne das Chip-Geschäft zu einem unabhängigen Unternehmen machen“. Aus diesen Beispielen lassen sich fünf Gründe ableiten.
1. Fixkosten brauchen einen größeren Nenner
Die Tape-out-Kosten von Chips, IP-Lizenzen, Teamaufwand und die Anpassung an die Produktionslinien sind Fixausgaben, die mit jeder Generation zunehmen. Wenn das Geschäft im Mutterkonzern verbleibt, gibt es nur einen Verteilungspartner – die eigenen Fahrzeuge oder die eigenen Geschäftsaktivitäten. Erst durch die Abspaltung kann man externe Nachfrage suchen: Shenji hat zusammen mit Aixin Yuanzhi und Omnivision das Unternehmen Chongqing Chuangyuan Zhihang mit einem Stammkapital von 100 Millionen Yuan gegründet, um Chip-Technologie in Form von kooperativer Forschung und Entwicklung extern zu lizenzieren; Maherxin hat in der Finanzierungsmitteilung ausdrücklich angegeben, dass es Chip- und Domänensteuerungsgeschäfte für Kunden außerhalb des Automobilbereichs durchführen wird.
Su Qing, Vizepräsident von Horizon Robotics, hat eine direkte Einschätzung: Chips sind ein unendliches Spiel, bei dem man jedes Jahr Gebühren für Tape-out, IP und Produktionslinien zahlen muss. Ohne einen ausreichend breiten nachgelagerten Markt ist die vollständige Eigenentwicklung eine fragile Geschichte.
2. Den Branchentrend sichern: Der Dividende der Inferenz
Die Abspaltung des KI-Chip-Geschäfts in diesem wichtigen Zeitfenster der letzten zwei Jahre profitiert auch von dem Boom der großen KI-Modelle und dem Anstieg des Bedarfs an Rechenleistung. Der Branchenkonsens besagt, dass mehr als 90 % des gesamten Bedarfs an Rechenleistung letztendlich aus der Inferenz stammen werden. Im Jahr 2026 macht die Inferenz-Rechenleistung bereits zwei Drittel der gesamten KI-Rechenkapazität aus, und der Marktraum überschreitet 3000 Milliarden Yuan.
Xiwang setzt voll auf Inferenz, Shenji expandiert von dem intelligenten Fahren in den Bereich der verkörperten Intelligenz, Maherxin zielt auf KI auf Endgeräten ab – alle positionieren sich in diesem Trend.
3. Einen neuen Bewertungsraum außerhalb der Bewertung des Hauptgeschäfts eröffnen
Im ersten Halbjahr 2026 lieferte Li Auto 193472 Fahrzeuge aus, erzielte einen Umsatz von 486 Milliarden Yuan (ein Rückgang von 13,4 % im Vergleich zum Vorjahr) und einen Nettoverlust von 39,8 Milliarden Yuan; zum Börsenschluss am 21. September nach US-Ostzeit fiel der Aktienkurs von Li Auto in den letzten sechs Monaten um etwa 33 %, der von NIO um etwa 37 % und der von XPeng um etwa 44 %. Die Bewertungslogik des Automobilgeschäfts wird durch Preiskriege und das Verbrauchervertrauen gedrückt.
Die Unterbringung des Chip-Geschäfts in einer unabhängigen Einheit zur separaten Bewertung eröffnet ein eigenes Bewertungsreservat außerhalb des Hauptgeschäfts. Heute erreicht durch Kapitalmaßnahmen die Pre-Finanzierungsbewertung von Maherxin 150 Milliarden Yuan, die Post-Finanzierungsbewertung von Shenji fast 100 Milliarden Yuan und die von Xiwang etwa 200 Milliarden Yuan.
4. Die Aktien der unabhängigen Einheit sind ein Behälter zur Bindung von Kernmitarbeitern
Die Entwicklungszyklen von Chips, Bewertungssysteme und Vergütungsstrukturen unterscheiden sich stark von denen der Internetbranche und des Automobilhauptgeschäfts.
Jin Yihua, Leiter der Softwareentwicklung im Chip-Team von Li Auto, und Dai Jie, Leiter der ersten Abteilung für Frontend-Design, sind nacheinander aus dem Unternehmen ausgeschieden, mehr Kernmitarbeiter strömen in die Gründungswelle von Unternehmen für verkörperte Intelligenz.
Berichten zufolge hat die Personalabteilung von Li Auto mit den Mitarbeitern der Chip-Abteilung über die Anpassung der Arbeitsbeziehungen gesprochen, da nach der unabhängigen Finanzierung ein separates Aktienoptionsprogramm einen Platz findet. Es ist bekannt, dass die Finanzierungsstruktur der ersten Runde von Shenji zu 62,7 % NIO, zu 27,3 % externe Investoren und zu 10 % Mitarbeiterbeteiligung umfasst; Maherxin hat zwei Aktienoptionspläne für Mitarbeiter und Führungskräfte eingerichtet, mit einem maximalen Gesamtgewährungsvolumen von 20 %.
5. Aus der Kostenposition eine Einnahmeposition machen
Wenn das Chip-Geschäft im Mutterkonzern verbleibt, ist es eine Entwicklungsausgabe; nach der Abspaltung wird es zu einer Einheit, die Einnahmen durch externe Lieferungen erzielen kann.
Die Kunden von Xinqing umfassen FAW Hongqi, Geely Lynk & Co und Galaxy, Volkswagen Deutschland und Changan Automobile; die IP des Xiwang S1 wurde an Unternehmen wie Sony und Xiaomi lizenziert; Xinsheng Technology hat in der C-Runde den China Southern Power Grid aufgenommen und erhält direkt Aufträge für Szenen im Strombereich. Die Bedeutung von Einnahmepositionen und Kostenpositionen in den Finanzberichten ist völlig unterschiedlich.
Nicht alle großen Konzerne spalten Chip-Geschäfte ab – manche tun es nicht
Die Abspaltung ist zwar eine gute Wahl, aber nicht für alle großen Konzerne geeignet.
Hersteller wie Huawei, Xiaomi und XPeng haben ein beträchtliches Chip-Geschäftsvolumen, haben es aber nicht abgespalten, sondern im Mutterkonzern behalten. Manche tun dies, weil sie keine Kapitalgeschichte erzählen müssen, andere haben ihre Geschäftsanforderungen bereits durch interne Zusammenarbeit erfüllt, wieder andere tun dies aus Gründen der strategischen Unabhängigkeit und Kontrolle.
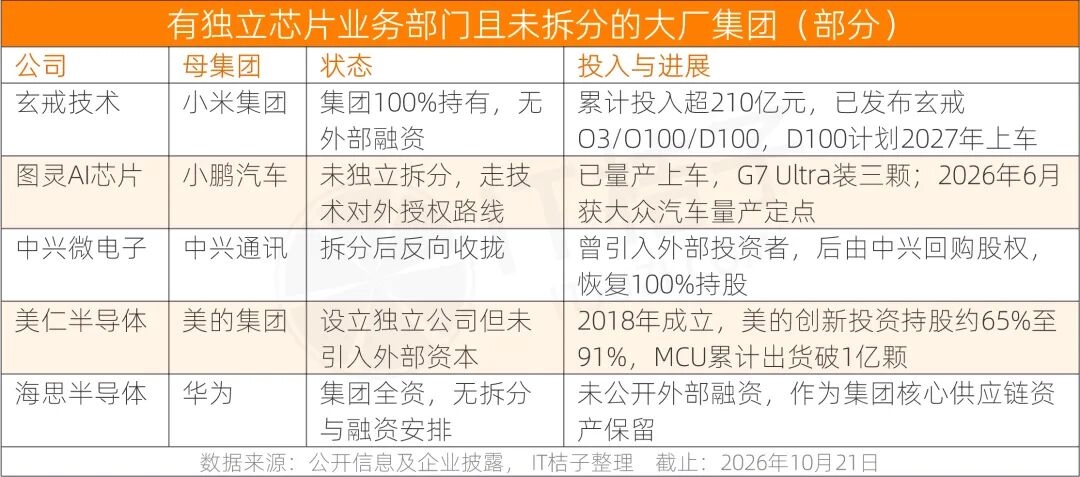
ZTE Microelectronics ist das Besondere: Es hat den Weg der Abspaltung gegangen und dann die Anteile wieder vollständig in den eigenen Besitz zurückgeführt.
Dies zeigt, dass nicht alle Chip-Geschäfte unter großen Konzernen für die Unabhängigkeit geeignet sind. Die Entscheidung, abzuspalten oder nicht, ist jeweils eine eigene Wahl.
Nach der Betrachtung der von großen Konzernen abgespaltenen Chip-Unternehmen bleibt eine Frage offen – ob ihre tatsächliche Auslieferungsmenge und das Volumen externer Kunden eine so hohe Bewertung stützen können, das bleibt dem Kapitalmarkt und dem Markt zur Überprüfung überlassen.
Hinweis:
Die oben genannten Kriterien für die Abspaltung durch große Konzerne schließen zwei Arten von Unternehmen aus: Erstens Unternehmen, die von großen Konzernen finanziert oder beteiligt wurden, aber keine interne Abspaltung sind, typischerweise Qianhe Yibang, das gemeinsam von NetEase gegründet wurde. Obwohl NetEase Youdao der zweitgrößte Aktionär ist, hat der Gründer Zhang Xiangjian selbst nie bei NetEase gearbeitet; daher wurde das Unternehmen, obwohl es im August 2026 eine B-Finanzierungsrunde von über 20 Milliarden Yuan abgeschlossen hat, nicht