Der breite Markt fällt unaufhörlich, während die Bankaktien unbemerkt neue Höchststände erreichen.
Der jüngste A-Aktien-Markt ist wieder zum Ziel von Beschwerden vieler Menschen geworden, private Anleger sind frustriert, und die Hoffnung, ihre Verluste wieder wettzumachen, ist in weiter Ferne! Es scheint, dass kein Sektor als sicherer Hafen dienen kann.
Während der Gesamtmarkt kontinuierlich nach unten geht, steigen die Bankaktien auf dem Kapitalmarkt stetig und entwickeln sich gegen den Trend unabhängig nach oben.
Schauen wir uns die Marktlage vom 22. Oktober an:
Industrie- und Handelsbank China: +1,66%, Schlusskurs 8,59 Yuan, der Aktienkurs erreicht einen neuen historischen Höchstwert, die Gesamtmarktkapitalisierung beträgt etwa 2,86 Billionen Yuan.
Konstruktionsbank China: +1,48%, Schlusskurs 11,66 Yuan, ebenfalls ein neuer historischer Höchstwert, die Gesamtmarktkapitalisierung beträgt etwa 3,05 Billionen Yuan.
Landwirtschaftsbank China: +1,51%, Schlusskurs 7,40 Yuan, die Gesamtmarktkapitalisierung der A-Aktien beträgt etwa 2,59 Billionen Yuan.
Während der Gesamtmarkt kontinuierlich fällt, können viele private Anleger nicht anders als fragen: Ist die jüngste Geschäftstätigkeit der Banken selbst besonders profitabel geworden, oder strömt das Kapital auf dem Markt wirklich massenhaft in Bankaktien, um sich vor Risiken zu schützen?
Nettospannen: Der Kerngrund für die aktuelle Rallye der Bankaktien
Wir wissen, dass die Kursbewegung einer Aktie neben dem laufenden Ergebnis vor allem von den Markterwartungen an die zukünftige Bewertung angetrieben wird. Für Banken stammt die wichtigste Gewinnquelle aus der Zinsdifferenz zwischen Einlagen und Krediten. In den vergangenen Jahren hat sich die Nettospanne der Banken kontinuierlich verengt, was den Markt stets besorgt hat. Viele Institutionen haben die Leistung der Bankbranche durchweg pessimistisch bewertet, was auch der Hauptgrund dafür war, dass die Bewertung von Bankaktien über einen langen Zeitraum niedrig blieb und die Aktienkurse schwach performten.
Aber mit dem Eintritt in das Jahr 2026 gibt es einige neue Veränderungen im Marktumfeld. Analysen von Institutionen weisen darauf hin, dass die hochverzinslichen Festgelder aus dem letzten Zyklus nacheinander fällig werden und große Kapitalbeträge in jüngster Zeit konzentriert zur Auszahlung kommen. Gleichzeitig sinken die Zinssätze der neu ausgegebenen Einlagenprodukte kontinuierlich, sodass die Zinskosten, die die Banken an die Sparer zahlen müssen, entsprechend fallen. Solange die Kosten der Einlagen schneller sinken als die Kreditzinsen, hat die Nettospanne der Banken die Chance, sich zu stabilisieren oder sich sogar marginal zu verbessern.
Daher ist der aktuelle Anstieg der Bankaktien nicht darauf zurückzuführen, dass die laufenden Gewinne der Banken plötzlich sprunghaft gestiegen sind, sondern darauf, dass der Markt eine einheitliche Erwartung gebildet hat: Die schwierigste Phase der Nettospannen der Banken ist höchstwahrscheinlich vorbei, und der Druck des Gewinnrückgangs dürfte nachlassen.
Natürlich gibt es noch einen wichtigen Treiber: Die Attraktivität der Dividendenausschüttungen der Banken hat weiter zugenommen. Die Rendite 10-jähriger Staatsanleihen beträgt nur 1,67%. Viele langfristige Kapitalgeber wie Versicherungsfonds und Pensionsfonds, die stabile Renditen anstreben, stellen nach dem Vergleich der Erträge fest, dass der Konfigurationswert der staatlichen Bankaktien mit anhaltend hohen Dividenden plötzlich deutlich hervortritt.
Wir haben die Dividendendaten von 8 Banken durch KI statistisch auswerten lassen, die Dividendenrendite liegt zwischen 3,4 % und 5,5 %, was weit über der Rendite von Staatsanleihen liegt.
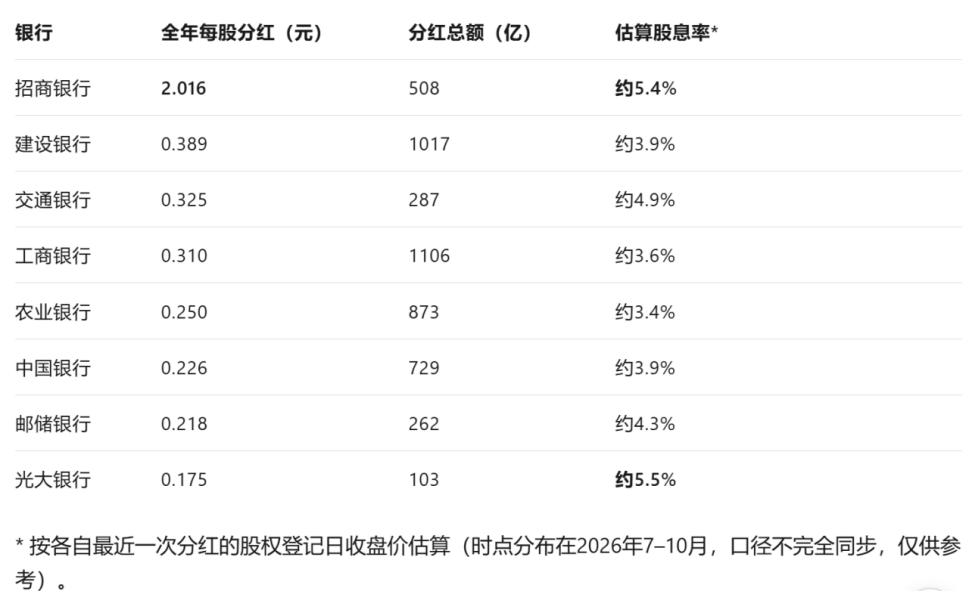
Bei den sechs großen staatlichen Banken liegt sie derzeit bei etwa 3,4 % bis 4,9 %, deutlich über dem Durchschnittswert des gesamten A-Aktienmarktes. Zusammen mit den Sektoren Kohle, Öl und Petrochemie gehören sie zu den Sektoren mit hohen Dividenden, was auch der Kerngrund für die Rallye der „Chinesischen Spezifischen Bewertung“ in den letzten Jahren ist.
Ein Börsenkommentator hat ein sehr interessantes kontrastierendes Phänomen erwähnt: Private Anleger verbringen täglich viel Zeit damit, beliebte Technologiethemen zu erforschen und kurzfristige Markttrends zu verfolgen, während das langfristige Kapital von Institutionen leise und kontinuierlich im Bankensektor positioniert wird.
Viele Menschen fragen natürlich, wenn sie sehen, dass die großen staatlichen Banken stetig neue Höchststände erreichen: Wenn die Logik so stimmig ist, sind dann jetzt alle Bankaktien geeignet, ohne weitere Prüfung gekauft zu werden?
Differenzierte Banken, vorsichtiger Markt
Es ist zu beachten, dass sich innerhalb der Bankaktien des A-Aktienmarktes bereits eine deutliche Differenzierung gezeigt hat. Nicht alle Banken können von dieser Marktaufwärtswelle profitieren. Seit Beginn dieses Jahres ist die Aktie der am stärksten gestiegenen Bank im Sektor um insgesamt 43 % gestiegen, während die Aktie der schwächsten Bank um 18 % gefallen ist – ein extremer Gegensatz zwischen Erfolg und Misserfolg.
Im zweiten Quartal dieses Jahres ist der Nettogewinn der großen staatlichen Banken im Vergleich zum Vorquartal um 0,8 % gestiegen, mit einer starken Widerstandsfähigkeit im Geschäft. Im Gegensatz dazu steht der Gewinn der kleinen und mittleren Banken unter deutlichem Druck. Nach den von der Finanzaufsichtsbehörde veröffentlichten Daten ist der Gewinn der ländlichen Kreditgenossenschaften im ganzen Land im Jahresvergleich um 12,5 % gesunken, und die Quote notleidender Kredite ist im Vergleich zum Vorquartal um 0,04 Prozentpunkte gestiegen. Viele städtische Geschäftsbanken und ländliche Kreditgenossenschaften in lokalen Gebieten stecken in der Krise von hohem Druck durch notleidende Kredite, gehemmter Kreditvergabe und stagnierendem Umsatz- und Gewinnwachstum, wobei die Lücke in der Grundlagenleistung zu den großen staatlichen Banken immer größer wird.
Einige Anleger glauben noch immer, dass sich der Markt in der Ära des Sektorwechsels wie vor einigen Jahren befindet, in der Sektoren und einzelne Aktien abwechselnd steigen und fallen können. Aber in Wirklichkeit war das eine Phase florierender Branchen und expandierender Vermögensgrößen, in der große und kleine Banken von der steigenden Kreditvergabe profitieren konnten.
Aber in der Ära des Bestandsökonomismus funktioniert diese Logik nicht mehr. Die heutige Differenzierung ergibt sich aus den Unterschieden der grundlegenden Bedingungen der einzelnen Institute, es handelt sich um eine langfristig bestehende Lücke. Die großen Banken verfügen über landesweite Vertriebskanäle, Verwaltungsressourcen und große Kunden aus zentralen Staatsunternehmen und können sich in risikoarme, hochwertige Kreditbereiche wie neue produktive Kräfte und Infrastruktur einbringen. Regionale Banken sind durch geografische Beschränkungen gebunden, ihr Kundenpool konzentriert sich auf lokale Immobilienunternehmen, kleine und mittlere Unternehmen, sodass das Angebot an hochwertigen Vermögenswerten knapp ist.
Quelle: Internet
Hochwertige Kreditressourcen sind an sich ein knappes Gut und werden sich in Zukunft weiter auf die führenden Institute konzentrieren. Hochwertige Projekte werden vorrangig mit großen staatlichen Banken verbunden, die über starke Finanzkraft, ein ausgereiftes Risikokontrollsystem und die Fähigkeit zur Bereitstellung umfassender Finanzdienstleistungen verfügen. Selbst wenn kleine und mittlere Banken bereit sind, die Zinssätze zu senken, um Projekte zu erwerben, ist es für sie schwierig, hochwertige gewerbliche Kreditobjekte zu erhalten.
Auf lange Sicht wird sich das Bewertungssystem des Bankensektors ebenfalls neu gestalten: Große staatliche Banken genießen eine Prämie für ihre Sicherheit, während einige regionale Banken mit schwächerer Grundlagenleistung langfristig eine niedrige Bewertung beibehalten und kaum eine Bewertungsverbesserung erwarten können. Diese Differenzierung ist nicht durch kurzfristige Stimmungen verursacht, sondern stellt ein langfristiges Muster dar, das durch die Verteilung von Kreditressourcen, die Kundenstruktur und die Fähigkeit zur Beschaffung von Fremdkapital gemeinsam geformt wird.
Kann man Bankaktien ohne weitere Prüfung kaufen?
Die Antwort ist nein.
Angesichts dieser aktuellen Marktlage denken viele private Anleger möglicherweise, dass wenn sie sehen, dass die Industrie- und Handelsbank, die Konstruktionsbank und die Landwirtschaftsbank nacheinander neue historische Höchststände erreichen, automatisch alle Banken das Potenzial haben, diese Entwicklung nachzuahmen. Aber in Wirklichkeit erhalten die großen staatlichen Banken einen hochwertigeren Kuchen an Kreditressourcen in der Ära des Bestandsökonomismus: Die Kreditressourcen mit niedrigem Risiko und großem Volumen wie neue produktive Kräfte, große Infrastrukturprojekte und begleitende Finanzierungen für zentrale Staatsunternehmen neigen natürlich zu den großen Banken. Zusammen mit dem Vorteil der sinkenden Fremdkapitalkosten durch das Ablaufen hochverzinslicher Einlagen stabilisiert sich die Nettospanne zuerst und erholt sich, der untere Punkt des Gewinns ist bestätigt. Zusammen mit der stabilen und anhaltenden Dividendenausschüttung sind die Aktien der großen Banken in einem Umfeld sinkender Renditen 10-jähriger Staatsanleihen für langfristige Kapitalgeber wie Versicherungen und Pensionsfonds bereits eine sehr kostengünstige Basisposition neben Anleihen.
Im Gegensatz dazu ist die Krise der kleinen und mittleren Banken keine kurzfristige zyklische Störung. Sie sind durch den lokalen Geschäftsbetrieb beschränkt, ihre Kreditvermögenswerte sind stark an die lokale Immobilienbranche, Kleinstunternehmen und Privatkunden gebunden. Derzeit ist die Nachfrage nach Privatkrediten schwach, das Risiko von Kleinstunternehmen steigt und das Angebot an hochwertigen Vermögenswerten ist unzureichend. Gleichzeitig lässt sich der Nachteil auf der Seite der Fremdkapitalaufnahme kaum beheben: Aufgrund mangelnder Markenvertrauenswürdigkeit können sie nur mit höheren Einlagenzinsen um Einlagen werben, sodass die Fremdkapitalkosten starrer sind. Bei einigen ländlichen Kreditgenossenschaften verschärft sich der Druck durch notleidende Kredite weiter, sie stecken in der Krise, keine Kredite mehr vergeben zu wollen, mit stagnierenden Umsätzen und sinkenden Gewinnen. Selbst einzelne hochwertige kleine und mittlere Banken, die eine hohe Nettospanne durch das Geschäft mit Kleinstunternehmen aufrechterhalten, sind nur seltene Ausnahmen und können nicht den gesamten Sektor repräsentieren.
Aus der Anlageperspektive normaler Menschen ist der Bankensektor nicht mehr ein sicherer Hafen, der ohne weitere Prüfung konfiguriert werden kann. Das Kapital wird sich weiter auf die führenden staatlichen Banken konzentrieren, die niedrige Fremdkapitalkosten, eine an die wirtschaftliche Transformation angepasste Vermögensstruktur, solide Risikokontrollen und stabile Dividendenausschüttungen aufweisen. Die meisten regionalen Banken müssen weiterhin unter dem Druck von Gewinn und Vermögensqualität leiden.
Natürlich sind ihre langfristigen Risiken im Vergleich zu einigen Themenaktien, die nur auf Konzepten basieren, möglicherweise noch geringer.
Diese unabhängige Marktentwicklung der großen staatlichen Banken beruht nicht nur auf kurzfristiger Kapitalansammlung oder Unterstützung durch staatliche Institutionen, sondern darauf, dass der Markt den Bankensektor neu bewertet. Die Zeiten, in denen der gesamte Bankensektor gemeinsam stieg und fiel, sind vorbei, die Lücke in der Grundlagenleistung zwischen verschiedenen Banken wird nicht durch eine einzelne Marktaufwärtswelle verschwinden.
Diese deutliche Trennung zwischen Erfolg und Misserfolg innerhalb des Bankensektors ist tatsächlich eine Reflexion der K-förmigen Merkmale der aktuellen wirtschaftlichen Transformation auf dem Kapitalmarkt.
Referenzmaterial
1. Die „zwei Rechnungsbücher“ der Bankaktien, Konsumfinanzwelt
2. Weitere 4 Banken erreichen nacheinander neue Höchststände, die Bankaktien erleben einen 4-jährigen Bullenmarkt, Yicai
3. Die Differenzierung der Banken, Dushang Finanzen
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Chief Business Review“ (ID: CHReview), Autor: Xingying, veröffentlicht mit Genehmigung von 36Kr.