Die große Umwälzung auf dem Smartphone-Markt: Huawei und Apple haben ihre Positionen behauptet, während Xiaomi, Oppo und Vivo erhebliche Verluste erleiden.
Personen, die im September dieses Jahres ihr Mobiltelefon wechseln wollten, werden höchstwahrscheinlich auf zwei Dinge stoßen: Das Flaggschiffmodell, das ihnen gefällt, ist 1000 bis 3000 Yuan teurer als im letzten Jahr, und das erwartete Basis-iPhone-Modell ist nicht erschienen.
Die Mobiltelefone sind teurer geworden, und die Käuferzahl ist zurückgegangen. Im dritten Quartal 2026 zeigen die Daten der drei Institutionen IDC, Counterpoint und Omdia, dass die globale Auslieferungsmenge im Jahresvergleich um 20 % bis 22 % gesunken ist. Der von IDC statistisch erfasste Rückgang von 22 % ist der größte Quartalsrückgang seit Beginn der Aufzeichnungen. Der chinesische Markt ist im Jahresvergleich um 10 % bis 15,4 % gesunken, was der niedrigste Wert im gleichen Zeitraum seit mehr als zehn Jahren ist.
Die Kluft zwischen den Herstellern weitet sich ebenfalls aus. Auf dem chinesischen Markt belegen Huawei und Apple in den drei Listen jeweils den ersten und zweiten Platz. Zusammen nehmen die beiden Unternehmen etwa 40 % des Marktanteils ein, was um 8 bis 10 Prozentpunkte höher ist als im gleichen Zeitraum des Vorjahres. OPPO, vivo, Xiaomi und Honor verlieren gemeinsam Marktanteile: Nach IDC-Angaben ist die Auslieferungsmenge im Jahresvergleich um 17 % bis 25 % gesunken.
Auf dem globalen Markt stimmt die Reihenfolge der ersten fünf Plätze bei den drei Institutionen vollständig überein. Die beiden ersten Plätze, Samsung und Apple, haben einen gemeinsamen Marktanteil von etwa 45 %, was innerhalb eines Jahres um 8 Prozentpunkte gestiegen ist. Nach IDC-Angaben hat sich die Lücke ihres gemeinsamen Marktanteils zu dem der drei inländischen Hersteller Xiaomi, OPPO und vivo von etwa 3 Prozentpunkten vor einem Jahr auf etwa 15 Prozentpunkte vergrößert.
Dahinter steckt die Krise der Speicherchips. Der Speicherpreis ist innerhalb eines Jahres um etwa 350 % stark gestiegen, sodass die Endgerätehersteller gezwungen sind, die Preise anzuheben. Noch bemerkenswerter als die Preiserhöhung ist die Veränderung der Vorgehensweise der Mobiltelefonhersteller: Sie verschieben die Einführung von Basismodellen, legen Vorräte im Voraus an und passen die Produktlinien an. Wann und wie viele Geräte ausgeliefert werden, hängt nicht mehr nur von der Kaufbereitschaft der Verbraucher ab. Dies führt auch dazu, dass derselbe Hersteller in verschiedenen Listen gegensätzliche Ergebnisse erzielt.
01. Inland: Huawei und Apple halten 40 % des Marktes, vier Android-Hersteller verlieren gemeinsam Anteile
Sehen wir uns zuerst den gesamten chinesischen Markt an. Der statistisch erfasste Gesamtrückgang der Auslieferungsmenge bei den drei Institutionen liegt zwischen 10 % und 15,4 %. IDC gibt an, dass die Auslieferungsmenge im dritten Quartal etwa 57,9 Millionen Einheiten betragen hat, was einem Jahresrückgang von 15,4 % entspricht. Im ersten Halbjahr war der chinesische Markt im Jahresvergleich nur um etwa 4 % gesunken, im zweiten Halbjahr beschleunigte sich der Rückgang deutlich.
Die drei Institutionen nennen übereinstimmende Gründe: Die Speicherkosten treiben die Preise der Endgeräte in die Höhe, sodass die Verbraucher den Austausch ihrer Mobiltelefone verschieben. Daten von Counterpoint zeigen, dass der Einzelhandelspreis von Smartphones weltweit seit 2026 um 20 % gestiegen ist. Ein Mobiltelefonhändler erzählte „Dingjiao One“, dass unter den führenden inländischen Android-Herstellern die neuen Flaggschiffmodelle der Marken im September allgemein 1000 bis 3000 Yuan teurer sind als die Vorgängergeneration.
Ein Rückgang der Absatzmenge bei gleichzeitig steigenden Preisen ist das gemeinsame Ergebnis der drei Listen.
Sehen wir uns nun die Auslieferungsmengen der einzelnen Hersteller an. IDC-Daten zeigen, dass Huawei im Jahresvergleich um 17,3 % gewachsen ist und damit die einzige Marke unter den führenden Herstellern mit einem zweistelligen Wachstum ist. Apple ist leicht um 4,3 % gesunken. Die vier Android-Hersteller verzeichnen größere Rückgänge: OPPO um 17,6 %, Xiaomi um 20,4 %, Honor um 24,2 % und vivo um 24,9 %.
Mit der Veränderung der Auslieferungsmenge wird der Marktanteil neu verteilt. Der Anteil von Huawei ist von etwa 15 % vor einem Jahr auf 21,1 % gestiegen, der von Apple von 15,8 % auf 17,8 %. Die Anteile der vier Android-Hersteller liegen zwischen 13 % und 15,5 % und sind alle gesunken. Die drei Institutionen sind sich nicht einig über den Drittplatzierten: IDC zeigt, dass OPPO mit 15,5 % vor vivo mit 15,3 % liegt. Bei Counterpoint unterscheiden sich die beiden nur um 0,1 Prozentpunkte, bei Omdia belegen die beiden gemeinsam den dritten Platz.
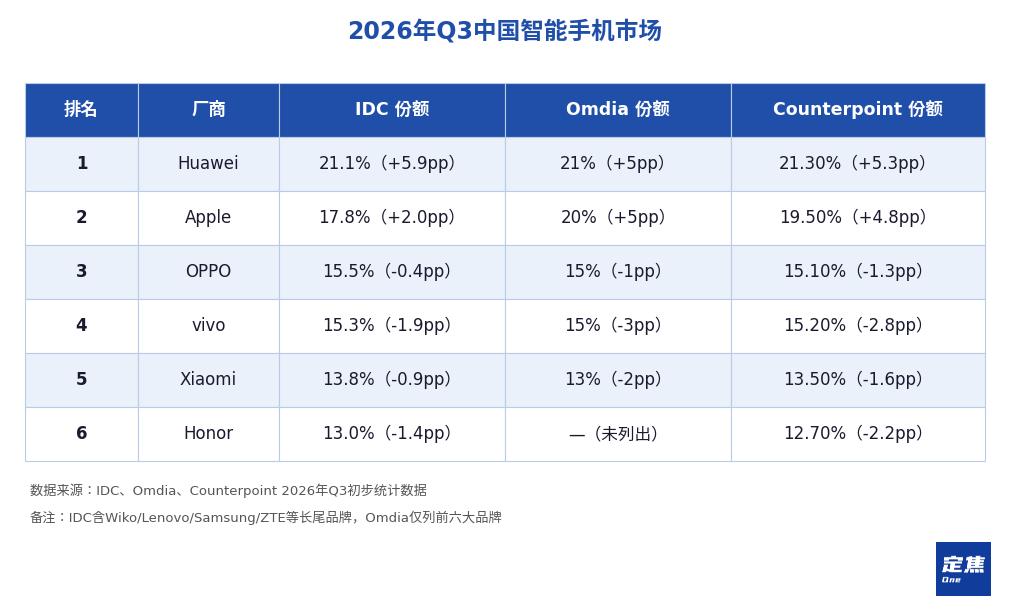
Im Einzelnen ist Huawei der Hersteller mit den geringsten Abweichungen in den drei Listen: Sein Marktanteil liegt jeweils bei etwa 21 %, und das Wachstum der Auslieferungsmenge liegt zwischen 17 % und 19 %.
Warum kann Huawei weiter wachsen? Der oben genannte Händler ist der Meinung, dass dies an seiner „Stabilität“ liegt: Die Preiserhöhung der Hauptmodelle beträgt mehrere hundert bis zu tausend Yuan, was etwa der Hälfte der Konkurrenz entspricht, sodass er die Gruppe der Nutzer auffängt, die von den Preiserhöhungen der anderen Hersteller abgeschreckt werden. Die Produktlinie ist zudem sehr umfassend: Wer ein High-End-Modell will, kauft das Mate 80, wer ein Mittelklasse-Modell sucht, wählt das nova 16, und für ein Budget von mehr als tausend Yuan gibt es das Changxiang 90 Pro Max. Diese drei Modelle sind auch die von Counterpoint genannten Hauptmodelle.
Außerdem passte Huawei die Preise erst ab dem 1. September offiziell an. Die Vorräte vor der Preiserhöhung und die Kaufnachfrage konzentrierten sich auf Juli und August.
Apple belegt in allen drei Listen den zweiten Platz mit einem Marktanteil zwischen 18 % und 20 %. Apple konfrontiert die steigenden Speicherkosten nicht direkt, sondern passt den Zeitplan der Auslieferung an. Auf der Herbstkonferenz von Apple am 10. September stellte es nur das iPhone 18 Pro (ab 9999 Yuan, um 1000 Yuan teurer als die Einstiegs-Speicherkapazität der Vorgängergeneration), das Pro Max und das erste Falt-Smartphone iPhone Duo (ab 15999 Yuan, die Top-Konfiguration kostet 26499 Yuan) vor. Das beliebte digitale Standardmodell wurde auf das nächste Jahr verschoben. Nach dem Fehlen des Basismodells wechseln einige Nutzer zur Pro-Serie.
Ob die Auslieferungsmenge von Apple im dritten Quartal in China gestiegen oder gesunken ist, geben die drei Institutionen unterschiedlich an. Omdia zeigt einen Jahreszuwachs von 15 %, nach den Anteilsdaten von Counterpoint ergibt sich ein Wachstum von etwa 19 %, während IDC einen Rückgang von 4,3 % angibt.
Zuerst ist zu erklären, dass die Statistik der Auslieferungsmenge erfasst, wie viele Geräte die Hersteller an Händler, Netzbetreiber und Einzelhändler liefern. Die einzelnen Institutionen schätzen dies durch Untersuchungen in Lieferkette und Vertriebskanälen. Unterschiedliche Schätzmethoden führen zu unterschiedlichen Ergebnissen.
Die Abweichungen in diesem Quartal konzentrieren sich ausschließlich auf Apple. Die Schätzungen von IDC und Omdia für den gesamten chinesischen Markt unterscheiden sich um etwa 1,4 Millionen Einheiten, davon entfallen etwa 1,3 Millionen Einheiten auf Apple: Nach dem Anteil von IDC ergibt sich eine Auslieferungsmenge von Apple im dritten Quartal von etwa 10,3 Millionen Einheiten, während Omdia sie auf 11,6 Millionen Einheiten schätzt. Für Huawei und die Android-Hersteller stimmen die Schätzungen der beiden Institutionen im Wesentlichen überein.
Der Grund, warum Apple schwer zu schätzen ist, liegt darin, dass die Struktur der im dritten Quartal dieses Jahres ausgelieferten Geräte anders ist als in den Vorjahren. Da das Standardmodell fehlt, ist ein erheblicher Teil der im dritten Quartal ausgelieferten Geräte Vorräte der Kanäle für das alte iPhone 17. Omdia ist der Meinung, dass die Änderung des Veröffentlichungszyklus, bei der Produkte wie das digitale Standardmodell von Apple auf das nächste Jahr verschoben werden, die jährliche Auslieferungskurve von Apple verändert hat. Nach Ansicht von IDC ist die Beliebtheit der neuen Produkte höher als erwartet, aber da in diesem Jahr weniger Modelle veröffentlicht wurden, ist die Auslieferungsmenge im Jahresvergleich leicht gesunken.
Was die vier Android-Hersteller betrifft, passen sie alle ihre Produktlinien auf unterschiedliche Weise an.
Eine Methode besteht darin, die Preisspanne zu erweitern. vivo, OPPO und Honor haben in ihren Flaggschiff-Serien jeweils ein Pro Max-Modell hinzugefügt, um die Preisspanne nach oben zu verschieben. OPPO und Honor ergänzen zudem die untere und mittlere Preisspanne: OPPO fügt in der Find X10-Serie das Einstiegsmodell Find X10E (ab 4999 Yuan) hinzu, das eine Preisstufe zu dem um 1100 Yuan teureren Standardmodell der Vorgängergeneration bildet. Honor bringt zusätzlich das erschwingliche Magic9 Super-Modell (ab 4499 Yuan) auf den Markt. Nach der Erweiterung der Preisspanne können die Hersteller sowohl den durchschnittlichen Verkaufspreis anheben als auch die Auswirkungen der Preiserhöhung auf den Absatz so weit wie möglich verringern.
vivo bewältigt die Preiserhöhung zudem durch Anpassung der Konfiguration und feinere Preisstufen: Die gesamte X500-Serie ist um 1100 bis 1800 Yuan teurer als die Vorgängergeneration. Bei der Markteinführung des Standardmodells wurde die Option mit 16 GB Arbeitsspeicher entfernt, und das neue Pro Max-Modell ab 6999 Yuan übernimmt die Preisklasse des Ultra-Modells der Vorgängergeneration.
Xiaomi hat sich dafür entschieden, die Absatzmenge zu reduzieren, um den Preis zu sichern: Das Standardmodell des Xiaomi 18 wurde verschoben, im September wurde nur die 18 Pro-Serie veröffentlicht (ab 5999 Yuan, um 1000 Yuan teurer als die Vorgängergeneration). Diese Maßnahme wurde sorgfältig kalkuliert: Im zweiten Quartal stieg der durchschnittliche Verkaufspreis (ASP) von Xiaomis Mobiltelefonen auf 1351 Yuan, ein historischer Höchstwert, aber die Bruttomarge der Mobiltelefone sank von 11,5 % im gleichen Zeitraum des Vorjahres auf 8,5 %. Der durchschnittliche Preis stieg, aber die Kosten stiegen noch schneller. Lu Weibing, Präsident der Xiaomi-Gruppe, äußerte sich auf der Telefonkonferenz zum Quartalsbericht des zweiten Quartals entsprechend: Kurzfristig wird nicht mehr nur die Absatzmenge von Mobiltelefonen verfolgt, sondern es soll ein Gleichgewicht zwischen Umfang und Gewinn hergestellt werden.
Der Gesamtrückgang des chinesischen Marktes ist geringer als der der vier Android-Hersteller, was auf das gegenläufige Wachstum von Huawei und die weitgehend stabile Absatzmenge von Apple zurückzuführen ist. Die teureren Marken fangen die kaufkräftigsten Nutzer im Bestandsmarkt auf und gleichen den gemeinsamen Verlust des Android-Lagers aus.
02. Global: Die Rangfolge hat sich nicht geändert, Xiaomi, OPPO und vivo haben es außerhalb Chinas immer schwerer
Der Rückgang der Auslieferungsmenge von Mobiltelefonen auf dem globalen Markt ist stärker als auf dem chinesischen Markt. Nach IDC-Angaben wurden im dritten Quartal weltweit 255,3 Millionen Einheiten ausgeliefert, was einem Jahresrückgang von 22 % entspricht. Der von Counterpoint angegebene Rückgang von 20 % ist das schlechteste Ergebnis für ein drittes Quartal seit 14 Jahren.
Sehen wir uns zuerst die Auslieferungsmengen an. Die ersten fünf Plätze in den drei Listen sind identisch: Samsung, Apple, Xiaomi, OPPO, vivo. Die Rangfolge ist keine Überraschung, aber die Rückgänge weisen große Unterschiede auf. IDC-Daten zeigen, dass der Rückgang von Samsung und Apple jeweils einstellige Werte beträgt, nämlich 5,8 % bzw. 4,0 %. Die drei inländischen Hersteller verzeichnen Rückgänge von etwa 30 %: Xiaomi um 29,2 %, vivo um 31,5 % und OPPO um 34,5 %.
Sehen wir uns nun die Marktanteile an. IDC-Daten zeigen, dass der Anteil von Samsung von 18,7 % auf 22,6 % gestiegen ist, der von Apple von 18,2 % auf 22,4 %, sodass die beiden zusammen etwa 45 % erreichen. Der Anteil von Xiaomi ist von 13,2 % auf 12,0 % gesunken, der von OPPO von 11,9 % auf 10,0 %, der von vivo von 8,5 % auf 7,5 %, sodass die drei zusammen etwa 30 % erreichen und innerhalb eines Jahres etwa 4 Prozentpunkte abgegeben haben.
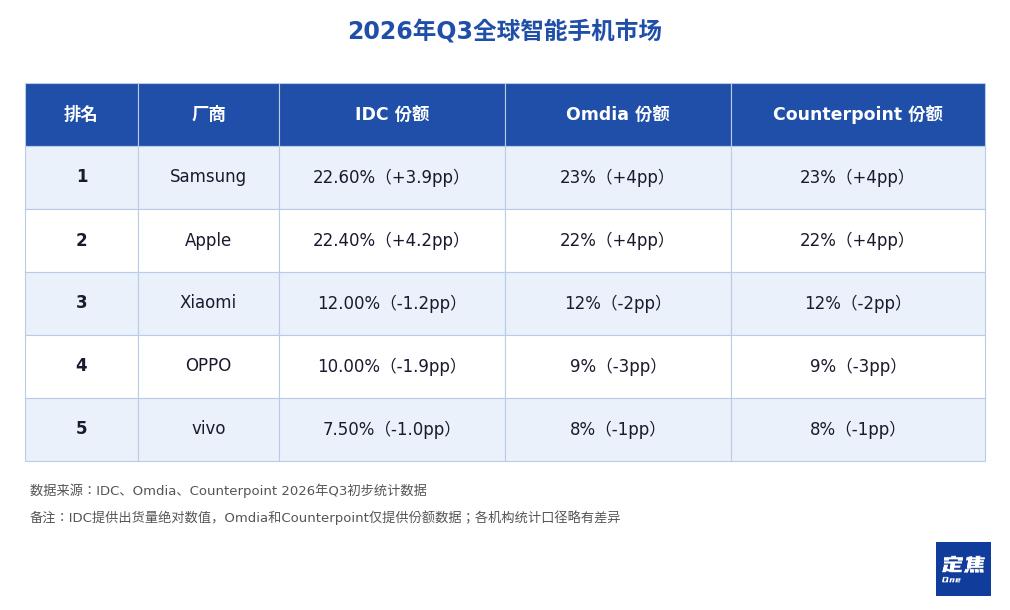
Der Verlust der drei inländischen Hersteller konzentriert sich vor allem auf das Ausland. Am Beispiel von OPPO: Die globale Auslieferungsmenge ist um 34,5 % gesunken, in China nur um 17,6 %. Der zusätzliche Rückgang stammt aus dem Ausland.
Da keine der sechs Listen die nach Regionen aufgeteilten Auslieferungsmengen veröffentlicht, können wir nur die Trends betrachten. Indem wir die chinesische Auslieferungsmenge von der globalen abziehen, können wir grob die Situation auf den Märkten außerhalb Chinas abschätzen: Der gemeinsame Marktanteil von Samsung und Apple im Ausland ist von etwa 42 % auf etwa 53 % gestiegen, was einem Zuwachs von mehr als 10 Prozentpunkten innerhalb eines Jahres entspricht. Der gemeinsame Marktanteil der drei inländischen Hersteller im Ausland ist dagegen von etwa 30 % auf etwa 25 % gesunken. Die Positionen, die sie abgegeben haben, wurden fast vollständig von diesen beiden Herstellern eingenommen.